※本記事はプローモーションが含まれています。
「増収増益の会社を選んだのに、決算発表後に株価が下がった」「第1四半期の進捗率が25%未満なら、売ったほうがいいの?」
決算から銘柄を選ぶときに大切なのは、実績、会社の業績予想、株価に織り込まれた期待を分けて考えることです。数字が増えたかどうかだけでは、その会社の稼ぐ力や、今の株価で買う妥当性までは判断できません。
この記事では、決算短信の読み方を5つの手順に整理します。良品計画の公表済み決算を使った実例と、進捗率の計算例を交えながら、株初心者が間違えやすい比較のポイントを解説します。
決算で銘柄を選ぶときの5つの確認手順
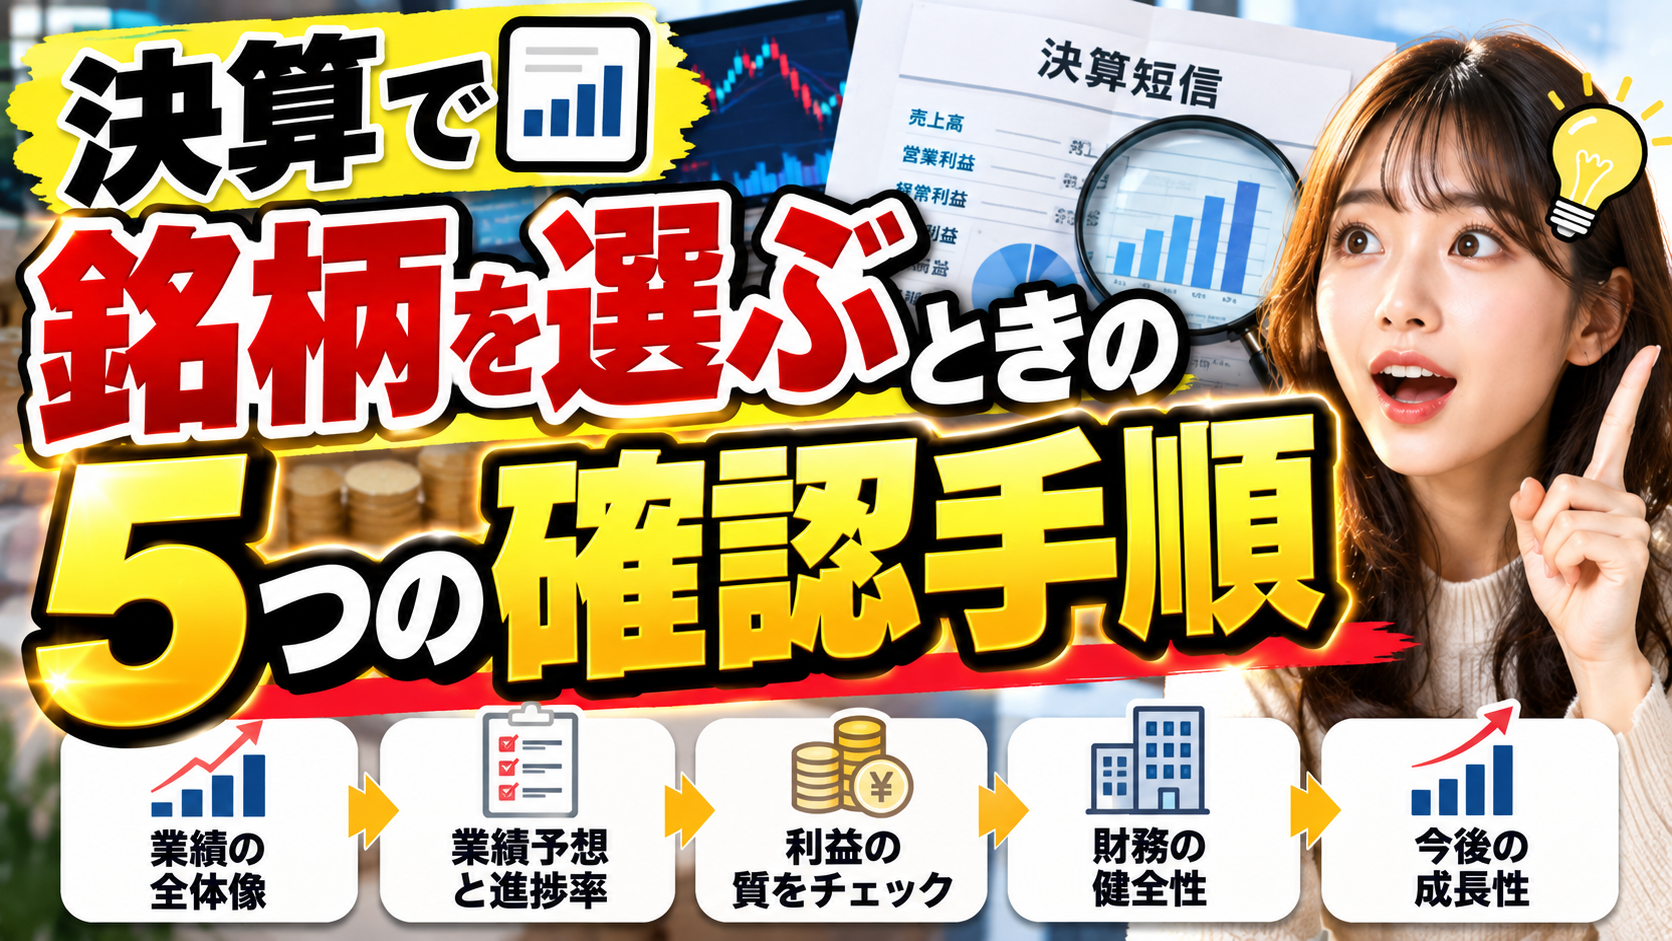
最初から財務諸表の全項目を覚える必要はありません。まずは次の順番で、比較する数字の条件をそろえましょう。
| 順番 | 見る項目 | 確かめたいこと |
|---|---|---|
| 1 | 期間・単位・連結範囲 | 同じ条件の数字を比較しているか |
| 2 | 売上と利益の実績 | 事業が成長し、利益が残っているか |
| 3 | 通期予想と修正理由 | 会社の見通しがどう変わったか |
| 4 | 進捗率と季節性 | 残りの期間にどれだけ稼ぐ必要があるか |
| 5 | 株価・PER・市場予想 | 期待に対して価格が高すぎないか |
この順番なら、「会社は成長しているが、株価には強い期待が反映されていそう」「減益だが、一時的な費用が主因だった」といった違いを整理できます。
手順1 決算短信は期間と単位から読む
「第3四半期」は3か月だけの数字とは限らない
決算短信に「第3四半期・累計」とあれば、通常は期首から9か月分の実績です。直近3か月の実績だと思って読むと、売上や利益を大きく見誤ります。3月決算企業と8月決算企業では、同じ第3四半期でも対象月が違います。
たとえば架空の会社で、第2四半期累計の営業利益が40億円、第3四半期累計が65億円なら、第3四半期の3か月分は差額の25億円です。前年の同じ3か月と比べれば、足元の伸びや減速を調べやすくなります。ただし、訂正や会計方針の変更がある場合は、比較用に修正された数値を使います。
連結・単体と金額の単位をそろえる
連結決算は企業グループ、単体決算は会社単独の数字です。連結売上と単体利益を組み合わせて利益率を出してはいけません。また、「百万円」表示なら100が1億円です。単位の取り違えは、企業規模の誤認につながります。
チェックするのは、対象期間、連結か単体か、会計基準、金額単位の4点です。企業によって「売上高」「営業収益」「売上収益」などの名称も異なるため、見出しを確かめてから比較しましょう。
手順2 増収増益だけでなく、利益が増えた理由を見る
売上が増える「増収」と、利益が増える「増益」は別の情報です。売上が伸びても、仕入価格や人件費がそれ以上に増えれば、利益は減ることがあります。
一般的な日本基準の事業会社では、利益を次のように分けて読むと理解しやすくなります。金融業などでは事業構造や表示が異なるため、同業他社との比較を基本にします。
| 項目 | 基本的な意味 | 追加で見るポイント |
|---|---|---|
| 営業利益 | 売上から原価や販売費・一般管理費を差し引いた利益 | 販売数量、値上げ、原材料費、人件費 |
| 経常利益 | 営業利益に営業外収益・費用を加減した利益 | 受取配当金、支払利息、為替差損益など |
| 当期純利益 | 特別損益や税金などを反映した最終的な利益 | 資産売却益、減損、税負担など |
連結では「親会社株主に帰属する当期純利益」など、親会社の株主に帰属する部分を示す項目にも注目します。IFRSなどでは項目の名称や区分が異なるため、同じ「利益」という言葉だけで横並びにしないことが大切です。JPXの決算短信参考様式も、会計基準や連結・非連結を分けて用意されています。
利益率を見ると、売上の伸びだけでは分からない変化が見える
営業利益率=営業利益÷売上高×100です。架空の例として、前年の売上高100億円・営業利益10億円に対し、今年が売上高120億円・営業利益9億円なら、売上は20%増えても利益率は10%から7.5%へ低下しています。
この場合は「売上が増えたから好調」で終わらせず、利益を圧迫した費用が一時的なのか、今後も続くのかを決算説明資料で確認します。成長投資で費用が先行しているケースと、価格競争で利益を失っているケースでは意味が違います。
赤字や減益は、その原因と継続性を確認する
赤字企業を一律に悪い会社と決めつけることはできません。ただし、初心者が業績回復を前提に買うなら、黒字化の根拠を説明できるかが重要です。本業の赤字が続く会社と、資産の減損などで最終損益だけが赤字になった会社は区別しましょう。
反対に、資産売却によって最終利益が増えた場合も、その利益が翌年以降続くとは限りません。利益の増減理由に加え、手元資金、有利子負債、営業キャッシュフローも確認すると、資金面の余裕を考えやすくなります。
手順3 実績と会社の業績予想を分ける
実績は、すでに終了した期間について報告された数字です。一方、会社予想は、一定の前提に基づく将来の見通しです。「来期は増益予想」と書かれていても、利益がすでに確定したわけではありません。
予想を見るときは、金額だけでなく公表日をセットで記録します。期初予想と、その後に修正された予想が混在すると、進捗率や評価が変わってしまうためです。
- 前回予想から売上と利益はそれぞれ増えたか、減ったか
- 修正理由は販売数量、価格、為替、費用などのどれか
- 一時的な要因か、翌期にも続きそうな変化か
- 業績予想の変更と配当予想の変更を混同していないか
予想は保証ではありませんが、自由に数字を出して放置してよいものでもありません。東証では、新たに算出した予想や決算値が所定の開示基準に該当する場合、修正や差異の開示を求めています。小さな差異のすべてに同じ開示義務が生じるわけではない点にも注意が必要です。出典・JPX「業績予想の修正、予想値と決算値との差異等」
手順4 進捗率は25%・50%・75%だけで判断しない
進捗率=期首からの累計実績÷通期予想×100です。営業利益の進捗率なら、分子と分母をどちらも営業利益にそろえます。
毎四半期に均等に稼ぐと仮定すれば、第1四半期25%、中間期50%、第3四半期75%が目安になります。しかし、繁忙期、商品の発売時期、工事の引き渡し時期などによって、売上や利益が偏る企業もあります。
そのため、進捗率が低いか高いかは、前年の同じ時点や過去の季節性、会社が説明する計画と照らし合わせます。前年に特殊要因があった場合は、もう1年前にも戻って確認すると判断しやすくなります。
上方修正で進捗率が下がることもある
次は架空の計算例です。累計利益が30億円のままでも、通期予想を100億円から120億円へ引き上げると、進捗率は下がります。
| 条件 | 累計利益 | 通期予想 | 進捗率 |
|---|---|---|---|
| 修正前の予想を使う | 30億円 | 100億円 | 30% |
| 修正後の予想を使う | 30億円 | 120億円 | 25% |
これは実績が悪化したのではなく、分母が大きくなったためです。「進捗率が落ちた」という情報だけで判断せず、どの日の予想を使っているかを確かめましょう。通期予想がゼロや赤字の場合は、通常の達成度としての進捗率が役に立たないこともあります。
実例 良品計画の決算で数字を確認する
ここでは、良品計画が2026年7月10日に発表した2026年8月期第3四半期決算を教材にします。対象は2025年9月1日〜2026年5月31日の連結累計実績です。以下の通期予想も同じ7月10日公表時点のもので、通期の確定実績ではありません。
| 項目 | 第3四半期累計 | 前年同期比 | 同日公表の通期予想 |
|---|---|---|---|
| 営業収益 | 690,788百万円 | 16.9%増 | 907,000百万円 |
| 営業利益 | 80,822百万円 | 36.0%増 | 98,000百万円 |
この数値から計算すると、営業利益の進捗率は約82.5%、累計の営業利益率は約11.7%です。進捗率だけで上振れを断定せず、季節性や残りの費用を確認する必要があります。出典・良品計画「2026年8月期 第3四半期決算短信」。比率は掲載数値から筆者計算、小数第1位に四捨五入。
読み方を練習するときは、同社の公式IRページから、その後の決算や修正の有無も確認してください。「最新の月次売上」と「連結決算」は対象範囲も利益の情報量も違うため、そのまま置き換えることはできません。
手順5 好決算でも株価が下がる理由を知る
株価を考えるときは、前年との比較だけでは足りません。投資家が事前にどの程度の成長を期待していたか、発表後の見通しがどう変わったかも関係します。
架空の会社で、前年利益100億円に対し、今年の実績が120億円だったとします。20%増益でも、投資家が130億円程度を期待していたなら、期待に届かなかったと受け止められる可能性があります。ただし、これだけで実際の株価の方向が決まるわけではありません。
「会社予想」は企業自身の見通し、「アナリスト予想」は外部の分析者による見通しです。複数の予想を集計したコンセンサスも、全投資家の期待そのものではありません。集計日や対象人数、予想する利益項目を確認しましょう。松井証券のマーケットラボにも、アナリストレポートを参考に算出した予想などが用意されています。
PERは利益と株価を結び付ける入口
PER=株価÷1株当たり利益(EPS)です。たとえば株価2,000円、予想EPS100円なら予想PERは20倍。株価が変わらなくても、予想EPSが80円へ下がれば25倍になります。いずれも架空の計算例です。式の参考・JPX「株価検索・はじめての方へ」
比較するときは、実績EPSか予想EPSかを統一し、予想の対象年度も確かめます。低PERだけで割安と決めず、成長率、利益の安定性、一時的な利益の有無、同業他社との差を調べることが大切です。赤字企業では通常のPER比較が難しくなります。
決算を読んで事業に魅力を感じることと、その株価で投資したいかは、別々に検討できます。「好決算だからすぐ買う」ではなく、買う理由と、その理由を見直す条件を言葉にしておきましょう。
2026年の決算資料はどこで探す?
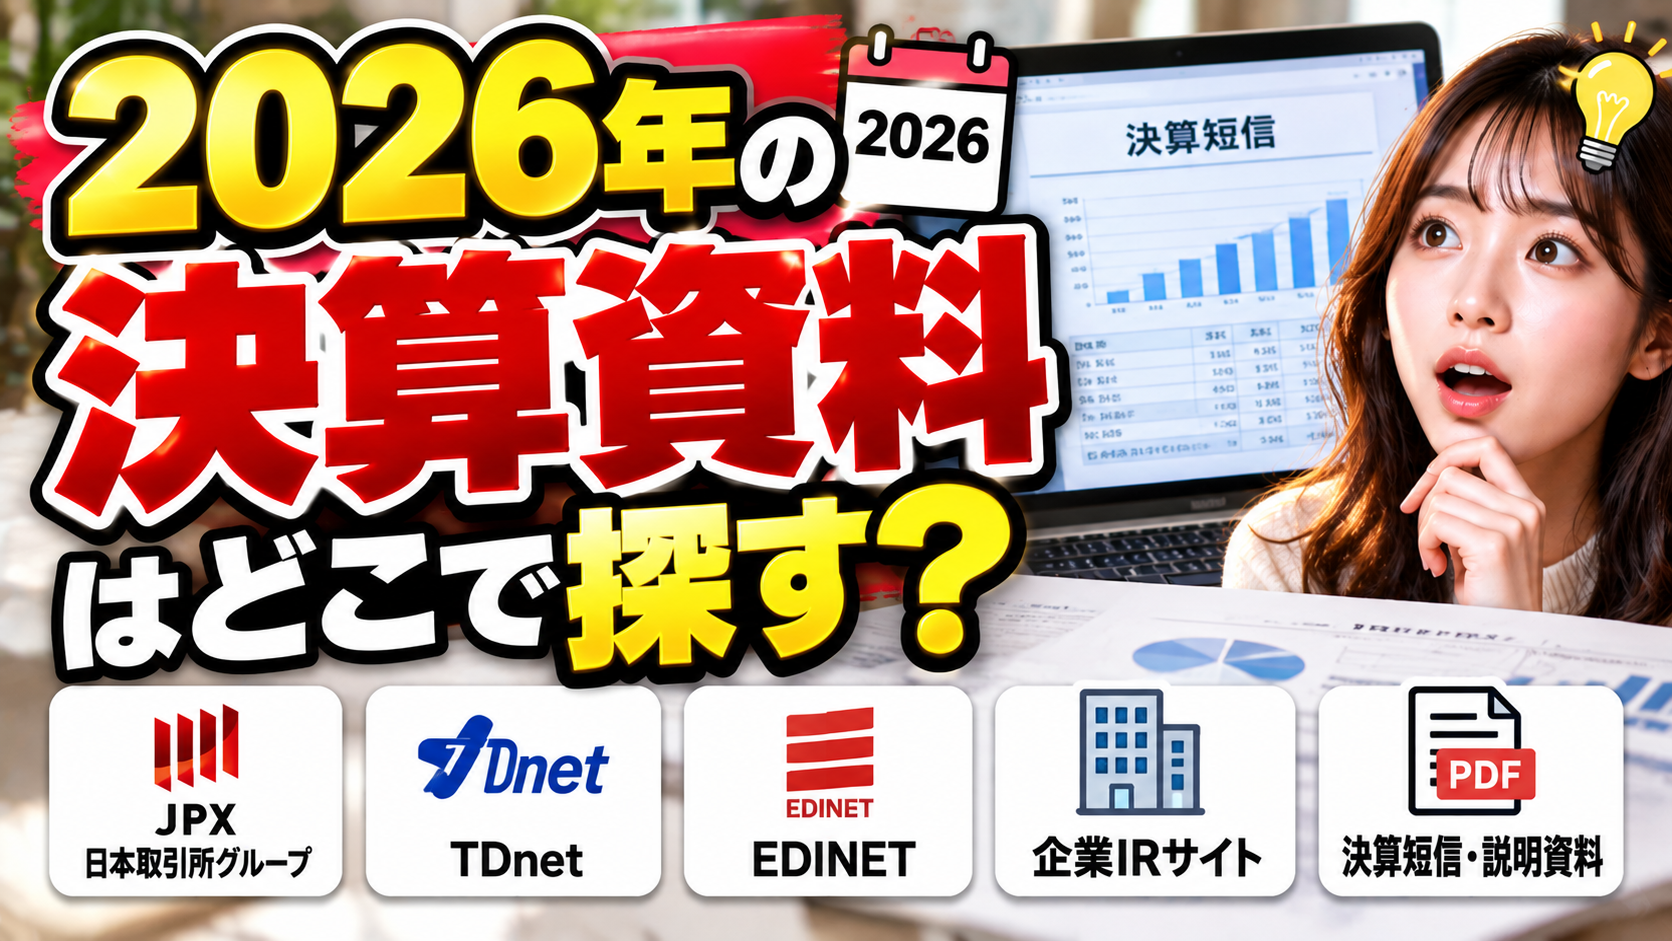
まず企業の公式サイトで「IR」「株主・投資家情報」を開き、決算短信、決算説明資料、業績予想修正のお知らせを確認します。直近の適時開示は、JPXの適時開示情報の案内からもたどれます。
資料には役割の違いがあります。短信で全体の数値、説明資料で増減の背景、修正資料で前回予想との差を確認すると、読む順番を決めやすくなります。
また、2024年の四半期開示見直し後も、第1・第3四半期の決算短信は続いています。「四半期報告書が廃止された」という情報を、「四半期の業績開示がなくなった」と読み違えないようにしましょう。出典・JPX「四半期開示の見直し」、現在の適時開示項目
銘柄選びに使える決算メモ
読んだ内容を次の形で残すと、次回決算で予想と結果を比較できます。すべてに答えられなくても、分からない点が明確になれば次に読む資料を選びやすくなります。
| 記録する項目 | メモの内容 |
|---|---|
| 資料の条件 | 発表日、対象期間、連結・単体、金額単位 |
| 実績の変化 | 売上・営業利益・利益率と、主な増減理由 |
| 予想の変化 | 通期予想、前回との差、前提条件 |
| 計画との距離 | 進捗率、季節性、残り期間に必要な利益 |
| 株価との関係 | 確認日の株価、使用したEPS、PERの比較対象 |
| 次回の確認点 | 販売数量、採算、費用など、仮説を確かめる項目 |
決算短信と銘柄選びのよくある質問
Q. 初心者は決算短信のどこから読めばよいですか?
最初に対象期間と単位を確認し、売上、営業利益、通期予想へ進むと整理しやすくなります。その後、説明資料で増減の理由を確かめましょう。
Q. 増収増益なら買ってよいですか?
それだけでは判断できません。利益の継続性に加え、株価にどの程度の成長が期待されているかも確認します。
Q. 第1四半期の進捗率が25%未満なら計画未達ですか?
その時点では断定できません。利益が下期に偏る会社もあるため、前年同期や会社の説明と比較します。
Q. 進捗率が高ければ上方修正されますか?
必ず修正されるわけではありません。今後の費用や季節性、事業環境の見通しによって、会社が予想を据え置く場合もあります。
Q. 会社予想とアナリスト予想はどちらが正しいですか?
どちらも将来の見通しです。優劣を決めるより、予想時点や前提、利益項目をそろえ、なぜ差があるのかを確認します。
Q. 赤字の会社は避けるべきですか?
原因によります。ただし、回復の根拠や資金の余裕を説明できない段階で、黒字化への期待だけを購入理由にするのは慎重に考えたいところです。
Q. PERは何倍以下なら割安ですか?
すべての企業に使える一律の基準はありません。同業他社や過去の水準と比較し、利益の成長性や一時的な変動も考慮します。
Q. 決算発表の前後だけ見れば十分ですか?
決算日以外に業績予想修正などが公表されることもあります。保有中は企業のIR情報を確認し、購入時の前提に変化がないか点検しましょう。
決算は「比較の条件」と「変化の理由」をそろえて読む
決算から銘柄を選ぶ第一歩は、期間と単位をそろえ、実績と予想を混ぜないことです。そのうえで、利益の増減理由、進捗率と季節性、株価に対する評価を順に確認します。
まずは事業内容を理解しやすい会社を1社選び、最新の短信と1年前の同じ時期の資料を並べてみてください。「何が変わり、次に何を確かめたいか」を短く記録することが、数字を投資判断につなげる練習になります。
自身で確認するのはハードルが高い方は、FPに相談するのもおすすめです。
しかも今ならAmazonギフト券と仙台牛がもらえちゃう「投資のコンシェルジュ」がおすすめです。
投資が学べるのにアマギフももらえる!最高ですね。
投資について詳しい方も詳しくない初心者さんでも新たな発見や学びがあるはずです。
もちろん無料なので一度検討してみてはいかがでしょうか。
\ Amazonギフト券最大6万円もらう/