※本記事はプローモーションが含まれています。
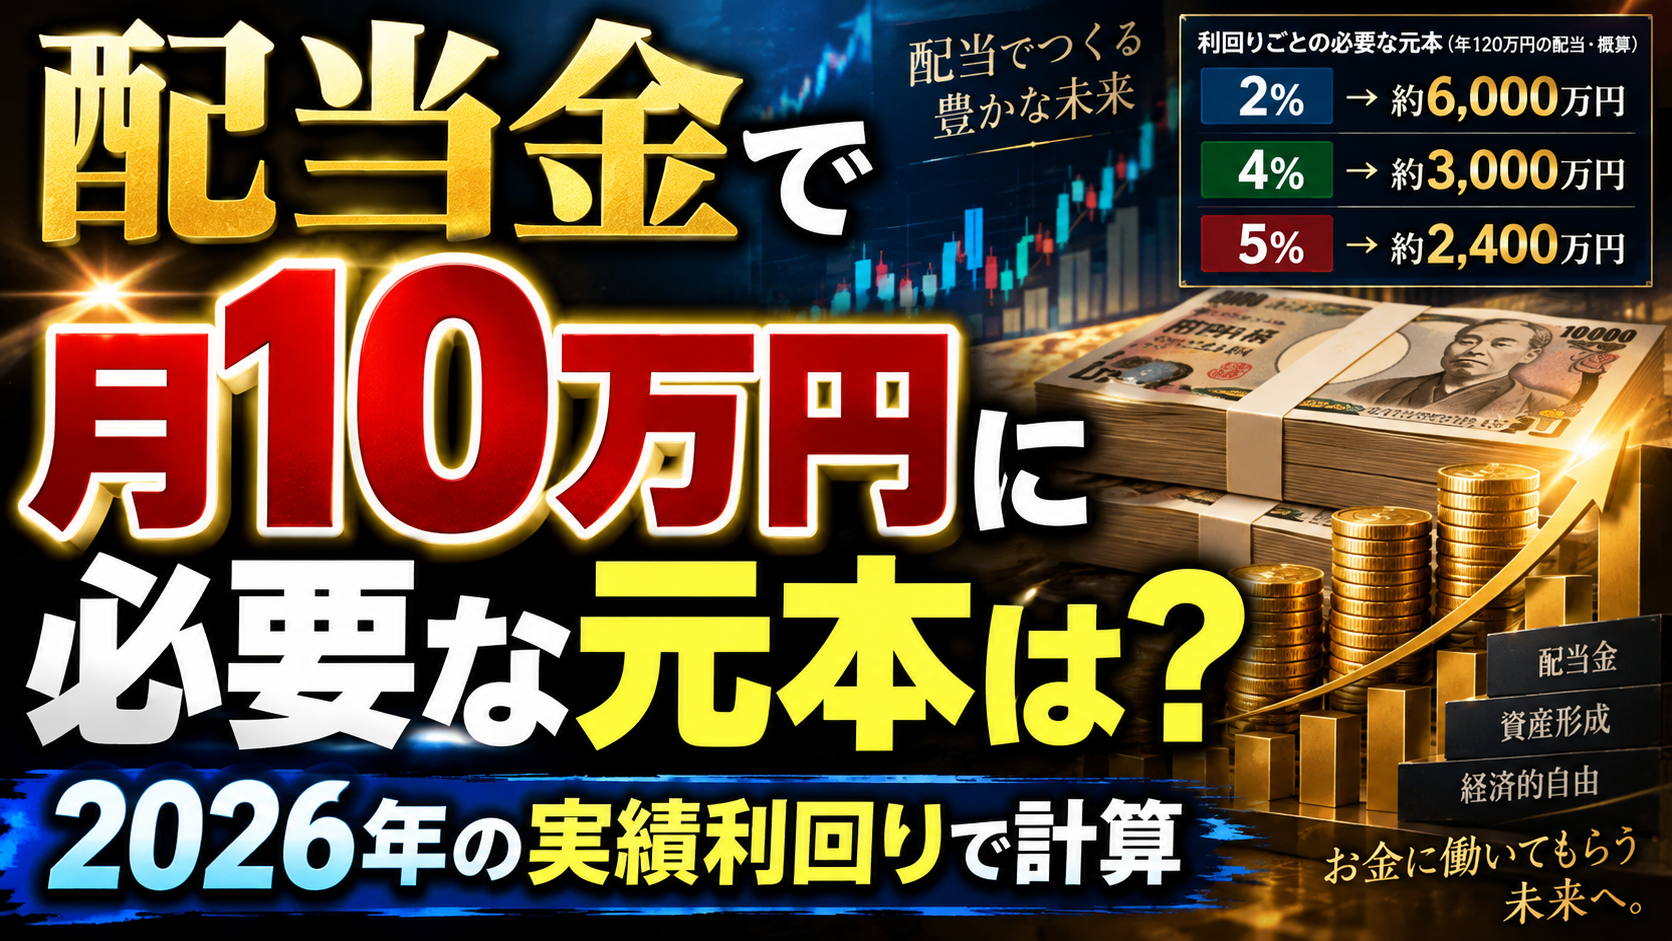
配当金だけで月10万円、つまり年間120万円を受け取る。仕事を辞める前に到達しておきたい水準として語られやすい金額です。では、実際に元本はいくら必要なのでしょうか。
この記事では、2026年8月末時点で公表されている市場平均の配当利回りと、高配当株を集めた上場投資信託(ETF)の分配金実績から、必要な元本を計算しました。税金で引かれる分、NISAの枠で吸収できる分、そして「月10万円」が毎月同額では入らない理由も、公的資料と運用会社の公表資料で確認しています。制度の内容は2026年9月23日時点の公表内容です。
結論から先に、必要な元本の早見表
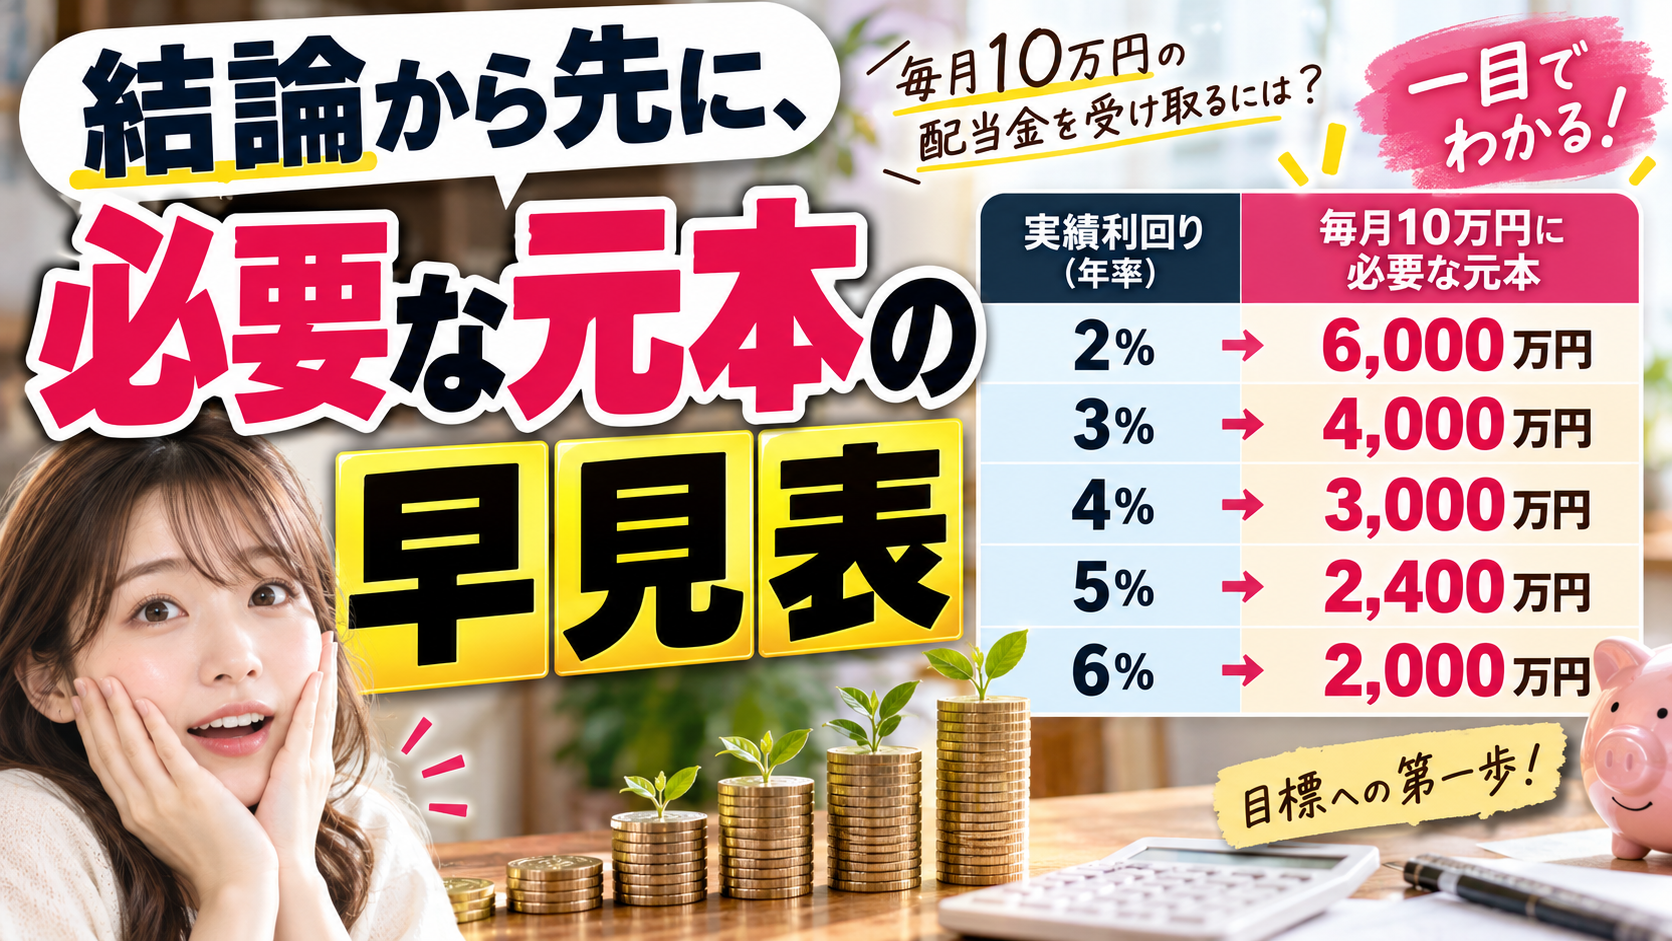
先に答えを置きます。年間120万円を税引前で受け取る場合と、税金を引かれた後の手取りで120万円を残す場合で、必要な元本は大きく変わります。
| 年間の配当利回り | 税引前で年120万円 | 手取りで年120万円 |
|---|---|---|
| 1.91パーセント | 6,283万円 | 7,884万円 |
| 2.17パーセント | 5,530万円 | 6,940万円 |
| 2.21パーセント | 5,430万円 | 6,814万円 |
| 2.46パーセント | 4,878万円 | 6,122万円 |
| 2.52パーセント | 4,762万円 | 5,976万円 |
| 2.63パーセント | 4,563万円 | 5,726万円 |
| 2.71パーセント | 4,428万円 | 5,557万円 |
| 3.10パーセント | 3,871万円 | 4,858万円 |
| 3.50パーセント | 3,429万円 | 4,303万円 |
| 4.00パーセント | 3,000万円 | 3,765万円 |
| 5.00パーセント | 2,400万円 | 3,012万円 |
表の左列に並べた利回りは、思いつきで置いた数字ではありません。1.91パーセントから2.52パーセントまでは日本取引所グループが公表する2026年8月の市場平均、2.63パーセントから2.71パーセントは高配当ETFの直近1年の分配金実績から算出した値、3.10パーセントと3.50パーセントは運用会社が参考値として載せている指数の予想配当利回りです。4パーセントと5パーセントは、記事や動画でよく使われる水準として比較用に置きました。
つまり、公表データに素直に従うと、必要な元本はおおむね4,400万円から6,300万円の帯に入ります。4パーセントで計算した3,000万円という数字は、いま実際に得られている利回りよりかなり高い前提を置いたときの金額です。
まず「月10万円」がどれくらいの金額なのかを確かめる
必要元本を追う前に、月10万円が家計のどこに届く金額なのかを見ておきます。総務省統計局の家計調査報告によると、2025年の消費支出は次のとおりです。
| 世帯区分 | 消費支出(月平均) | 月10万円で賄える割合 |
|---|---|---|
| 二人以上の世帯 | 314,001円 | 31.8パーセント |
| 総世帯 | 259,880円 | 38.5パーセント |
| 単身世帯 | 173,042円 | 57.8パーセント |
| 夫婦高齢者無職世帯 | 263,979円 | 37.9パーセント |
| 高齢単身無職世帯 | 148,445円 | 67.4パーセント |
単身世帯の消費支出は月173,042円で、月10万円は6割弱を占めます。二人以上の世帯では3割程度です。生活費のすべてを配当金で置き換える金額ではない、という位置づけがまず見えてきます。
もう1つ、仕事を辞めたあとの家計を考えるうえで参考になる数字があります。家計調査報告は、65歳以上の無職世帯の収支も公表しています。
| 項目 | 夫婦高齢者無職世帯 | 高齢単身無職世帯 |
|---|---|---|
| 実収入 | 254,395円 | 131,456円 |
| うち社会保障給付 | 228,614円 | 120,212円 |
| 可処分所得 | 221,544円 | 118,465円 |
| 消費支出 | 263,979円 | 148,445円 |
| 黒字(可処分所得から消費支出を引いた額) | マイナス42,434円 | マイナス29,980円 |
| 平均消費性向 | 119.2パーセント | 125.3パーセント |
公的年金などの社会保障給付を受け取ってもなお、夫婦の世帯で月42,434円、単身の世帯で月29,980円の赤字が出ています。この赤字を埋めるという観点で見ると、月10万円は夫婦世帯の不足額の2.36倍、単身世帯の不足額の3.34倍です。
| 世帯区分 | 月の不足額 | 月10万円は不足額の何倍か |
|---|---|---|
| 夫婦高齢者無職世帯 | 42,434円 | 2.36倍 |
| 高齢単身無職世帯 | 29,980円 | 3.34倍 |
生活費の全額ではなく、公的年金で足りない分を埋めて余裕を作る金額。それが統計上の月10万円の輪郭です。目標として大きすぎるわけでも、小さすぎるわけでもない水準といえます。家計の規模別の支出は世帯年収別の生活費の目安でも整理しています。
利回りは何パーセントで計算すべきか
必要元本の計算で結果を左右するのは、分母に置く利回りです。ここを4パーセントにするか2.6パーセントにするかで、必要な金額は1,500万円以上変わります。だからこそ、出所のはっきりした数字を使う必要があります。
市場全体の平均利回り
日本取引所グループは、市場区分ごとの株式平均利回りを毎月公表しています。2026年8月の数値は次のとおりです。
| 市場区分 | 単純平均利回り | 有配会社平均利回り | 加重平均利回り |
|---|---|---|---|
| プライム市場 | 2.17パーセント | 2.21パーセント | 1.91パーセント |
| スタンダード市場 | 2.46パーセント | 2.52パーセント | 2.57パーセント |
| グロース市場 | 0.85パーセント | 1.93パーセント | 0.56パーセント |
この表には読むときの注意が2つあります。1つは基準日で、公表資料には「単純・加重平均利回りは月中平均の数値、有配会社平均利回りは月末現在の数値」と明記されています。3つの数字は同じ日付のものではありません。
もう1つは平均の取り方です。単純平均は1銘柄ずつを同じ重みで平均した値、加重平均は時価総額の大きい銘柄の影響が強く出る値、有配会社平均は配当を出している会社だけを対象にした値です。グロース市場で単純平均0.85パーセントと有配会社平均1.93パーセントに開きがあるのは、無配の会社が多いためと読み取れます。
プライム市場の主要な銘柄をまるごと買ったときに近いのは加重平均の1.91パーセントで、これで年120万円を得るには6,283万円が必要です。市場平均を買う方法では、月10万円の配当には遠いということになります。だから高配当に絞った銘柄やファンドが選ばれるわけです。
高配当ETFの「実績」の利回り
では高配当に絞った場合はどうか。ここで気をつけたいのは、目にする利回りに2種類あることです。
| 種類 | 意味 | 性質 |
|---|---|---|
| 指数の予想配当利回り | 構成銘柄の今期予想配当を、指数の構成比率で加重平均した値 | これから先の見込み。会社の予想が変われば動く |
| 実績分配金利回り | 過去1年に実際に支払われた分配金を、いまの基準価額で割った値 | すでに確定した受取額。運用コスト控除後 |
手元に入る金額を考えるなら、後者の実績分配金利回りが出発点になります。2026年8月31日時点の公表資料から計算しました。計算式は「直近4回(年2回のファンドは直近2回)の分配金の合計を、同じ口数単位の基準価額で割る」です。
| 銘柄コード | 基準価額 | 直近1年の分配金合計 | 実績分配金利回り |
|---|---|---|---|
| 1489 | 357,941円(100口当たり) | 9,400円(100口当たり) | 2.63パーセント |
| 1577 | 60,671円(1口当たり) | 1,529円(1口当たり) | 2.52パーセント |
| 1478 | 5,394.11円(1口当たり、算出値) | 146円(1口当たり) | 2.71パーセント |
1478は基準価額が概要資料に載っていないため、公表されている純資産152,927.56百万円を発行済口数28,350,866口で割って1口当たり5,394.11円を算出しました。他の2本は運用会社が公表している基準価額をそのまま使っています。
3本とも2.5パーセント台から2.7パーセント台に収まりました。「高配当」と名前が付いていても、いま買って受け取れる実績ベースの利回りは3パーセントに届いていません。
予想利回りと実績利回りの差が、必要元本をどれだけ変えるか
ここが今回いちばん確かめたかった点です。運用会社の月次レポートには参考値として指数の予想配当利回りが載っています。それと実績分配金利回りを並べると、次の差が出ます。
| 銘柄コード | 指数の予想配当利回り | 実績分配金利回り | 差 |
|---|---|---|---|
| 1489 | 3.5パーセント | 2.63パーセント | 0.87ポイント |
| 1577 | 3.1パーセント | 2.52パーセント | 0.58ポイント |
| 銘柄コード | 予想利回りで計算 | 実績利回りで計算 | 必要元本の差 |
|---|---|---|---|
| 1489 | 3,429万円 | 4,563万円 | 1,134万円 |
| 1577 | 3,871万円 | 4,762万円 | 891万円 |
1489の予想配当利回り3.5パーセントで計算すると3,429万円、実績分配金利回り2.63パーセントで計算すると4,563万円。差は1,134万円です。同じ商品を見ていても、どちらの利回りを採用するかで目標額が1,000万円以上ずれます。
差が生まれる理由は公表資料から2つ読み取れます。1つは価格の上昇です。1489の基準価額(分配金再投資)の1年騰落率は47.0パーセント、1577は44.2パーセントでした。分配金の分子が増える前に基準価額の分母が先に大きくなれば、割り算の結果である利回りは下がります。
もう1つは運用コストです。分配金は信託財産から生ずる配当等収益から経費を控除した額を原則として全額分配する仕組みなので、指数の配当利回りから運用管理費用などを引いた分が実際の分配金になります。
| 銘柄コード | 運用管理費用 | 商標使用料など | 上場料の上限 | 合計の目安 |
|---|---|---|---|---|
| 1489 | 0.308パーセント | 0.055パーセント | 0.0081パーセント | 0.3711パーセント |
| 1577 | 0.352パーセント | 0.011パーセント | 0.00825パーセント | 0.3712パーセント |
| 1478 | 0.209パーセント | 0.0495パーセント(上限) | 上記に含む | 0.2585パーセント |
4,563万円を保有した場合、この率で年間に負担するコストは1489と1577が17万円前後、1478が12万円ほどです。売買委託手数料や監査費用などは運用状況で変動し事前に表示できないと各資料に書かれているため、上の数字は公表されている率だけを足した目安です。
| 銘柄コード | 合計の率 | 年間コスト |
|---|---|---|
| 1489 | 0.3711パーセント | 169,323円 |
| 1577 | 0.3712パーセント | 169,392円 |
| 1478 | 0.2585パーセント | 117,947円 |
税金で2割が引かれる
ここまでの必要元本は、税引前の配当額で計算した数字です。課税口座で受け取る配当には税金がかかります。
国税庁の説明では、上場株式等の配当等は大口株主等が受けるものを除き15.315パーセント(他に地方税5パーセント)の税率で源泉徴収されます。金融庁の資料では合計税率20.315パーセントの内訳を「所得税15%、地方税5%、復興特別所得税0.315%」と示しています。
| 税目 | 税率 |
|---|---|
| 所得税 | 15パーセント |
| 復興特別所得税 | 0.315パーセント |
| 住民税(地方税) | 5パーセント |
| 合計 | 20.315パーセント |
この税率を当てはめると、金額はこうなります。
| 項目 | 金額 |
|---|---|
| 税引前の年間配当 | 1,200,000円 |
| 差し引かれる税額 | 243,780円 |
| 手取りの年間配当 | 956,220円 |
| 手取りの月平均 | 79,685円 |
| 手取りで年120万円にするために必要な税引前の配当 | 1,505,930円 |
税引前で年120万円を受け取っても、課税口座なら手取りは月平均79,685円です。月10万円を手取りで確保したいなら、税引前で年1,505,930円、つまり月あたり125,494円の配当が必要になります。
課税方式については、大口株主等以外が受け取る上場株式等の配当は、申告分離課税、総合課税、申告不要制度の3つから選べます。総合課税を選ぶと配当控除が使えます。課税総所得金額等が1,000万円以下の部分について、剰余金の配当等は配当所得の金額の10パーセント、証券投資信託の収益の分配金は5パーセントが控除されます。所得の水準によっては総合課税が有利になる余地があるという意味です。
| 方式 | 内容 | 配当控除 |
|---|---|---|
| 申告不要制度 | 源泉徴収だけで納税が完結し、確定申告をしない | 使えない |
| 申告分離課税 | 他の所得と分けて20.315パーセントで課税する。上場株式等の譲渡損失との損益通算ができる | 使えない |
| 総合課税 | 他の所得と合算して累進税率で課税する | 使える |
なお、住民税の課税方式は所得税で選んだ方式にそろえる扱いになっています。所得税と住民税で別々の方式を選ぶ組み立ては、現在はできません。どの方式が有利かは所得構成によって変わるため、金額が大きくなる場合は税務署や税理士に確認するのが安全です。
外国株から配当を受け取る場合は、現地で源泉徴収された外国所得税が加わります。国税庁は外国税額控除の限度額を「所得税の控除限度額=その年分の所得税額×(その年分の調整国外所得金額/その年分の所得総額)」と示しています。全額が戻るわけではなく、限度額の範囲で控除される仕組みです。
NISAを使うとどこまで縮められるか
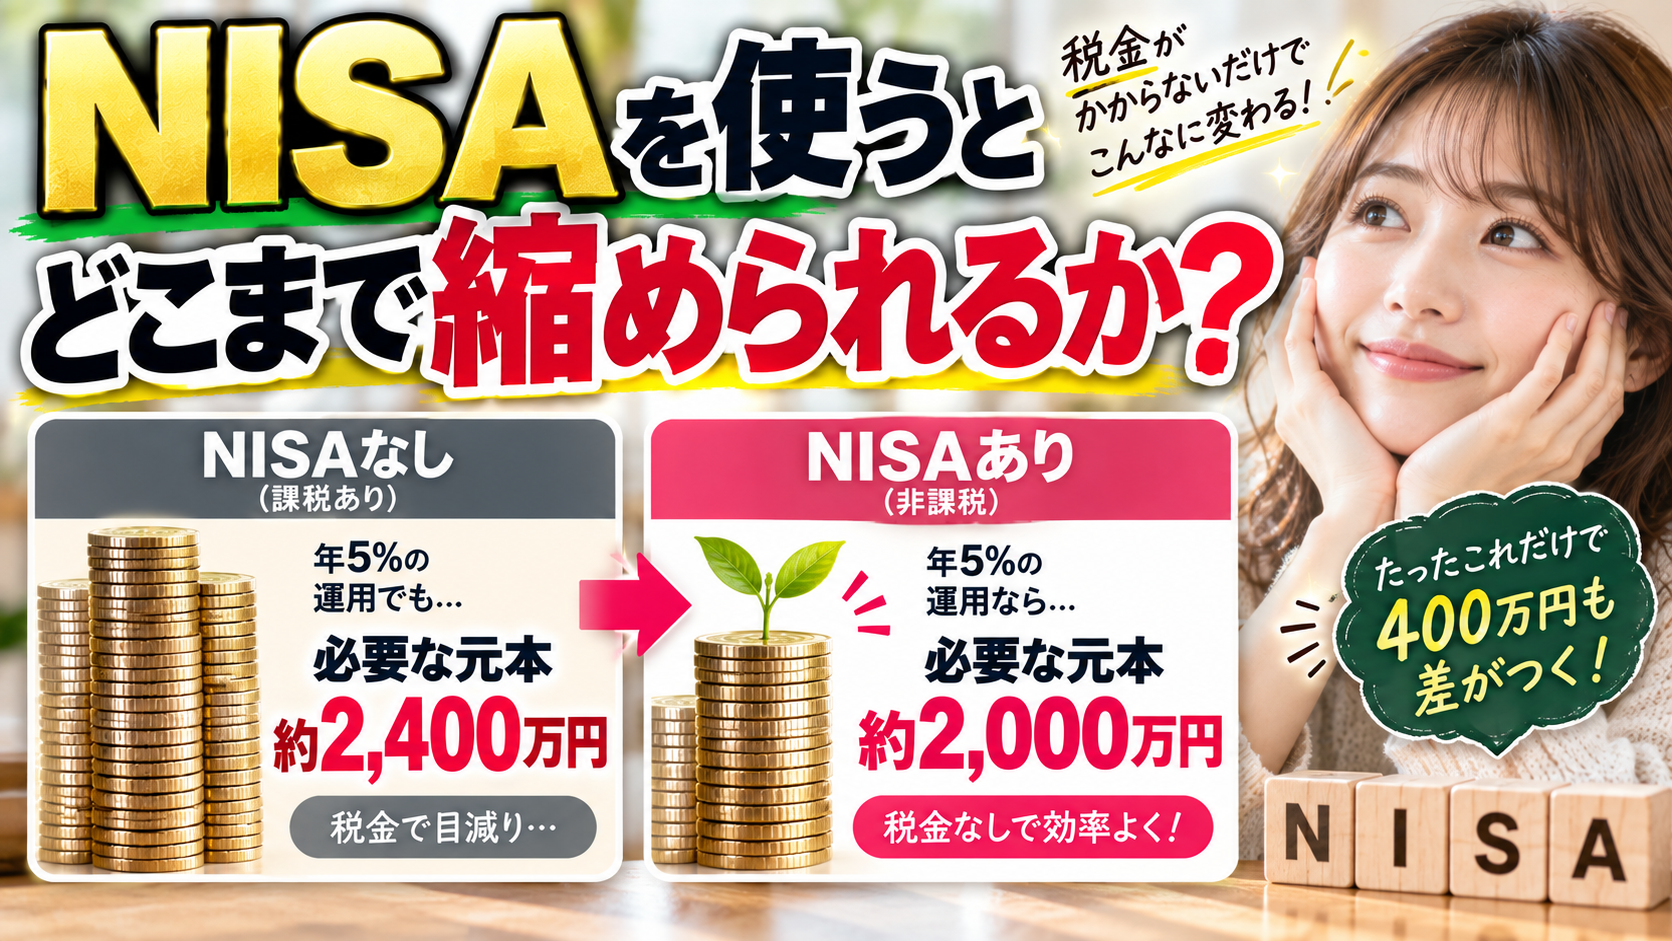
NISA口座で受け取る配当金には税金がかかりません。金融庁の資料は、通常は売却益や配当に約20パーセントの税金がかかる一方、NISA口座で投資した金融商品から得られる利益は非課税になると説明しています。ただし枠には上限があります。
| 項目 | 金額 |
|---|---|
| つみたて投資枠の年間投資枠 | 120万円 |
| 成長投資枠の年間投資枠 | 240万円 |
| 年間投資枠の合計 | 360万円 |
| 非課税保有限度額 | 1,800万円 |
| うち成長投資枠の上限 | 1,200万円 |
| 非課税保有期間 | 無期限 |
年間の投資枠が合計360万円なので、非課税保有限度額1,800万円を使い切るには最短でも5年かかります。そして必要元本が4,500万円を超えるなら、1,800万円を超えた部分は課税口座で持つことになります。
NISAで1,800万円を満額使い、残りを課税口座で持って手取り年120万円にそろえた場合の組み合わせを計算しました。
| 利回り | NISAからの非課税配当 | 課税口座で必要な元本 | 合計の必要元本 |
|---|---|---|---|
| 2.17パーセント | 390,600円 | 4,681万円 | 6,481万円 |
| 2.52パーセント | 453,600円 | 3,717万円 | 5,517万円 |
| 2.63パーセント | 473,400円 | 3,467万円 | 5,267万円 |
| 2.71パーセント | 487,800円 | 3,298万円 | 5,098万円 |
| 3.10パーセント | 558,000円 | 2,599万円 | 4,399万円 |
| 3.50パーセント | 630,000円 | 2,044万円 | 3,844万円 |
実績分配金利回り2.63パーセントで見ると、NISAを満額使っても合計5,267万円。課税口座だけで手取り月10万円を狙う5,726万円に比べて459万円軽くなります。非課税は効きますが、枠の上限があるため差は1割弱にとどまります。NISAの課税関係はNISAの税金の扱いでも整理しました。
NISAで配当を非課税にするには手続が必要
ここは見落としやすい点です。NISA口座で株式やETFを買っただけでは、配当金が自動的に非課税になるわけではありません。日本証券業協会は「NISA口座で買付けた上場株式の配当金等を非課税とするためには、証券会社で配当金等を受け取る『株式数比例配分方式』に変更する必要があります」と案内しています。
| 受取方式 | 受け取り場所 | NISA口座の配当の扱い |
|---|---|---|
| 株式数比例配分方式 | 証券会社の取引口座 | 非課税になる |
| 登録配当金受領口座方式 | 指定した銀行口座 | 課税される |
| 配当金領収証方式 | 郵便局などで現金受取 | 課税される |
手続には期限もあります。同協会は「『株式数比例配分方式』によって受け取られる場合には、保有銘柄の配当基準日までに、手続を終了しておく必要があります」としています。3月決算の銘柄なら3月31日までに間に合わせる必要がある、ということです。
この方式を選ぶと影響は1つの口座にとどまりません。協会の案内では「証券会社で『株式数比例配分方式』を選択されると、同一の証券会社や他の証券会社の特定・一般口座で保有されている全ての上場株式の配当金等についても、自動的に『株式数比例配分方式』が選択されます」と説明されています。複数の証券会社を使っている人は、全体の受取方式が切り替わることを前提に考える必要があります。
選べないケースもあります。証券保管振替機構のよくあるご質問には、選択できない主な原因として「株主名簿管理人である信託銀行等に特別口座が開設されていること」が挙げられており、「この特別口座を閉鎖した後に、あらためて株式数比例配分方式の利用を証券会社に申し出る必要があります」と書かれています。昔の紙の株券から移行した持ち株がある人は、ここで止まることがあります。
NISAで注意しておく点
非課税にはもう1つの顔があります。金融庁の資料は「NISA口座から得られた損益を、他の口座(一般口座や特定口座)と損益通算することは不可。また、損失を翌年以降に繰越することも不可」と明記しています。値下がりして売ったときに、他の利益と相殺して税負担を軽くする手段が使えません。
枠の再利用については、金融庁は「商品を売却した場合、翌年以降売却した商品の簿価(取得金額)の分だけ非課税投資枠が復活し、再利用が可能になります」と説明しています。復活するのは売却した年ではなく翌年以降で、金額は時価ではなく簿価です。
| 項目 | 取り扱い |
|---|---|
| 配当金の課税 | 株式数比例配分方式を選べば非課税 |
| 損益通算 | 他の口座の利益と通算できない |
| 損失の繰越控除 | 翌年以降に繰り越せない |
| 枠の再利用 | 売却した簿価の分が翌年以降に復活する |
| 非課税保有期間 | 無期限 |
「月10万円」は毎月同額では入らない
年間120万円を12で割れば月10万円です。ただし、これは平均であって、毎月10万円が振り込まれるという意味ではありません。運用会社が公表している分配金実績を見ると、偏りは明確です。
| 決算 | 分配金 | 年間合計に占める割合 |
|---|---|---|
| 2025年10月 | 3,900円 | 41.5パーセント |
| 2026年1月 | 800円 | 8.5パーセント |
| 2026年4月 | 3,800円 | 40.4パーセント |
| 2026年7月 | 900円 | 9.6パーセント |
| 合計 | 9,400円 | 100パーセント |
決算日は毎年1月、4月、7月、10月の各7日と定められており、回数は年4回です。それでも金額は均等ではありません。最も多い3,900円と最も少ない800円では4.88倍の差があります。4回均等なら1回2,350円のはずですが、実際には10月と4月の2回で年間の81.9パーセントが支払われています。
| 決算 | 分配金 | 年間合計に占める割合 |
|---|---|---|
| 2025年10月 | 626円 | 40.9パーセント |
| 2026年1月 | 83円 | 5.4パーセント |
| 2026年4月 | 720円 | 47.1パーセント |
| 2026年7月 | 100円 | 6.5パーセント |
| 合計 | 1,529円 | 100パーセント |
1577では最大720円と最小83円で8.67倍の差です。1478は分配頻度が年2回で、2026年2月が58円、2026年8月が88円でした。
| 決算 | 分配金 | 年間合計に占める割合 |
|---|---|---|
| 2026年2月 | 58円 | 39.7パーセント |
| 2026年8月 | 88円 | 60.3パーセント |
| 合計 | 146円 | 100パーセント |
年4回でも年2回でも、入金は特定の月に集中します。毎月の生活費として使うつもりなら、受け取った資金を数か月分に配分して取り崩す運用が必要になります。生活費を配当で賄う設計は、家計側に受け皿の口座を用意してから始めるのが現実的です。取り崩し方の考え方はNISAの出口戦略でも扱っています。
また、運用会社は分配金の注記で「分配金額は、信託財産から生ずる配当等収益から経費を控除後、全額分配することを原則とします。ただし、分配金がゼロとなる場合もあります」「分配金実績は、将来の分配金の水準を示唆あるいは保証するものではありません」と明記しています。過去の実績を将来の受取額として固定して考えることはできません。
4,563万円に積立で届くまでの年数
実績分配金利回り2.63パーセントで税引前に年120万円を得る4,563万円を目標に置いて、積立で到達するまでの期間を試算しました。毎月の積立額と年間の想定リターンを固定し、月ごとに複利で計算した機械的な試算です。実際の相場は上下するので、この年数どおりに進む保証はありません。
| 毎月の積立額 | 年3パーセント | 年5パーセント | 年7パーセント |
|---|---|---|---|
| 5万円 | 39年8か月 | 31年6か月 | 26年6か月 |
| 10万円 | 25年5か月 | 21年5か月 | 18年8か月 |
| 15万円 | 18年11か月 | 16年5か月 | 14年8か月 |
| 20万円 | 15年1か月 | 13年5か月 | 12年2か月 |
手取りで月10万円にしたい場合の5,726万円も同じ条件で計算しました。
| 毎月の積立額 | 年3パーセント | 年5パーセント | 年7パーセント |
|---|---|---|---|
| 5万円 | 45年2か月 | 35年2か月 | 29年3か月 |
| 10万円 | 29年8か月 | 24年6か月 | 21年1か月 |
| 15万円 | 22年5か月 | 19年1か月 | 16年10か月 |
| 20万円 | 18年1か月 | 15年9か月 | 14年1か月 |
毎月10万円を積み立てて年5パーセントで増えたとすると、税引前の目標に21年5か月、手取りの目標に24年6か月。仕事を辞めるまでに、と考えるなら20年以上の助走が前提になる規模だとわかります。年数を縮める手段は積立額を増やすか、到達額を下げるか、この2つです。長期の積立で挫折しやすい要因は長期投資に失敗する人の共通点にまとめています。

必要な口数と最低投資額の目安
税引前で年120万円の分配金を受け取るのに必要な口数と金額を、直近1年の分配金実績と2026年8月31日の基準価額から計算しました。
| 銘柄コード | 1口当たりの基準価額 | 必要な口数 | 必要な金額 |
|---|---|---|---|
| 1489 | 3,579.41円 | 12,766口 | 約4,569万円 |
| 1577 | 60,671円 | 785口 | 約4,763万円 |
| 1478 | 5,394.11円 | 8,219口 | 約4,433万円 |
売買単位はいずれも1口です。1489なら1口約3,600円から、1577は1口約6万円から買えます。少額から積み上げられる一方、目標に必要な口数は数千口から1万口規模になります。なお、市場で売買する価格は基準価額と一致しないことがあり、上の金額は基準価額で換算した目安です。
| 項目 | 1489 | 1577 | 1478 |
|---|---|---|---|
| 純資産総額 | 5,550.0億円 | 2,338.0億円 | 約1,529億円 |
| 決算の回数 | 年4回 | 年4回 | 年2回 |
| 1年騰落率 | 47.0パーセント | 44.2パーセント | 34.34パーセント |
| 指数の予想配当利回り | 3.5パーセント | 3.1パーセント | 資料に記載なし |
1年騰落率は分配金を再投資したものとして計算された値で、いずれも30パーセントを超えています。配当を受け取るために買った資産の価格が大きく動いていることは、利回りの読み方にも影響します。価格が上がれば利回りは下がり、下がれば利回りは上がります。
よくある誤解の整理
調べる過程で目にした言い方と、公表資料で確認できる内容を並べます。
| よく見る言い方 | 公表資料で確認できること |
|---|---|
| 高配当なら利回り4パーセントで計算できる | 2026年8月末の基準価額と直近1年の分配金実績で計算すると2.52パーセントから2.71パーセント。4パーセントは実績より高い前提 |
| 3,000万円あれば配当で月10万円になる | 3,000万円で年120万円になるのは利回り4パーセントのとき。実績2.63パーセントなら4,563万円が必要 |
| 配当金は毎月10万円ずつ入る | 1489の分配金は年4回で、最大3,900円と最小800円に4.88倍の差がある |
| NISAで買えば配当は自動的に非課税 | 株式数比例配分方式への変更手続が必要で、配当基準日までに終える必要がある |
| NISAだけで月10万円の配当まで到達できる | 非課税保有限度額は1,800万円。実績2.63パーセントなら非課税配当は年473,400円にとどまる |
| 指数の予想配当利回りがそのまま受け取れる | 1489は予想3.5パーセントに対し実績2.63パーセント。必要元本は1,134万円の差になる |
手順として整理する
数字を並べたうえで、進める順番をまとめます。
| 順番 | やること | 確認する資料 |
|---|---|---|
| 1 | 手取りで月10万円か、税引前で月10万円かを決める | 国税庁の配当所得の説明 |
| 2 | 使う利回りを実績分配金利回りにそろえる | 運用会社の月次レポートと分配金実績 |
| 3 | 必要元本を計算し、NISAの1,800万円で吸収できる範囲を確かめる | 金融庁のNISA解説 |
| 4 | 配当金の受取方式を株式数比例配分方式にする | 日本証券業協会の注意事項 |
| 5 | 特別口座がある場合は閉鎖手続を先に済ませる | 証券保管振替機構のよくあるご質問 |
| 6 | 入金月の偏りを前提に、生活費の受け皿を設計する | 各ファンドの分配金実績 |
| 7 | 減配と価格下落が起きた場合の家計の許容度を決める | 家計調査報告の支出水準 |
順番のうち、2番目と4番目が特に効きます。利回りの前提が甘いと目標額が過小になり、受取方式の手続を忘れるとNISAの非課税が効かないまま2割引かれ続けます。
リスクの許容度を考えるときは、現金や預金をどれくらい残すかもあわせて決めておくのが無難です。年齢別の考え方は年齢別の安全資産の割合を参考にしてください。
気をつけるべきこと
最後に、この記事の数字の限界を書いておきます。
| 注意点 | 内容 |
|---|---|
| 基準日 | 利回りと基準価額は2026年8月31日時点、制度の内容は2026年9月23日時点 |
| 実績は将来の保証ではない | 各運用会社が分配金実績は将来の水準を示唆も保証もしないと明記している |
| 減配と無配の可能性 | 分配金がゼロになる場合もあると資料に書かれている |
| 価格変動 | 基準価額の下落により元本を割り込むことがあると各資料に記載がある |
| コストの一部は事前に表示できない | 売買委託手数料や監査費用などは運用状況で変動する |
| 税制は変わる | 税率や課税方式の取り扱いは改正されることがある |
| 個別の助言ではない | どの商品をどれだけ持つかの判断は読者自身が行う必要がある |
特定の銘柄を推奨する意図はありません。ここで挙げたETFは、いま実際に支払われている分配金の水準を確かめるための材料として取り上げました。
よくある質問
配当金で月10万円もらうには元本はいくら必要ですか
2026年8月末の実績分配金利回り2.63パーセントで計算すると、税引前で年120万円を得るには4,563万円です。課税口座で手取り月10万円にする場合は5,726万円になります。利回りの前提を4パーセントに置けば3,000万円、5パーセントなら2,400万円ですが、これは実績より高い利回りを想定した金額です。
なぜ「高配当」なのに利回りが2.6パーセントほどしかないのですか
公表資料から2つの理由が読み取れます。1つは価格の上昇です。1489の基準価額(分配金再投資)の1年騰落率は47.0パーセントで、分配金より先に価格が上がると利回りの計算結果は下がります。もう1つは運用コストで、分配金は配当等収益から経費を控除した額を原則として全額分配する仕組みのため、指数の配当利回りより低くなります。
指数の予想配当利回りで計算してはいけないのですか
使ってはいけないわけではありませんが、性質が違うことを踏まえる必要があります。指数の予想配当利回りは構成銘柄の今期予想配当を加重平均した見込みの数字で、実績分配金利回りはすでに支払われた金額をもとにした数字です。1489では予想3.5パーセントと実績2.63パーセントの差が0.87ポイントあり、必要元本に1,134万円の違いが出ます。目標額を決めるときは実績側で見ておくと、あとで足りないことになりにくいです。
配当金は毎月受け取れますか
今回確認した3本のETFでは受け取れません。1489と1577は年4回、1478は年2回の決算です。金額も均等ではなく、1489では2025年10月の3,900円と2026年1月の800円で4.88倍の差がありました。年間120万円を12で割った月10万円は平均値であって、毎月の入金額ではありません。毎月の生活費に充てるなら、まとまって入った資金を数か月分に配分する管理が必要です。
NISAだけで月10万円の配当に届きますか
届きません。非課税保有限度額は1,800万円で、実績分配金利回り2.63パーセントを当てはめると非課税で受け取れる配当は年473,400円です。年120万円には足りないため、残りは課税口座で持つことになります。NISAを満額使ったうえで手取り年120万円をそろえる場合、合計の必要元本は5,267万円と計算できます。
NISAで買えば配当金は自動で非課税になりますか
なりません。日本証券業協会は、NISA口座で買い付けた上場株式の配当金等を非課税とするためには証券会社で受け取る株式数比例配分方式に変更する必要があると案内しています。登録配当金受領口座方式や配当金領収証方式を選んでいる場合は課税されます。手続は保有銘柄の配当基準日までに終えておく必要があります。
株式数比例配分方式を選ぶと他の口座にも影響しますか
します。日本証券業協会の案内では、証券会社で株式数比例配分方式を選択すると、同一の証券会社や他の証券会社の特定口座や一般口座で保有している全ての上場株式の配当金等についても自動的にこの方式が選択されるとされています。複数の証券会社を使っている場合は、全体の受取方法が切り替わる前提で考える必要があります。
株式数比例配分方式が選べないと言われました
証券保管振替機構のよくあるご質問では、選択できない主な原因として株主名簿管理人である信託銀行等に特別口座が開設されていることが挙げられています。この場合は特別口座を閉鎖した後に、あらためて株式数比例配分方式の利用を証券会社に申し出る必要があります。特別口座の開設先がわからない場合は、証券会社を通じて調査を依頼できるとされています。
配当金にかかる税金は何パーセントですか
国税庁の説明では、上場株式等の配当等は大口株主等が受けるものを除き15.315パーセント(他に地方税5パーセント)の税率で源泉徴収されます。金融庁の資料は合計20.315パーセントの内訳を所得税15パーセント、地方税5パーセント、復興特別所得税0.315パーセントと示しています。年120万円の配当なら243,780円が引かれ、手取りは956,220円です。
総合課税を選んだほうが有利になることはありますか
所得の水準によってはあり得ます。大口株主等以外が受け取る上場株式等の配当は、申告分離課税、総合課税、申告不要制度から選べます。総合課税を選ぶと配当控除が使え、課税総所得金額等が1,000万円以下の部分では剰余金の配当等が配当所得の10パーセント、証券投資信託の収益の分配金が5パーセント控除されます。ただし控除率は所得構成で変わり、住民税の課税方式も所得税で選んだ方式にそろう扱いです。有利不利の判定は税務署や税理士に確認してください。
NISA口座で損が出たら他の利益と相殺できますか
できません。金融庁の資料は、NISA口座から得られた損益を一般口座や特定口座と損益通算することは不可で、損失を翌年以降に繰越することも不可と明記しています。非課税の裏返しとして、損失を税金の計算に使えない点は押さえておく必要があります。
NISAの枠は売却したら戻りますか
戻りますが、タイミングと金額に条件があります。金融庁は、商品を売却した場合に翌年以降、売却した商品の簿価の分だけ非課税投資枠が復活して再利用が可能になると説明しています。復活するのは売却した年ではなく翌年以降で、金額は売却時の時価ではなく取得金額です。
市場平均を買うだけでは月10万円の配当に届きませんか
元本が相当必要になります。2026年8月のプライム市場の加重平均利回りは1.91パーセントで、この水準では税引前に年120万円を得るのに6,283万円かかります。単純平均の2.17パーセントでも5,530万円です。市場平均より高い配当を狙う商品が選ばれるのは、この差を縮めるためです。
市場平均利回りの3つの数字はどう違いますか
単純平均利回りは1銘柄ずつを同じ重みで平均した値、加重平均利回りは時価総額の大きい銘柄の影響が強く出る値、有配会社平均利回りは配当を出している会社だけを対象にした値です。公表資料には単純平均と加重平均は月中平均、有配会社平均は月末現在の数値と注記されており、3つは同じ日付の数字ではありません。
4,563万円に積立で届くには何年かかりますか
一定の利回りを置いた機械的な試算では、毎月10万円の積立で年3パーセントなら25年5か月、年5パーセントなら21年5か月、年7パーセントなら18年8か月です。毎月20万円に増やすと年5パーセントで13年5か月まで縮みます。相場は上下するので、この年数どおりに進むとは限りません。
外国株の配当でも同じ計算で良いですか
現地の税金が加わる点が違います。米国株のように配当の支払い時に外国所得税が源泉徴収される場合、国内の課税との二重課税が生じます。国税庁は外国税額控除の限度額を、その年分の所得税額に調整国外所得金額と所得総額の比を掛けた額と示しています。全額が戻るわけではないため、手取りの見込みは国内株より複雑になります。
減配されたらどうなりますか
受け取れる金額が減ります。運用会社の資料には、分配金は信託財産から生ずる配当等収益から経費を控除後に全額分配することを原則とするが分配金がゼロとなる場合もある、分配金実績は将来の分配金の水準を示唆も保証もしない、と明記されています。過去の分配金を固定収入のように扱わず、減った場合に家計がどこまで耐えられるかを先に決めておくのが安全です。
月10万円は生活費のどれくらいを賄えますか
世帯によって変わります。2025年の家計調査報告では、消費支出の1か月平均は二人以上の世帯が314,001円、単身世帯が173,042円でした。月10万円はそれぞれ31.8パーセント、57.8パーセントに相当します。65歳以上の無職世帯では、夫婦の世帯が月42,434円、単身の世帯が月29,980円の赤字で、月10万円はこの不足額の2.36倍と3.34倍にあたります。
ETFの信託報酬はどれくらい効きますか
公表されている率を足すと、1489が年0.3711パーセント、1577が年0.3712パーセント、1478が年0.2585パーセントです。4,563万円を保有した場合、1489と1577で年17万円前後、1478で年12万円ほどになります。売買委託手数料や監査費用などは運用状況で変動し事前に表示できないと各資料に書かれているため、実際の負担はこれより増えることがあります。
まとめ
配当金で月10万円を得るために必要な元本は、2026年8月末の実績分配金利回り2.63パーセントで計算すると税引前で4,563万円、課税口座で手取りを月10万円にそろえるなら5,726万円です。NISAの1,800万円を満額使っても5,267万円で、非課税の効果は1割弱にとどまります。
よく使われる利回り4パーセントで計算した3,000万円との差は1,500万円以上あります。この差は、指数の予想配当利回りと実際に支払われた分配金の差、そして基準価額が1年で40パーセント以上上がったことから生まれています。目標額を決めるときは、実績側の利回りで計算しておくほうが安全です。
そして、年間120万円は毎月10万円ではありません。年4回の決算でも8割前後が2回に集中します。仕事を辞めた後の家計に組み込むなら、入金の偏りを前提にした受け皿の設計と、減配が起きたときの許容度を先に決めておくことが必要です。生活費の水準そのものを見直す視点は年齢別の単身世帯の貯蓄額もあわせて確認してください。
出典
- 国税庁 No.1330 配当金を受け取ったとき(配当所得)
- 国税庁 No.1250 配当所得があるとき(配当控除)
- 国税庁 No.1240 居住者に係る外国税額控除
- 国税庁 確定申告書等作成コーナー 配当所得がある方の入力
- 金融庁 NISAを知る
- 金融庁 2024年からのNISA
- 金融庁 NISAを利用する皆さまへ
- 日本取引所グループ 株価平均・株式平均利回り
- 日本取引所グループ 株式平均利回り 月次データ
- 野村アセットマネジメント 1489 月次レポート
- 野村アセットマネジメント 1489 分配金実績
- 野村アセットマネジメント 1577 月次レポート
- ブラックロック 1478 ファンド概要
- 日本証券業協会 NISA口座における上場株式の配当金等受取方式に関する注意事項
- 証券保管振替機構 よくあるご質問
- 総務省統計局 家計調査報告 2025年 家計の概要
- 総務省統計局 家計調査報告 月・四半期・年
本記事は2026年9月23日時点の公表内容をもとに整理したものです。税制と制度は改正されることがあり、利回りと基準価額は日々変動します。投資判断と税務の判断は、最新の公表資料と専門家の確認のうえで行ってください。
自身で確認するのはハードルが高い方は、FPに相談するのもおすすめです。
しかも今ならAmazonギフト券と仙台牛がもらえちゃう「投資のコンシェルジュ」がおすすめです。
投資が学べるのにアマギフももらえる!最高ですね。
投資について詳しい方も詳しくない初心者さんでも新たな発見や学びがあるはずです。
もちろん無料なので一度検討してみてはいかがでしょうか。
\ Amazonギフト券最大6万円もらう/