※本記事はプローモーションが含まれています。
オルカンの評価額が1,000万円になったとき、「半分に下がっても大丈夫だろうか」「含み益があるうちに売るべきだろうか」と迷うことがあります。
評価額1,000万円が50%下落すれば、残る資産は500万円です。含み益が残るかどうかは取得額で変わりますが、現在の資産から500万円減る点は変わりません。含み益の大きさと、今後引き受ける値下がりリスクを分けることが、売却・保有を考える出発点です。
この記事では、取得額別の損益、下落後の回復に必要な上昇率、利益確定と買い直しの違いを独自に試算します。NISAと課税口座のルールも確認し、資産形成を続ける人と、近くお金を使う人それぞれの判断軸を整理します。
情報確認日は2026年9月13日。オルカンは「eMAXIS Slim 全世界株式(オール・カントリー)」を指します。50%下落は資金計画を点検するための仮定で、今後の相場予測ではありません。特に断りがない試算は、追加売買・分配金・税金・手数料を考慮していません。
オルカンが50%下落するとどうなる?取得額別に比較
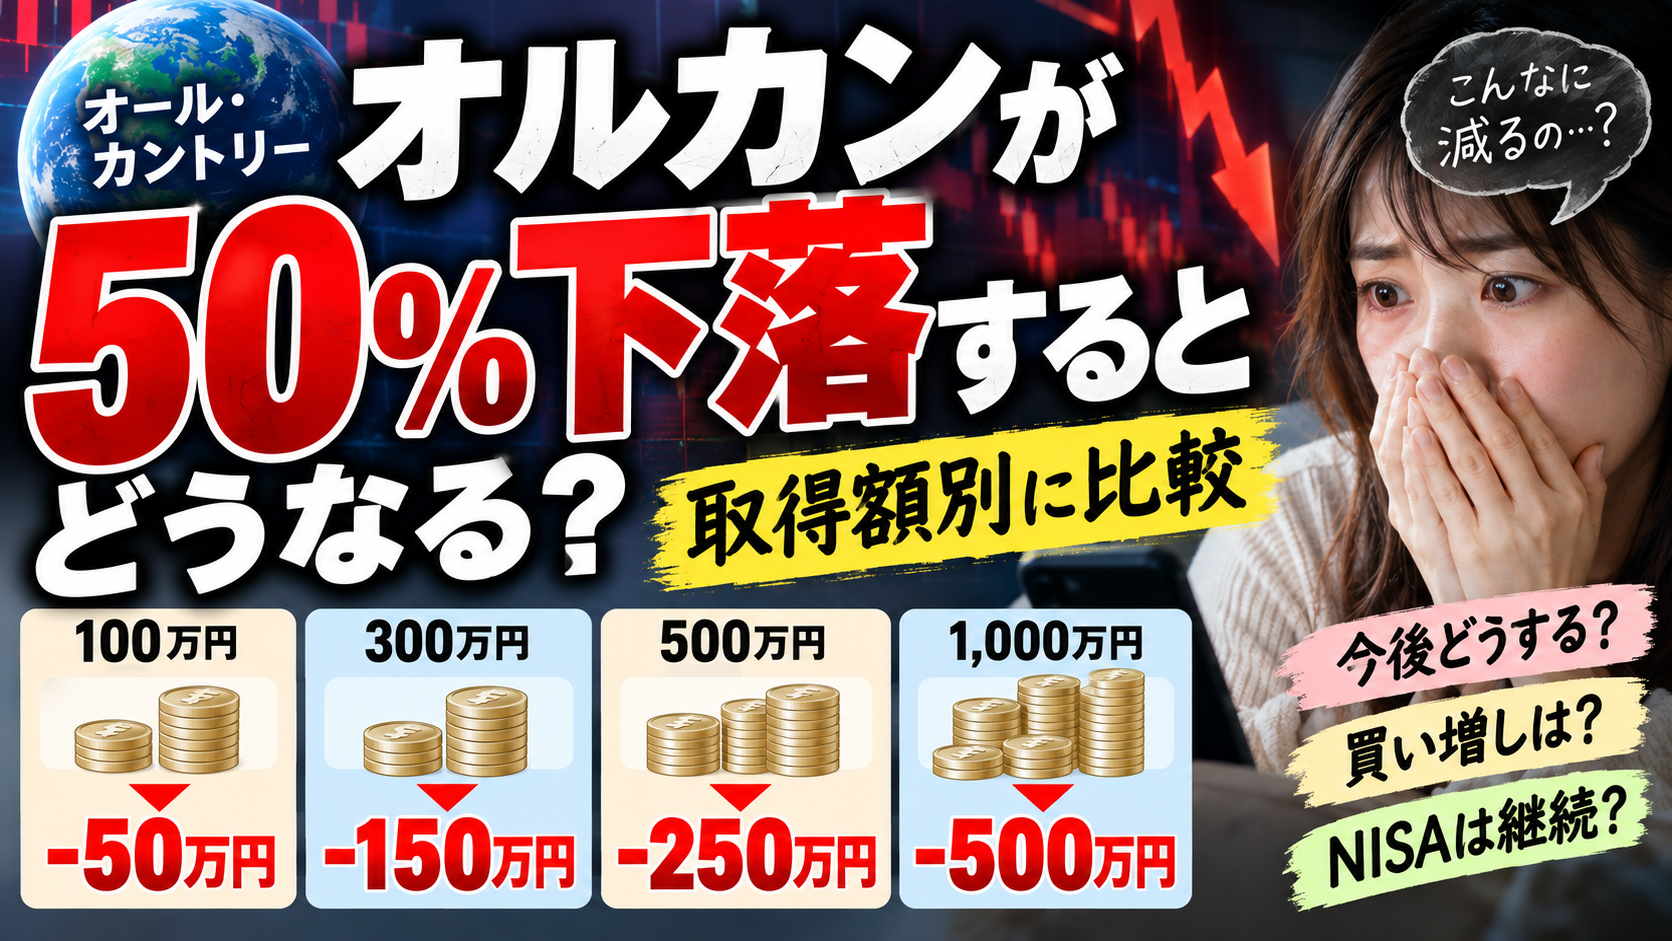
同じ評価額でも、買った時期や買い付けた金額が違えば、口座に表示される損益は異なります。まず、現在の評価額を1,000万円にそろえて比較しましょう。
| 保有分の取得額 | 下落前の含み損益 | 下落後の評価額 | 下落後の含み損益 |
|---|---|---|---|
| 400万円 | +600万円 | 500万円 | +100万円 |
| 500万円 | +500万円 | 500万円 | 0円 |
| 800万円 | +200万円 | 500万円 | -300万円 |
| 1,000万円 | 0円 | 500万円 | -500万円 |
計算は「下落後の評価額=現在の評価額×(1-下落率)」「含み損益=評価額-取得額」です。取得額400万円のケースでは含み益が100万円残り、取得額800万円のケースでは300万円の含み損になります。
ただし、全ケースで現在の評価額から減る金額は500万円です。含み益が残る人だけが、値下がりによる資産減少を免れるわけではありません。
「元本を割っていない」と「資産が減っていない」は別
400万円で取得した資産が1,000万円になり、その後500万円になった場合、取得時からの損益はプラスです。それでも、1,000万円で立てていた住宅購入や老後生活の計画は、500万円を前提に見直す必要が生じるかもしれません。
取得額は過去の投資結果や税金を考えるための数字です。現在の評価額は、これから使える資産や引き受けているリスクを考えるための数字です。両方を把握すると、口座の損益表示だけに判断を左右されにくくなります。
何%下がると含み益がなくなる?損益ゼロの境界
現在の評価額から何%下がると取得額と等しくなるかは、次の式で計算できます。
損益ゼロになる下落率=1-取得額÷現在の評価額
| 取得額 | 取得額に対する現在の利益率 | 損益ゼロになる下落率 |
|---|---|---|
| 400万円 | 150% | 60% |
| 500万円 | 100% | 50% |
| 800万円 | 25% | 20% |
| 1,000万円 | 0% | 0% |
「25%の含み益があるから25%下落しても大丈夫」とは限りません。800万円から1,000万円への上昇は25%ですが、1,000万円から800万円への下落は20%です。上昇率と下落率では、分母となる金額が違います。
同様に、取得額に対して50%の含み益がある資産は、現在の評価額から約33.3%下がると取得額に戻ります。「利益率」と「現在から下落できる幅」を同じ数字として扱わないようにしましょう。
積立中は取得額も変わる
表は、同じ保有分を追加売買せずに持ち続ける仮定です。積立を継続すると保有口数と取得額が増えるため、損益ゼロの境界も動きます。一部売却をした場合も、現在保有する分の取得額と、過去からの累計入金額を区別する必要があります。
国税庁は、同じ銘柄を複数回取得した場合の取得費について、総平均法に準ずる方法で求めることを説明しています。税務上の計算と、家計簿で管理する累計入金額を混同しないことが大切です。出典は国税庁「譲渡した株式等の取得費」です。
含み益は安心材料になるが、値下がりを防ぐ仕組みではない
購入時からプラスを維持していると、下落を受け止めやすいと感じる人はいるでしょう。ただし、その心理は人それぞれです。含み益が大きければ必ず冷静に保有できる、最近買った人ほど必ず狼狽売りする、と断定できるものではありません。
資金計画上は、含み益も現在の資産の一部です。「増えた分だから失っても問題ない」と考える前に、そのお金を将来の生活費や目標額に含めていないか確認しましょう。
| 見る数字 | 分かること | その数字だけでは分からないこと |
|---|---|---|
| 取得額 | 保有分を取得した金額 | 今後の下落額 |
| 含み損益 | 取得額と現在の評価額との差 | 将来使うお金を確保できるか |
| 現在の評価額 | いま市場リスクにさらされている金額の目安 | 実際の売却価格や税引後手取り |
| 使う時期・必要額 | いつまでに、いくら確保したいか | 相場がその時期までに回復するか |
保有を続けられる余裕は、含み益だけでなく、現金、収入、使うまでの期間、家計全体の資産配分で考える必要があります。
オルカンは全世界分散でも下落する?2026年の資料で確認
オルカンは、日本を含む先進国・新興国の株式へ投資し、MSCI オール・カントリー・ワールド・インデックスの配当込み・円換算ベースへの連動を目指す投資信託です。原則として為替ヘッジは行いません。商品設計は交付目論見書(三菱UFJ信託銀行掲載、2026年1月24日使用開始)で確認できます。
2026年8月31日基準の月次レポートでは、組入銘柄数は2,409、国・地域別の米国比率は62.8%でした。多数の銘柄へ分散していても、国別に同じ割合を持つ商品ではありません。出典は運用会社の公式ページから案内される月次レポートです。
株式への分散と、資産種類の分散は異なる
世界中の企業へ分散しても、世界的な株価下落から無縁になるわけではありません。株式を幅広く持つことと、現金・債券なども含めて資産を分けることは別の話です。
金融庁も、資産形成の基本として投資に元本割れの可能性があることや、長期・積立・分散の考え方を説明しています。分散はリスクを考える方法の一つですが、損失をなくす保証ではありません。出典は金融庁「資産形成の基本」です。
海外株価だけでなく為替も影響する
為替ヘッジを原則行わないため、海外資産の円換算額は為替の影響を受けます。外国株価の下落と円高が重なると、円ベースの評価額への影響が大きくなる場合があります。
仮に、ある外貨建て資産の現地価格が20%下がり、その外貨の円換算レートも10%下がったなら、円評価額は0.8×0.9=0.72となり、28%減る計算です。これは単一通貨の説明用の例で、日本株や複数通貨を含むオルカン全体の予測ではありません。
為替の影響は、円高とオルカン・NISAの関係を整理した記事も参考になります。
ファンドの運用実績と、設定前の指数データを区別する
オルカンの設定日は2018年10月31日です。それ以前の長期データを紹介するときは、実際のファンドの基準価額ではなく指数等のデータとして読む必要があります。設定日と運用期間は月次レポートで確認できます。
本記事の50%下落は、特定の過去の暴落を再現した数字ではありません。資産が大幅に減っても家計を維持できるかを試す仮定です。過去の下落率を比較する場合も、通貨、配当の扱い、測定期間をそろえる必要があります。
利益確定して同じオルカンを買い直すと何が変わる?
「含み益を一度確定させたい」と考える場合、売却後に現金で持つのか、すぐ同じ商品へ戻すのかを分けましょう。両者は、今後の値下がりリスクが大きく異なります。
同じ価格・同じ口数へ戻るなら、市場リスクは同じ
税金・費用がなく、同じ価格で同じ口数を買い戻せたと仮定します。取得額400万円、評価額1,000万円の保有分を売却すると、600万円の利益を実現し、買い直した保有分の取得額は1,000万円になります。
その後50%下落した場合、買い直した分には500万円の含み損が表示されます。しかし、過去に実現した600万円の利益と合わせれば、最初の400万円に対する累計損益は+100万円です。売却しなかった場合の最終評価額も500万円で、同じ仮定なら経済的な結果は一致します。
| 項目 | そのまま保有 | 売却して同額を買い直す |
|---|---|---|
| 買い直し時点の評価額 | 1,000万円 | 1,000万円 |
| 50%下落後の評価額 | 500万円 | 500万円 |
| 保有分の含み損益 | +100万円 | -500万円 |
| 途中で実現した利益 | 0円 | +600万円 |
| 最初の取得額からの累計損益 | +100万円 | +100万円 |
表示上の含み益がゼロになったこと自体で、過去の利益が消えるわけではありません。現在の保有分だけの損益と、売却済み分も含む累計損益を区別しましょう。
この表は仕組みを理解するための仮定です。実際の投資信託では注文時点で売買価格が確定しているとは限らず、受渡しや注文の間に相場が動きます。NISAには再投資の枠の制約もあります。
現金として確保するなら、株式への投資額は減る
売却代金を現金で保有する場合は、買い直す場合と違い、その金額は以後の株価下落の影響を直接受けなくなります。一方、株式が上昇しても、その部分は株式の上昇に参加しません。
近く使う資金を確保する売却は、損益表示を変えるための売買とは目的が異なります。「利益確定はすべて不要」「利益が出たら必ず売る」と一律に決めず、売却後のお金の用途まで考えることが大切です。
課税口座では売却額全体ではなく、利益に税金がかかる
国税庁は、公募投資信託を含む上場株式等の譲渡益について、売却金額から取得費や手数料等を差し引いて計算すると説明しています。2026年の一般的な税率は所得税・復興特別所得税・住民税を合わせて20.315%です。出典は国税庁「株式・配当・利子と税」です。
取得額400万円、売却額1,000万円の例で、手数料がなく、損益通算等もしない場合を計算すると次のとおりです。
| 項目 | 計算・金額 |
|---|---|
| 売却額 | 1,000万円 |
| 取得額 | 400万円 |
| 譲渡益 | 600万円 |
| 税額 | 600万円×20.315%=121万8,900円 |
| 税相当額を差し引いた資金 | 878万1,100円 |
「売ると1,000万円全体の約2割が引かれる」という計算ではありません。課税される利益の大きさで、売却額に対する税負担の割合は変わります。
売却代金から税相当額を確保して買い直すなら、この例の再投資可能額は約878万円です。保有継続なら、その時点の利益確定に伴う課税は先送りされます。ただし、継続保有でも将来売れば課税され得るため、現在の税額だけで生涯の損得を確定することはできません。
課税口座の譲渡損失には一定条件の損益通算・繰越控除があります。実際の税額は他の取引や申告状況でも変わります。出典は国税庁の譲渡損失の取り扱いです。
NISAのオルカンを売って買い直すときの注意点
非課税でも、売却した年の枠がその場で戻るわけではない
2024年からのNISAは、年間投資枠がつみたて投資枠120万円、成長投資枠240万円の合計360万円です。非課税保有限度額は取得額で管理され、売却した分の取得額に相当する枠は翌年以降に再利用できます。出典は金融庁「NISAを知る」です。
たとえば、新NISAで取得額400万円、評価額1,000万円になった保有分を全部売却した場合、翌年以降に再利用できる総枠は400万円分です。売却額1,000万円分ではなく、その年の年間投資枠が1,000万円増えるわけでもありません。
したがって、1,000万円を売って、その全額を同じ年にNISAで買い直すことは年間投資枠の上限からできません。先ほどの「同額・同口数を買い直す」計算は、この制度上の制約を取り除いた説明用の仮定です。
2023年までの旧NISAは別に確認する
旧NISAの保有分は、新NISAの枠の外で管理されます。金融庁は、旧制度の一般NISA・つみたてNISAはそれぞれの非課税期間で保有できること、新NISAへのロールオーバーはできないことを説明しています。出典は金融庁のNISAに関する質問集です。
「NISA」という表示だけで判断せず、旧制度か新制度か、取得年はいつか、今年の未使用枠はいくらかを確認しましょう。売却前の判断手順は、NISAの売却と制度上の注意点を整理した記事でも扱っています。
50%下落した資産が戻るには、50%上昇では足りない
1,000万円が500万円になった後、50%上がっても750万円です。1,000万円に戻るには100%の上昇が必要です。下落率だけでなく、回復に必要な率も確認しておきましょう。
| 下落率 | 1,000万円の下落後評価額 | 元に戻るための上昇率 |
|---|---|---|
| 10% | 900万円 | 約11.1% |
| 20% | 800万円 | 25% |
| 30% | 700万円 | 約42.9% |
| 40% | 600万円 | 約66.7% |
| 50% | 500万円 | 100% |
計算式は「必要な上昇率=1÷(1-下落率)-1」です。追加投資をせず、同じ保有分の評価額が戻る場合の計算です。
仮に500万円が毎年一定の5%で増えるなら、1,000万円に戻るまで約14.2年、7%なら約10.2年という計算になります。しかし、現実のリターンは一定ではなく、これは回復期間の予測ではありません。回復を待てる期間と、支払いを待てる期間は一致しないことがあります。
売るか持ち続けるかは、使う時期と家計全体で判断する
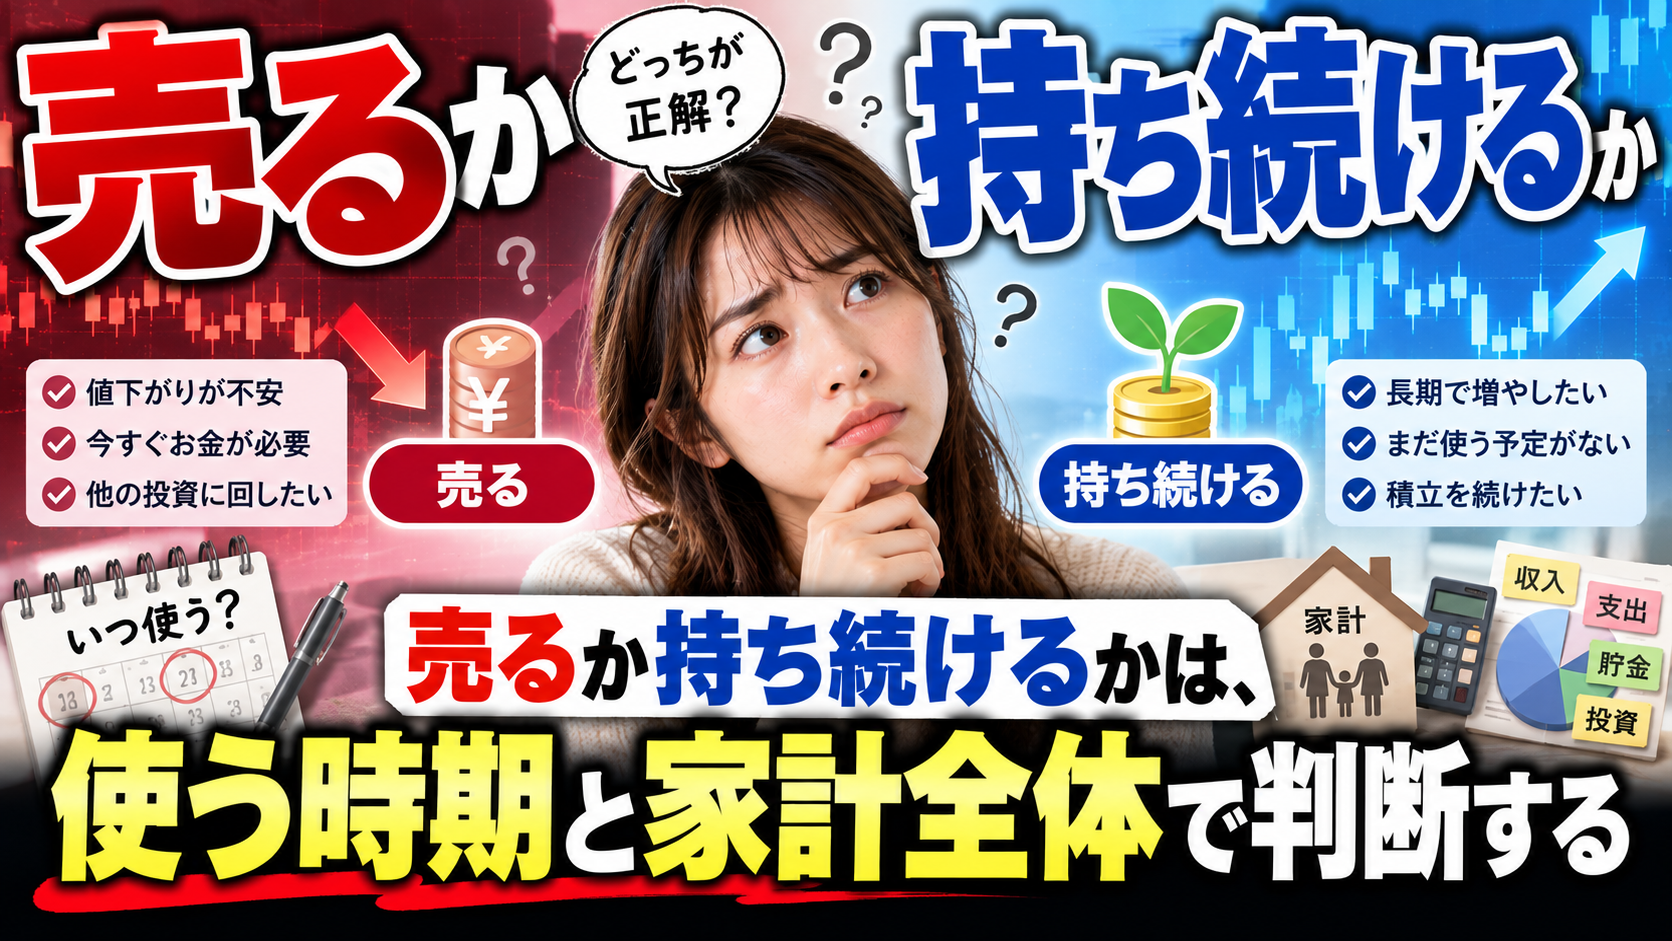
資産形成中で、使う予定が遠い場合
生活資金を別に確保し、保有割合が自分の許容範囲に収まっているなら、短期の値動きだけを理由に売買する必要性は低くなると考えられます。ただし、「長期なら必ず増える」という保証ではありません。
積立を続ける場合も、毎月の生活費を圧迫していないかを点検しましょう。積立は購入時期を分ける方法で、すでに保有している資産の値下がりを防ぐ方法ではありません。
高値での投資開始や積立・一括の考え方は、最高値圏での投資と積立を検討する記事も参考になります。投資対象が違っても、使う時期から投資額を考える視点は共通します。
数年以内に使う予定がある場合
教育費、住宅購入、退職直後の生活費など、必要な金額と時期が決まっている場合は、その資金まで株式の回復待ちにしない設計を検討できます。必要額を段階的に現金化するなど、用途に沿った売却には合理的な目的があります。
含み益が残っていても、使う日に資金が足りなければ計画に支障が出ます。逆に、生活費とは切り離した余裕資金なら、同じ下落率でも家計への影響は異なります。
株式の割合が増えすぎた場合
保有資産が値上がりすると、当初予定した株式比率を超えることがあります。この場合は相場の天井を当てるためではなく、予定した資産配分へ戻すために売却や積立先の変更を検討します。
例えば、オルカン1,000万円と現金1,000万円を持つ場合、オルカンが50%下がって現金が変わらなければ、合計資産は2,000万円から1,500万円へ25%減少します。オルカン1,000万円だけを持つ場合の50%減少とは、家計全体への影響が違います。
| 資産全体に占める株式の割合 | 資産全体の下落率 |
|---|---|
| 100% | 50% |
| 80% | 40% |
| 60% | 30% |
| 50% | 25% |
| 40% | 20% |
株式以外を値動きのない現金とし、途中の売買・税金・利息を考慮しない仮定です。債券や金などを現金と同じく値動きゼロとして扱うことはできません。特定の配分を推奨する表ではなく、自分の配分を点検するためのものです。
資産が増えた後の取り崩しや配分の考え方は、資産形成後の運用・使い方を整理した記事も参考になります。
オルカンの下落に備えて今確認したい5項目
相場の動きを予想する前に、自分の数字を埋めてみましょう。以下は本記事で提案する確認項目です。
| 確認項目 | 書き出す内容 |
|---|---|
| 現在の評価額 | 取得額ではなく、いま何円を投資しているか |
| 50%下落した場合の資産 | 投資部分だけでなく、現金等と合わせた残額 |
| 使う時期と必要額 | 近い支出と、長期で運用できる資金を区別 |
| 口座区分 | 課税口座、新NISA、旧NISAの内訳 |
| 見直す条件 | 収入減、支出予定の変化、株式比率の上昇など |
「含み益が何%になったら売る」という基準だけでは、家計の変化を拾えないことがあります。お金を使う目的や期間が変わったときに見直せるよう、保有理由も記録しておくと判断を振り返りやすくなります。
セミリタイアを目標にしている場合は、必要資産・取り崩しと暴落を試算した記事も合わせて確認してください。目標額に到達した瞬間の評価額だけでなく、その後の生活費をどう確保するかが重要です。
よくある質問
オルカンが1,000万円から500万円になっても、元本割れしない人はいますか?
保有分の取得額が500万円以下なら、税金・費用等を除いた取得額との比較では元本割れしていません。ただし、現在の資産から500万円減った点は同じです。
含み益があるなら、生活防衛資金は少なくてもよいですか?
含み益は値動きする資産の一部です。急な支出に備える現金とは性質が異なります。収入の安定性や家族構成、支出予定に応じて現金を別に考えましょう。
含み益50%なら、50%の下落に耐えられますか?
取得額との損益がゼロになる境界という意味では、約33.3%の下落です。上昇率と下落率の分母が異なります。
長く保有すれば必ず含み益ができますか?
保証はありません。長期投資は運用方法の一つですが、購入時期や将来の相場、費用等で結果は変わります。過去の上昇を将来の確約として扱わないようにしましょう。
含み益が出たら利益確定すべきですか?
含み益だけでは判断できません。必要な資金の確保や資産配分の調整なら売却を検討でき、目的も保有割合も変わらなければ保有継続を検討できます。
売却してすぐ買い直すと、これまでの利益が消えますか?
実現した利益まで消えるわけではありません。現在の保有分の取得額や損益表示が変わります。経済的な差を考えるときは、税金・費用・価格差・口座の制約も含めて比べます。
特定口座では売却金額の20.315%が課税されますか?
原則として課税対象は売却額全体ではなく、取得費や手数料等を差し引いた譲渡益です。実際の税額は損益通算等の適用によっても変わります。
NISAなら1,000万円を売って、その年に全部買い直せますか?
同じ年のNISAで全額を買い直すことは、年間投資枠の上限からできません。売却による総枠の再利用は翌年以降で、金額も売却した保有分の取得額ベースです。
積立を続ければ、50%下落しても損をしませんか?
積立にも損失の可能性があります。安い価格で買える局面があっても、保有分は値下がりします。無理なく続けられる積立額と、必要な現金を確認してください。
50%下落した後、いつ元に戻りますか?
回復時期は分かりません。追加投資なしで元の評価額へ戻るには100%の上昇が必要ですが、必要な上昇率から回復日を特定することはできません。
今回の記事は、近いうちに暴落するという意味ですか?
違います。50%下落は資金計画を点検する仮定です。相場の方向を断定せず、下落した場合にも使う予定のお金を確保できるかを考えるために用いています。
まとめ|含み益の色ではなく、下落後の資産で判断する
オルカンの評価額が同じでも、取得額が違えば含み損益の表示は変わります。しかし、1,000万円が50%下落したときに減る金額は、いずれも500万円です。含み益が残ることと、資産が減らないことを分けて考えましょう。
売却・買い直しでは、損益表示に加えて税金とNISAの枠を確認する必要があります。使うお金を確保するための売却と、同じ商品へすぐ戻す売買も、目的が異なります。
判断の中心に置きたいのは、使う時期、必要額、家計全体の資産配分です。含み益の大小だけで売買を決めず、下落後の残額でも生活と将来計画を維持できるかを確認してください。
自身で確認するのはハードルが高い方は、FPに相談するのもおすすめです。
しかも今ならAmazonギフト券と仙台牛がもらえちゃう「投資のコンシェルジュ」がおすすめです。
投資が学べるのにアマギフももらえる!最高ですね。
投資について詳しい方も詳しくない初心者さんでも新たな発見や学びがあるはずです。
もちろん無料なので一度検討してみてはいかがでしょうか。
\ Amazonギフト券最大6万円もらう/