※本記事はプロモーションが含まれています。
仕事を一度離れて、生き方や働き方を見つめ直す「キャリアブレイク」が注目されています。気になるのはお金です。何か月休めるのか、失業保険はもらえるのか、健康保険や年金の保険料はいくらかかるのか。休む前に知っておかないと、思った以上に貯金が減ってしまいます。
この記事では、雇用保険、健康保険、国民年金、住民税の最新ルールを厚生労働省や日本年金機構、協会けんぽ、自治体の資料で確認し、単身の会社員が1年休んだ場合に必要なお金を試算しました。制度の数字は2026年度のもので、内容は2026年9月27日時点の公開情報に基づいています。
先に結論、6つの疑問への答え
| 疑問 | 答え |
|---|---|
| 1年休むといくら必要か | この記事のモデル(東京都新宿区在住の単身、前年の給与収入4,200,000円)では、生活費と国民年金、国民健康保険で2,622,059円。失業保険を受け取れた場合は2,054,429円。住民税は別にかかる |
| 休んでいる間も失業保険はもらえるか | 休養している間はもらえない。受け取れるのは、就職しようとする積極的な意思があり、すぐ働ける「失業の状態」にあるとき |
| 自己都合で辞めるとすぐもらえないか | 2025年4月1日以降の離職は、待期7日のあと原則1か月の給付制限がある。5年間で3回以上の自己都合離職なら3か月 |
| 健康保険はどうなるか | 任意継続、国民健康保険、家族の扶養の3つから選ぶ。どれが安いかは人によって違い、モデルでは国民健康保険のほうが年32,365円安い |
| 年金は払わないといけないか | 国民年金の保険料は月17,920円(2026年度)。失業による特例免除があるが、免除した期間は将来の年金が減る |
| 辞めずに休む方法はあるか | 体調が理由なら在職中の傷病手当金、学び直しなら2025年10月に始まった教育訓練休暇給付金がある。どちらも条件がある |
キャリアブレイクのお金は「生活費」だけでは足りません。会社員のときは給料から天引きされていた保険料や税金を、自分で払う必要があるからです。反対に、条件を満たせば受け取れる給付もあります。順番に見ていきます。
キャリアブレイクとは、3つの休み方の違い
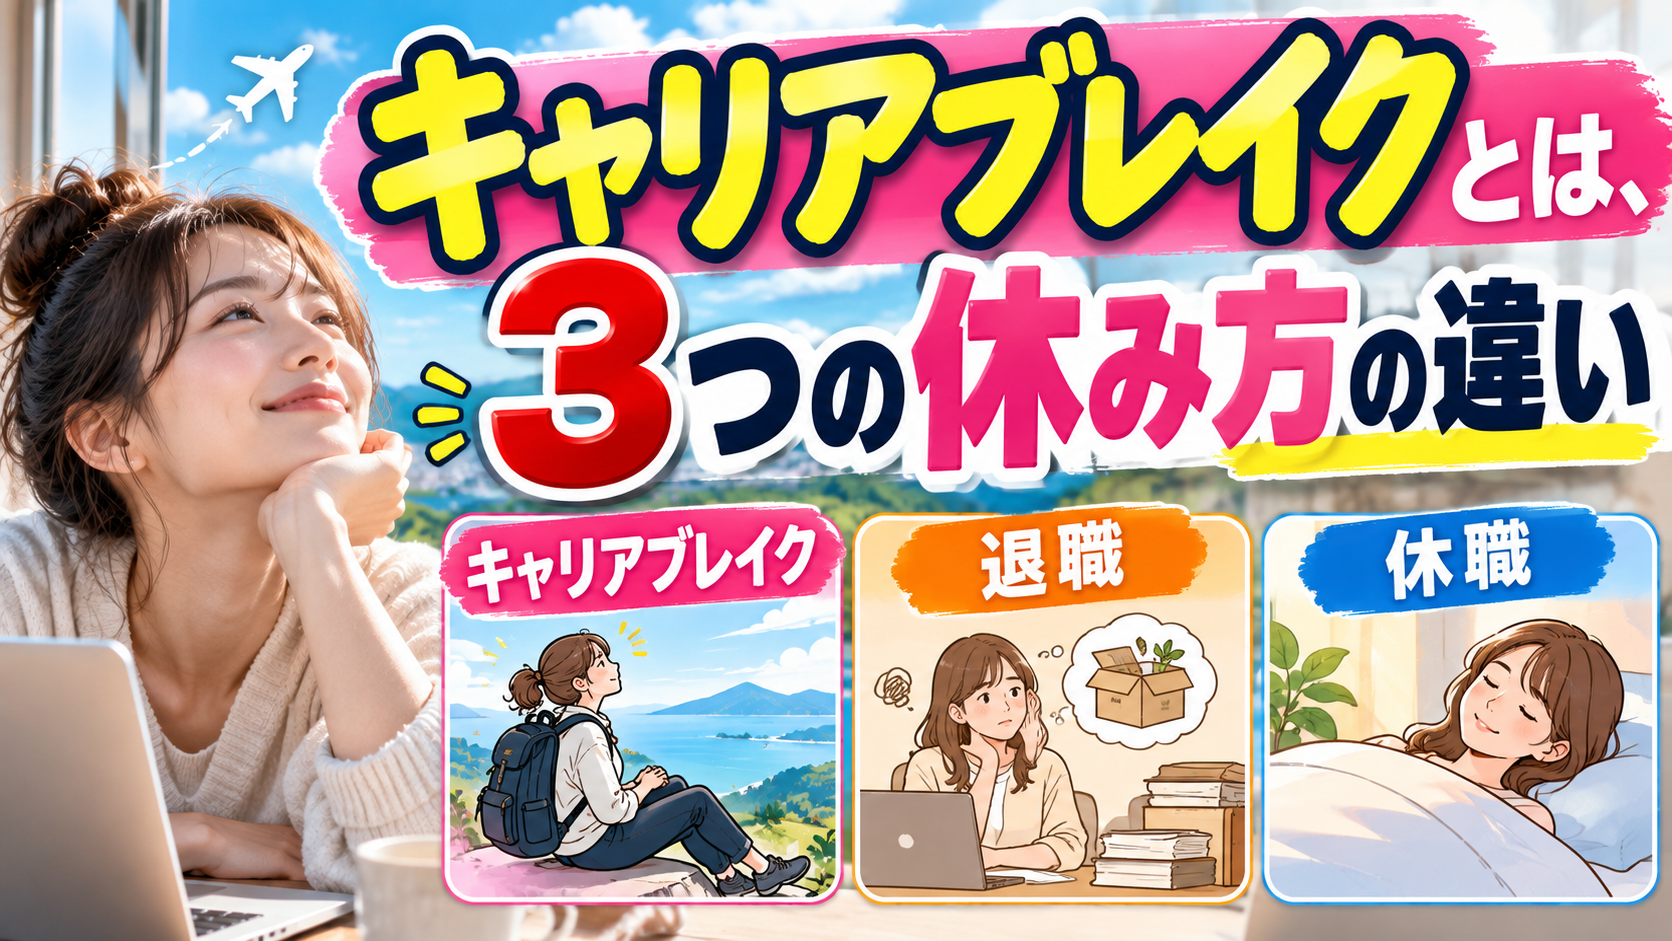
キャリアブレイクは、休暇や休職、離職を通じて、それまでの仕事の役割から一時的に離れる期間を指す言葉です。法律上の制度名ではないため、どの休み方を選ぶかで、収入や保険の扱いがまったく変わります。
| 休み方 | 給料 | 健康保険と年金 | 使える可能性がある給付 |
|---|---|---|---|
| 離職(退職して休む) | なくなる | 自分で国民健康保険や任意継続、国民年金に入る | 雇用保険の基本手当(求職している期間) |
| 休職(会社の制度で休む) | 多くは無給 | 会社の健康保険と厚生年金に残る | 病気やけがなら傷病手当金 |
| 長期休暇(学び直しなどの無給休暇) | 無給 | 会社の健康保険と厚生年金に残る | 条件を満たせば教育訓練休暇給付金 |
会社に籍を残す休み方は、復帰先が決まっている安心感があります。一方で、休職や長期休暇は会社に制度があることが前提です。まずは就業規則で、休職や自己啓発のための休暇の制度があるかを確認するのが出発点になります。
「35人に1人が経験」はどこから来た数字か
キャリアブレイクについて「厚生労働省の調査で35人に1人が経験したと回答」と紹介されることがありますが、正確ではありません。この数字は、一般社団法人キャリアブレイク研究所が2025年に公表したキャリアブレイク白書で示したもので、厚生労働省の「労働者調査」(2020年)と「令和2年転職者実態調査」のデータから、常用労働者35人のうち1人が1か月以上のキャリアブレイクを経験していると推計した値です。厚生労働省が「キャリアブレイク」という言葉で調査したわけではありません。35人に1人は、割合にすると約2.86%です。
推計のもとになった厚生労働省の令和2年転職者実態調査には、転職者が前の勤め先を辞めてから次に就職するまでの期間が載っています。
| 離職期間 | 割合 |
|---|---|
| 離職期間なし | 26.1% |
| 1か月未満 | 27.6% |
| 1か月以上2か月未満 | 13.3% |
| 2か月以上4か月未満 | 12.9% |
| 4か月以上6か月未満 | 4.6% |
| 6か月以上8か月未満 | 3.5% |
| 8か月以上10か月未満 | 1.7% |
| 10か月以上 | 5.5% |
| 不明 | 4.8% |
1か月以上の離職期間があった転職者は合わせて41.5%、4か月以上は15.3%、6か月以上は10.7%です。半年や1年といった長めの離職は、転職者の中でも1割ほどにとどまります。なお、厚生労働省は2026年9月25日に令和7年転職者実態調査の結果を公表しました。2026年9月27日時点で公表されている概況の範囲では、離職期間の表は載っていません。この調査では、転職者の81.3%が前の勤め先を「自己都合」で辞めています。
同じ白書では、キャリアブレイクを始めた時点の貯金額は「500万円以上」が31.2%、「200万円〜500万円」が19.3%、「50万〜200万円」が26.4%でした。200万円以上の人が合わせて50.5%です。きっかけは「心身の不調」が58.5%で最も多く、期間中の収入源は半数以上が失業手当や公的資金と答えています。回答者は311人で、民間団体の調査である点に注意してください。
休んでいる間に出ていくお金と入るお金
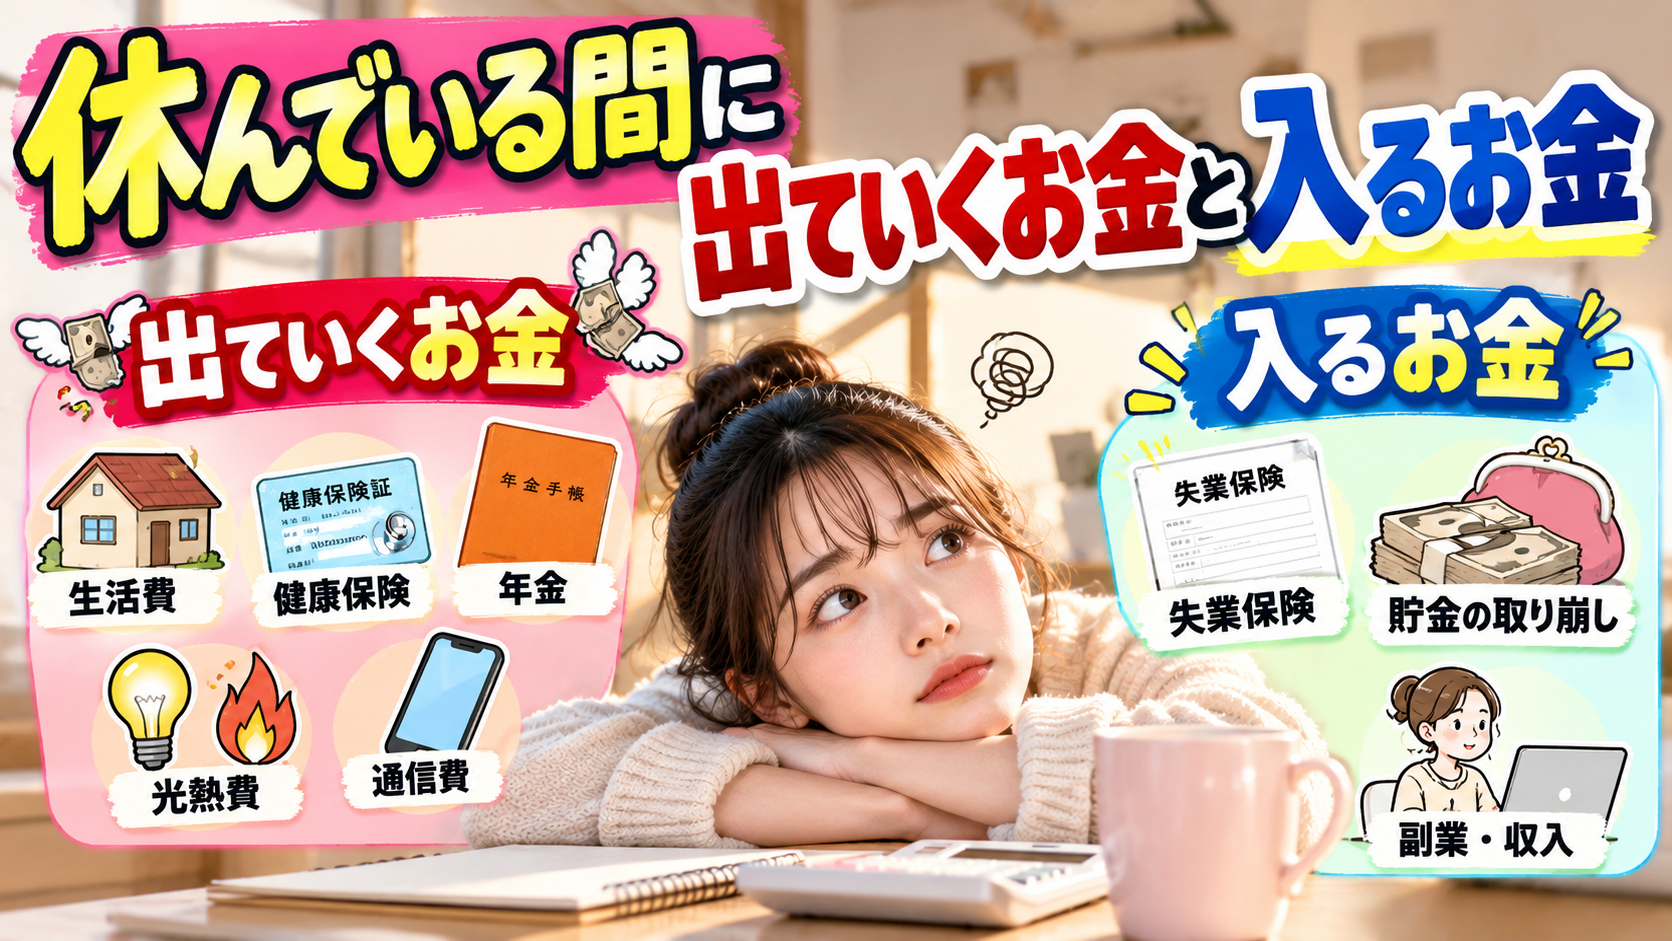
離職してキャリアブレイクに入る場合、お金の流れは次のように整理できます。
| 区分 | 項目 | 決まり方 |
|---|---|---|
| 出ていく | 生活費 | 住まいや家族構成しだい |
| 出ていく | 健康保険料 | 任意継続は退職時の標準報酬月額、国民健康保険は前年の所得 |
| 出ていく | 国民年金保険料 | 定額で月17,920円(2026年度) |
| 出ていく | 住民税 | 前年の所得で決まり、辞めた翌年も払う |
| 入る | 雇用保険の基本手当 | 求職している期間だけ。離職前の賃金と年齢、加入期間で決まる |
| 入る | 所得税の還付 | 年の途中で辞めて年末調整を受けていない場合、確定申告で戻ることがある |
注意したいのは、健康保険料と住民税がどちらも「前年の収入」をもとに決まる点です。収入がなくなった年でも、働いていた年の所得に応じた金額を払うことになります。
生活費の目安は家計調査で確認する
生活費は人によって大きく違いますが、目安として総務省の家計調査 2025年平均を見ると、次のとおりです。
| 世帯 | 1か月平均 | 1年分に換算 |
|---|---|---|
| 単身世帯(平均年齢58.6歳) | 173,042円 | 2,076,504円 |
| 二人以上の世帯(平均2.87人、世帯主の平均年齢60.7歳) | 314,001円 | 3,768,012円 |
家計調査の消費支出には、税金や社会保険料は入っていません。キャリアブレイク中は、この生活費に保険料と税金を上乗せして考える必要があります。また単身世帯の平均年齢は58.6歳なので、若い単身者は住居費や食費の実態に合わせて、自分の家計簿の数字に置き換えてください。
健康保険は3つから選ぶ、モデルでは国保が安い
会社を辞めると、会社の健康保険の資格はなくなります。協会けんぽの任意継続の案内によると、退職後の健康保険は、協会けんぽの任意継続、国民健康保険、家族の健康保険の被扶養者の3つから選びます。
| 加入先 | 条件と期限 | 保険料 |
|---|---|---|
| 任意継続 | 退職日までに継続して2か月以上加入。退職日の翌日から20日以内に申し出る。加入期間は2年間 | 退職時の標準報酬月額に保険料率をかけた全額を自己負担。標準報酬月額の上限は32万円(2026年度) |
| 国民健康保険 | 職場の健康保険をやめてから14日以内に市区町村へ届け出る | 世帯の人数や前年の所得で決まる。市区町村ごとに違う |
| 家族の健康保険の被扶養者 | 家族が入っている健康保険の扶養の条件を満たす | 保険料の負担なし |
任意継続の保険料は、退職時の標準報酬月額に、住んでいる都道府県の健康保険料率と子ども・子育て支援金率をかけて計算します。協会けんぽ東京支部の2026年度の保険料額表では、健康保険料率は9.85%、子ども・子育て支援金率は0.23%(2026年4月分から)、40歳から64歳は介護保険料率1.62%が加わります。上限の32万円は、協会けんぽの2026年度の任意継続の上限に関するお知らせで示されています。東京で上限の32万円を当てはめると、任意継続の保険料は40歳未満で月32,256円、40歳から64歳で月37,440円が最大です。
国民健康保険料は市区町村で違います。例として新宿区の2026年度の保険料率で計算します。40歳未満の1人世帯なら、均等割は医療分47,600円、支援金分17,600円、子ども・子育て支援金分1,873円の合計67,073円、所得割は前年の総所得金額等から基礎控除43万円を引いた算定基礎額の10.58%です。
| 項目 | 任意継続(東京支部) | 国民健康保険(新宿区) |
|---|---|---|
| 計算のもと | 標準報酬月額30万円×10.08% | 給与所得2,920,000円から43万円を引いた2,490,000円 |
| 40歳未満の保険料 | 月30,240円、年362,880円 | 年330,515円(月あたり27,543円) |
| 40歳から64歳の保険料 | 月35,100円 | 年408,822円 |
| 2年目 | 原則同じ額 | 休んだ年の所得で計算し直す |
このモデルでは、40歳未満なら国民健康保険のほうが年32,365円安くなります。ただし、前年の所得が高い人や扶養家族がいる人、住んでいる市区町村によっては任意継続のほうが安くなる場合もあります。「任意継続のほうが必ず安い」「国民健康保険のほうが必ず安い」とは言えないので、市区町村の窓口や早見表で金額を出してから選びます。
国民健康保険は、休んだ年の所得が少なければ翌年度の保険料が下がります。任意継続は本人の申し出で資格を喪失できるので、1年目は安いほう、2年目は所得が減った後の国民健康保険と比べ直す、という考え方もできます。なお、解雇や雇止めなどで離職した人が対象の非自発的失業者の国民健康保険料の軽減は、前年の給与所得を100分の30として計算する制度ですが、雇用保険の特定受給資格者または特定理由離職者と認められた人に限られ、正当な理由のない自己都合退職は対象外です。
国民年金は月17,920円、免除すると将来の年金が減る
会社を辞めて次の会社に入らない期間は、国民年金の第1号被保険者になります。日本年金機構の退職したときの国民年金の手続きによると、配偶者の扶養に入る場合は第3号被保険者の手続きになります。加入の手続きの提出期限は退職日の翌日から14日以内です。
国民年金保険料は2026年度で月17,920円、1年で215,040円、半年で107,520円です。払うのが難しい場合は、免除・納付猶予制度を申請できます。失業した場合は、失業した本人の前年所得にかかわらず審査される「失業等による特例免除」があり、離職票や雇用保険受給資格者証のコピーなどを添えて申請します。
| 1年間の扱い | その年に払う額 | 将来の老齢基礎年金への影響 |
|---|---|---|
| 全額納付 | 215,040円 | 減らない |
| 全額免除 | 0円 | 年金額に2分の1が反映され、年約10,591円少なくなる |
| 未納のまま | 0円 | 年金額に反映されず、年約21,183円少なくなる。障害年金などを受けられないおそれもある |
免除を受けた期間の保険料は、10年以内なら追納して年金額を満額に近づけられます。キャリアブレイク中は免除でしのぎ、復職後に追納するという使い方ができます。一方、何も手続きをしない未納は、年金額が減るだけでなく、障害や死亡のときの給付を受けられなくなるおそれがあるので避けます。
住民税は辞めた翌年も払う、所得税は戻ることがある
総務省の個人住民税の説明によると、住民税は前年の1月から12月までの所得にかかり、所得割は10%、均等割は4,000円で、このほか森林環境税1,000円があわせて徴収されます。働いていた年の所得にかかるので、休んでいる年にも請求が届きます。
| 退職した時期 | 残りの住民税の払い方 |
|---|---|
| 6月1日から12月31日 | 自分で納める普通徴収に切り替わる。本人が申し出れば、最後の給料や退職金から一括で差し引くこともできる |
| 1月1日から4月30日 | 5月31日までに支払われる給料や退職金が残りの税額を超える場合、申し出がなくても一括で差し引かれる |
| 5月 | 最終月分として給料から差し引かれる |
この表は東京都主税局の特別徴収にかかる手続きによるものです。自分の住民税の年額は、会社を通じて受け取る特別徴収税額の決定通知書で確認できます。この記事のモデルの試算には住民税を入れていないので、通知書の残りの金額を必要額に足してください。
所得税は反対に、戻ってくる場合があります。国税庁の中途退職で年末調整を受けていないときの説明では、年の途中で退職したまま再就職しないと年末調整を受けられず、納め過ぎになっていることがあります。その場合は翌年に確定申告をすれば還付を受けられ、申告は翌年1月1日から5年間できます。確定申告のしかたは会社員でも確定申告でお得になる人の条件でも解説しています。

失業保険は「休んでいる間」はもらえない
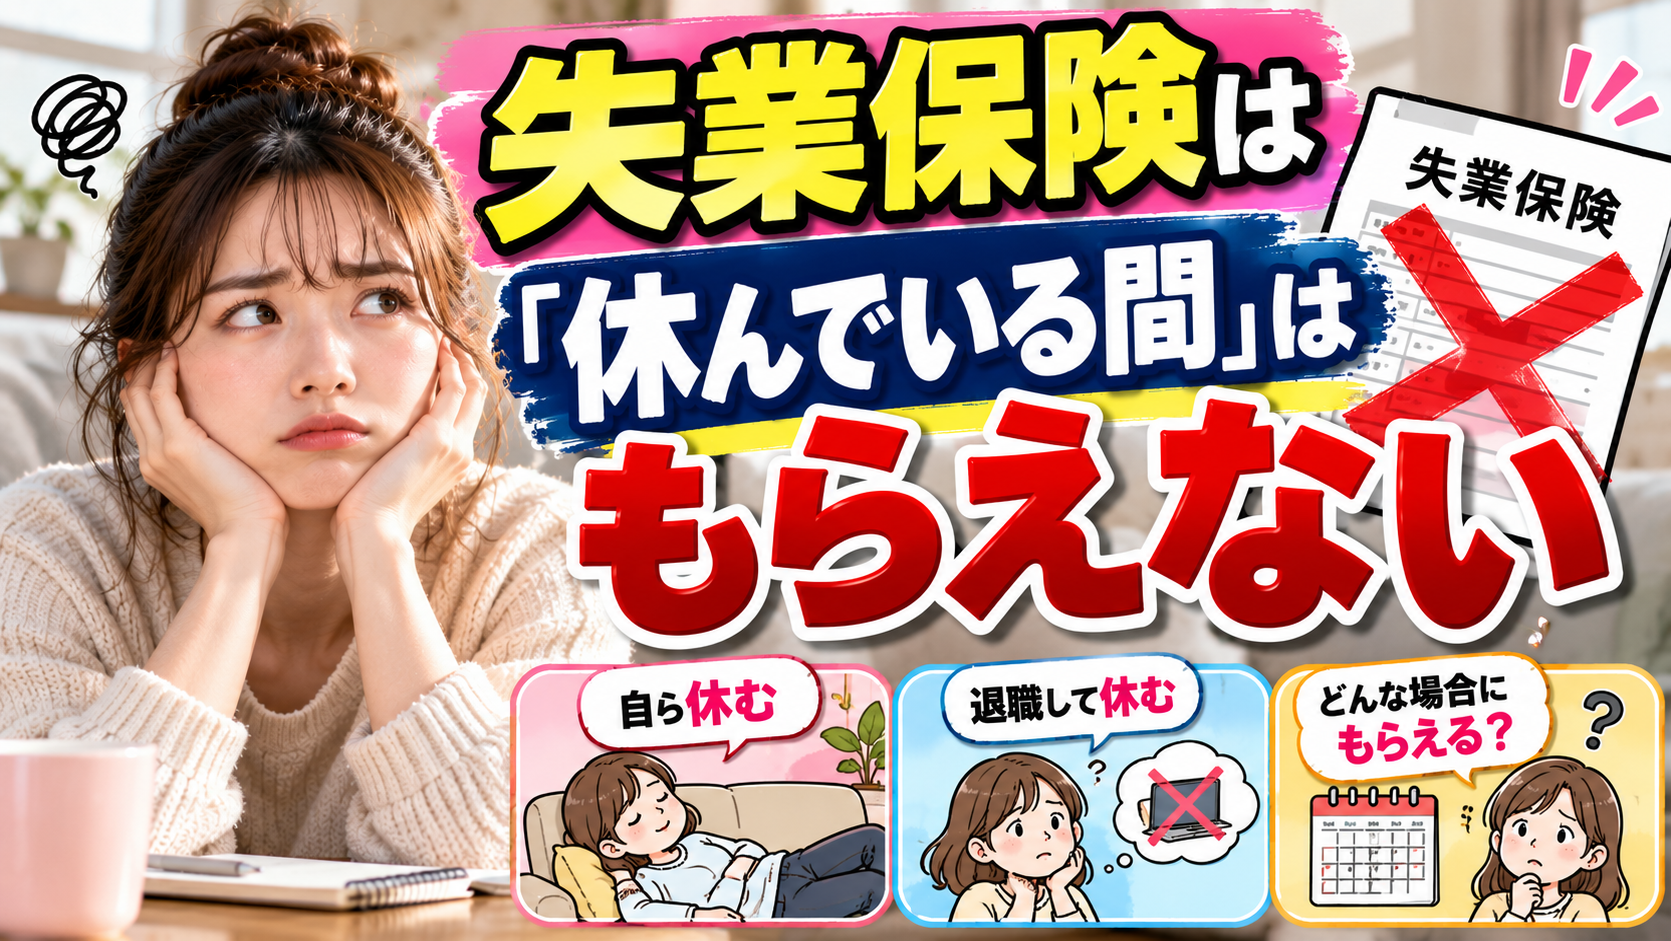
キャリアブレイクで最も誤解されやすいのが、雇用保険の基本手当(いわゆる失業保険)です。ハローワークの基本手当についての説明では、支給されるのは、ハローワークで求職の申し込みをし、就職しようとする積極的な意思といつでも就職できる能力があるのに職業に就けない「失業の状態」にあるときです。定年などで退職してしばらく休養しようと思っているときは受けられない、と明記されています。つまり「休んでいる間も失業保険がもらえる」わけではなく、休養の期間が終わって仕事を探し始めてからが対象です。
| 項目 | 内容 |
|---|---|
| 受給資格 | 離職の日以前2年間に、被保険者期間が通算12か月以上 |
| 待期 | 離職票を出して求職を申し込んでから、失業している日が7日 |
| 給付制限 | 2025年4月1日以降の離職は原則1か月。5年間で3回以上の自己都合離職は3か月。自ら教育訓練を受けた場合は解除される |
| 所定給付日数 | 被保険者期間10年未満は90日、10年以上20年未満は120日、20年以上は150日 |
| 受給期間 | 離職の日の翌日から1年間。受給期間を過ぎると、給付日数が残っていても支給されません |
| 受給期間延長 | 病気、けが、妊娠、出産、育児などで30日以上働けないときは、その日数分延長できる(最長3年) |
給付制限の短縮は、厚生労働省の令和6年雇用保険制度改正の資料で、待期と受給期間の扱いは求職者給付の受給手続きの案内で確認できます。給付日数は基本手当の所定給付日数の表のとおりです。
ここで大事なのは受給期間の1年です。受給期間から待期7日、給付制限の1か月(最長31日として計算)、給付日数90日を引くと、離職から237日(約7か月)を過ぎてから求職を申し込むと、計算上90日分を受け取り切れません。実際には4週間に1回の認定日のめぐり合わせもあるので、余裕をみて申し込む必要があります。「辞めてから1年以内ならいつ申し込んでも満額もらえる」と考えるのは危険です。受給期間延長の理由として挙げられているのは病気、けが、妊娠、出産、育児などで、旅行や休養は含まれていない点にも注意してください。
基本手当の1日あたりの額は、離職前6か月の賃金(賞与を除く)を180で割った賃金日額の、およそ50〜80%です。厚生労働省の2026年8月1日からの計算式と基本手当日額の変更の発表によると、上限額は次のとおりです。
| 項目 | 金額 |
|---|---|
| 上限(30歳未満) | 7,450円 |
| 上限(30歳以上45歳未満) | 8,270円 |
| 上限(45歳以上60歳未満) | 9,110円 |
| 上限(60歳以上65歳未満) | 7,830円 |
| モデルの賃金日額(月給30万円×6か月÷180) | 10,000円 |
| モデルの基本手当日額(32歳) | 6,307円(賃金日額の63.1%) |
| 90日分の合計 | 567,630円 |
モデルの日額は、30歳以上45歳未満の計算式(賃金日額5,480円以上13,490円以下の区分)に当てはめたものです。計算式は厚生労働省の例示(賃金日額9,000円なら6,013円)と同じ方法で確かめています。退職後に使える給付の全体像は退職後に使える給付制度、申請でもらえるお金は申請すればもらえるお金にもまとめています。

体調が理由なら、辞める前に傷病手当金を確認
キャリアブレイクのきっかけとして最も多いのは心身の不調でした。病気やけがで働けないなら、雇用保険の基本手当は受けられません。先に確認したいのが健康保険の傷病手当金です。
| 項目 | 傷病手当金 | 基本手当 |
|---|---|---|
| 対象 | 業務外の病気やけがで仕事に就けない | 働ける状態で仕事を探している |
| 開始 | 連続する3日間の待期のあと4日目から | 待期7日と給付制限のあと |
| 期間 | 支給開始日から通算1年6か月 | 所定給付日数(自己都合は90日から150日) |
| モデルの日額 | 6,667円(標準報酬月額30万円) | 6,307円 |
| 30日分 | 200,010円 | 189,210円 |
協会けんぽの傷病手当金の説明では、日額は支給開始日以前12か月の標準報酬月額の平均を30で割った額の3分の2です。モデルでは基本手当より1日360円多くなります。退職後も、退職日までに継続して1年以上加入し、退職日に傷病手当金を受けているか受けられる状態であれば、引き続き受け取れます。ただし、任意継続に入ってから発生した病気やけがは対象外で、一度働ける状態になると、その後に再び働けなくなっても支給されません。回復後に仕事を探すときは、受給期間延長をしておけば基本手当を受けられる可能性が残ります。
退職前に給付の手続きを相談したい場合
傷病手当金や失業保険の手続きを、退職前から個別に相談できる民間のサポートサービスもあります。たとえば退職給付金の申請をサポート【退職前アドバイザー】 は、株式会社founceが運営する申請サポートです。公式サイトでは、傷病手当・失業手当・再就職支援手当をまとめて退職給付金と呼び、社会保険労務士事務所の監修のもとで、Zoomや電話による無料の個別相談を受け付けています。
利用を考える前に、次の点を確認しておくと安心です。
- 料金、サポート内容、返金の条件は、面談のあとに結ぶ契約書で決まります。支払いは前払い、後払い、クレジットカードに対応しています。
- 公式サイトも、すべての人に受給が保証されるわけではないとしています。
- 傷病手当金は病気やけがで働けないこと、失業手当は就職する意思と能力があって仕事を探していることが条件で、サポートを使っても条件は変わりません。失業手当を偽りの申請で受け取ると、返還に加えて、不正に受け取った額の2倍以下の納付を命じられることがあります。
- ハローワーク、協会けんぽ、市区町村の窓口への相談は無料です。自分で手続きする場合と費用を比べてから決めてください。

辞めずに学び直すなら教育訓練休暇給付金
学び直しのために休みたい場合は、2025年10月1日に始まった教育訓練休暇給付金が選択肢になります。会社を辞めずに、自発的に教育訓練のための無給の休暇を取った人に、基本手当に相当する額が支給される制度です。
| 項目 | 内容 |
|---|---|
| 加入期間 | 休暇開始前2年間に被保険者期間が12か月以上あり、雇用保険に5年以上加入していた |
| 休暇 | 就業規則などの制度に基づき、事業主の承認を得て取る、連続30日以上の無給の休暇 |
| 学ぶ内容 | 大学や専修学校、教育訓練給付の指定講座を持つ法人の講座、語学留学など |
| 給付日数 | 加入5年以上10年未満は90日、10年以上20年未満は120日、20年以上は150日 |
| 受給期間 | 休暇開始日から1年間。分割して取っても受給期間と日数の範囲なら支給される |
| 注意点 | 受給すると、それまでの被保険者期間が通算できなくなり、一定期間は失業給付を原則受けられない |
給付日額は基本手当と同じ方法で計算されるので、モデル(加入7年、月給30万円)なら日額6,307円で90日、567,630円です。詳しい条件は教育訓練休暇給付金のご案内で確認できます。休養だけを目的とした休暇は対象外で、会社に制度がなければ使えない点に注意が必要です。
モデル試算、半年と1年でいくら必要か
ここまでの数字を使って、単身者が離職してキャリアブレイクをする場合の必要額を試算します。前提は、32歳、単身、東京都新宿区在住、月給30万円と賞与年60万円(2025年の給与収入4,200,000円)、雇用保険と健康保険の加入7年、自己都合退職です。健康保険はモデルで安かった国民健康保険、生活費は家計調査の単身世帯の平均を使います。
| 項目 | 半年 | 1年 |
|---|---|---|
| 生活費(月173,042円) | 1,038,252円 | 2,076,504円 |
| 国民年金(月17,920円) | 107,520円 | 215,040円 |
| 国民健康保険(新宿区、年330,515円) | 165,258円 | 330,515円 |
| 合計 | 1,311,030円 | 2,622,059円 |
| 基本手当(後半に求職して90日分受け取った場合) | なし | マイナス567,630円 |
| 差し引き | 1,311,030円 | 2,054,429円 |
毎月出ていくお金は、生活費と保険料で218,505円です。1年休むなら、住民税の残りを除いても約262万円、基本手当を受け取れても約205万円が必要になります。国民年金を特例免除にすれば1年で215,040円減りますが、その分、将来の年金は年約10,591円少なくなります。
これはあくまで一つのモデルです。家賃が高い地域に住む人、家族がいる人、40歳以上で介護保険料が加わる人は、金額が大きく変わります。二人以上の世帯なら、生活費だけで年3,768,012円が平均です。自分の数字に置き換えるときは、生活費を家計簿の実績に、健康保険料を市区町村の早見表や任意継続の保険料に差し替えてください。資産をどのくらい持てば働かずに暮らせるかという長期の視点は、セミリタイアの必要資産の試算やFIREに必要な資産と4%ルールが参考になります。
復職後の収入は年齢で差が出る
キャリアブレイク後に仕事に戻るとき、収入が下がらないかも気になるところです。キャリアブレイクそのものの統計ではありませんが、厚生労働省の令和7年雇用動向調査で、転職した人の賃金が前の勤め先と比べてどう変わったかを見ると、年齢による差がはっきり出ています。
| 年齢 | 増加 | 減少 |
|---|---|---|
| 全体 | 40.8% | 31.0% |
| 30〜34歳 | 48.6% | 29.0% |
| 35〜39歳 | 43.5% | 23.9% |
| 40〜44歳 | 44.9% | 27.4% |
| 45〜49歳 | 41.1% | 30.1% |
| 50〜54歳 | 29.4% | 42.0% |
| 55〜59歳 | 25.5% | 38.9% |
全体では「増加」が「減少」を上回り、30代から40代も増加のほうが多くなっています。一方、50代では減少のほうが多くなります。この統計は離職期間の長さ別ではないため、キャリアブレイクの期間が収入に与える影響までは分かりません。ただ、年齢が上がるほど転職で賃金が下がる人が増えるという傾向は、休む時期と期間を考えるうえで参考になります。先ほどの白書でも、キャリアブレイク後の年収は半数弱が下がり、変わらないが24%、上がったが25%でした。
休む前と休んだ後にやることの順番
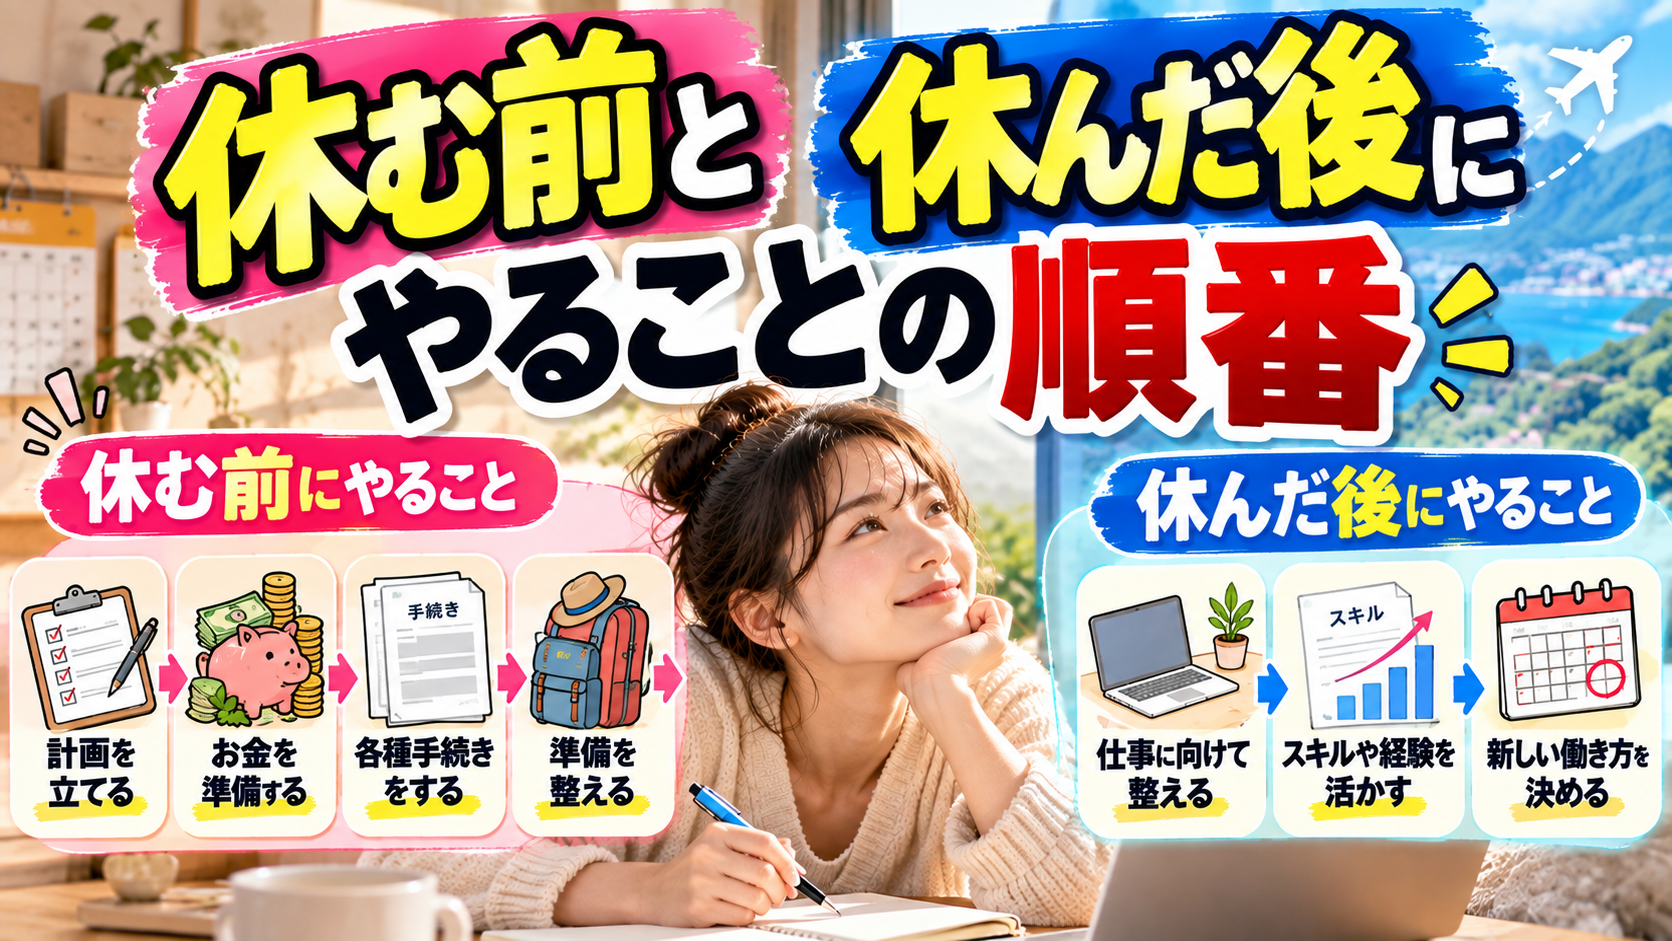
| 時期 | やること | 確認先 |
|---|---|---|
| 辞める前 | 就業規則で休職や教育訓練休暇の制度を確認する。体調が理由なら傷病手当金の条件を確認する | 会社、協会けんぽ |
| 辞める前 | 住民税の残りの払い方、任意継続の保険料額を確認する | 会社、協会けんぽ |
| 退職日の翌日から14日以内 | 国民年金の第1号被保険者の手続き。国民健康保険に入るならその届出 | 市区町村 |
| 退職日の翌日から20日以内 | 任意継続にするなら申出書を出す | 協会けんぽの支部 |
| 保険料が負担なら | 国民年金の特例免除を申請する(離職票のコピーなど) | 市区町村、年金事務所 |
| 仕事を探し始めたら | 離職票を持ってハローワークで求職の申し込み。離職から約7か月を目安に遅れないようにする | ハローワーク |
| 翌年1月以降 | 年内に再就職していなければ確定申告で所得税の還付を確認する | 税務署 |
国民健康保険の届出期限は新宿区の国民健康保険の届出でも14日以内と案内されています。届出が遅れると、保険診療を受けられるのは資格確認書などが交付された日からになり、保険料は資格が生じた月までさかのぼって納めることになるので、早めに手続きします。
よくある誤解
| よくある受け止め | 確認できる事実 |
|---|---|
| 厚生労働省の調査で35人に1人が経験したと回答 | 民間団体が厚生労働省のデータから推計した数字で、厚生労働省が直接尋ねた結果ではない |
| 休んでいる間も失業保険がもらえる | 基本手当は失業の状態、つまり就職する意思と能力があって仕事を探している間だけ |
| 辞めてから1年以内ならいつ申し込んでも満額もらえる | 受給期間の1年を過ぎると、給付日数が残っていても支給されません |
| 自己都合なら2か月待たないともらえない | 2025年4月1日以降の離職は原則1か月。5年間で3回以上なら3か月 |
| 任意継続のほうが必ず安い | 人によって違い、モデルでは国民健康保険のほうが年32,365円安い |
| 収入がない年は住民税がかからない | 住民税は前年の所得にかかるので、辞めた翌年も払う |
| 国民年金は払わなくても問題ない | 未納は将来の年金が減り、障害年金などを受けられないおそれがある。免除なら追納もできる |
よくある質問
キャリアブレイクとは何ですか
休暇や休職、離職を通じて、それまでの仕事の役割から一時的に離れ、生き方や働き方を見つめ直す期間を指す言葉です。法律上の制度名ではないので、どの休み方を選ぶかで収入や保険の扱いが変わります。
キャリアブレイクにはいくら貯金が必要ですか
人によって違います。この記事のモデル(新宿区在住の単身、前年の給与収入4,200,000円)では、1年で2,622,059円、基本手当を受け取れた場合は2,054,429円に住民税の残りが加わります。自分の生活費と保険料に置き換えて計算してください。
「35人に1人が経験」は本当ですか
キャリアブレイク研究所が、厚生労働省の労働者調査と令和2年転職者実態調査のデータから推計した数字です。厚生労働省が「キャリアブレイク」について直接調査した結果ではありません。
休んでいる間に失業保険はもらえますか
休養している間はもらえません。基本手当は、ハローワークで求職を申し込み、就職しようとする積極的な意思といつでも就職できる能力がある失業の状態の人が対象です。
自己都合で辞めた場合、失業保険はいつからもらえますか
求職を申し込んでから待期7日のあと、2025年4月1日以降の離職なら原則1か月の給付制限があり、その後から支給されます。5年間で3回以上の自己都合離職は給付制限が3か月です。
失業保険の申し込みはいつまでにすればいいですか
受給期間は離職の日の翌日から1年で、過ぎると給付日数が残っていても支給されません。給付日数90日の場合、計算上は離職から237日(約7か月)を過ぎると受け取り切れなくなるので、余裕をもって申し込みます。
失業保険はいくらもらえますか
離職前6か月の賃金を180で割った賃金日額のおよそ50〜80%です。2026年8月1日からの上限は30歳以上45歳未満で8,270円です。月給30万円の32歳なら日額6,307円、90日で567,630円になります。
任意継続と国民健康保険はどちらが安いですか
前年の所得や家族構成、住んでいる市区町村で変わります。モデルでは国民健康保険が年330,515円、任意継続が年362,880円でした。両方の金額を出してから選び、期限(国保は14日以内、任意継続は20日以内)に手続きします。
家族の扶養に入ることはできますか
家族が加入している健康保険の扶養の条件を満たせば、被扶養者として保険料の負担なしで入れます。条件は家族の勤務先の健康保険で確認します。年金は配偶者の扶養なら国民年金の第3号被保険者の手続きになります。
国民年金を払えないときはどうすればいいですか
免除や納付猶予を申請します。失業した場合は本人の前年所得にかかわらず審査される特例免除があります。全額免除の期間は年金額に2分の1が反映され、10年以内なら追納できます。
住民税はどうなりますか
前年の所得にかかるため、辞めた翌年も払います。6月から12月に退職すると普通徴収に切り替わり、1月から4月に退職すると残りが最後の給料などから一括で差し引かれるのが原則です。
体調を崩して休みたい場合はどうすればいいですか
在職中に健康保険の傷病手当金を受けられるかを確認します。連続する3日間の待期のあと4日目から、通算1年6か月まで受け取れます。退職後も条件を満たせば続けて受け取れ、治ってから仕事を探す場合は基本手当の受給期間延長を申請します。
会社を辞めずに休む方法はありますか
会社の休職制度や、学び直しのための無給休暇があります。教育訓練を受ける30日以上の無給休暇なら、雇用保険に5年以上加入しているなどの条件を満たせば教育訓練休暇給付金を受けられます。
退職した年の所得税は戻ってきますか
年の途中で退職して年内に再就職しないと、年末調整を受けられず納め過ぎになっていることがあります。翌年に確定申告をすれば還付を受けられ、申告は5年間できます。
ブランクがあると転職で不利になりますか
離職期間の長さ別の賃金の統計はないため、一概には言えません。令和7年雇用動向調査では、転職で賃金が増えた人が40.8%、減った人が31.0%で、50代では減少のほうが多くなっています。
まとめ
キャリアブレイクに必要なお金は、生活費に加えて、健康保険料、国民年金保険料、住民税を自分で払う分まで含めて考える必要があります。この記事のモデルでは、単身者が1年休むと約262万円、基本手当を受け取れても約205万円に住民税の残りが加わりました。
失業保険は休んでいる間ではなく、仕事を探し始めてからの給付で、受給期間の1年を過ぎると残っていても受け取れません。健康保険は任意継続と国民健康保険の金額を比べて選び、国民年金は払えなければ未納にせず免除を申請します。体調が理由なら傷病手当金、学び直しなら教育訓練休暇給付金と、辞めずに休む方法も確認してください。
制度の数字は2026年度のもので、基本手当日額は毎年8月、保険料率は毎年度見直されます。休む前に、会社、協会けんぽ、市区町村、ハローワークで自分の金額を確認してから決めることをおすすめします。単身者の貯蓄の実態はおひとりさまの貯蓄の平均と中央値も参考にしてください。
参考にした資料
雇用保険(厚生労働省、ハローワーク)
- ハローワークインターネットサービス 基本手当について
- ハローワークインターネットサービス 基本手当の所定給付日数
- 厚生労働省 雇用保険の求職者給付の受給手続きの案内
- 厚生労働省 令和6年雇用保険制度改正(令和7年4月1日施行分)について
- 厚生労働省 基本手当日額の計算式及び金額(令和8年8月1日から)
- 厚生労働省 雇用保険の基本手当日額の変更(2026年7月31日)
- 厚生労働省 教育訓練休暇給付金
- 厚生労働省 教育訓練休暇給付金のご案内(パンフレット)
健康保険、年金、税金
- 協会けんぽ 任意継続
- 協会けんぽ 令和8年度の任意継続被保険者の標準報酬月額の上限について
- 協会けんぽ 令和8年3月分からの保険料額表(東京支部)
- 協会けんぽ 傷病手当金
- 新宿区 保険料の計算方法について
- 新宿区 非自発的失業者の国民健康保険料の軽減について
- 新宿区 国民健康保険の届出について
- 日本年金機構 国民年金保険料
- 日本年金機構 国民年金保険料の免除制度・納付猶予制度
- 日本年金機構 国民年金保険料の追納制度
- 日本年金機構 会社を退職したときの国民年金の手続き
- 日本年金機構 国民年金に加入するための手続き
- 総務省 個人住民税
- 東京都主税局 特別徴収にかかる手続きについて
- 国税庁 No.1910 中途退職で年末調整を受けていないとき
統計と調査