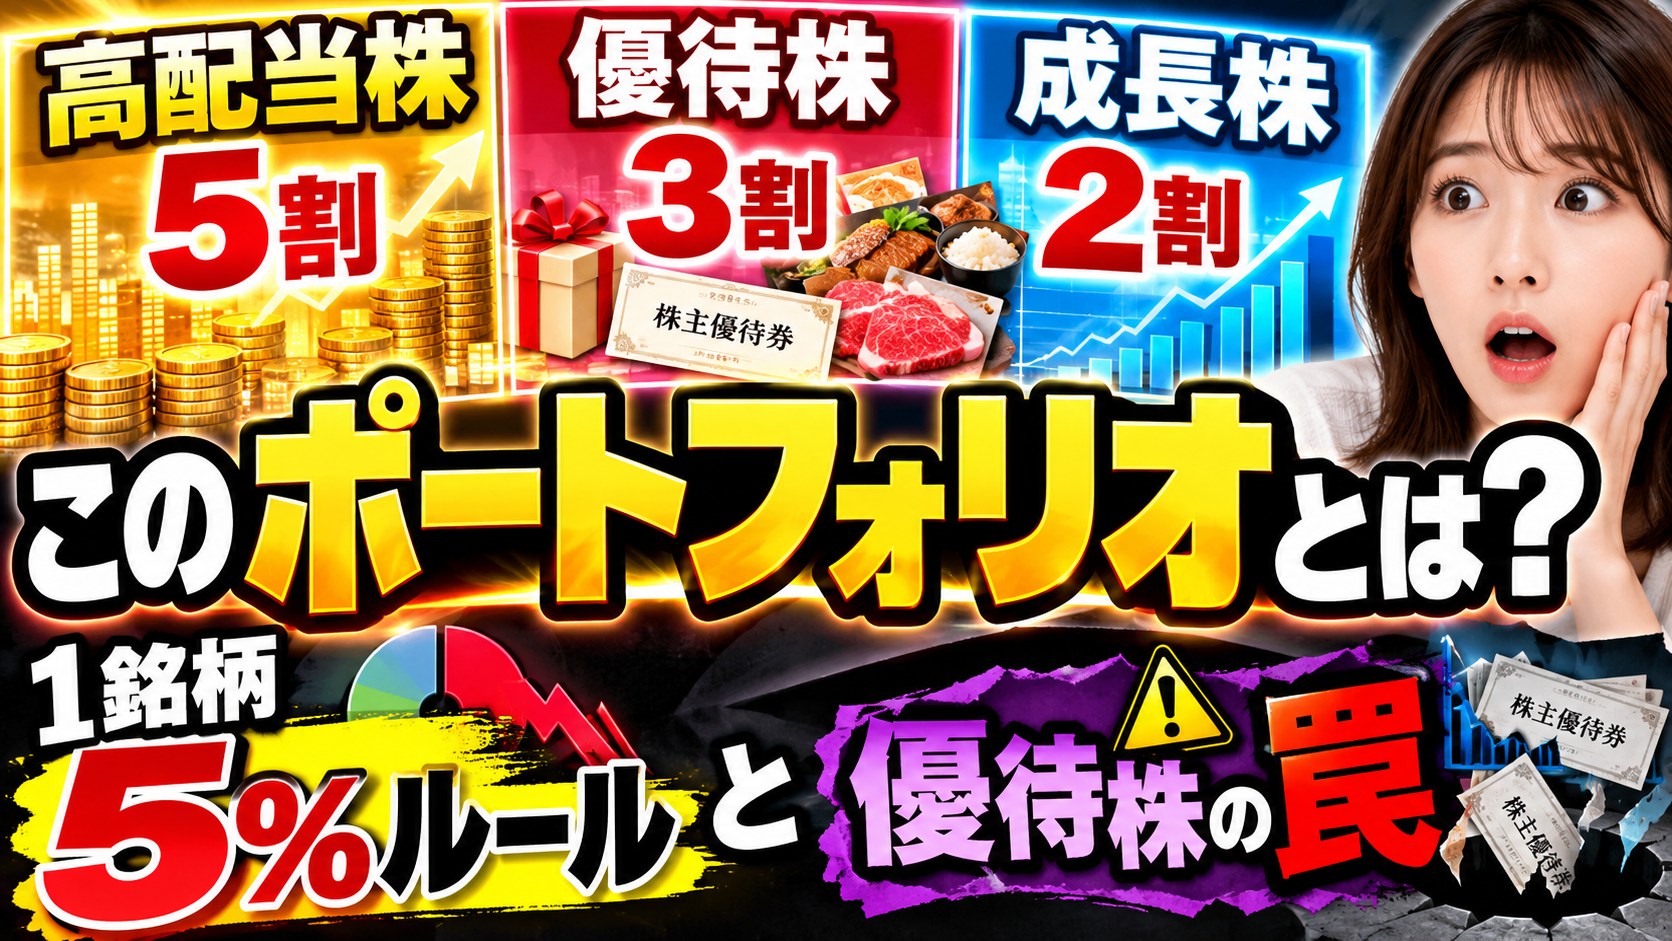
日本株で配当と株主優待を受け取りながら資産を増やす方法として、「高配当株5割・優待株3割・成長株2割」という配分がよく紹介されます。あわせて語られることが多いのが、1つの銘柄には資産の5%までしか入れないという分散のルールです。
この記事では、高配当株・優待株・成長株を5対3対2で組み合わせる考え方を、東京証券取引所の配当利回りの統計、国税庁と金融庁の税とNISAの資料、株主優待の導入・廃止の調査で確かめます。資金100万円、300万円、1,000万円で組んだ場合に何が起きるかも試算しました。数字は2026年9月29日時点で公開されている資料に基づく機械的な試算で、特定の銘柄やファンドについて売買を推奨するものではありません。
先に結論、5つの疑問への答え
| 疑問 | 答え | 根拠 |
|---|---|---|
| 5対3対2とはどんな配分か | 配当で現金収入を得る高配当株を半分、生活費を下げる優待株を3割、値上がりを狙う成長株を2割にする考え方。役割の違う3種類を組み合わせる | 本記事の整理 |
| 高配当株の配当はどれくらいか | 東証プライム市場の有配会社平均利回りは2026年8月末で2.21%。500万円なら税引前で年110,500円の計算 | JPX「株価平均・株式平均利回り」 |
| 1銘柄5%ルールで何が変わるか | 最低20銘柄に分かれる。資金100万円だと1銘柄5万円までで、100株で買えるのは株価500円以下の銘柄に限られる | JPXの売買単位(100株)から試算 |
| 優待株の落とし穴は何か | 優待は廃止されることがあり、2025年は68社が廃止を発表。優待は雑所得で、配当とは税の扱いが違う | 東京商工リサーチの調査、国税庁 |
| NISAではどう組むか | 成長投資枠は年240万円。5対3対2なら高配当株120万円、優待株72万円、成長株48万円。配当を非課税にするには株式数比例配分方式が必要 | 金融庁、日本証券業協会 |
要するに、5対3対2は「配当」「優待」「値上がり」という違う種類のリターンを組み合わせる配分です。ただし、少ない資金で1銘柄5%を守ろうとすると買える銘柄がかなり限られ、優待には廃止と課税の注意点があります。それぞれ数字で確かめていきます。利回りは2026年8月の統計、制度は2026年9月29日時点の内容なので、統計や制度が変わったときは数字も見直してください。
高配当株・優待株・成長株、それぞれの役割
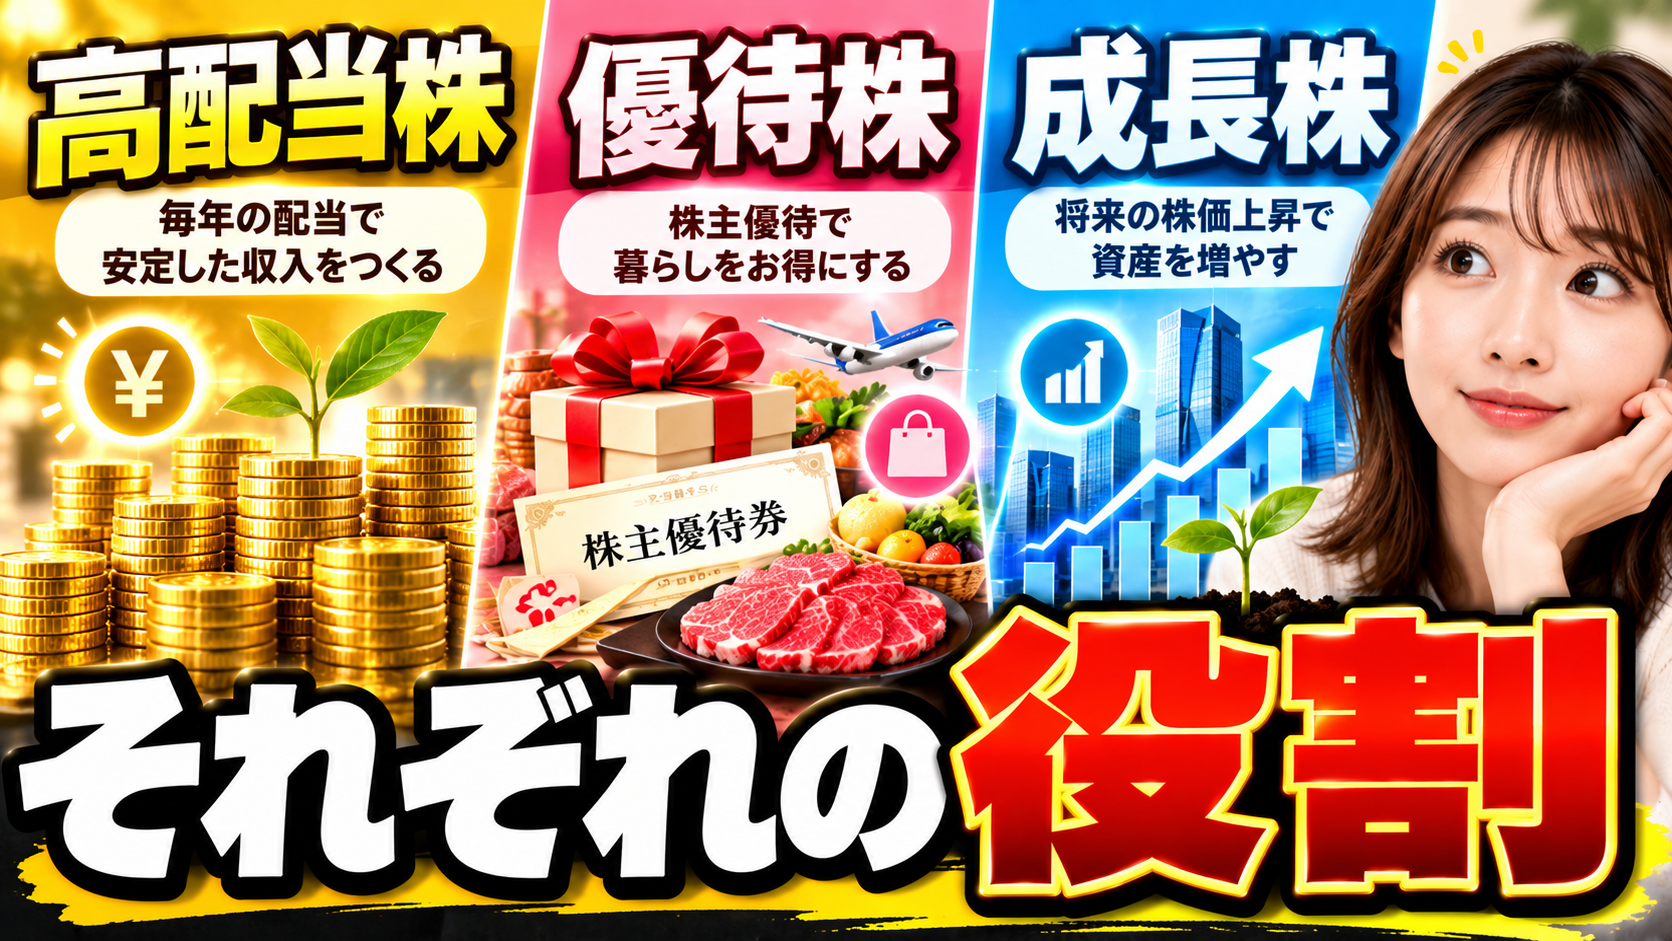
3種類の株は、得られるものも、気をつけるリスクも違います。5対3対2の配分は、この違いを組み合わせることに意味があります。
| 種類 | 配分 | 主な目的 | 受け取り方 | 主なリスク |
|---|---|---|---|---|
| 高配当株 | 5割 | 現金の収入を得る | 配当金(年1〜2回が多い) | 減配、無配、株価の下落 |
| 優待株 | 3割 | 食費や日用品などの生活費を下げる | 自社製品、商品券、割引券など | 優待廃止、条件の変更、株価の下落 |
| 成長株 | 2割 | 株価の値上がり益を狙う | 売却益(配当は少ないことが多い) | 値動きの大きさ、業績の失速 |
高配当株と優待株は「持っている間に受け取るもの」、成長株は「売ったときに得るもの」です。高配当株と優待株だけに偏ると値上がりの機会が少なくなり、成長株だけに偏ると値動きが大きくなります。成長株を2割にとどめるのは、値上がりの機会を残しつつ、全体の値動きを抑える考え方といえます。
資金別の配分と、1銘柄5%ルールの上限
5対3対2の配分を、資金100万円、300万円、1,000万円に当てはめると次のようになります。
| 資金 | 高配当株(5割) | 優待株(3割) | 成長株(2割) |
|---|---|---|---|
| 100万円 | 50万円 | 30万円 | 20万円 |
| 300万円 | 150万円 | 90万円 | 60万円 |
| 1,000万円 | 500万円 | 300万円 | 200万円 |
ここに1銘柄5%ルールを重ねます。1つの銘柄に資産の5%までしか入れなければ、どの銘柄が無配や倒産になっても、資産全体への影響は5%以内に収まります。100を5で割ると20なので、全額を株に入れるなら最低20銘柄に分けることになります。
日本の株は、2018年10月1日から全国の証券取引所で売買単位が100株にそろっています。1銘柄の上限額を100で割ると、100株で買える株価の上限が分かります。
| 資金 | 1銘柄の上限(5%) | 100株で買える株価の上限 |
|---|---|---|
| 100万円 | 50,000円 | 500円 |
| 300万円 | 150,000円 | 1,500円 |
| 1,000万円 | 500,000円 | 5,000円 |
資金100万円で1銘柄5%を守ると、100株で買えるのは株価500円以下の銘柄だけです。1株単位で買える単元未満株を使う方法もありますが、優待の対象となる株数は会社ごとに決まっていて、1単元(100株)以上を条件にしている会社では、単元未満株は優待の対象になりません。資金が少ないうちは、高配当株の部分を投資信託やETFで持ち、優待株と成長株の銘柄数を絞るといった工夫が必要になります。
高配当株の部分、配当はどれくらい見込めるか
東証は、市場ごとの平均配当利回りを毎月公表しています。2026年8月の値は次のとおりです。単純平均と加重平均は月中の平均、有配会社平均は月末の値です。
| 市場 | 単純平均利回り | 有配会社平均利回り | 加重平均利回り |
|---|---|---|---|
| プライム市場 | 2.17% | 2.21% | 1.91% |
| スタンダード市場 | 2.46% | 2.52% | 2.57% |
| グロース市場 | 0.85% | 1.93% | 0.56% |
3つの平均の違いを読むと、市場の性格が見えてきます。単純平均は1社ずつを同じ重さで平均した値、加重平均は時価総額の大きい会社ほど重く数えた値です。プライム市場は加重平均(1.91%)が単純平均(2.17%)より低く、時価総額の大きい会社ほど利回りが低い傾向があります。スタンダード市場は逆に加重平均(2.57%)のほうが高くなっています。グロース市場は単純平均が0.85%なのに有配会社平均は1.93%で、配当を出していない会社が多いことが分かります。
有配会社平均利回りは、配当を出している会社だけの平均です。市場平均の利回りで高配当株の部分を持った場合と、利回りをもう少し高く置いた場合で、1,000万円のうち高配当株500万円から得られる配当を計算しました。課税口座では配当に20.315%(所得税15%、復興特別所得税0.315%、住民税5%)がかかり、NISA口座では非課税です。
| 配当利回り | 税引前 | 課税口座の税引後 | NISA口座 |
|---|---|---|---|
| 2.21%(プライム市場の有配会社平均) | 110,500円 | 88,051円 | 110,500円 |
| 3.0% | 150,000円 | 119,527円 | 150,000円 |
| 4.0% | 200,000円 | 159,370円 | 200,000円 |
利回りを高く置くほど配当は増えますが、利回りが高い銘柄には、株価が下がって見かけの利回りが上がっているものや、業績に比べて配当を出しすぎているものも含まれます。「高配当株なら安心」とはいえず、減配や無配になれば配当も株価も下がります。配当金を目標から逆算する方法は配当金で月10万円に必要な元本の記事で詳しく計算しています。
配当の目標から、必要な元本を逆算する
反対に、配当で年12万円(月1万円の平均)を受け取りたい場合に必要な元本を、利回り別に計算しました。課税口座では税引後で12万円を得るために、税引前で150,593円の配当が必要です。
| 配当利回り | NISA口座(非課税) | 課税口座(税引後で12万円) |
|---|---|---|
| 2.21% | 約543万円 | 約681万円 |
| 3.0% | 約400万円 | 約502万円 |
| 4.0% | 約300万円 | 約376万円 |
同じ配当を得るのに、課税口座ではNISA口座の約1.25倍の元本が必要になります。配当は年1〜2回にまとめて支払われることが多く、毎月決まった額が入るわけではない点も押さえておきましょう。5対3対2の配分なら、この元本は資産全体の5割にあたるので、資産全体としてはおよそ2倍の規模が必要になる計算です。
配当を選ぶときに見ておきたい数字
長く持ち続けやすい高配当株かどうかは、利回りの高さだけでは分かりません。会社の株主還元の方針と、配当を払う力を確かめる必要があります。
| 項目 | 見る理由 | 確認する場所 |
|---|---|---|
| 配当方針 | 配当性向の目標や、減配しない方針などを公表している会社がある | 会社のIRページの株主還元方針 |
| 配当性向 | 利益のうち配当に回す割合。高すぎると業績が落ちたときに減配しやすい | 決算短信 |
| 配当の推移 | 過去に減配や無配がなかったか、景気が悪い年にどう動いたか | 決算短信、有価証券報告書 |
| 業績と財務 | 配当の原資になる利益と、借入の多さ | 決算短信、有価証券報告書 |
| 業種の偏り | 同じ業種ばかりだと、景気や金利の影響を一度に受ける | 自分の保有銘柄の一覧 |
たとえば日本取引所グループは、IRページで配当性向を60%以上とすることを目標にしていると説明しています。このように方針を数字で示している会社は、配当の考え方を読み取りやすくなります。ただし方針は将来の配当を保証するものではなく、変更されることもあります。
優待株の部分、優待利回りの考え方
株主優待は、自社の商品や商品券などを株主に贈る制度です。優待の価値を投資額で割った「優待利回り」を配当利回りに足して比べる方法がよく使われます。実在の銘柄ではない仮の例で計算してみます。
| 項目 | 数字 |
|---|---|
| 株価と投資額 | 1,500円 × 100株 = 150,000円 |
| 配当(年45円 × 100株) | 4,500円(配当利回り3.0%) |
| 優待(年1回、3,000円相当) | 3,000円(優待利回り2.0%) |
| 配当と優待の合計 | 7,500円(合計5.0%) |
| 課税口座での配当の税引後 | 3,585円 |
優待の強みは、ふだん買っている物が届けば、その分の生活費が減ることです。浮いたお金を投資に回せば、入金できる額が増えます。一方で、優待の3,000円相当は「使えば」の価値です。使わない商品券や、行かない店の食事券なら、実際の価値はゼロに近くなります。優待利回りを計算するときは、自分が実際に使うかどうかで見積もるのが現実的です。
優待で生活費はどれだけ下がるか
1,000万円を5対3対2で分けると、優待株の部分は300万円です。優待利回りを仮に2.0%と置くと、年60,000円相当、月にならすと5,000円相当の優待を受け取る計算になります。
この5,000円が、ふだんの食費や日用品の支出を置き換えられれば、その分を投資に回せます。一方で、優待の内容は会社が決めるもので、自分の生活に合うとは限りません。優待の価値は額面ではなく、実際に支出が減った額で数えるのが安全です。また、優待の多くは年1回か2回にまとめて届くため、生活費が毎月一定に下がるわけではありません。
優待株の5つの落とし穴
優待株には、配当にはない注意点があります。
| 落とし穴 | 内容 | 対策 |
|---|---|---|
| 優待廃止 | 会社の方針変更やTOB、MBOによる上場廃止で、優待がなくなることがある | 優待だけを理由に買わず、配当と業績でも納得できる銘柄にする |
| 株数の条件 | 優待を受け取れる株数は会社が決める。1単元(100株)以上が条件の会社では、単元未満株は対象外 | 優待の条件を会社のIRページで確かめる |
| 長期保有の条件 | 1年以上など、続けて持っている株主だけに優待を出す会社がある | 保有期間の数え方(株主名簿への記載回数など)まで確認する |
| 税の扱い | 株主優待は雑所得に該当し、配当とは扱いが違う。配当控除の対象にもならない | 優待の価値を配当と同じ税引後の感覚で比べない |
| 権利日前後の値動き | 権利付最終日を過ぎると、優待と配当を目的にした買いが抜けて株価が下がることがある | 権利日の直前に高値で飛びつかない |
国税庁は、確定申告書等作成コーナーのよくある質問で、株主優待を受け取った場合は雑所得に該当すると説明しています。所得税基本通達の解説でも、株主優待乗車券や自社製品の値引きのような経済的な利益は配当に含まれず、雑所得として配当控除の対象にならないとされています。「優待は非課税」という受け止めは正確ではありません。また、NISAで非課税になるのは配当金や分配金、売却益で、優待はNISAの非課税の対象として扱われるものではありません。
配当と優待、税金と受け取り方の違い
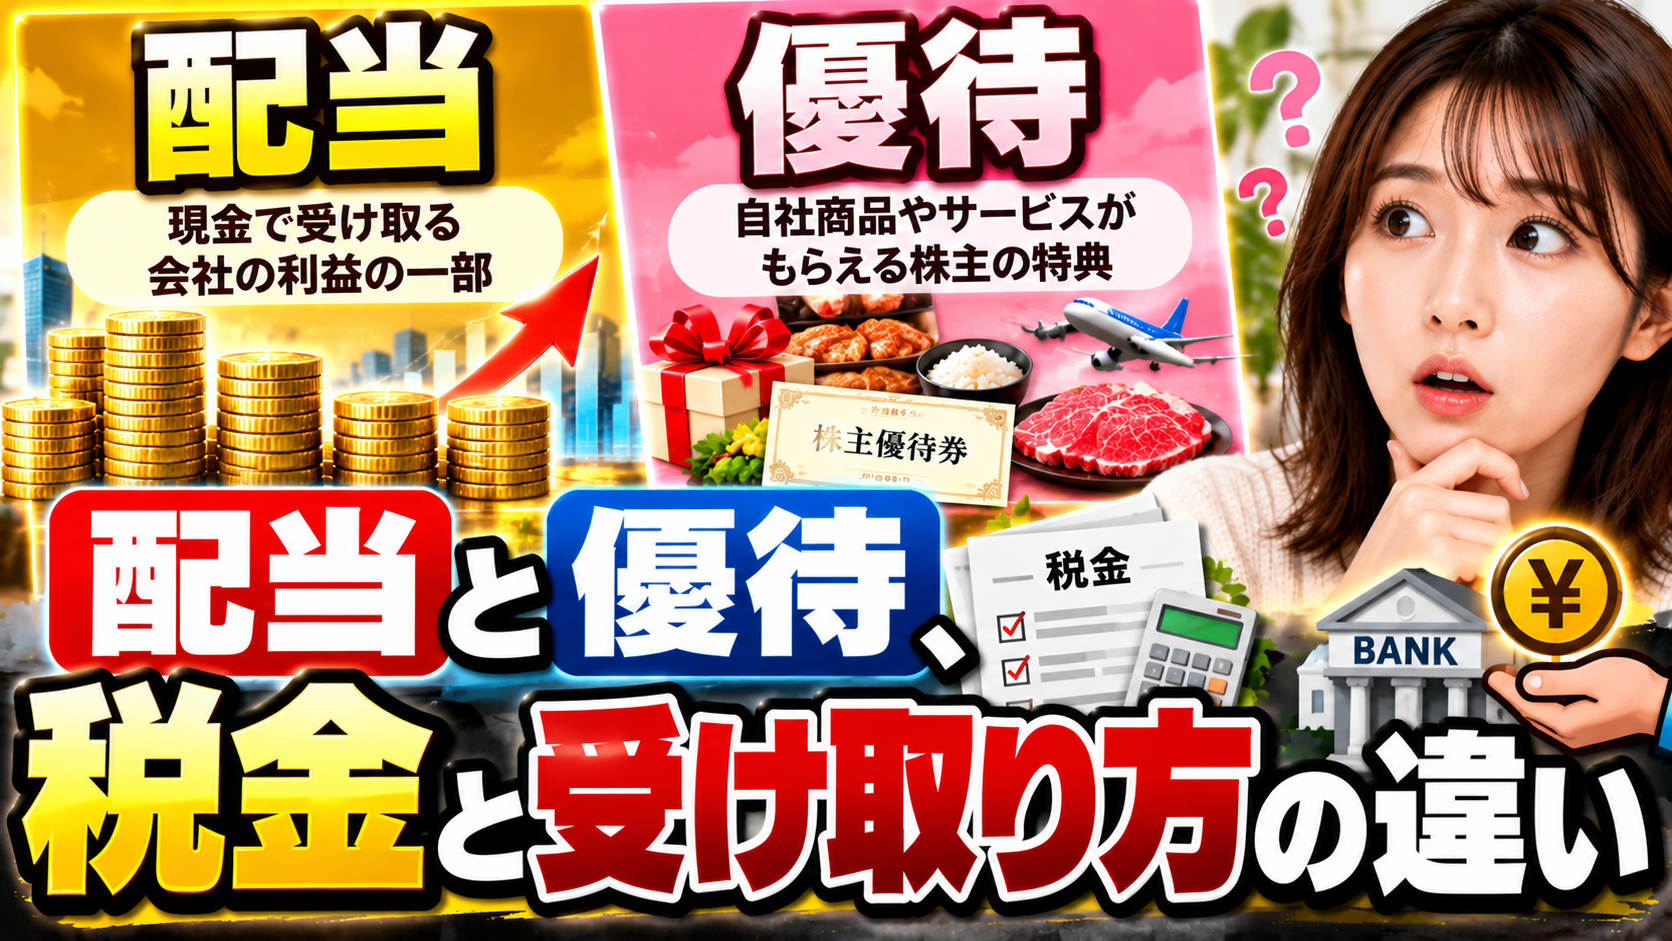
配当と優待は、どちらも株主として受け取るものですが、税金と受け取り方の扱いが違います。
| 項目 | 配当 | 株主優待 |
|---|---|---|
| 所得の種類 | 配当所得 | 雑所得 |
| 課税口座の税 | 20.315%が源泉徴収される | 配当とは別の扱い。ほかの所得と合わせて判断する |
| 配当控除 | 総合課税を選べば対象になる | 対象にならない |
| NISA口座 | 株式数比例配分方式なら非課税 | 非課税になる運用益(売却益・配当・分配金)には含まれない |
| 信用取引の権利処理 | 対象 | 権利として処理しない |
| 受け取れる条件 | 基準日に株主名簿に載っていること | 株数や保有期間の条件を会社が決める |
優待を配当と同じ感覚で比べると、税や条件の違いを見落としがちです。優待利回りを計算するときは、条件を満たして受け取れるか、実際に使えるかまで確かめましょう。
優待を廃止する会社はどれくらいあるか
東京商工リサーチは2026年2月25日、2025年に株主優待の導入や廃止を発表した上場企業の調査を公表しました。
| 区分 | 社数 | 補足 |
|---|---|---|
| 導入(再導入を含む) | 175社 | 最多は商品券類の90社(51.4%) |
| 廃止 | 68社 | うちTOBやMBOなどによる上場廃止が38社で、廃止全体の55.8% |
| 上場を続ける会社の廃止 | 30社 | 導入175社は廃止30社の約6倍 |
調査は、2022年4月の東証の市場区分の見直しをきっかけに、優待が海外投資家の呼び込みの障壁になると判断して廃止した企業があったとし、日本たばこ産業やオリックスのように優待が人気だった企業でも廃止があったと指摘しています。一方で、個人投資家を呼び込むために優待を導入する企業も多く、導入は廃止を大きく上回っています。「優待は一度もらえればずっと続く」わけではなく、優待廃止の発表には株価が反応することもあります。最近の廃止銘柄は2026年9月の優待廃止銘柄一覧、新設と変更は株主優待の新設・変更・廃止の記事にまとめています。
権利付最終日の数え方
配当や優待を受け取るには、会社が決めた基準日(権利確定日)に株主名簿に載っている必要があります。東証の普通取引は、売買が成立した日から数えて3日目(休業日を除く)に決済されるため、基準日の2営業日前までに買っておく必要があります。この日を権利付最終日、その翌営業日を権利落日と呼びます。
| 基準日 | 権利付最終日 | 権利落日 |
|---|---|---|
| 2026年9月30日 | 2026年9月28日 | 2026年9月29日 |
| 2027年3月31日 | 2027年3月29日 | 2027年3月30日 |
9月末が基準日の銘柄は、2026年9月28日が権利付最終日でした。権利落日以降に買っても、その回の配当や優待は受け取れません。東証は、配当金は信用取引の権利処理の対象とする一方、株主優待券などは権利として処理しないとしています。信用取引を組み合わせて優待だけを取る方法には、こうした仕組みを理解したうえでのコストとリスクがあります。詳しくは優待取引の条件と注意点の記事で扱っています。
成長株の部分、値動きの大きさを知っておく
成長株の部分は、配当より値上がりを期待する部分です。2026年8月のグロース市場の単純平均利回りは0.85%、加重平均利回りは0.56%で、配当は多くありません。
値動きも大きくなりがちです。東証の2026年1月の資料では、2022年4月4日を100とした指数で、2025年12月末時点の東証プライム市場指数は175.5、東証グロース市場指数は85.7でした。同じ期間でも市場によって結果が大きく違ったことが分かります。成長株を2割にとどめるのは、こうした値動きが資産全体に与える影響を抑えるためです。1銘柄5%ルールは成長株にも当てはまるので、有望に見える1社に集中しすぎないことが大切です。
下がったときこそ淡々と買い続ける、の意味
株価が大きく下がる局面で、決まった金額を買い続ける方法をドルコスト平均法と呼びます。毎月3万円ずつ、3か月続けて買った場合の仮の例で計算しました。1株単位で買える投資信託などを想定しています。
| 月 | 株価 | 買えた数 |
|---|---|---|
| 1か月目 | 1,000円 | 30株 |
| 2か月目(下落) | 750円 | 40株 |
| 3か月目(回復) | 1,250円 | 24株 |
| 合計 | 3か月の株価の平均1,000円 | 94.0株、平均取得単価957.4円 |
安いときに多く、高いときに少なく買うことになるため、平均取得単価は株価の単純な平均より低くなります。ただし、下がり続けた場合は損失も膨らみます。ドルコスト平均法は損をしない方法ではなく、買う時期を分けて判断の迷いを減らす方法です。暴落時の考え方はオルカンが50%下落した場合の記事でも試算しています。
NISAで5対3対2を組む場合
2024年からのNISAは、成長投資枠が年240万円、つみたて投資枠が年120万円で、合計年360万円まで投資できます。生涯の非課税保有限度額は1,800万円で、そのうち成長投資枠は1,200万円までです。個別株の高配当株や優待株は成長投資枠で買います。
| 区分 | 年間の投資額 | 注意点 |
|---|---|---|
| 高配当株 | 120万円 | 配当を非課税にするには株式数比例配分方式を選ぶ |
| 優待株 | 72万円 | 優待そのものは雑所得。NISAで非課税になるのは配当と売却益 |
| 成長株 | 48万円 | NISAの損失は他の口座と損益通算できず、繰り越せない |
成長投資枠の上限1,200万円は、年240万円ずつなら5年で埋まる計算です。日本証券業協会によると、NISA口座の配当金を非課税で受け取るには、証券会社の口座で受け取る株式数比例配分方式を選び、配当の基準日までに手続きを終えておく必要があります。ゆうちょ銀行や郵便局に配当金領収証を持ち込む方式や、指定の銀行口座で受け取る方式では、NISA口座で買った株の配当でも20.315%の源泉徴収がされます。設定の確認は楽天証券のNISA必須設定の記事が参考になります。
100万円から始めるなら、組み方を変える
資金が100万円のうちは、5対3対2と1銘柄5%を同時に守ると、株価500円以下の銘柄しか100株で買えません。無理に守ろうとして銘柄を選ぶと、配当や業績よりも株価の安さで選ぶことになりかねません。
| 区分 | 金額 | 持ち方の例 |
|---|---|---|
| 高配当株 | 50万円 | 多くの銘柄に分散された高配当の投資信託やETFで持ち、1銘柄への集中を避ける |
| 優待株 | 30万円 | 実際に使う優待で、株価が比較的低い銘柄を2〜3銘柄。1銘柄15万円以内なら1銘柄あたり資産の15%になる |
| 成長株 | 20万円 | 1〜2銘柄に絞るか、投資信託で持つ |
この例では優待株の1銘柄が資産の15%になり、5%ルールからは外れます。資金が少ない段階では、分散は投資信託で確保し、個別株は入金を続けて資金が増えるにつれて銘柄数を増やしていく、という順番のほうが現実的です。高配当の投資信託の違いは日本株の高配当投資信託の比較記事、少額からの始め方は配当金生活の始め方の記事で紹介しています。
よくある失敗のパターン
| 失敗のパターン | 何が起きるか | 見直し方 |
|---|---|---|
| 利回りの高さだけで選ぶ | 業績が悪く株価が下がった銘柄をつかみ、減配でさらに下がる | 配当方針、配当性向、業績の推移を確かめる |
| 優待の中身だけで選ぶ | 優待廃止で株価が下がり、配当も少ない | 優待がなくなっても持ちたいかで判断する |
| 同じ業種に偏る | 金利や景気の変化で一度に値下がりや減配が起きる | 業種ごとの割合を一覧にして確認する |
| 権利付最終日の直前に買う | 権利落日以降に株価が下がり、受け取った配当や優待より損が大きくなる | 権利日に関係なく、買いたい価格で買う |
| NISAの配当の受け取り方を確認しない | NISAで買った株の配当に20.315%かかる | 株式数比例配分方式になっているか確かめる |
| 余裕資金を超えて投資する | 下落局面で生活費のために売ることになる | 生活費の数か月分は現金で残してから投資する |
どれも、1つの基準だけで判断したときに起きやすい失敗です。配当、優待、業績、分散の4つを並べて確かめるだけでも、多くは避けられます。
ルールを決めておく、売買の判断
長く続けるには、買う前に売る条件も決めておくと迷いが減ります。
| 場面 | ルールの例 |
|---|---|
| 買うとき | 1銘柄は資産の5%まで。配当、優待、業績の3点で納得できるものだけ |
| 値上がりしたとき | 1銘柄が5%を大きく超えたら、一部を売って他の銘柄に回す |
| 減配や優待廃止 | 理由を確認し、業績の悪化によるものなら持ち続けるか見直す |
| 相場全体が下がったとき | 決めた金額の入金と買い付けを続ける |
| 配分がずれたとき | 年1回など時期を決めて、5対3対2に戻す |
配分のずれを戻す作業をリバランスと呼びます。1,000万円を5対3対2で持ち始め、1年後に時価が次のように変わった仮の例で計算しました。
| 区分 | 1年後の時価 | 5対3対2に戻した金額 | 調整 |
|---|---|---|---|
| 高配当株 | 520万円 | 525万円 | 5万円買い増す |
| 優待株 | 270万円 | 315万円 | 45万円買い増す |
| 成長株 | 260万円 | 210万円 | 50万円売る |
| 合計 | 1,050万円 | 1,050万円 | 売買の差し引きはゼロ |
値上がりした部分を売り、下がった部分を買うので、結果として高いところで売って安いところで買う形になります。課税口座で売ると利益に税金がかかるため、売らずに新しく入金するお金を不足している区分に回して戻す方法もあります。
ルールは人によって違ってかまいません。大事なのは、株価が大きく動いたときに、その場の感情で判断しないように先に決めておくことです。
よくある質問
高配当株5割・優待株3割・成長株2割は正解の配分ですか
決まった正解はありません。配当の収入、生活費の節約、値上がりをバランスよく狙う配分の一例です。年齢や収入、必要なお金の時期によって、合う配分は変わります。
1銘柄5%ルールとは何ですか
1つの銘柄に資産の5%までしか入れないという分散のルールです。守れば、最低20銘柄に分かれ、1社が無配や倒産になっても資産全体への影響は5%以内になります。
資金100万円でも1銘柄5%ルールは守れますか
1銘柄5万円までになるため、100株で買えるのは株価500円以下の銘柄だけです。高配当株の部分を投資信託にするなど、組み方を工夫する必要があります。
日本株の平均的な配当利回りはどれくらいですか
JPXによると、2026年8月の東証プライム市場の単純平均利回りは2.17%、有配会社平均利回りは2.21%、加重平均利回りは1.91%でした。
配当にかかる税金はいくらですか
課税口座では20.315%(所得税15%、復興特別所得税0.315%、住民税5%)です。NISA口座で株式数比例配分方式を選んでいれば非課税になります。
株主優待に税金はかかりますか
国税庁は、株主優待を受け取った場合は雑所得に該当すると説明しています。配当とは扱いが違い、配当控除の対象にもなりません。
NISAで買った株の優待も受け取れますか
優待は株主名簿に載っていれば口座の種類に関係なく受け取れます。ただし、NISAで非課税になるのは配当金と売却益で、優待は雑所得として扱われます。
単元未満株でも優待はもらえますか
優待を受け取れる株数は会社ごとに決まっています。1単元(100株)以上を条件にしている会社では、単元未満株は対象外です。各社の優待の条件を確認してください。
優待はいつまでに買えばもらえますか
基準日の2営業日前の権利付最終日までに買う必要があります。基準日が2027年3月31日なら、権利付最終日は3月29日です。長期保有の条件がある会社では、それだけでは足りない場合もあります。
優待が廃止されることはよくありますか
東京商工リサーチの調査では、2025年に優待の廃止を発表した上場企業は68社で、うち38社はTOBやMBOなどによる上場廃止でした。一方で導入は175社ありました。
優待利回りはどう計算しますか
優待の価値を投資額で割ります。15万円の投資で3,000円相当の優待なら2.0%です。ただし実際に使わない優待なら、価値はほとんどありません。
成長株を2割にする理由は何ですか
成長株は値上がりが期待できる一方、値動きが大きくなりがちです。2割にとどめれば、値上がりの機会を残しながら、資産全体の値動きを抑えられます。
株価が大きく下がったらどうすればよいですか
決めた金額で買い続ける方法があります。安いときに多く買えるため平均取得単価は下がりますが、下がり続ければ損失も増えます。生活費に手をつけない範囲で続けることが前提です。
高配当株は個別株と投資信託のどちらで持つべきですか
どちらにも長所があります。個別株は優待や配当方針を自分で選べる一方、1銘柄5%を守るには資金が必要です。投資信託やETFは少額でも多くの銘柄に分散できますが、信託報酬がかかり、優待は受け取れません。資金の大きさで使い分ける方法があります。
優待株だけで資産を増やせますか
優待は生活費を下げる効果はありますが、それだけで資産が増えるわけではありません。優待廃止や株価の下落もあるため、配当や値上がりを狙う株と組み合わせる考え方が一般的です。
減配が発表されたらすぐに売るべきですか
一律には言えません。一時的な利益の減少による減配なのか、事業そのものが悪くなっているのかで判断が変わります。決算短信などで理由を確認し、あらかじめ決めたルールに沿って判断するのが基本です。
NISAのつみたて投資枠で高配当株や優待株は買えますか
つみたて投資枠で買えるのは、金融庁に届け出された対象商品(一定の投資信託やETF)で、個別株は買えません。高配当株や優待株の個別株は成長投資枠で買います。対象商品の一覧は金融庁のつみたて投資枠対象商品のページで公表されています。
単純平均利回りと加重平均利回りはどちらを見ればよいですか
目的で使い分けます。単純平均は1社ずつを同じ重さで平均した値で、個別株を選ぶときの目安になります。加重平均は時価総額の大きい会社ほど重く数えた値で、市場全体を丸ごと持つ投資信託に近い利回りの目安になります。配当を出している会社だけの平均が有配会社平均です。
優待のために信用取引を使う方法はどうですか
現物の買いと信用取引の売りを同時に行い、株価の変動を抑えて優待だけを受け取ろうとする方法があります。ただし、東証は株主優待券などを信用取引の権利処理の対象にしていません。貸株料などのコストがかかり、条件によっては優待の価値より費用が大きくなることもあります。仕組みを理解してから検討してください。
配当で生活するにはいくら必要ですか
必要な元本は目標の配当額と利回りで決まります。利回り2.21%で年110,500円(税引前)を得るには500万円が必要な計算です。詳しくは配当金で月10万円に必
要な元本の記事で計算しています。
まとめ
- 高配当株5割・優待株3割・成長株2割は、配当、生活費の節約、値上がりという違う種類のリターンを組み合わせる配分
- 2026年8月の東証プライム市場の有配会社平均利回りは2.21%。高配当株500万円なら税引前で年110,500円、課税口座の税引後で88,051円の計算
- 1銘柄5%ルールでは最低20銘柄。資金100万円では100株で買えるのが株価500円以下に限られるため、投資信託などを組み合わせる
- 株主優待は雑所得で、配当とは税の扱いが違う。2025年は68社が優待廃止を発表し、うち38社はTOBやMBOなどによる上場廃止
- NISAの成長投資枠240万円を5対3対2で分けると120万円、72万円、48万円。配当を非課税にするには株式数比例配分方式が必要
配分やルールは、自分の収入や生活費に合わせて決めるものです。この記事の数字はすべて試算で、将来の配当や優待、株価を保証するものではありません。老後の資産の考え方はFIREに必要な資産を検証した記事もあわせて参考にしてください。
参考にした資料
- 日本取引所グループ 株価平均・株式平均利回り
- 日本取引所グループ 株式平均利回り(Excel、2026年8月まで)
- 日本取引所グループ 売買単位の統一
- 日本取引所グループ 売買の種類(普通取引の決済日)
- 日本取引所グループ 制度信用取引の権利処理
- 日本取引所グループ 株主になると(配当性向の目標)
- 東京証券取引所 2026年の方針・取組みについて(2026年1月14日)
- 国税庁 No.1330 配当金を受け取ったとき(配当所得)
- 国税庁 No.1250 配当所得があるとき(配当控除)
- 国税庁 確定申告書等作成コーナー 株主優待を受け取った場合
- 国税庁 所得税基本通達逐条解説 24-2(配当等に含まれない経済的な利益は雑所得で配当控除の対象外)
- 金融庁 NISAとは
- 金融庁 NISA制度の概要(損益通算の扱い)
- 日本証券業協会 NISA口座で配当金を非課税で受け取るには
- 東京商工リサーチ 2025年の株主優待「導入」上場企業は175社、優待廃止は68社に(2026年2月25日)