※本記事には広告が含まれています。
「日銀がETFを売るペースを増やすなら、日本株は下がる?NISAも売ったほうがいい?」。売却額の大きさを見ると、自分の資産への影響が気になるところです。
日銀のETF売却ペースが増えることと、保有する投資信託を今すぐ売るべきかは、分けて考える必要があります。2026年10月30日に決まった変更は2027年1月からの売却計画です。株価の下落率や、個人の売却時期を示した発表ではありません。
この記事では、日銀の公式資料をもとに変更点を整理し、売却額の読み方、NISAの判断基準、300万円の資産が下がった場合の計算例まで解説します。まずは実施時期と金額を確認しましょう。
日銀ETF売却のニュースで押さえたい3点
- 新しい年間売却ペースの実施は2027年1月から。発表日とは異なる。
- 簿価8,600億円程度は日銀の売却計画。株価の下落率を示す数字ではない。
- NISAの判断は、保有資産・使う時期・生活資金を確かめてから。
日銀のETF売却はいつから増える?2027年1月の変更点
| 項目 | 従来 | 変更後 |
|---|---|---|
| ETF年間売却ペース・簿価 | 3,300億円程度 | 8,600億円程度 |
| 変更の実施 | 変更前の計画 | 2027年1月から |
| J-REIT年間売却ペース・簿価 | 50億円程度 | 50億円程度で維持 |
発表日は2026年10月30日です。「10月から増額済み」と読むと、決定した日と実際に新しいペースへ移る時期を取り違えます。市場の状況によって売却額を一時的に調整・停止できる点も計画に含まれています。
日銀のETF売却で株価は下がる?売却額と値下がり率の違い
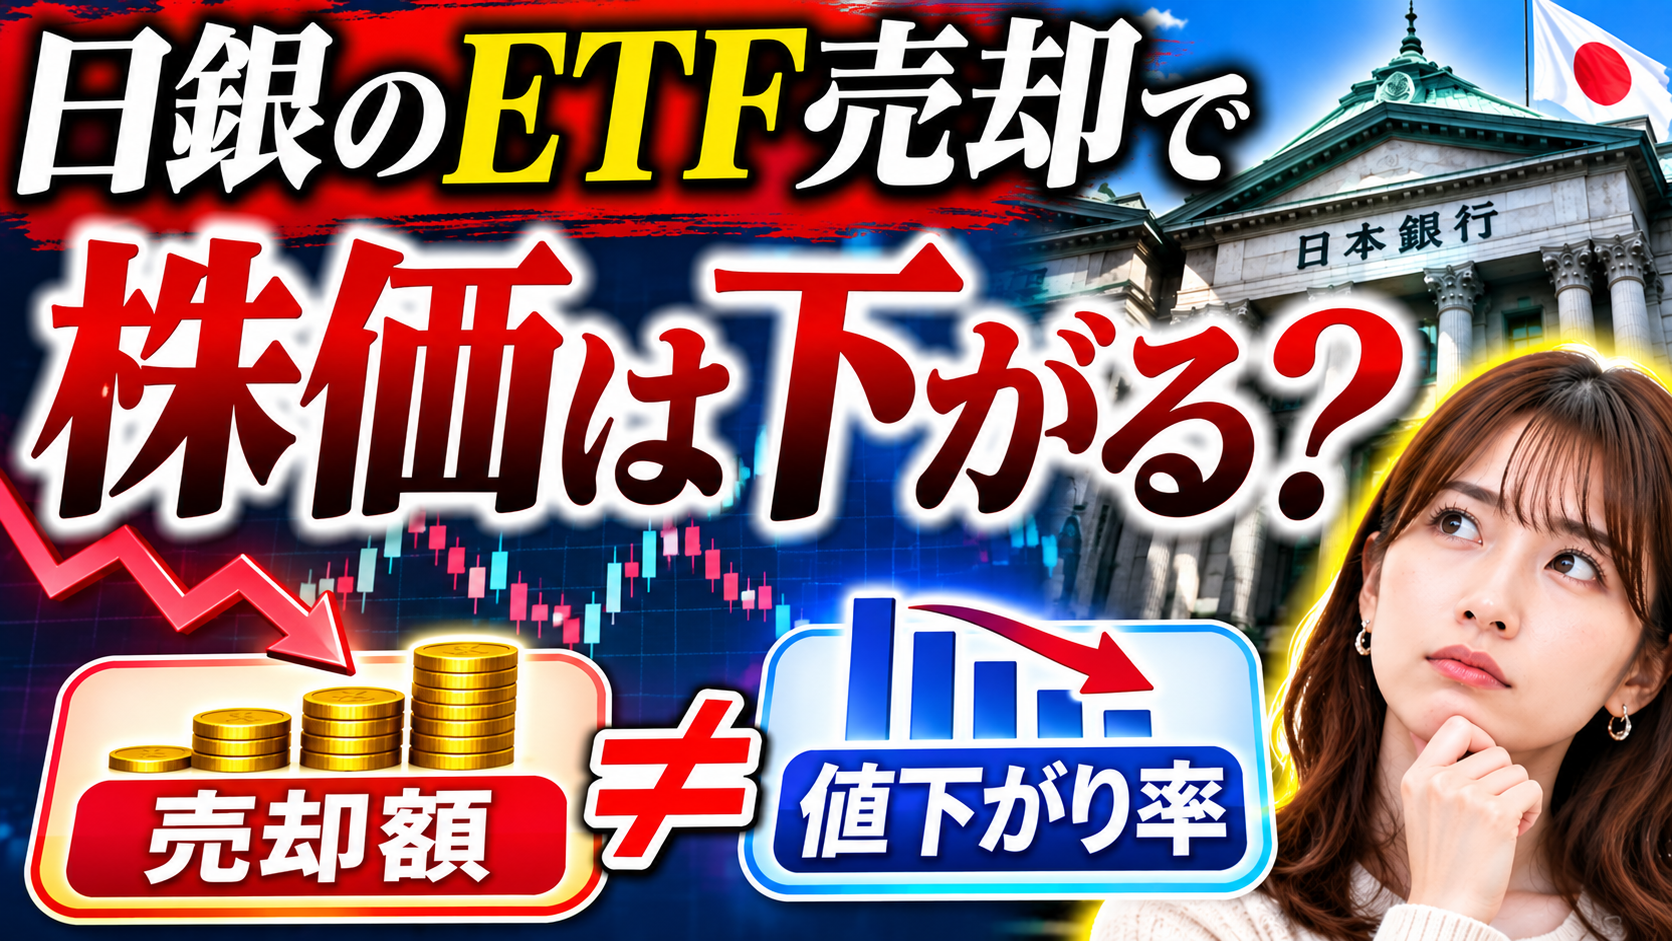
売却ペースの倍率は8,600÷3,300=約2.61倍です。これは日銀自身の年間計画の比較であり、株式市場全体の売り注文が2.61倍になる意味ではありません。
たとえば、ある市場参加者の売却が2倍になっても、他の投資家の買い注文や企業業績が同時に変われば価格の動きは異なります。発表された金額だけで「何%下落する」と計算することはできません。
簿価と時価を混ぜない
簿価は保有資産を帳簿上いくらで計上しているかを示し、時価は市場価格を基準にした価値です。同じETFでも両者は一致しません。異なる基準の金額を並べると、売却規模を大きく、あるいは小さく見誤ります。他の記事や動画と比較する際には、金額より先に「簿価か時価か」をそろえましょう。
簿価は約2.6倍、市場売買代金比は約2倍になる理由
日銀は、新しい売却ペースを市場全体の売買代金に対して0.1%程度となる規模に設定しました。従来の計画を決めた際の割合は0.05%程度です。割合の比較は0.1÷0.05=2倍ですが、簿価の比較は約2.61倍になります。
これは比較の物差しが異なるためです。新しい計画の計算には2026年1〜9月の東証プライム市場の売買代金と、同期間に日銀が売却したETFの時価簿価比率を使っています。新ペースをその比率で時価換算すると年間2兆4,600億円程度です。時価換算額は、この計算条件に基づく参考値で、将来の売却代金を保証するものではありません。
また、売買代金比0.1%は株価が0.1%下がるという意味ではありません。取引額に対する比率と価格変化率は別の数字です。小さい割合だから影響が必ずゼロになるとも断定できません。
NISAは売るべき?積立を見直す前に確認したい4項目
ここからは発表そのものではなく、個人の資産管理に当てはめるための考え方です。日銀と家計では、お金を運用する目的も売却する理由も異なります。ニュースを見て同じ行動を取る前に、自分がその商品を持つ理由を書き出すと判断しやすくなります。
| 確認すること | 見直し方 |
|---|---|
| 近いうちに使うお金か | 必要時期と値下がりへの余裕を確認する |
| 日本株へ偏っていないか | 商品名ではなく保有資産全体の配分を見る |
| 値下がり時に資金不足にならないか | 生活費と予定している支出を先に確保する |
| 積立額が収支に合うか | 借入返済と生活費を差し引いて検討する |
売却も積立継続も、すべての人に一律に正解となるものではありません。使う予定が近づいた資金のリスクを減らすことと、見出しに反応して長期計画を変更することは区別してください。
預金・借入・投資を一緒に見直す場合は、金利上昇による家計への5つの影響で全体を整理できます。
海外資産も持つ人は、円高とNISA・オルカン・S&P500への影響も合わせて確認してください。
300万円が20%下がるといくら減る?家計への影響を試算
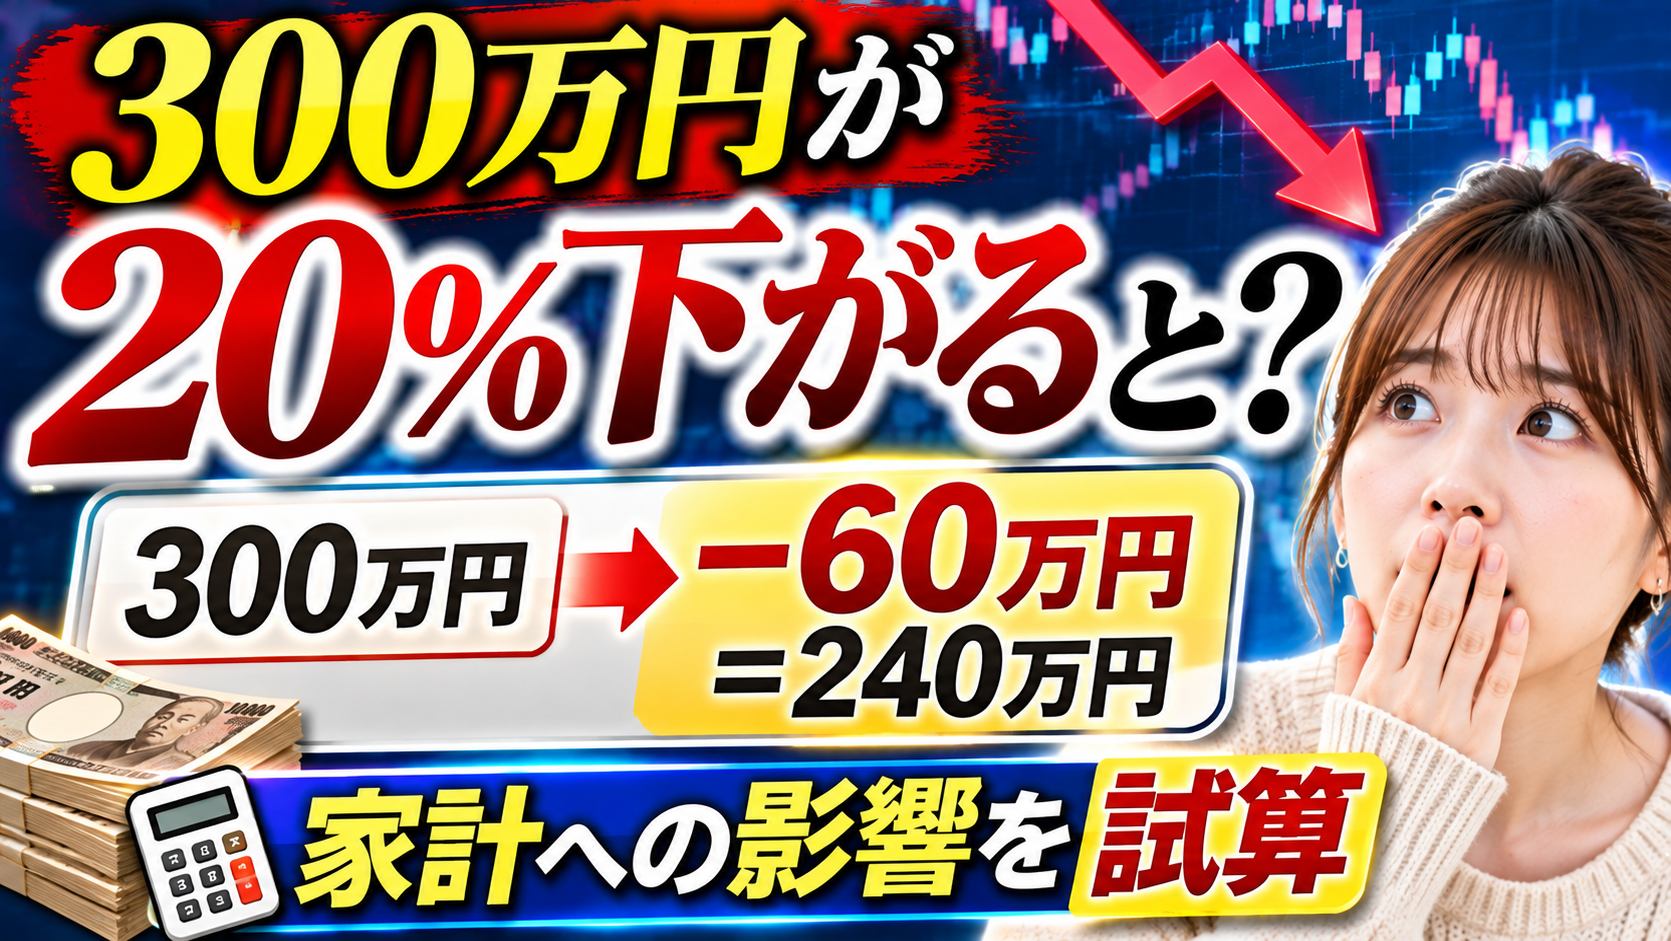
以下は日銀の売却による下落予測ではありません。自分の資産配分が値動きに耐えられるかを調べる仮定の計算です。運用資産300万円、現金100万円、毎月の必要生活費20万円とします。
| 仮定する値下がり | 運用資産の評価額 | 運用資産の評価減 | 現金を含む合計 |
|---|---|---|---|
| 10% | 270万円 | 30万円 | 370万円 |
| 20% | 240万円 | 60万円 | 340万円 |
| 30% | 210万円 | 90万円 | 310万円 |
式は「運用資産300万円×(1−下落率)+現金100万円」。現金の増減、税金、手数料、配当、追加投資は考慮していません。現金100万円だけで生活費を賄うなら100÷20=5か月分ですが、この月数が十分かは収入の安定性、家族構成、予定支出で異なります。
たとえば近いうちにまとまった支出がある人は、現在の現金だけで足りるかを先に点検できます。一方、当面使わない資金でも、値下がりすると生活や睡眠に支障が出るほどなら、投資割合が大きすぎないかを考える材料になります。いずれも特定の下落幅が来ると予測して売買する方法ではありません。
日本株・海外株・現金では確認する場所が違う
| 持っている資産 | まず見る項目 | 避けたい判断 |
|---|---|---|
| 日本株や日本株投信 | 銘柄の集中、投資比率、資金を使う時期 | 売却額だけで下落率を決めつける |
| オルカン・S&P500など | 運用報告書の地域配分や為替の影響 | 日銀の国内ETF売却と自分の商品の売却を同一視する |
| 預金・国債 | 引出しや換金条件、適用金利 | 株式と同じ値動き・換金条件だと考える |
商品名に「分散」とあっても、複数の商品で同じ国や銘柄に投資している場合があります。確認すべきなのは保有商品の本数だけでなく、資産全体で何に投資しているかです。
資金の一部を国債へ移すことも検討するなら、先に個人向け国債と新窓販国債の換金条件・元本割れの違いを確認してください。
積立額に迷ったら?必要資金から逆算する方法
「売るか、続けるか」を考える前に、将来いつ・いくら必要なのかを整理したい人には、マネイロの3分投資診断という選択肢があります。公式サイトでは将来必要な資金や役立つ投資を確認できる無料ツールとして案内されています。短期の株価予測や日銀ETF売却による損失額を算出するものではありません。
診断結果は将来の資産額や利益を保証しません。相談後に金融商品を検討する場合は、費用とリスクも別途確認してください。運営会社は金融機関からの手数料でサービスを運営すると説明しています。
申し込む前に仕組みを知りたい方は、無料の理由・勧誘・診断結果の解説をご覧ください。
日銀ETF売却とNISAについてよくある質問
10月30日に追加利上げが決まったのですか?
今回の方針は1.25%程度で、9月18日の決定と同水準です。ETF売却ペースの見直しとは分けて理解してください。
日銀がETFを売ると、NISAの商品が自動的に売られますか?
この発表は日銀が保有するETFの売却計画です。個人の保有商品への売却指示ではありません。
2027年1月までにすべて売却する計画ですか?
違います。2027年1月は新しい年間売却ペースを実施する時期です。保有するETFをその月にすべて処分するという意味ではありません。
今後の株価や次の利上げは確定していますか?
今回の公表文から将来の株価や次回会合の結論は確定できません。追加の公式発表と保有商品の内容を確認する必要があります。
政策金利の比較元:日本銀行・2026年9月18日の決定。変更内容:2026年10月30日の決定。
日銀ETF売却のニュースを見たら、まず保有資産と使う時期を確認
まず発表日と実施日を分け、次に自分の保有資産と使う予定を確認し、最後に積立額や配分を検討する。この順番なら、金額の大きさだけに反応しにくくなります。今回の変更をきっかけに、ニュースを見るたびに売買するより、家計の点検手順を作っておくことができます。
自身で確認するのはハードルが高い方は、FPに相談するのもおすすめです。
しかも今ならAmazonギフト券と仙台牛がもらえちゃう「投資のコンシェルジュ」がおすすめです。
投資が学べるのにアマギフももらえる!最高ですね。
投資について詳しい方も詳しくない初心者さんでも新たな発見や学びがあるはずです。
もちろん無料なので一度検討してみてはいかがでしょうか。
\ Amazonギフト券最大6万円もらう/
 チャイルドシート130cm以下は必要?小児科学会の義務拡大要望とジュニアシートの選び方
- 【緊急】パスキーも突破される!個人情報の漏洩が続く今、3連休で今すぐやるべき対策|多要素認証とパスキーの設定手順と優先順位【2026年10月】
- 情報漏洩の企業事例まとめ【2026年9月・10月】焼肉きんぐ・タイムズほか、対象情報と対策
- イオンのアプリ多すぎ問題を解決!iAEON・AEON Pay・お買物アプリの違いと使い分け【2026年】