※本記事にはプローモーションが含まれています。
金利が上がると、預金の利息が増える一方、住宅ローンの負担が重くなることがあります。株式や債券、海外資産への影響も同じではありません。家計への影響は、金利の水準だけでなく「何をいくら持ち、いくら借りているか」で変わります。
日本銀行は2026年9月18日、無担保コールレート翌日物を1.25%程度で推移させる方針を決定しました。この記事では、その決定と一般的な金利の仕組みを分けながら、家計で確認したい5つの変化を整理します。
2026年の金利上昇で、まず区別したい3つの金利
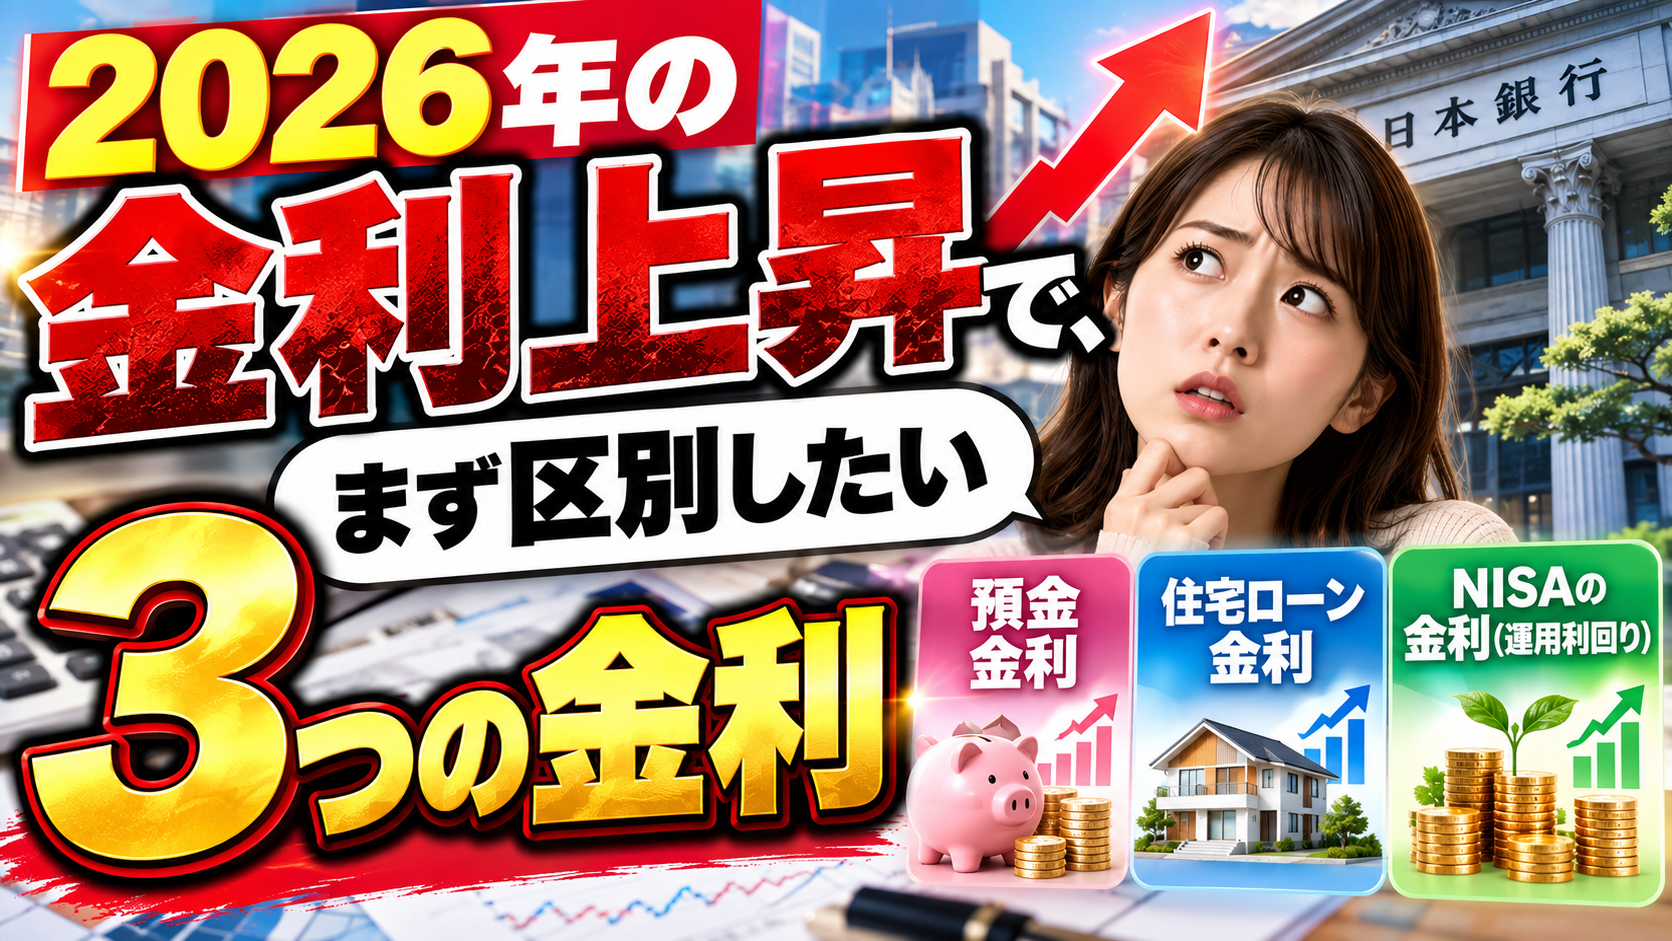
政策金利、長期金利、銀行の商品金利は同じものではありません。政策金利が1.25%だからといって、普通預金や住宅ローンにも一律1.25%が適用されるわけではありません。
| 金利の種類 | 何を示すか | 家計での確認先 |
|---|---|---|
| 政策金利 | 日銀が誘導する短期市場金利 | 日銀の金融政策決定会合の公表文 |
| 長期金利 | 代表例は10年国債の市場利回り | 市場の利回りと固定金利商品の条件 |
| 預金・貸出金利 | 金融機関が商品や契約に応じて設定する金利 | 銀行の商品説明、金利改定通知、契約書 |
9月18日の決定は短期の金融市場調節方針です。今後の政策や各銀行の金利改定時期まで、すべて確定したという意味ではありません。出典・日本銀行「金融市場調節方針の変更について」
日銀は、金利の変化が企業や家計の投資・消費を通じて景気や物価に影響すると説明しています。家計では「預ける」「借りる」「投資する」を分けて確認すると、対応する順番を決めやすくなります。出典・日本銀行「金融政策は景気や物価にどのように影響を及ぼすのですか?」
影響1 預金利息は増えやすいが、税引後と物価も確認する
預金金利が上がれば、同じ残高でも受け取る利息は増えます。ただし、銀行によって改定時期や上乗せ条件が異なり、政策金利の上昇幅がそのまま反映されるとは限りません。
預金を比較するときは、通常金利か期間限定か、対象残高の上限はいくらか、給与受取などの条件があるかを確認しましょう。表示された高い金利が、預金全額に1年間適用されるとは限りません。
| 100万円を1年間預ける仮定 | 税引前利息 | 税引後利息の概算 |
|---|---|---|
| 年0.2% | 2,000円 | 約1,594円 |
| 年0.5% | 5,000円 | 約3,984円 |
| 年1.0% | 10,000円 | 約7,969円 |
金利と残高が1年間変わらず、単利で計算する例です。税率20.315%を用いて四捨五入しており、実際の日割り計算や税額の端数処理とは異なります。一般的な預貯金利息の税金については、国税庁「利息を受け取ったとき」で確認できます。
残高が増えても、買える量が増えるとは限らない
仮に税引後で資金が年0.8%増え、同じ期間に物価が2%上がった場合、購買力の変化は1.008÷1.02−1で約マイナス1.18%です。これは現在の物価上昇率を示すものではなく、名目の残高と実質的な価値の違いを示す計算です。
一方、生活費や近い将来に使うお金には、すぐ引き出せる預金の役割があります。物価に負ける可能性だけを理由に、必要な資金まで値動きの大きい資産へ移すのは避けたいところです。
一般預金等は、預金者1人につき1金融機関ごとに合算し、元本1,000万円までと破綻日までの利息等が保護されます。同じ銀行で支店を分けても別枠にはなりません。出典・金融庁「預金保険制度」
銀行選びの条件を整理したい方は、預金金利とポイント優遇の比較で確認したいことも参考にしてください。
影響2 変動型住宅ローンは、返済額より先に利息の負担が変わる場合がある
変動金利の住宅ローンでは、契約に基づく金利見直しによって負担が増える可能性があります。ただし、金利を見直す日、新しい金利の適用日、毎月返済額を変える日は同じとは限りません。
一部の元利均等返済の契約には、返済額を一定期間据え置く「5年ルール」や、見直し後の返済額を前回の125%以内とするルールがあります。これは利息や総返済額の増加を抑える上限ではありません。返済額が同じでも利息に回る部分が増え、元金の減り方が遅くなる場合があります。
これらのルールはすべての金融機関・返済方法に共通ではありません。例えば三井住友銀行は、元利均等返済と元金均等返済で扱いが異なることを案内しています。出典・三井住友銀行「住宅ローンのご案内」
残高3,000万円・残り25年なら、金利差でいくら変わる?
| 仮定する年利 | 毎月返済額の概算 | 年0.5%との差 |
|---|---|---|
| 0.5% | 106,401円 | ― |
| 1.0% | 113,062円 | 月6,661円増 |
| 1.5% | 119,981円 | 月13,580円増 |
残高3,000万円を残り300回で返す元利均等返済として、それぞれの金利が続く前提で最初から再計算しています。ボーナス返済・手数料・5年ルール・125%ルールは反映していません。実際の契約の返済予定表ではなく、金利差への家計の耐性を見るための試算です。
借り換えや繰上返済では、金利差だけでなく手数料、住宅ローン控除、団体信用生命保険、返済後に残る生活資金も比較しましょう。既存の全期間固定金利の契約と、固定期間終了後に金利を選び直す契約も区別が必要です。
反映時期を詳しく知りたい方は、日銀の利上げが住宅ローンの変動金利に反映される時期と返済額の試算を確認してください。
影響3 債券は「これから買う人」と「すでに持つ人」で見え方が違う
市場金利が上がると、新しく買う債券では高い利回りを選べる可能性があります。一方、すでに保有する固定利付債券は、一般に市場価格が下がる方向に働きます。以前の低い利率の債券は、新しい高い利率の債券と比べて魅力が低くなるためです。
途中で売る場合は市場価格が重要です。満期まで保有する場合も、発行体の信用リスクや償還条件を確認する必要があります。「国債」「債券」という名前だけで、いつ売っても元本が戻るとは判断できません。出典・日本証券業協会の社債市場・価格の解説資料
個人向け国債の「変動10年」は仕組みを分けて理解する
財務省の個人向け国債「変動10年」は、半年ごとに適用利率が変わり、基準金利に0.66を掛けて算出されます。最低金利は年0.05%です。政策金利がそのまま適用される商品ではありません。
原則として発行後1年が経過すれば中途換金できますが、直前2回分の各利子の税引前相当額に0.79685を掛けた調整額が差し引かれます。死亡や一定の大規模災害では例外があります。出典・財務省「変動10年」商品概要、中途換金についてのよくある質問
すぐ使う資金まで一度に移す前に、換金できない期間を確認してください。また、債券を組み入れる投資信託には価格変動があり、個人向け国債と同じ償還・換金の扱いにはなりません。
国債の種類による違いは、個人向け国債と新窓販国債の金利・元本割れ・途中換金の比較で整理しています。
影響4 株式・投資信託は、金利上昇だけで一律に判断できない
企業が借入金を利用していれば、借入金利の上昇は利益を圧迫する要因になります。また、将来得られる利益を現在の価値に換算する際の金利が上がることは、株式の評価を下押しする方向に働きます。
ただし、業績の伸びや価格転嫁、借入条件は企業ごとに異なります。景気改善に伴って金利が上がる場面と、物価高に対応して金利が上がる場面でも、株価への影響は同じではありません。日銀の分析でも、金利と株価の関係を考える際には、経済見通しや金融政策に対する市場の見方を区別しています。出典・日本銀行「米欧の長期金利と株価動向の最近の特徴」
「金利上昇だから株式を全部売る」「銀行株なら必ず上がる」といった単純な判断はできません。保有企業の支払利息、借入金の固定・変動の内訳、利益予想などを確かめることが出発点です。
NISAは税制上の仕組みであり、保有商品の値下がりを防ぐ制度ではありません。積立を続けられる金額か、近い将来に使う資金まで投資していないかを先に点検しましょう。企業の数字の見方は、初心者向けの決算短信の読み方と銘柄選びで確認できます。
影響5 為替と物価は変わり得るが、利上げで必ず円高になるわけではない
日本の金利上昇は、海外との金利差を通じて為替に影響する要因になります。ただし、相手国の金利、将来の政策への予想、経済情勢なども関わるため、日本の利上げだけで円高・円安の方向を断定できません。
日本銀行も、為替は両国の金利を含む経済の基礎的条件や、経済・物価・金融政策の見通しなどを反映して形成されると説明しています。出典・日本銀行総裁記者会見・為替相場に関する説明
例えば、保有資産のドル建て価値が1万ドルのままでも、1ドル150円から140円になれば、円換算額は150万円から140万円へ下がります。約6.7%の減少です。為替ヘッジをしない海外資産の見方を示す仮定で、相場予想ではありません。
円高は輸入品の円換算コストを下げる要因ですが、店頭価格がすぐに同じ割合で下がるとは限りません。原材料価格、輸送費、企業の価格設定なども関係します。海外資産の評価額と生活費を、別々に点検することが大切です。
今やることは、金利予想より家計の収支を並べること
家計では、預金の利息増加とローン負担の増加を同じ期間で比べましょう。仮に預金500万円の金利が年0.25ポイント上がると、税引後の年間利息増加は約9,961円です。一方、ローン残高3,000万円の金利が0.25ポイント上がると、残高が変わらない単純計算で年間利息は7万5,000円増えます。
後者は返済による残高減少や毎月返済額の見直しを省いた概算です。両者を比べると、預金金利が上がることだけで家計が楽になるとは限らないことが分かります。
| 確認するもの | 書き出す項目 | 次の行動 |
|---|---|---|
| 預金 | 残高、金利、優遇条件、満期 | 税引後の受取額と引出しやすさを比較 |
| ローン | 残高、残期間、適用金利、見直し日 | 契約に沿った返済予定表を確認 |
| 運用資産 | 商品、通貨、金額、使う予定時期 | 必要な生活資金まで投じていないか点検 |
| 毎月の収支 | 手取り、固定費、積立額 | 返済増加時にも赤字にならないか試算 |
繰上返済で利息を減らせても、手元資金が不足すれば急な出費に対応しにくくなります。金利の高低だけで結論を出さず、資金を使う時期と家計の余裕を合わせて判断しましょう。
将来必要なお金を整理したい方へ|無料の3分投資診断
「預金を残しつつ、将来に向けていくら準備すればよいか」を整理する入口として、マネイロの3分投資診断があります。公式サイトでは、簡単な質問から将来必要な資金や役立つ投資を確認できる無料ツールとして案内されています。
診断結果は将来の資産額や利益を保証するものではありません。また、個別の住宅ローン契約に基づく返済額の確認は、借入先で行う必要があります。まず家計の全体像をつかむ補助として利用してください。
金利上昇と家計のよくある質問
政策金利が上がれば、預金金利も同じ幅で上がりますか?
必ずしも同じ幅ではありません。金融機関ごとの改定内容と、自分に適用される条件を確認してください。
5年ルールがあれば、当面は影響を考えなくてよいですか?
返済額が同じでも、利息と元金の内訳は変わり得ます。金利の適用日と返済予定表を確認しましょう。
固定金利に変更すれば必ず得ですか?
変更後の金利、手数料、残期間、今後の金利によって結果が変わります。負担の確定しやすさと費用を合わせて比較する必要があります。
金利が上がるなら、国債はすべて値下がりしますか?
市場で売買する固定利付債券と、個人向け国債「変動10年」などでは仕組みが異なります。利率の見直しと中途換金の条件を分けて確認してください。
利上げのニュースを見たらNISAを売るべきですか?
ニュースだけでは判断できません。使う時期、保有商品の性質、損失への耐性、毎月の家計を確認して判断します。
何から見直せばよいですか?
まず、預金と借入れの残高・適用金利・見直し時期を並べます。そのうえで生活に必要な資金を確保し、運用に回せる金額を考える順番が分かりやすいでしょう。
金利上昇への備えは、自分の契約と資金の使い道から
金利上昇は、預金利息の増加だけでなく、ローン返済、債券価格、企業利益、為替などを通じて家計に影響します。その大きさも反映時期も、一律ではありません。
金利の先行きを当てようとする前に、手元資金、借入条件、将来の支出を確認しましょう。「金利がさらに上がる場合」と「上がらない場合」の両方で無理がないかを比べることが、落ち着いた資産形成につながります。
自身で確認するのはハードルが高い方は、FPに相談するのもおすすめです。
しかも今ならAmazonギフト券と仙台牛がもらえちゃう「投資のコンシェルジュ」がおすすめです。
投資が学べるのにアマギフももらえる!最高ですね。
投資について詳しい方も詳しくない初心者さんでも新たな発見や学びがあるはずです。
もちろん無料なので一度検討してみてはいかがでしょうか。
\ Amazonギフト券最大6万円もらう/