※本記事はプローモーションが含まれています。
NISAを頑張って積み立てているのに、生活に余裕が生まれない。年間の枠を使い切っても、思っていたほど利益が増えない。こうした悩みを整理するには、投資に回した金額、運用による利益、今使える現金を分けて確認することが大切です。
NISAは運用益への税負担を軽くする制度です。枠を満額使えば一定の利益が出る仕組みでも、毎月の生活費が自動的に振り込まれる仕組みでもありません。投資先と購入時期が違えば、同じ金額を投資しても結果は変わります。
この記事では、「NISA満額でも増えない」と感じる理由を、制度の最新情報と独自の試算で解説します。満額投資の割合ではなく、運用成果の見方と家計への影響に焦点を当てます。
情報確認日 2026年9月14日。制度は確認日時点の成人向けNISAを前提とします。試算の利回りは仮定であり、実績や将来予測ではありません。
NISA貧乏と「投資しても増えない」は分けて考える
ここでは、投資への支出を優先しすぎて、日々の生活費や急な支出への備えが不足する状態を「NISA貧乏」と呼びます。公的な所得区分や、一定の残高で決まる診断名として使っているわけではありません。
「増えない」という不満にも、複数の意味があります。預金が投資信託に移っただけなのか、相場が下落して評価損が出ているのか、利益はあるが生活費には使っていないのかで、対応は変わります。
| 感じている悩み | 確認する数字 | 見直しの方向 |
|---|---|---|
| 口座に現金が残らない | 毎月の家計収支と預金残高 | 積立額と現金の備えを調整する |
| 投資額の割に利益が少ない | 購入時期、保有期間、損益率 | 期待していた利益の計算を確認する |
| 配当が少なく生活は変わらない | 配当の実額と必要生活費 | 資産形成と生活費補填の目的を整理する |
| 残高が増えたのに儲かった実感がない | 追加投資額を除いた損益 | 入金による増加と運用益を分ける |
満額利用の実態や家計負担の全体像は、当ブログのNISA貧乏と年間360万円の満額投資を検証した記事でも整理しています。
NISAの満額は年間360万円と総枠1,800万円で意味が違う
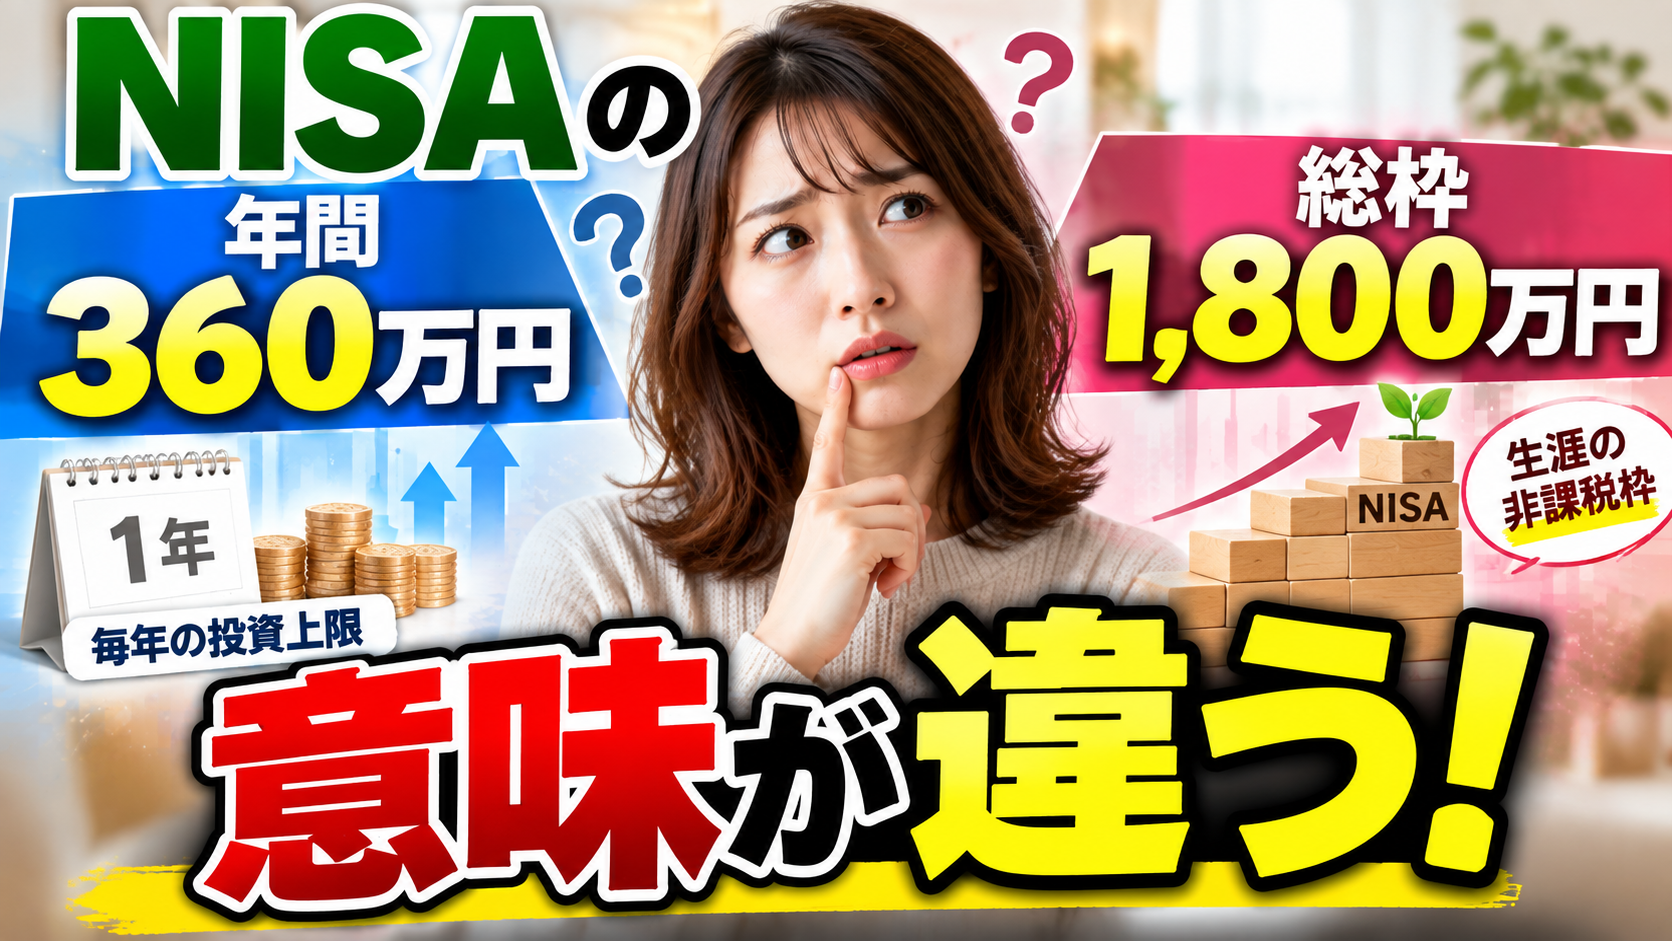
成人向けNISAの年間投資枠は、つみたて投資枠120万円と成長投資枠240万円の合計360万円です。非課税保有限度額は取得額で1,800万円、うち成長投資枠は1,200万円まで。非課税保有期間は無期限です。金融庁のNISA制度案内
| 「満額」の対象 | 金額 | 意味 |
|---|---|---|
| つみたて投資枠の年間上限 | 120万円 | その年に同枠で買える上限 |
| 成長投資枠の年間上限 | 240万円 | その年に同枠で買える上限 |
| 両枠を合わせた年間上限 | 360万円 | 年間買付額の合計上限 |
| 非課税保有限度額 | 1,800万円 | 保有する商品の取得額で管理する総枠 |
| 総枠のうち成長投資枠 | 1,200万円 | 1,800万円に追加される枠ではない |
2026年に新NISAだけで元本1,800万円は入れられない
新制度は2024年に始まったため、2024〜2026年の3年で使える年間投資枠の合計は、最大でも360万円×3年=1,080万円です。売却後の枠の再利用でも、その年の年間上限を超えて買うことはできません。
売却せずに毎年360万円を投資して取得額1,800万円に到達するには5年必要で、2024年開始なら最短で2028年です。これは制度上の上限から計算した日程であり、最短で埋めることを勧めるものではありません。
2026年時点で残高が1,800万円あるという場合は、値上がり益を含む評価額なのか、旧NISAや家族の口座を合算したものなのかを確認します。2023年までに旧NISAで購入した商品は、新制度の総枠とは別に管理されます。国税庁のNISA制度説明
NISAは利益を増幅する制度ではなく、利益への課税を抑える制度
同じ商品を、同じ日に、同じ金額だけ購入したと考えます。保有商品の値動き自体は、NISAか課税口座かによって変わりません。違いは、利益を受け取る際の税金などにあります。
例えば、360万円が378万円になり、18万円の売却益を確定した場合を考えましょう。2026年の上場株式等の譲渡益への標準的な税率20.315%を使うと、課税口座の税額は3万6,567円です。NISAでは対象となる売却益が非課税なので、その差が手元に残ります。国税庁の株式等の譲渡益課税
| 項目 | NISA | 課税口座 |
|---|---|---|
| 購入額 | 360万円 | 360万円 |
| 売却額 | 378万円 | 378万円 |
| 税引前の利益 | 18万円 | 18万円 |
| 利益への税金 | 0円 | 3万6,567円 |
| 税引後の利益 | 18万円 | 14万3,433円 |
独自試算。手数料なし、2026年中の売却、損益通算や各種控除等なしで単純比較しています。つみたて投資枠と成長投資枠をどのように購入するかは、この税額比較とは別の条件です。
360万円を投資したら約20%の72万円が還付される、という計算にはなりません。利益が小さい段階では、税負担の差も小さくなります。一方、利益が積み上がれば、非課税によって残せる金額も大きくなります。
年利5%なのに360万円投資して18万円増えない理由
「360万円×5%=18万円」は、360万円の全額が同じ条件で1年間運用された場合の計算です。毎月少しずつ購入する場合、後から投資した資金ほど、その年末までの運用期間は短くなります。
年率5%で一定に増えるという仮想条件を置き、月利を「1.05の12乗根−1」に換算して、毎月末に30万円を投資すると、12か月後の残高は約368.2万円です。元本360万円に対する利益は約8.2万円になります。
| 比較条件 | 元本 | 1年後の評価額 | 利益 |
|---|---|---|---|
| 全額が1年間運用される数理上の比較 | 360万円 | 378万円 | 18万円 |
| 毎月末30万円を12回積立 | 360万円 | 約368.2万円 | 約8.2万円 |
いずれも年率5%一定、費用・税金なしの独自試算。上段は運用期間の違いを示す数理例であり、NISAの両枠で360万円を年初に一括購入できるという手続案内ではありません。月末積立は、最後の入金直後を評価時点とします。
実際の相場は一定の割合では動きません。同じ年末価格でも、途中で安く買えたか、高い時期に買い付けたかによって結果が変わります。積立なら必ず一括投資に勝つ、あるいは必ず負けるとはいえません。
3年間満額を積み立てた場合の試算
同じ仮定で毎月末30万円を36回投資すると、元本は1,080万円、評価額は約1,160.7万円、利益は約80.7万円です。元本の大きさと比較して「これだけか」と感じるかもしれませんが、3年目に投資した資金の多くは、まだ1年間も運用されていません。
これは2024〜2026年の実績を再現した数値ではありません。2026年9月時点の途中経過でもなく、36か月分を満了した架空の積立計算です。口座画面と比較するときには、同じ期間と入金条件をそろえてください。
残高が増えても、その全額が運用益とは限らない
年初の投資資産が500万円、年末が650万円なら、見た目の増加は150万円です。しかし、途中で120万円を追加投資していた場合、入出金を調整した損益額は30万円になります。
運用損益額の確認例=期末の評価額+期間中に受け取った配当・分配金+売却等で回収した金額−期首の評価額−期間中の購入額
この式は、保有商品全体の値動きと資金の受け取りを整理するためのものです。配当を再投資した場合は受取額と再投資額の両方に反映し、口座内の現金も評価額に含める方法なら、同じ受取金を二重に加算しないようにします。税金や手数料も、差し引き後か差し引き前かをそろえてください。
また、30万円を年初の500万円で割った6%は、途中の入金時期まで正確に反映した運用利回りではありません。他人や指数と比較するなら、入金タイミングの影響を考慮した指標が必要です。まずは、金額の損益を取り違えないことから始めましょう。
配当を受け取っても生活が大きく変わらない理由
投資元本に対する年間配当利回りを仮に3%とすると、360万円から受け取る配当は年間10万8,000円です。12で割れば月平均9,000円。生活費の一部にはなりますが、毎月20万円の支出をすべて賄える金額ではありません。
| 投資額の仮定 | 配当利回りの仮定 | 年間配当額 | 月平均への換算 |
|---|---|---|---|
| 360万円 | 3% | 10万8,000円 | 9,000円 |
| 720万円 | 3% | 21万6,000円 | 1万8,000円 |
| 1,080万円 | 3% | 32万4,000円 | 2万7,000円 |
税引前の単純試算。減配、価格変動、手数料等を考慮していません。月平均は比較のために12で割った値で、毎月同額が入金される意味ではありません。購入日や配当の権利確定日によって、初年度の受取額も異なります。
国内上場株式の配当をNISAで非課税にするには、株式数比例配分方式など所定の受取条件を満たす必要があります。銀行口座等で直接受け取る設定では課税される場合があります。国税庁の配当の非課税条件
配当による家計補填を考える場合は、月3万円の配当収入を目指す手順も確認できます。利回りだけを上げて目標額に合わせると、減配や値下がりへの対応が難しくなる場合があります。
分配金が出ない投資信託でも、資産が増える場合はある
投資信託には、収益を現金で頻繁に分配せず、ファンド内で運用するものもあります。その場合、運用成果は主に基準価額に反映されるため、家計の預金口座には定期的な現金収入が生まれません。
反対に、多く分配されていれば利益も多いとは限りません。分配金は投資信託の財産から支払われるため、その分だけ純資産が減ります。元本払戻金を含む場合もあります。価格の変化と受け取った分配金を合わせて確認してください。資産運用業協会の分配金解説
「増えないから高リスク商品へ変更」の前に確認すること
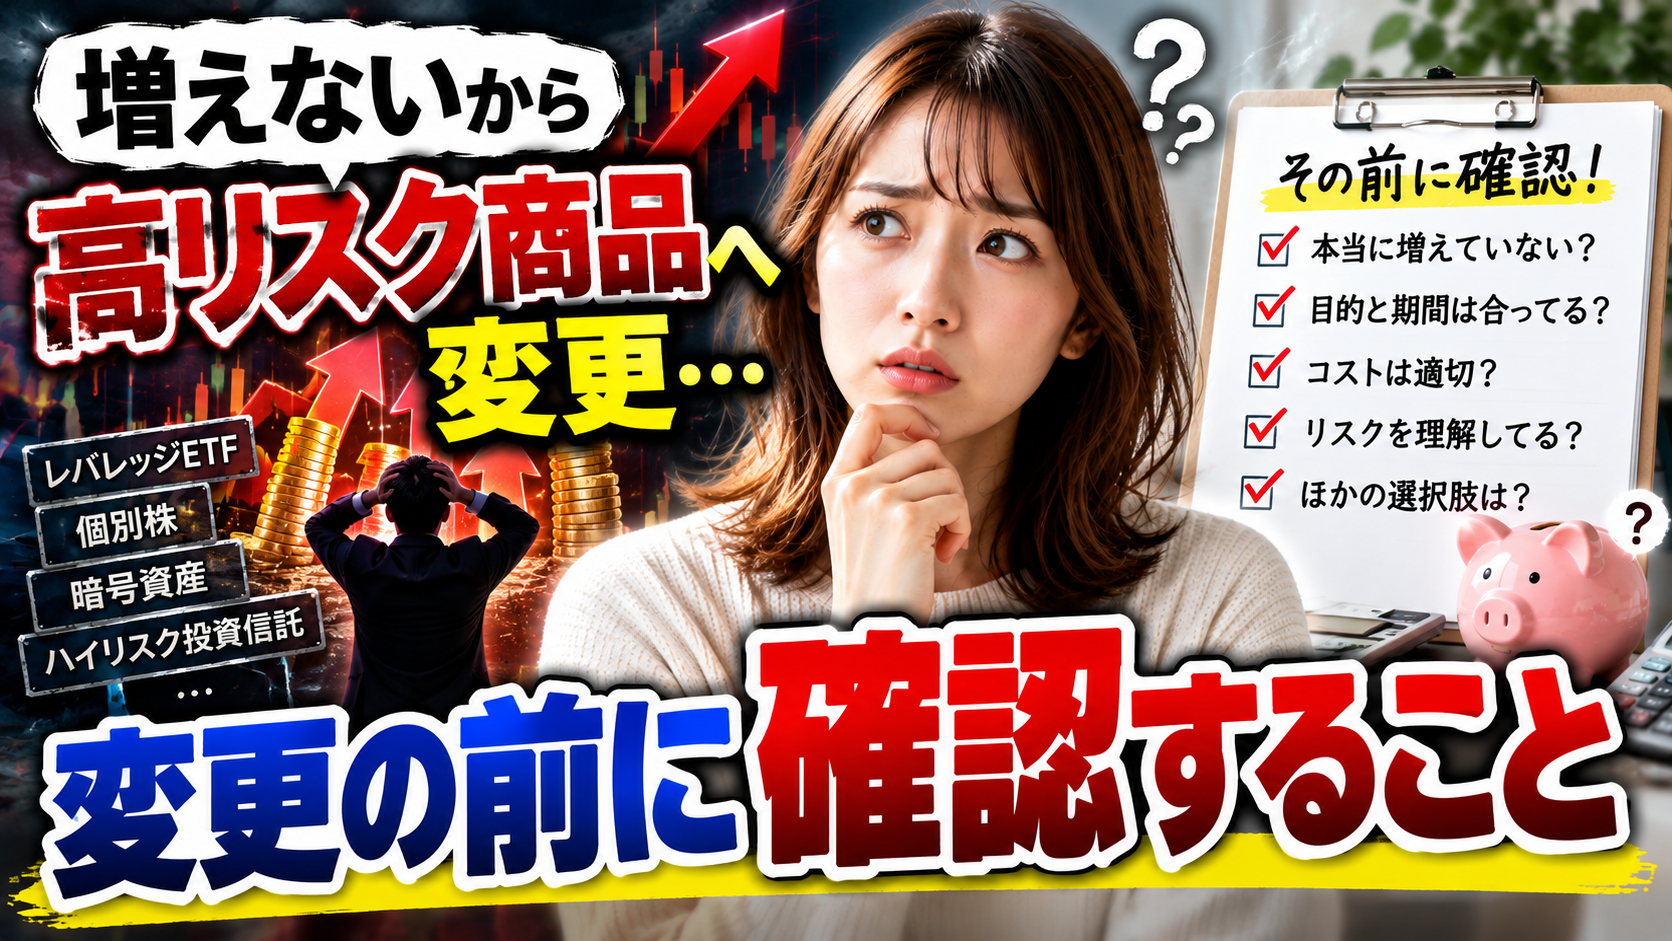
運用期間が短いことによる利益の小ささを、商品の問題と決めつけると、値動きの大きい商品へ乗り換え続けることになりかねません。変更を考える前に、購入した商品の投資対象、費用、為替の影響、集中度を確認します。
外国資産に投資する商品では、現地の価格が上がっていても、円高によって円換算の評価額が伸びにくくなる場合があります。投資先が異なる商品を、直近の損益率だけで比較しても理由を判断しにくくなります。
金融庁は、家計管理と生活設計を踏まえた資産形成、長期・積立・分散の考え方を案内しています。ただし、分散や長期保有は損失をなくす保証ではありません。金融庁の資産形成の基本
例えば評価額1,000万円の株式資産が30%下落すれば、減少額は300万円です。これに耐えられない場合、増える速さより先に株式に回す金額を見直す必要があります。大幅下落時の損益は、オルカンが50%下落した場合の試算でも確認できます。
家計が苦しいときは積立額を生活から逆算する
月30万円は年間枠360万円を12で割った金額です。個々の家計に適した積立額を示す数字ではありません。積立額を決める際は、手取り収入から生活費、年払い支出への積立、預金の補充などを差し引きます。
以下は手取り28万円の架空の家計です。生活費には食費・住居費・光熱費等、年払いへの備えには税金や更新料等を想定しています。
| 月の家計 | 積立を優先しすぎた例 | 調整した例 |
|---|---|---|
| 手取り収入 | 28万円 | 28万円 |
| 生活費 | 20万円 | 20万円 |
| 年払い支出への備え | 2万円 | 2万円 |
| 現金の備えへの積立 | 2万円 | 2万円 |
| NISAへの積立 | 10万円 | 3万円 |
| 残る金額 | マイナス6万円 | プラス1万円 |
前者は毎月預金を取り崩す計画になります。意図的に余剰預金を投資へ移す場合と、必要な現金まで使ってしまう場合は違います。後者でも、病気や失業に対応する預金が不足していれば、当面は現金の確保を優先する判断が考えられます。
生活防衛資金を何か月分持つかは、固定費、収入の安定性、家族構成、保険や給付で補える範囲によって変わります。「全員が同じ額を残せば十分」とせず、近い将来の出費も含めて決めましょう。
減額・停止と売却は別の操作
積立の減額や停止は、これから買う金額を変える操作です。保有している商品を売ることとは異なります。今後の支出が増えるなら新規購入を減らす、今すぐ現金が必要なら売却を検討する、と分けて考えます。
新NISAの商品を売却した場合、取得額に相当する総枠を再利用できるのは翌年以降です。同年中の年間投資枠が、売った分だけ復活するわけではありません。金融庁のNISAに関する質問と回答
また、NISAで生じた売却損は、課税口座の利益等との損益通算や繰越控除ができません。これは売却を一律に避ける理由ではなく、税務上の扱いとして理解しておく事項です。国税庁のNISAの損失の扱い
少額積立でも、金額と期間で結果は変わる
満額を使わない場合の規模感も確認しておきましょう。毎月末の積立、年率5%一定、費用・税金なしで計算すると、次のようになります。どの投資商品でもこの結果になるという予測ではありません。
| 毎月の積立 | 期間 | 元本 | 年率5%を仮定した評価額 |
|---|---|---|---|
| 3万円 | 10年 | 360万円 | 約463.1万円 |
| 3万円 | 20年 | 720万円 | 約1,217.4万円 |
| 5万円 | 10年 | 600万円 | 約771.8万円 |
| 5万円 | 20年 | 1,200万円 | 約2,029.0万円 |
利回り0%なら評価額は元本と同じです。相場によっては元本を下回る結果もあり、使いたい時期に下落している可能性もあります。表の数字だけを前提に、将来の支出を約束しないようにしてください。
少額の積立には、家計を大きく圧迫せずに続けられる場合があるという利点があります。ただし、目標額に足りるかは別の問題です。目標までの期間、必要な金額、確保できる積立額を合わせて考えます。収入が増えたときに積立を見直す方法もあります。
生活水準と資産形成の配分については、資産が増えた後の生活水準と家計管理も参考になります。
よくある質問
NISAを満額使えば必ず得になりますか?
運用結果次第です。NISAの非課税メリットと、商品の値上がり・値下がりは分けて考えます。満額という金額自体が利益を保証することはありません。
2026年に新NISAの元本を1,800万円まで入れられますか?
2024年からの新制度だけであれば、2026年までの年間枠の合計は最大1,080万円です。評価額や旧NISA、家族の口座との合算を混同しないようにします。
1年間360万円積み立てたのに利益が18万円より少ないのは失敗ですか?
その数字だけでは判断できません。毎月積立では全額を1年間運用していません。また、年率5%は本記事の仮定で、実際の利益率ではありません。
分配金が出ない投資信託は意味がありませんか?
現金収入と資産形成は目的が異なります。分配金を出さずに運用する商品でも、成果が基準価額に反映される場合があります。残高と受取金の合計で確認してください。
利益を実感するために配当利回りの高い株へ替えるべきですか?
配当の実額だけでなく、減配の可能性、株価の変動、特定企業への集中を確認します。利回りの高さだけを理由に乗り換える判断は避けましょう。
積立を減らしたら保有中の商品も売られますか?
通常、積立設定の変更と保有商品の売却は別です。利用する金融機関で変更締切や次回買付額を確認してください。
「NISA貧乏」の人数や割合は分かりますか?
本記事では統一的な定義に基づく人数や割合を示していません。個人の投稿や残高だけで、利用者全体の暮らしや運用成績を推定することはできません。
まず何を確認すればよいですか?
生活用の現金、毎月の収支、投資への累計入金、保有商品の評価額、受け取った配当・売却代金を確認します。生活費不足と運用への不満のどちらが主な問題かを整理すると、見直す操作を選びやすくなります。
満額という目標より、資産と生活の両方を点検する
NISAの枠を埋めた金額と、運用で増えた金額は別です。さらに、利益が出ていても現金で受け取っていなければ、日々の家計がすぐに楽になるとは限りません。
次の積立設定を決める前に、今月の生活費と近い将来の支出を確保し、現在の積立が預金を無理に削っていないか確認してください。そのうえで、購入時期を含めた運用成果と、自分が引き受けられる値下がり幅を点検すると、続けられる資産形成に近づけます。
自身で確認するのはハードルが高い方は、FPに相談するのもおすすめです。
しかも今ならAmazonギフト券と仙台牛がもらえちゃう「投資のコンシェルジュ」がおすすめです。
投資が学べるのにアマギフももらえる!最高ですね。
投資について詳しい方も詳しくない初心者さんでも新たな発見や学びがあるはずです。
もちろん無料なので一度検討してみてはいかがでしょうか。
\ Amazonギフト券最大6万円もらう/