※本記事はプロモーションが含まれています。
休職や賞与の減額で年収が下がり、「ふるさと納税をしすぎたかもしれない」と気づくことがあります。前年と同じ金額を寄付していても、今年の上限が同じとは限りません。しかも、給与の減少を傷病手当金で補っている場合は、家計に入るお金と税金の計算に使う所得がずれることがあります。
ふるさと納税の自己負担が年間合計2,000円に収まる上限は、寄付した年の所得や控除で変わります。減収で上限を超えれば自己負担は増えますが、超過した寄付がすべて無控除になるとは限りません。まず追加の寄付を止め、今年の給与・控除と寄付済み総額をそろえて再計算しましょう。
この記事では、年収が下がった年に使う数字、傷病手当金の扱い、上限超過の計算例、寄付後にできる手続きを順に整理します。「上限を超えたから申請しなくていい」と考える前に、控除の仕組みを確認してみてください。
減収した年のふるさと納税で大切なこと
- 基準は前年ではなく、寄付した年の所得と控除。
- 2026年の寄付は、2026年分の所得税・2027年度の住民税に関係する。
- 傷病手当金は非課税。給与収入に足して上限を見積もらない。
- 上限を超えても、所得税や住民税の基本分の控除が残る場合がある。
- 入金済みの寄付は原則キャンセルできず、翌年の寄付枠へ振り替える仕組みもない。
- 医療費控除などで確定申告をする場合は、ワンストップ申請分も含めて全寄付を申告する。
ふるさと納税後に年収が下がると、自己負担2,000円を超える?
今年の所得や控除から計算した上限より多く寄付していれば、自己負担は2,000円を超えます。ただし、減収した人全員が超過するわけではありません。寄付額がもともと少なければ新しい上限に収まる場合もあり、年収以外の所得や扶養などの条件でも結果は変わります。
| 状況 | 考え方 |
|---|---|
| 減収したが寄付額は新しい上限以内 | 必要な手続きを行えば、原則として年間の自己負担2,000円の範囲 |
| 寄付額が新しい上限を超える | 自己負担は増える。使える控除と申告方法を確認 |
| 今年の所得・控除がまだ分からない | 複数の年収見込みで試算し、追加寄付は慎重に判断 |
| 今年は課税される所得がほとんどない | 控除できる税額自体が小さい、またはない可能性がある |
基本の仕組みは国税庁「ふるさと納税(寄附金控除)」に基づきます。自己負担2,000円は、対象となる年間寄付の合計についての説明です。自治体ごとや1回の寄付ごとに、必ず2,000円ずつ負担するという意味ではありません。
年収700万円から450万円に下がった場合も、年収だけでは決まらない
前年700万円、今年450万円という情報だけで、今年の上限を1円単位まで決めることはできません。配偶者や扶養親族、社会保険料、医療費控除、iDeCoなどの所得控除、給与以外の所得も確認する必要があります。前年の早見表の金額を、そのまま今年の寄付に使うことは避けましょう。
2026年の寄付は、いつの所得と住民税を使う?
| 確認するもの | 2026年の寄付との関係 |
|---|---|
| 2026年1~12月の給与・賞与など | 今年の所得の見込みを作る土台 |
| 2026年分の所得税 | 確定申告をする場合、寄附金控除が関係 |
| 2027年度の住民税 | 2026年の所得に基づき、寄付の控除が反映 |
| 現在届いている2026年度の住民税通知 | 主に2025年の所得に基づく。減収後の上限の確定値ではない |
前年の所得に対する住民税を今年支払っているため、「住民税が高いままだから寄付の上限も高い」と考えやすい点に注意が必要です。寄付した年の所得税と翌年度の住民税という関係は、枚方市の上限額に関する案内でも説明されています。
なお、ワンストップ特例を有効に利用した場合は、所得税分に相当する控除も翌年度の住民税から行われます。確定申告による控除とは反映先が異なるため、所得税の還付がないことだけで手続きの失敗とは判断できません。
今年の税制に対応した試算を使う
2026年分は所得税の基礎控除などが改正されています。古い年分の計算機や前年の源泉徴収票をそのまま使うと、見積もりの条件がそろわないことがあります。国税庁の基礎控除の年分別一覧や、利用する試算ツールの対象年・改正対応を確認してください。
給与や控除の書類を整理する際は、2026年分の年末調整の変更点と必要な手続きも参考になります。源泉徴収票の「支払金額」と「給与所得控除後の金額」は別の数字なので、入力欄の説明に合わせましょう。
休職中の傷病手当金は上限計算に含める?
健康保険から支給される傷病手当金は非課税であり、給与収入として足し込むものではありません。国税庁の給与所得Q&Aは、傷病手当金に所得税は課されないと説明しています。口座への入金があることと、課税される給与があることを区別しましょう。
| 受け取ったお金 | 整理する際の注意 |
|---|---|
| 通常の給与・賞与 | 源泉徴収票や給与明細で課税対象の支給額を把握 |
| 健康保険の傷病手当金 | 非課税。給与の年収に加算して試算しない |
| 会社からの休業手当など | 名前だけで判断せず、制度や支給内容を確認 |
| 非課税の通勤手当など | 給与明細の総支給と課税給与を区別 |
会社が支払うお金がすべて傷病手当金と同じ扱いになるわけではありません。国税庁の休業手当等の課税関係は、休業手当などの扱いを整理しています。勤務先への照会では「その支給額が源泉徴収票の支払金額に入るか」を確認すると、給与見込みを作りやすくなります。
たとえば課税対象の給与が年間350万円、非課税の傷病手当金が100万円という仮定なら、その2つを足した450万円を給与年収欄へ入力するのは適切ではありません。他の課税所得がある場合は、それを別に加えて考えます。
上限額はどう決まる?住民税の特例分20%がポイント
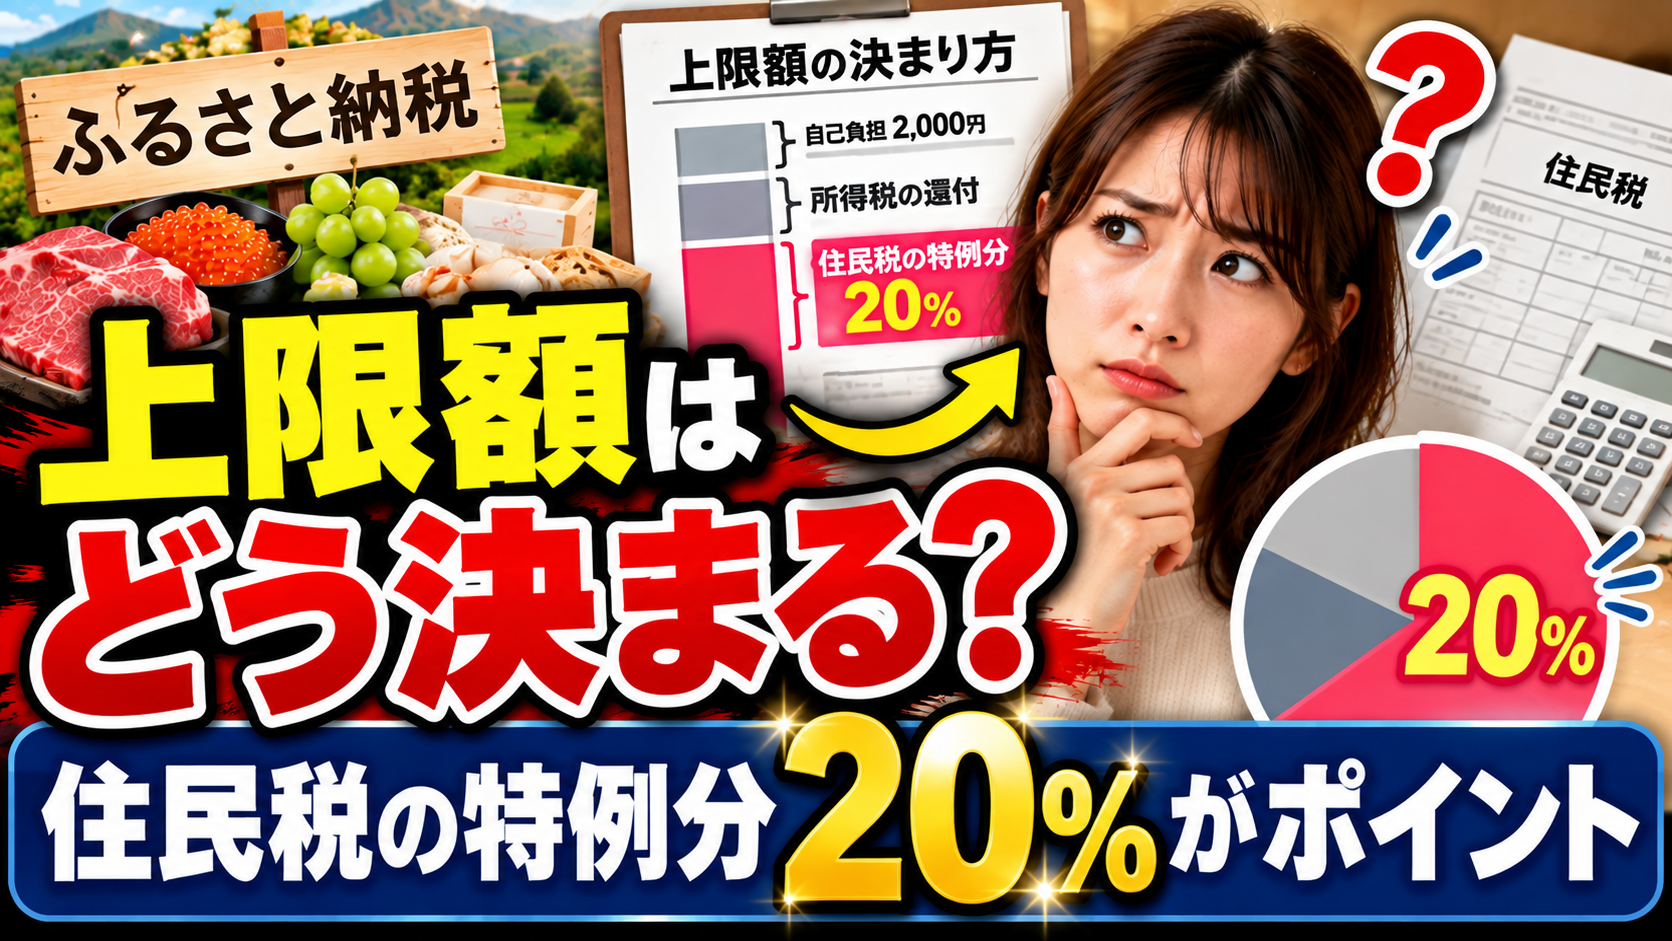
ふるさと納税の控除は、所得税、住民税の基本分、住民税の特例分から成ります。上限内ではこの組み合わせで寄付額から2,000円を引いた部分の控除を受けますが、住民税の特例分には、所得割額の20%という上限があります。
| 控除の種類 | 計算の基本 |
|---|---|
| 所得税 | 寄付額-2,000円を所得控除。軽減額は所得税率などによる |
| 住民税の基本分 | 原則として(寄付額-2,000円)×10% |
| 住民税の特例分 | 基本式による額。ただし住民税所得割額の20%が限度 |
出典:国税庁の控除計算の概要。所得税で対象となる寄付額には総所得金額等の40%、住民税の基本分には総所得金額等の30%などの限度もあり、どれだけ寄付しても控除されるわけではありません。
2026年分について一般的な目安を示す式は、住民税所得割額(調整控除後)×20%÷(90%-所得税率×1.021)+2,000円です。新潟市の計算方法が参考になります。1.021は復興特別所得税を考慮する係数です。
ただし、この式の特例分に使う所得税率は、住民税の課税所得と人的控除差などから判定され、実際の所得税計算の税率と異なる場合があります。住宅ローン控除などとの関係も含めて、複雑なケースを簡易式だけで確定しないようにしてください。
9万円寄付して上限を超えた例|超過分がすべて無控除とは限らない
仕組みを理解するため、以下の架空の条件で試算します。特定の年収や家族構成から導いた金額ではなく、「年収450万円なら全員この結果」という例ではありません。
- 寄付額は年間90,000円で、控除対象となる自治体への寄付。
- 調整控除後の住民税所得割額を180,000円と仮定。
- 所得税の軽減計算・住民税特例分の税率は、ともに5%と仮定。
- 確定申告を行い、寄附金控除によって所得税率の区分をまたがない。
- 他の税額控除等による影響や、端数処理を省略。寄付額は総所得金額等による限度の範囲内。
この条件での自己負担2,000円に収まる寄付上限の目安は、180,000円×20%÷(90%-5%×1.021)+2,000円=約44,405円です。90,000円はこれを超えるため、住民税の特例分は上限に達します。
| 項目 | 計算 | 概算額 |
|---|---|---|
| 所得税・復興特別所得税の軽減 | 88,000円×5%×1.021 | 約4,492円 |
| 住民税の基本分 | 88,000円×10% | 8,800円 |
| 住民税の特例分 | 計算上約74,708円だが、180,000円×20%が限度 | 36,000円 |
| 控除・軽減の合計 | 上の3つを合計 | 約49,292円 |
| 寄付額から控除・軽減を引いた自己負担 | 90,000円-約49,292円 | 約40,708円 |
この例では自己負担は2,000円を大きく超えますが、上限超過部分が丸ごと控除対象外になる計算ではありません。所得税や住民税の基本分の控除が残るためです。返礼品の価値は上の自己負担に織り込んでいません。
実際の金額は、税率の判定、所得控除、他の控除、端数処理などで異なります。ワンストップ特例の上限超過時の計算も、この確定申告の例をそのまま当てはめず、居住自治体へ確認してください。
すでに寄付しすぎた場合にやること|取消・繰り越し・申請
1.追加寄付を止め、今年の見込みで再計算する
まず、利用したサイトをまたいで寄付額を合計します。給与は年初からの課税対象支給額と、年末までの見込みを足し、賞与も別に確認します。見込みが不確かなら、復職時期や賞与額の異なる複数の条件で試算しましょう。
2.入金済みの寄付は、原則キャンセルできないと考える
ふるさと納税は商品購入ではなく寄付です。ふるさとチョイスの公式FAQは、入金済みの寄付は原則変更・キャンセルできないと案内しています。入金前・決済未完了など状況が異なる場合は、履歴を確認し、寄付先自治体へ相談してください。
3.超過分を来年の寄付として扱わない
2026年に行った寄付は、2026年の寄付として控除を計算します。上限を超えた分を2027年に寄付したことにして、来年の上限枠に振り替える仕組みではありません。申告を翌年に行うことや、翌年度の住民税へ反映されることとは区別しましょう。
4.使える控除を受けるための手続きを確認する
上限を超えたからといって、すべての申請を放置するのは避けましょう。寄付先、寄付日、金額、寄付者名義を一覧にし、寄附金受領証明書や寄附金控除に関する証明書をそろえます。利用できる申請方法や、超過したときの計算は、居住自治体の住民税担当へ相談できます。
所得税の申告の要否や還付の手続きは税務署へ確認してください。寄附金控除は年末調整だけでは処理できないため、手続きの違いは会社員でも確定申告が関係する控除と手順が参考になります。
休職中に医療費控除を申告するなら、ワンストップ特例に注意
医療費控除などのために確定申告をすると、申請済みのワンストップ特例は無効になります。その場合は、ワンストップ申請をした寄付も含めて、その年のふるさと納税をすべて寄附金控除の計算へ入れます。国税庁のワンストップ特例の注意事項で明示されています。
| 自分の状況 | 確認する手続き |
|---|---|
| 確定申告が不要で、寄付先が5自治体以内などの要件を満たす | ワンストップ特例を利用できるか確認 |
| 医療費控除等で確定申告をする | 申請済み分を含め全寄付を確定申告へ記載 |
| 寄付先が6自治体以上 | ワンストップ特例の対象外。確定申告を検討 |
| ワンストップ申請の期限を過ぎた | 確定申告で控除を受ける手続きを確認 |
ワンストップの自治体数は寄付回数ではありません。同じ自治体に複数回寄付した場合も、自治体数としては1つです。申請期限は原則として寄付翌年の1月10日で、書類の到着期限やオンライン申請の対応は公式の制度案内と寄付先の案内を確認しましょう。
休職したから全員が確定申告必須になるわけではありません。年末調整の実施状況、医療費控除を受けるか、他の所得などで判断が変わります。よくある取りこぼしは、ワンストップ特例が無効になるケースと確定申告の注意点で詳しく整理しています。
年末までにそろえるもの|シミュレーションの入力チェック
| 資料・情報 | 使う目的 |
|---|---|
| 今年の給与明細と賞与見込み | 前年ではなく今年の課税給与を集計 |
| 傷病手当金などの支給通知 | 非課税の給付と給与を分ける |
| 社会保険料やiDeCo等の控除情報 | 今年の所得控除を反映 |
| 家族の所得見込み・扶養の状況 | 配偶者控除・扶養控除等の条件を確認 |
| 医療費控除を検討するための資料 | 上限試算と確定申告の要否を確認 |
| すべてのサイトの寄付履歴・証明書 | 年間寄付額と申告漏れを確認 |
ふるさとチョイスにも控除上限額のシミュレーションがあります。簡易試算だけでなく、入力できる控除や対象年、税制改正への対応を確認し、自分の条件に合う方法で再計算しましょう。見積もりは実際の控除額を保証するものではありません。
サイトの機能や寄付履歴の確認方法を知りたい人は、ふるさとチョイスの会員機能・手続きの解説も参考になります。追加寄付は、再計算で余裕を確認できてから検討してください。
年収が下がった年のふるさと納税のよくある質問
今年の上限は昨年の年収で決まる?
寄付した年の所得と控除が基準です。前年の源泉徴収票は条件が変わらない場合の参考であり、減収した年の上限を確定する資料ではありません。
年収450万円なら上限はいくら?
扶養、社会保険料、医療費控除などによって変わるため、年収だけでは確定できません。2026年分の制度に対応した方法で、今年の条件を入力して試算します。
傷病手当金を給与年収に足してよい?
傷病手当金は非課税なので、給与収入として加算しません。会社から受け取る給与や休業手当等とは区別して確認します。
上限を超えた部分は全額自己負担?
自己負担2,000円の範囲は超えますが、所得税や住民税の基本分の控除が残る場合があります。超過分がすべて無控除になるとは限りません。
寄付をキャンセルできる?
入金済みの寄付は原則として変更・キャンセルできません。未入金や決済未完了などの状況は寄付先自治体へ確認してください。
超過分を翌年の上限枠に回せる?
その年の寄付を翌年の寄付として扱い、翌年の上限枠へ振り替える仕組みではありません。寄付した年分として控除を計算します。
休職したら確定申告は必須?
休職だけで一律には決まりません。年末調整の状況、他の所得、医療費控除などの申告内容によって変わります。
医療費控除を申告してもワンストップは有効?
確定申告をするとワンストップ特例の申請は無効になります。申請済みの寄付を含め、その年のすべてのふるさと納税を申告へ入れます。
自己負担2,000円は寄付1回ごと?
対象となる年間寄付の合計についての説明です。要件と上限の範囲内で必要な手続きを行うことが前提です。
どこへ相談すればよい?
上限や住民税の控除は居住自治体の住民税担当、所得税の申告は税務署、寄付の手続きは寄付先自治体へ相談します。
減収に気づいたら、今年の所得・寄付額・申告方法をそろえる
ふるさと納税後に年収が下がると、自己負担2,000円に収まる上限も下がる場合があります。重要なのは、前年の年収ではなく、今年の課税される所得と控除で計算し直すことです。傷病手当金のような非課税の給付は、給与収入と分けましょう。
すでに上限を超えていても、受けられる控除を取りこぼさないよう、寄付履歴と証明書を整理してください。今年の年末調整でそろえる情報と確定申告に切り替える際のワンストップ特例の注意点を確認すると、次の手続きを決めやすくなります。
自身で確認するのはハードルが高い方は、FPに相談するのもおすすめです。
しかも今ならAmazonギフト券と仙台牛がもらえちゃう「投資のコンシェルジュ」がおすすめです。
投資が学べるのにアマギフももらえる!最高ですね。
投資について詳しい方も詳しくない初心者さんでも新たな発見や学びがあるはずです。
もちろん無料なので一度検討してみてはいかがでしょうか。
\ Amazonギフト券最大6万円もらう/