※本記事にはプローモーションが含まれています。
新NISAでオルカンやS&P500を積み立てている人が、レバナスを少し混ぜるとどうなるのか。実際に運用されている投資信託の基準価額で確かめました。
先に大事な点があります。レバナス(NASDAQ100指数の値動きの2倍をめざす投資信託)は、NISAの対象外です。新NISAの口座では買えないので、「混ぜる」場合は、特定口座などの課税口座で別に持つことになります。
iFreeレバレッジ NASDAQ100の基準価額は、2018年10月31日から2026年10月9日までの約8年で約8.2倍になりました。同じ期間のS&P500の投資信託は約4.5倍、オルカンは約3.8倍です。一方で、2021年11月から2022年12月にかけて64.4%下がり、高値を取り戻すまでに約2年7か月かかりました。
毎月3万円の積立に1割だけ混ぜた場合、約8年の結果の差は、税金を引いたあとで約9万円(+1.3%)でした。
この記事では、2026年10月10日時点の運用会社の目論見書・運用報告書・基準価額のデータと、金融庁、国税庁、資産運用業協会の資料をもとに、NISAでの扱い、過去の値動き、混ぜた場合の計算、コストと税金を整理します。特定の商品の購入を勧めるものではありません。
レバナスを混ぜる前に先に確認したいこと
| 項目 | 結論 |
|---|---|
| NISA | レバナスは対象外。新NISAの口座では買えない |
| 8年の実績 | 約8.2倍(2018年10月31日〜2026年10月9日、iFreeレバレッジ NASDAQ100) |
| 最大の下落 | -64.4%(2021年11月〜2022年12月)。高値の回復まで約2年7か月 |
| 1割混ぜると | 月3万円の積立で、約8年の差は税引後で約9万円(+1.3%) |
| 高値で買うと | 2021年11月の高値でレバナスを買った100万円は、10月9日時点でも、S&P500の投資信託で持った場合を下回る |
| コスト | 信託報酬は年0.99%。S&P500の投資信託(年0.0814%以内)の約12倍 |
| 金融庁の見方 | レバレッジ型は「主に短期売買により利益を得ることを目的とした商品」 |
数字は、大和アセットマネジメントの交付目論見書、基準価額のデータ、金融庁の注意喚起によります。倍率や積立の結果は、基準価額からこの記事で計算しました。
今すぐ読む場所 過去の値動きは4本の8年間へ、混ぜた場合の計算は月3万円の積立へ、費用はコストへ進めます。
本記事の内容
レバナスとは
「レバナス」は、米国のNASDAQ100指数の、1日の値動きの2倍程度をめざす投資信託の通称です。楽天レバレッジNASDAQ-100は、目論見書に愛称として「レバナス」と書かれています。この記事では、2018年10月から運用されているiFreeレバレッジ NASDAQ100の実績を中心に見て、こちらを「レバナス」と書きます。
| 項目 | iFree | 楽天 |
|---|---|---|
| 運用会社 | 大和アセット | 楽天投信 |
| 設定日 | 2018年10月19日 | 2021年11月17日 |
| 信託報酬 | 年0.99% | 年0.77% |
| 総経費率 | 0.99% | 0.86% |
| 為替ヘッジ | あり | あり |
| NISA | 対象外 | 対象外 |
| 基準価額 | 75,600円 | 17,156円 |
| 純資産総額 | 3,187.40億円 | 631.30億円 |
| 購入時手数料 | 上限2.2% | 上限3.3% |
iFreeレバレッジ NASDAQ100の交付目論見書(使用開始日 2026年7月14日)と、楽天レバレッジNASDAQ-100の交付目論見書によります。基準価額と純資産総額は2026年10月9日のものです。総経費率は、それぞれ直近の決算期(2025年10月まで)の数字です。
レバナスは、主に株価指数の先物を使います。先物の買いなどの合計が、純資産総額の2倍程度になるように調整する仕組みです。2本とも為替ヘッジをしているので、円安になっても基準価額は上がりにくく、円高になっても下がりにくくなっています。
NASDAQ100指数は、米国のナスダック市場に上場する、金融を除く時価総額の大きい100社で作られる指数です。S&P500やオルカンとの違いは、FANG+とNASDAQ100の比較でも解説しています。
NISAで買えるもの、買えないもの
金融庁のNISA特設ウェブサイトでは、成長投資枠の対象から、信託期間20年未満の投資信託、毎月分配型の投資信託、デリバティブ取引を用いた一定の投資信託などが外れると説明されています。
| ファンド | NISAでの扱い |
|---|---|
| レバナス | 対象外(iFree、楽天とも) |
| NASDAQ100 | iFreeNEXT NASDAQ100インデックスは、成長投資枠とつみたて投資枠の対象 |
| S&P500 | eMAXIS Slim 米国株式(S&P500)は、成長投資枠とつみたて投資枠の対象 |
| オルカン | eMAXIS Slim 全世界株式(オール・カントリー)は、成長投資枠とつみたて投資枠の対象 |
各ファンドの目論見書の記載です。資産運用業協会の「NISA成長投資枠の対象商品」の一覧(2026年10月8日更新、非上場の投資信託2,361本)にも、名前に「レバレッジ」と付く投資信託は1本もありませんでした。販売会社によって取扱いが違う場合があります。
「混ぜる」は口座を分けること
レバナスをNISAで買えない以上、オルカンやS&P500に「混ぜる」というのは、実際には次のように口座を分けて持つことです。
| 口座 | 買えるもの | 利益の税金 |
|---|---|---|
| NISA | オルカン、S&P500など | かからない |
| 課税口座 | レバナスなど | 20.315% |
課税口座は、特定口座や一般口座のことです。レバナスを売って利益が出ると、利益の20.315%が税金になります。損が出た場合、国税庁のタックスアンサーでは、上場株式等の譲渡損失は、確定申告をすれば配当などと通算でき、3年間繰り越せるとされています。
NISAの口座で出た損失は、国税庁の説明では、なかったものとみなされます。課税口座のレバナスの利益と、NISAの損失を相殺することはできません。自分の場合の扱いは、証券会社か税務署で確かめてください。
実際の基準価額で見るレバナスの8年
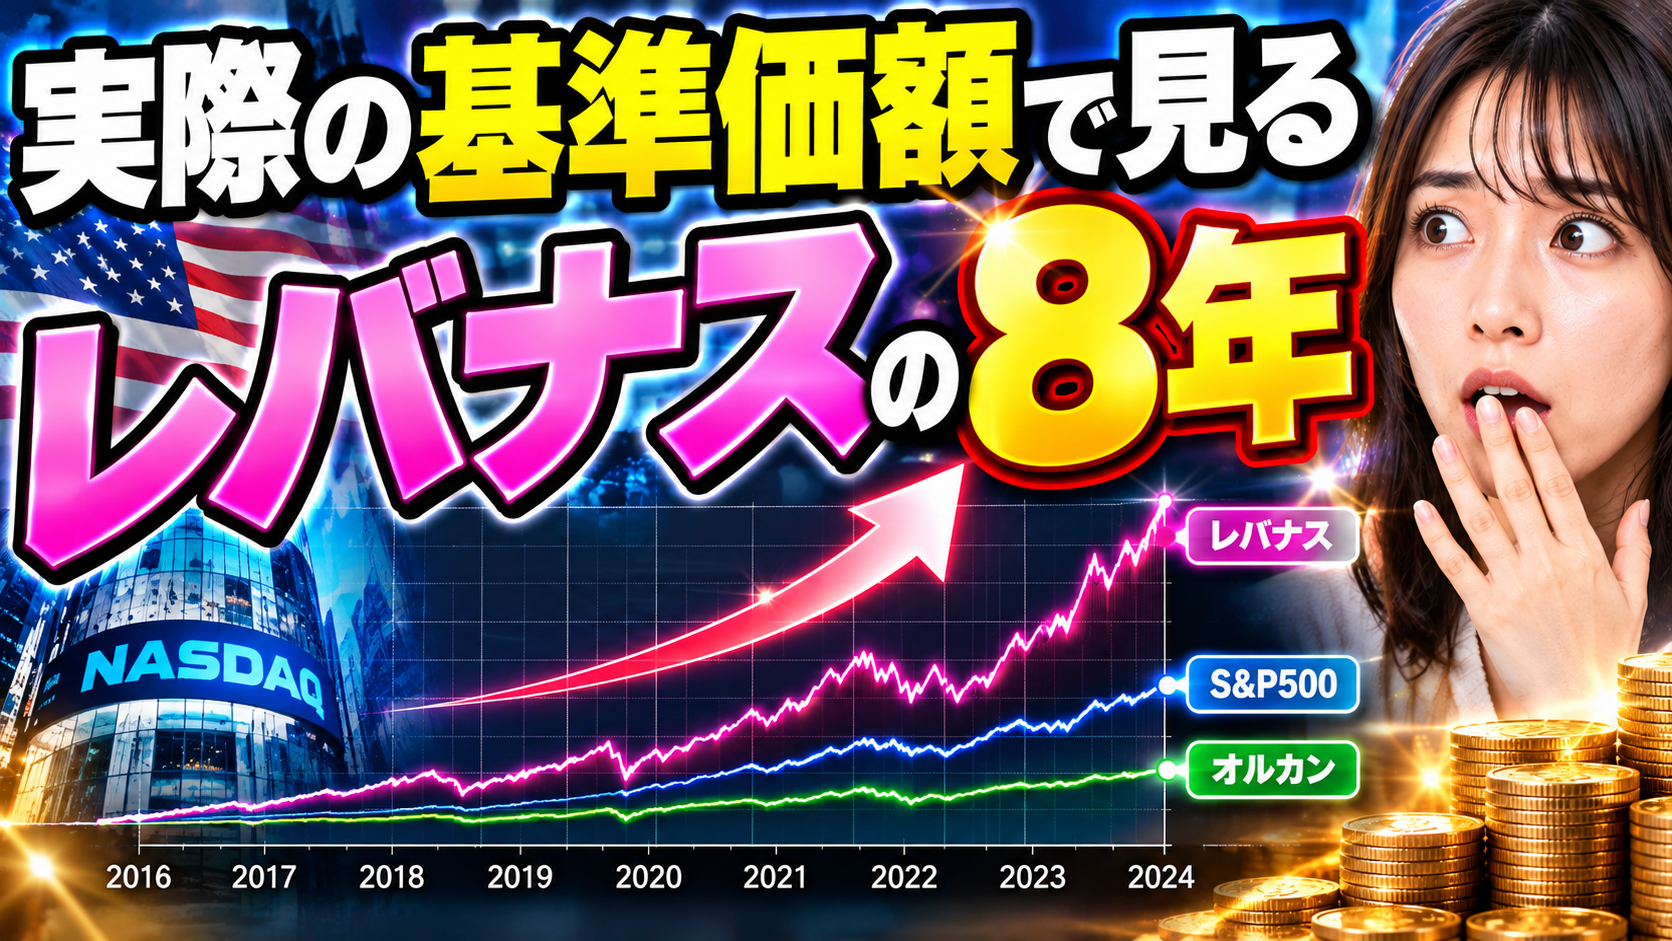
過去の指数から作った計算ではなく、実際に運用されてきた4本の投資信託の基準価額を比べます。4本がそろう2018年10月31日(オルカンの設定日)から、2026年10月9日までの約8年間です。
4本の投資信託の8年間
| ファンド | 倍率 | 年率 |
|---|---|---|
| レバナス | 8.22倍 | 年+30.4% |
| NASDAQ100 | 6.37倍 | 年+26.3% |
| S&P500 | 4.47倍 | 年+20.8% |
| オルカン | 3.81倍 | 年+18.4% |
レバナスはiFreeレバレッジ NASDAQ100、NASDAQ100はiFreeNEXT NASDAQ100インデックス(レバレッジなし)、S&P500はeMAXIS Slim 米国株式(S&P500)、オルカンはeMAXIS Slim 全世界株式(オール・カントリー)です。大和アセットマネジメントと三菱UFJアセットマネジメントが公開している基準価額から、この記事で計算しました。税金と購入時手数料は入れていません。
2018年10月31日に100万円を入れてそのまま持っていた場合、10月9日の評価額は、レバナスが約822万円、レバレッジなしのNASDAQ100が約637万円、S&P500が約447万円、オルカンが約381万円です。
値動きを2倍にしても、結果は2倍になっていません。レバナスの倍率は、レバレッジなしのNASDAQ100の約1.3倍にとどまりました。理由は、あとで見る値動きの仕組みと、為替です。レバナスは為替ヘッジをしていて、ほかの3本はしていません。円安が進んだ時期は、ほかの3本にだけ為替の分が上乗せされます。
年ごとの騰落率
| 年 | レバナス | NASDAQ100 |
|---|---|---|
| 2019年 | +81.9% | +37.9% |
| 2020年 | +91.4% | +38.3% |
| 2021年 | +57.8% | +42.8% |
| 2022年 | -62.1% | -23.2% |
| 2023年 | +107.2% | +65.3% |
| 2024年 | +39.4% | +41.9% |
| 2025年 | +23.9% | +17.7% |
| 2026年 | +31.4% | +21.6% |
| 年 | S&P500 | オルカン |
|---|---|---|
| 2019年 | +30.5% | +26.8% |
| 2020年 | +10.3% | +9.0% |
| 2021年 | +44.5% | +32.7% |
| 2022年 | -6.1% | -5.6% |
| 2023年 | +34.6% | +30.4% |
| 2024年 | +40.8% | +32.5% |
| 2025年 | +15.7% | +20.5% |
| 2026年 | +14.4% | +14.2% |
各年の最後の基準価額どうしを比べた数字で、2026年は10月9日までです。レバナスの2019年から2025年の数字は、交付目論見書の年間収益率と一致しています。2022年は、S&P500とオルカンが6%ほどの下落だったのに対して、レバナスは-62.1%でした。
下落の大きさと回復までの日数
この8年にあった主な5回の下落で、高値から安値までの下落率を比べます。
| 局面 | レバナス | S&P500 |
|---|---|---|
| 2018年末 | -34.7% | -19.0% |
| 2020年3月 | -50.4% | -34.4% |
| 2022年 | -64.4% | -15.2% |
| 2024年8月 | -26.4% | -17.4% |
| 2025年4月 | -41.8% | -24.1% |
それぞれのファンドの基準価額で、その時期の高値から安値までを測りました。S&P500の投資信託は為替ヘッジをしていないので、円安が進んだ2022年は、円建ての下落が小さくなりました。レバナスは、2020年3月には約1か月で50.4%、2025年4月にかけては41.8%下がりました。
| ファンド | 最大の下落 | 回復まで |
|---|---|---|
| レバナス | -64.4% | 939日 |
| NASDAQ100 | -31.1% | 124日 |
| S&P500 | -34.4% | 195日 |
| オルカン | -33.8% | 265日 |
レバナスの最大の下落は、2021年11月22日の43,151円から、2022年12月29日の15,353円までです。高値から安値までは約13か月で、高値を取り戻したのは2024年6月18日でした。高値からは939日、約2年7か月です。
| ファンド | 最大の下げ | 5%以上 |
|---|---|---|
| レバナス | -21.2% | 90日 |
| NASDAQ100 | -12.3% | 20日 |
| S&P500 | -12.1% | 12日 |
| オルカン | -9.3% | 6日 |
1日の値動きも大きくなります。「最大の下げ」は1日でいちばん下がった日の騰落率、「5%以上」は1日で5%以上下がった日の数です。レバナスが1日で5%以上下がった日は、設定からの1,942営業日のうち90日ありました。いちばん下げた日は2020年3月17日の-21.2%です。下落したときの考え方は、オルカンが50%下落したらでも整理しています。
2021年11月の高値で買った場合
買う時期によって、結果は大きく変わります。レバナスが下落の前の高値をつけた2021年11月22日に、100万円を一括で買った場合を計算しました。
| 買い方 | 最安値の時 | 10月9日 |
|---|---|---|
| S&P500だけ | 90.5万円 | 242.6万円 |
| オルカンだけ | 88.6万円 | 227.3万円 |
| NASDAQ100だけ | 75.4万円 | 258.8万円 |
| レバナス1割 | 86.9万円 | 235.8万円 |
| レバナスだけ | 35.6万円 | 175.2万円 |
レバナスだけを買った100万円は、2022年12月29日に約36万円まで減りました。元の100万円に戻ったのは2024年6月18日です。10月9日の評価額は175.2万円で、同じ日に買ったS&P500(242.6万円)や、レバレッジなしのNASDAQ100(258.8万円)を下回っています。
「レバナス1割」は、S&P500を90万円、レバナスを10万円買って、そのまま持った場合です。この時期に買った場合は、1割混ぜたほうが、S&P500だけの場合より約7万円少なくなりました。
楽天レバナスは設定の直後に下落した
楽天レバレッジNASDAQ-100は、2021年11月17日に1万円で設定されました。ちょうど高値の時期です。楽天投信投資顧問の基準価額のデータでは、次のように動きました。
| 時点 | 基準価額 |
|---|---|
| 設定日 | 10,000円(2021年11月17日) |
| 最安値 | 3,646円(2022年12月29日、設定から-63.5%) |
| 1万円回復 | 2024年6月18日(設定から944日) |
| 直近 | 17,156円(2026年10月9日、設定から+71.6%) |
2022年1月5日から2024年6月18日の前日まで、約2年5か月のあいだ、設定のときの1万円を下回っていました。途中でやめてしまう理由については、投資をやめてしまう6つの理由で解説しています。
なぜ指数の2倍にならないのか
レバナスがめざすのは「1日の値動き」の2倍です。2日以上の期間で見ると、2倍にはなりません。指数が上がったり下がったりを繰り返すと、基準価額は少しずつ押し下げられます。
| 値動き | 指数 | 2倍の商品 |
|---|---|---|
| -10%、+10% | -1% | -4% |
| +10%、+10% | +21% | +44% |
| -20%、+25% | 0% | -10% |
| ±2%を250日 | -4.9% | -18.1% |
上の2行は目論見書に、3行目は金融庁の注意喚起に載っている例です。4行目は、+2%の日と-2%の日が交互に250営業日続いた場合の、この記事の計算です。費用は入れていません。
米国の証券取引委員会(SEC)の投資家向けの注意喚起には、実際の例が載っています。ある指数が4か月で2%上がったのに、その指数の1日の値動きの2倍をめざすETFは6%下がった、というものです。
レバナスの交付運用報告書(第7期)には、決算期ごとの騰落率が、NASDAQ100指数(米ドルベース)と並べて載っています。
| 決算日 | レバナス | 指数 |
|---|---|---|
| 2021年10月18日 | +56.4% | +28.4% |
| 2022年10月18日 | -52.3% | -26.6% |
| 2023年10月18日 | +59.7% | +37.5% |
| 2024年10月18日 | +54.1% | +34.3% |
| 2025年10月20日 | +31.7% | +23.5% |
この5期(2020年10月19日〜2025年10月20日)をつなげると、指数は約2.15倍、レバナスは約2.42倍です。増えた分で比べると約1.2倍で、2倍ではありません。同じ期間に、レバレッジなしのNASDAQ100の投資信託(為替ヘッジなし)は約3.02倍、S&P500の投資信託は約2.91倍でした。この5年に限ると、円建てではレバナスのほうが低い結果です。
2000年のような下落が来たらどうなるか
NASDAQ100指数を算出するナスダックの資料によると、同指数は2000年前後のITバブルの崩壊で83%下落しました。いま運用されているレバナスの設定は2018年と2021年なので、この時期の実績はありません。同じ下落が起きたらどうなるかは、計算で見るしかありません。
毎日の値動きが2倍の商品は、指数の倍率を2乗した水準より上には残りません。1日ごとの計算で、2倍の値動きは、同じ値動きを2回重ねた結果を上回らないためです。指数が0.17倍になるなら、0.17×0.17で約0.03倍です。つまり、費用を入れなくても97%以上の下落になります。指数の上げ下げが大きいほど、これより悪くなります(この記事の計算)。
| 下落 | 元に戻るのに必要な上昇 |
|---|---|
| -20% | +25% |
| -50% | +100% |
| -67% | +203% |
| -80% | +400% |
| -97% | 約33倍 |
ナスダックの調査資料では、1995年から2020年の26年間の値動きの大きさ(標準偏差)は、NASDAQ100が年25.83%、S&P500が年16.58%でした。レバレッジをかける前から、値動きの大きい指数です。
オルカン・S&P500にレバナスを混ぜるとどうなるか
ここからは、積立に混ぜた場合の計算です。どれも過去の基準価額をあてはめた結果で、これからも同じになるという意味ではありません。
月3万円の積立に混ぜた場合
2018年11月から2026年10月まで、毎月最初の営業日に3万円ずつ、合計96回(元本288万円)を買った場合です。「レバナス1割」は、3万円のうち2万7,000円でS&P500を、3,000円でレバナスを買います。割合は途中で戻していません。
| 買い方 | 評価額 | 税引後 |
|---|---|---|
| S&P500だけ | 727.5万円 | 727.5万円 |
| レバナス1割 | 750.3万円 | 736.7万円 |
| レバナス2割 | 773.0万円 | 745.9万円 |
| レバナス3割 | 795.7万円 | 755.1万円 |
| レバナスだけ | 954.8万円 | 819.4万円 |
| NASDAQ100だけ | 881.0万円 | 881.0万円 |
| オルカンだけ | 667.7万円 | 667.7万円 |
「評価額」は2026年10月9日のものです。「税引後」は、その日に全部売ったとして、レバナスの利益にだけ20.315%の税金がかかり、ほかはNISAで非課税とした場合の手取りです。2023年までのNISAは今と仕組みが違うので、税金の置き方は目安です。eMAXIS Slim 米国株式(S&P500)、iFreeNEXT NASDAQ100インデックス、eMAXIS Slim 全世界株式(オール・カントリー)、iFreeレバレッジ NASDAQ100の基準価額を使った、この記事の計算です。
1割混ぜた場合の差は、税引後で約9万円(+1.3%)でした。S&P500だけの727.5万円に対して、736.7万円です。NASDAQ100が大きく上がった8年間でも、1割では結果はあまり変わりません。
レバナスだけで積み立てた場合は、税引後で819.4万円です。レバレッジなしのNASDAQ100をNISAで積み立てた場合の881.0万円を、約62万円下回りました。税金を引くと、レバレッジなしのほうが多く残った計算です。
2021年11月から積立を始めた場合
高値の時期から始めた場合も見ます。2021年11月から2026年10月まで、同じく毎月3万円、合計60回(元本180万円)です。
| 買い方 | 税引後 | 2022年末 |
|---|---|---|
| S&P500だけ | 315.9万円 | -4.5% |
| レバナス1割 | 320.3万円 | -8.0% |
| レバナス2割 | 324.8万円 | -11.6% |
| レバナス3割 | 329.2万円 | -15.1% |
| レバナスだけ | 360.1万円 | -39.9% |
| NASDAQ100だけ | 360.5万円 | -15.9% |
「税引後」は2026年10月9日の手取りです。「2022年末」は、レバナスが最安値をつけた2022年12月29日の時点で、それまでの積立額(42万円)に対する損益が何%だったかです。レバナスだけの場合は-39.9%、1割混ぜた場合は-8.0%、S&P500だけの場合は-4.5%でした。
この期間でも、1割混ぜた場合の差は税引後で約4万円(+1.4%)です。レバナスだけの場合の360.1万円は、レバレッジなしのNASDAQ100(360.5万円)とほぼ同じでした。積立は下がった時期にも買うので、平均の買値が下がります。ただし、含み損の時期にやめずに買い続けられた場合の話です。
割合を戻すと税金がかかる
値上がりしたほうを売って、決めた割合に戻すことを、リバランスといいます。レバナスを混ぜる場合、ここに税金とNISAの枠の問題が出てきます。
- 課税口座のレバナスを売ると、利益の20.315%が税金になる
- NISAのS&P500を売っても税金はかからないが、売った分の枠がその年のうちに戻るわけではない
- NISAで売った分の非課税保有限度額は、翌年以降に、買ったときの金額(簿価)の分だけ復活する
- NISAで買い直すときは、その年の年間投資枠を使う
NISAの枠の決まりは、金融庁のNISA特設ウェブサイトによります。先ほどの「レバナス1割」で、毎年1月に割合を戻し、レバナスを売った利益に税金がかかるとした場合、税引後の評価額は750.7万円でした。戻さない場合(736.7万円)より約14万円多く、途中で払った税金は合計で約2.4万円です。この期間ではプラスに働きましたが、手間と税金の計算が増えます。
NISAの枠の使い方は、新NISAの非課税枠の活用法でも解説しています。
コストと税金
| ファンド | 信託報酬 | 年額の目安 |
|---|---|---|
| レバナス | 年0.99% | 年9,900円 |
| 楽天レバナス | 年0.77% | 年7,700円 |
| NASDAQ100 | 年0.495% | 年4,950円 |
| S&P500 | 年0.0814%以内 | 年814円 |
| オルカン | 年0.05775%以内 | 年約578円 |
eMAXIS Slim 米国株式(S&P500)、eMAXIS Slim 全世界株式(オール・カントリー)、iFreeNEXT NASDAQ100インデックスなど、各ファンドの目論見書の信託報酬(税込)です。「年額の目安」は、残高100万円あたりの信託報酬の年額です。レバナスの信託報酬は、S&P500の投資信託の約12倍です。
レバナスには、信託報酬のほかに、表に出にくい費用が2つあります。
- 金利の負担。先物を使うため、短期金利に相当する負担がある。レバレッジが2倍なので、影響も2倍になる
- 為替ヘッジの費用。日本の金利が米国の金利より低いときは、金利差に相当する分が費用になる
どちらも目論見書と、大和アセットマネジメントの解説ページの説明です。解説ページでは、金利の負担は先物の価格に含まれているため、運用報告書などで確かめられる資料は今のところない、とされています。どちらも、総経費率(0.99%)の外にある費用です。
長期の試算を見るときの確認点
「過去30年のデータでレバナスを混ぜると、資産が大きく増えた」といった試算を目にすることがあります。レバナスの運用が始まったのは2018年なので、それより前は、指数から作った仮の計算です。見るときは、次の点を確かめてください。
| 項目 | 見るところ |
|---|---|
| 費用 | 信託報酬(年0.99%)、金利の負担、為替ヘッジの費用を引いているか |
| 為替 | 米ドルのままか、円か。レバナスは為替ヘッジありで、円安の分は乗らない |
| 税金 | レバナスはNISAの対象外。利益の20.315%を引いているか |
| 期間 | 30年の区切りは、少しずつずらしても中身がほとんど重なる。別々の30年が何回もあったわけではない |
| 下落 | いちばん悪い時期に何%減ったか。自分がその金額で持ち続けられるか |
この記事の計算は、実際の基準価額を使っているので、費用と為替ヘッジは反映されています。ただし、期間は約8年しかありません。この8年は、NASDAQ100が大きく上がった時期です。どちらの数字も、将来を約束するものではありません。
NISAの中で値動きを大きくしたい場合
レバレッジなしのNASDAQ100のインデックスファンドは、NISAで買えます。資産運用業協会の一覧には、名前にNASDAQ100(NASDAQ-100)と付く成長投資枠の対象商品が10本あり、iFreeNEXT NASDAQ100インデックスは、つみたて投資枠の対象でもあります(交付目論見書)。
ただし、レバレッジなしでも、2022年には円建てで25.1%、2025年4月にかけて27.4%下がっています。オルカンとS&P500の違いはオルカンとS&P500の比較で、最高値の時期の積立はS&P500は最高値でも今から買っていいかで解説しています。
混ぜる前に確かめること
- レバナスはNISAで買えない。課税口座で別に持つことになる
- 入れる金額が約6割減っても、2年半のあいだ売らずにいられるかを、金額で考える
- 生活費や、数年以内に使う予定のお金を入れない
- 目論見書の「投資リスク」と「基準価額の値動きについて」を読む
- NISAの積立(オルカンやS&P500)を減らしてまで入れる理由があるかを考える
- 割合を戻すなら、いつ、何を売るか、税金がいくらかかるかを先に決めておく
年末までのNISAの確認は、新NISAで2026年中にやるべきこと7選にまとめています。
レバナスと新NISAのよくある質問
レバナスは新NISAで買えますか?
買えません。iFreeレバレッジ NASDAQ100と楽天レバレッジNASDAQ-100の目論見書には、どちらもNISAの対象ではないと書かれています。つみたて投資枠でも成長投資枠でも買えません。
オルカンやS&P500だけでは足りませんか?
足りるかどうかは、目標の金額と、値動きをどこまで受け入れられるかによります。この8年では、S&P500の投資信託は約4.5倍、オルカンは約3.8倍でした。この記事は、どちらかを勧めるものではありません。
レバナスは何割までなら混ぜてもいいですか?
決まった答えはありません。過去の計算では、割合を増やすほど、評価額も下落も大きくなりました。2021年11月から積立を始めた場合、2022年末の損益は、1割で-8.0%、3割で-15.1%、レバナスだけで-39.9%です。
レバナスは長期で持ってはいけないのですか?
禁止されているわけではありません。ただし、目論見書には、長期に保有すると、対象の値動きに比べて基準価額が大きく下がる場合があると書かれています。金融庁は、レバレッジ型を「主に短期売買により利益を得ることを目的とした商品」としています。
値動きが2倍なら、利益も2倍になりますか?
なりません。運用報告書の5期(2020年10月〜2025年10月)では、NASDAQ100指数(米ドルベース)が約2.15倍、レバナスは約2.42倍でした。2倍になるのは「1日の値動き」です。
レバナスで借金を負うことはありますか?
大和アセットマネジメントの解説ページでは、投資家が借金を背負うことはなく、追加の証拠金やロスカットも発生しないと説明されています。先物の取引はファンドの中で完結しているためです。ただし、投資した金額が大きく減ることはあります。
レバナスの信託報酬はいくらですか?
iFreeレバレッジ NASDAQ100は年0.99%、楽天レバレッジNASDAQ-100は年0.77%です(どちらも税込)。このほかに、先物を使うことによる金利の負担と、為替ヘッジの費用がかかります。
為替ヘッジありとはどういう意味ですか?
円とドルの為替の動きが、基準価額に影響しにくいようにする仕組みです。円安になっても基準価額は上がりにくく、円高になっても下がりにくくなります。日本の金利が米国より低いときは、金利差に相当する費用がかかります。
iFreeと楽天のレバナスはどう違いますか?
どちらもNASDAQ100指数の1日の値動きの2倍程度をめざし、為替ヘッジをしています。信託報酬は楽天のほうが低く(年0.77%)、運用の期間はiFreeのほうが長く、純資産総額も大きくなっています(3,187.40億円と631.30億円)。
レバナスはどこで買えますか?
大和アセットマネジメントのファンドページには、iFreeレバレッジ NASDAQ100の販売会社として、SBI証券、楽天証券、マネックス証券、松井証券などが載っています(2026年10月10日時点)。購入時手数料や積立の扱いは販売会社によって違うので、各社の画面で確かめてください。
分配金は出ますか?
iFreeレバレッジ NASDAQ100は、設定から第7期(2025年10月)まで、分配金は0円です。値上がり分は基準価額に反映されています。
繰上償還されることはありますか?
目論見書では、受益権の口数が、iFreeは30億口、楽天は10億口を下回ることになった場合などに、繰上償還ができるとされています。10月9日の口数は、計算するとiFreeが約422億口、楽天が約368億口です。
下がったときに買い増せば有利ですか?
結果として有利になった時期はあります。ただし、2021年11月の高値から安値までは約13か月かかり、下落率は64.4%でした。どこが底かは、その時点では分かりません。買い増す金額を先に決めておかないと、想定より大きな金額を入れることになります。
レバナスを売ったときの税金はどうなりますか?
課税口座で売って利益が出ると、利益の20.315%が税金になります。損が出た場合に、ほかの利益や配当と通算したり、翌年以降に繰り越したりするには、確定申告が必要です。
NISAのオルカンを売ってレバナスを買うのはどうですか?
NISAで売った分の非課税保有限度額は、翌年以降に簿価の分だけ復活します。その年のうちには戻りません。売ったお金でレバナスを買うと、非課税の口座から課税の口座へ資金を移すことになります。
つみたて投資枠でNASDAQ100は買えますか?
iFreeNEXT NASDAQ100インデックスの目論見書には、成長投資枠とつみたて投資枠の対象と書かれています。信託報酬は年0.495%で、レバレッジはかかっていません。取扱いは販売会社によって違う場合があります。
まとめ|レバナスはNISA対象外、1割混ぜても差は小さかった
新NISAでオルカンやS&P500を積み立てている人がレバナスを混ぜる場合、NISAとは別に、課税口座で持つことになります。実際の基準価額で見ると、上がる時期には大きく増え、下がる時期には6割を超えて減りました。
- レバナスはNISAの対象外。利益には20.315%の税金がかかる
- 8年で約8.2倍になったが、最大で64.4%下がり、回復まで約2年7か月かかった
- 月3万円の積立に1割混ぜた場合、8年の差は税引後で約9万円(+1.3%)
- 2021年11月の高値でレバナスを買った100万円は、今も、同じ日にS&P500の投資信託を買った場合を下回っている
- 信託報酬は年0.99%。金利の負担と為替ヘッジの費用が別にかかる
- 金融庁は、レバレッジ型を主に短期売買のための商品としている
混ぜるかどうかを決める前に、入れる金額が6割減っても持ち続けられるかを、金額で考えてください。数字は毎日変わります。この記事の内容は2026年10月10日時点のものなので、下の出典から最新の資料を確認しましょう。
自身で確認するのはハードルが高い方は、FPに相談するのもおすすめです。
しかも今ならAmazonギフト券と仙台牛がもらえちゃう「投資のコンシェルジュ」がおすすめです。
投資が学べるのにアマギフももらえる!最高ですね。
投資について詳しい方も詳しくない初心者さんでも新たな発見や学びがあるはずです。
もちろん無料なので一度検討してみてはいかがでしょうか。
\ Amazonギフト券最大6万円もらう/
あわせて読みたい関連記事
オルカンとS&P500の違い、下落したときの考え方、NISAの枠の使い方は、次の記事で解説しています。
出典・最新情報の確認先
- 大和アセットマネジメント iFreeレバレッジ NASDAQ100
- 大和アセットマネジメント iFreeレバレッジ NASDAQ100 交付目論見書(使用開始日 2026年7月14日)
- 大和アセットマネジメント iFreeレバレッジ NASDAQ100 交付運用報告書(第7期、決算日 2025年10月20日)
- 大和アセットマネジメント iFreeレバレッジNASDAQ100トリセツ
- 大和アセットマネジメント iFreeNEXT NASDAQ100インデックス
- 楽天投信投資顧問 楽天レバレッジNASDAQ-100
- 楽天投信投資顧問 楽天レバレッジNASDAQ-100 交付目論見書
- 三菱UFJアセットマネジメント eMAXIS Slim 米国株式(S&P500)
- 三菱UFJアセットマネジメント eMAXIS Slim 全世界株式(オール・カントリー)
- 金融庁 レバレッジ型・インバース型ETF等への投資にあたってご注意ください(2021年11月19日更新)
- 金融庁 NISA特設ウェブサイト NISAを知る
- 資産運用業協会 NISA成長投資枠の対象商品
- 国税庁 No.1474 上場株式等に係る譲渡損失の損益通算及び繰越控除
- 国税庁 No.1535 NISA制度
- Nasdaq Nasdaq-100 Index Celebrates 40 Years of Innovation(2025年1月30日)
- Nasdaq A Tale of Three Crises in the Past Two Decades
- 米国証券取引委員会(SEC) Updated Investor Bulletin: Leveraged and Inverse ETFs(2023年8月29日)