※本記事はプロモーションが含まれています。
「新NISAの枠が余っているけれど、年末までに埋めたほうがいい?」「旧NISAの商品は、そのまま持っていて大丈夫?」
2026年の年末に優先したいのは、残り枠の把握、2022年の一般NISAの扱い、翌年の積立設定です。iDeCoを利用している人や子どもの資産形成を考えている家庭は、制度改正の準備も加わります。
ただし、投資枠を使い切ることを目標にすると、生活費や近いうちに使うお金まで投資に回してしまうことがあります。この記事では、自分に必要な手続きと期限を選べるよう、年内にやることを7つに整理しました。
先に押さえたいのは、年内扱いかどうかは原則として受渡日で決まること。12月の最終営業日に注文すれば間に合う、とは限りません。旧NISAの商品を売って新NISAで買い直す場合は、さらに時間が必要です。
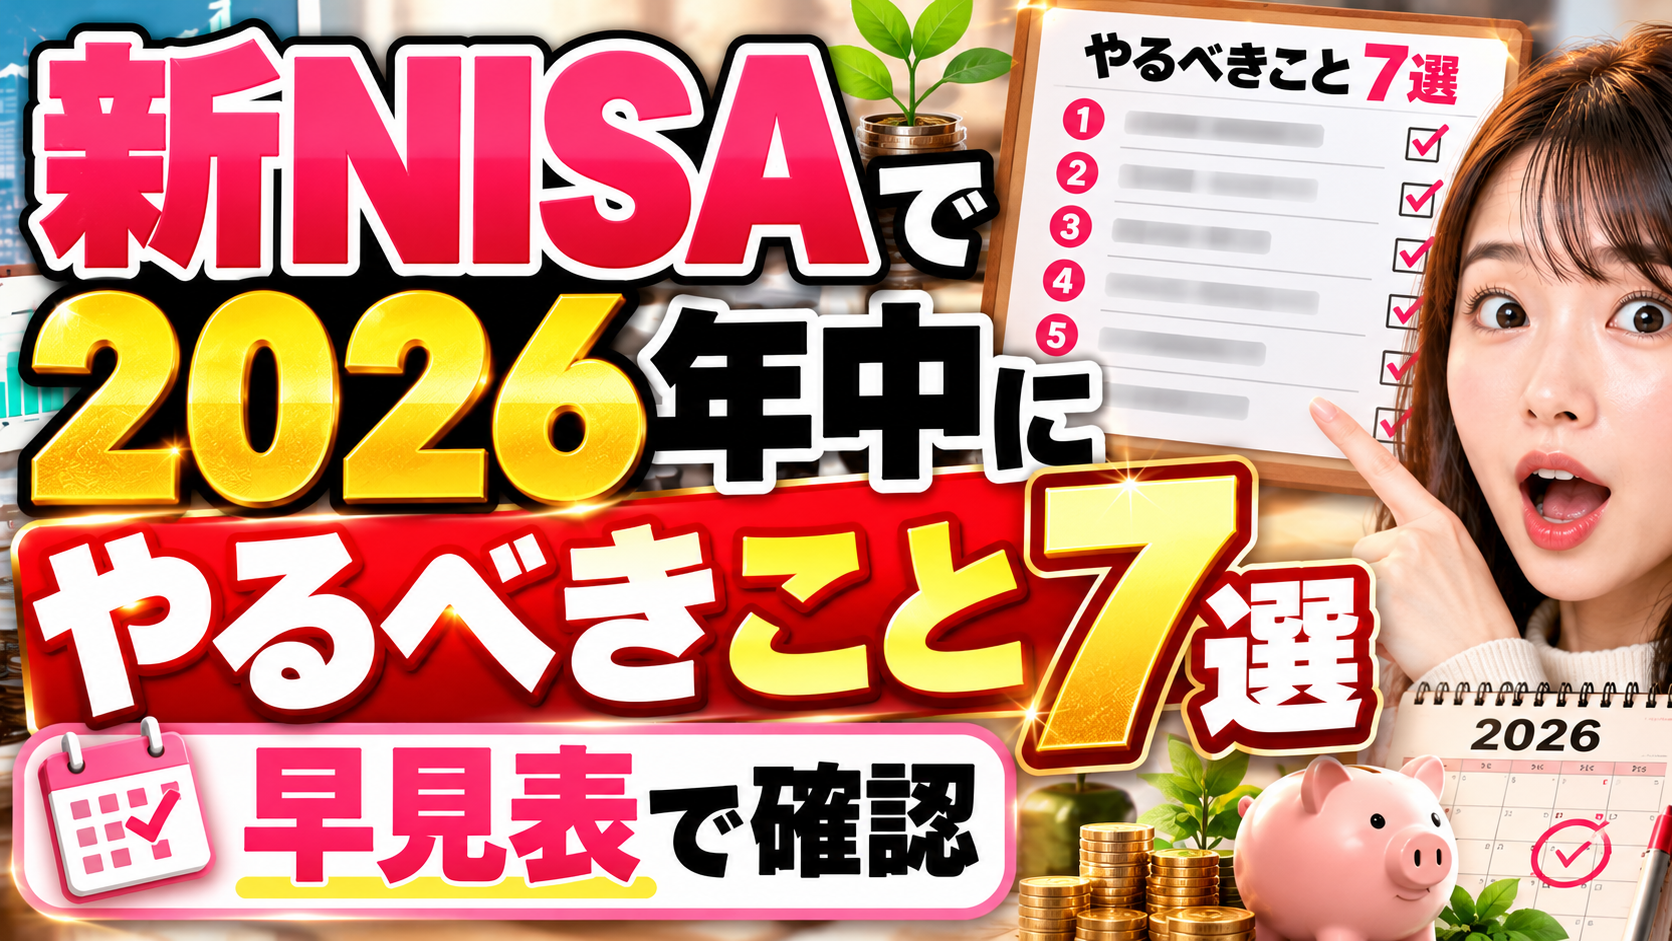
新NISAで2026年中にやるべきこと7選を早見表で確認
| やること | 主な対象者 | まず見るもの |
|---|---|---|
| 1.残りの年間投資枠と投資予算を把握 | 新NISAで買い付けている人 | 枠の利用額・年内の積立予定・生活資金 |
| 2.旧NISAの非課税期間を確認 | 2022年の一般NISAを保有する人 | 購入年・口座区分・売却の受渡日 |
| 3.課税口座の商品を整理 | 特定口座・一般口座にも商品がある人 | 実現損益・税金・保有コスト |
| 4.iDeCo改正に向けた手続きを検討 | 加入者・新規加入を考えている人 | 勤務先の企業年金・増額申込の期限 |
| 5.こどもNISAの準備 | 子ども名義で長期運用したい家庭 | 受付時期・親権者口座・必要書類 |
| 6.2027年の積立計画を決める | 積立を続ける人 | 月額・使う時期・資産の偏り |
| 7.口座設定と安全対策を見直す | 証券口座を利用するすべての人 | 配当受取・決済方法・認証設定 |
2022年の一般NISAを持っている人は2番、金融機関の変更を考えている人は7番を先に読んでください。申込や売買に時間がかかる項目から着手すると、年末の慌ただしさを減らせます。
1.新NISAの残り枠を把握し、無理のない使い方を決める
新NISAの年間投資枠は、つみたて投資枠120万円と成長投資枠240万円の合計360万円です。非課税保有限度額は1,800万円で、そのうち成長投資枠で保有できるのは1,200万円までです。制度の基本は金融庁のNISA解説で確認できます。
年間投資枠の使い残しは翌年に上乗せできません。一方、今年使い切らなくても、非課税保有限度額そのものが使い残した分だけ減るわけではありません。「今年の残り枠」と「長期的に使える総枠」を分けて考えましょう。年間枠の扱いは日本証券業協会のNISA Q&Aでも説明されています。
残り枠は、年内の積立予定まで含めて計算する
例えば、つみたて投資枠で9月までに月5万円ずつ買い付けているなら、利用額は45万円です。10〜12月も同じ設定を続ければ年間60万円となり、つみたて投資枠の使い残しは60万円になります。成長投資枠は別に集計してください。
- 証券会社の画面で、つみたて投資枠・成長投資枠それぞれの利用額を見る。
- 未約定の注文や年内の積立予定を差し引いて、追加できる金額を出す。
- 生活費、税金、教育費、近い将来の支出を残し、追加投資できる予算を決める。
- 一括購入ができる枠か、積立の増額・ボーナス設定が必要かを調べる。
つみたて投資枠では定期・継続的な買付けが前提です。年末に一括注文すれば残り枠をすべて使える、と考えると設定が間に合わない場合があります。クレカ積立の変更締切も通常の現金買付けとは別です。
注文日・約定日・受渡日の違いを押さえる
| 日付 | 意味 | 年末に気をつけること |
|---|---|---|
| 注文日 | 購入や売却の申し込みをした日 | 締切時刻を過ぎると翌営業日扱いになることがある |
| 約定日 | 売買が成立する日 | 投資信託では注文日の翌営業日以降になる商品もある |
| 受渡日 | 代金と商品の受け渡しが完了する日 | 年内のNISA枠を使うなら年内受渡が原則 |
年内買付けの考え方はSBI証券の年内NISA買付けに関する案内でも受渡日を基準に説明されています。具体的な最終注文日は、利用する金融機関の2026年の取引スケジュールと、購入する商品の受渡日数・休業日を照合してください。前年の締切を流用するのは避けましょう。
追加投資を見送る判断も可能です。価格が下がると困るお金を使ってまで年間枠を埋める必要はありません。
2.2022年の一般NISAは2026年末で非課税期間が終了する
2022年に一般NISAで購入した商品の非課税期間は、2026年末で終了します。2023年の一般NISA分は2027年末までです。つみたてNISAは非課税期間が20年なので、同じ2022年の購入分でも扱いが異なります。
非課税期間が終わった商品は、新NISAへそのまま移管できません。持ち続ける場合は課税口座へ払い出されます。まず、保有商品の画面で「一般NISA」「つみたてNISA」「新NISA」の区分と購入年を調べてください。旧制度の基本は金融庁の2023年までのNISA解説が参考になります。
| 選択肢 | メリット・特徴 | 気をつけること |
|---|---|---|
| 課税口座で持ち続ける | 売買せず保有を継続できる | 移管後の値上がり益や配当等は原則課税 |
| 非課税期間内に売る | 期間内の売却益は非課税 | 年内受渡の売却期限を確認する |
| 売却して新NISAで買い直す | 新NISAの対象商品なら改めて非課税で運用できる | 年間枠と総枠を使い、売買中の値動きや資金手当てが発生する |
課税口座へ移ると取得価格が変わる
課税口座への移管では、非課税期間が終わる年末の価格が新しい税務上の取得価格になります。例えば100万円で購入した商品が80万円で移管され、その後100万円で売れた場合、課税口座では20万円の利益として扱われます。元の購入額まで戻っただけでも課税対象が生じる点が注意点です。
この仕組みを理由に、含み損のある商品をすべて売る必要はありません。今後も持ちたい商品か、保有比率が偏っていないか、新NISAの枠をどの商品に使いたいかを合わせて判断しましょう。
楽天証券の旧NISA売却期限の例
楽天証券は、旧NISAの非課税期間内に売却するための2026年の期限を次のように案内しています。楽天証券の案内例であり、他社やすべての投資信託に共通する締切ではありません。
| 商品 | 楽天証券が案内する売却期限 |
|---|---|
| 国内株式 | 2026年12月28日(月)15時30分 |
| 米国株式 | 2026年12月25日(金)日本時間午前7時 |
| 受渡日が6営業日の投資信託 | 2026年12月23日(水)15時30分。ファンドによってはこれより早い締切 |
売却代金を使って新NISAで買い直す場合は、売却だけの期限より余裕が必要です。楽天証券も、2026年の枠で買い直すなら取引期限からさらに1週間程度前倒しの手続きを案内しています。商品の条件を含めて楽天証券の旧NISA満了時の案内を確認してください。
売るか迷う場合は、旧NISAの非課税期間が終わった後の税金と判断方法で、課税口座に移す場合と買い直す場合を比較できます。
3.特定口座・一般口座の商品を整理する
課税口座にも投資信託や株式がある人は、「どの口座に何を持っているか」を一覧にしましょう。新NISAで同じ指数の投資信託を買い増していると、口座が違うだけで同じ投資先に集中していることがあります。
見直す順番は、投資目的、資産全体の偏り、保有コスト、売却時の税金です。低コスト商品への変更を検討する場合も、売却で確定する税金と手数料を含めて比較してください。課税口座の商品を新NISAへ直接移すことはできず、売却して買い直す手順になります。
含み益・含み損と、実現した損益は分ける
年末の損益確認では、評価額の増減と、すでに売却して確定した損益を混同しないことが大切です。含み損の商品を持っているだけでは、その損失を使った損益通算にはなりません。
課税口座の上場株式等の譲渡損失は、一定の要件の下で他の上場株式等の利益や配当等との損益通算、翌年以後3年間の繰越控除が可能です。口座をまたぐ場合や繰越控除には確定申告が必要になることがあります。詳細は国税庁の損益通算・繰越控除の解説を参照してください。
NISA口座の損失は、課税口座の利益との損益通算や繰越控除には使えません。節税だけを目的に売買を繰り返す前に、売却する理由と、その後の運用方針を書き出しておくと判断しやすくなります。
4.2026年12月のiDeCo改正に向けて準備する
iDeCoの拠出限度額引き上げは、2026年12月1日施行予定です。会社員などの第2号加入者は企業年金と共通の月6.2万円、自営業者などの第1号加入者は国民年金基金との共通の月7.5万円が上限になります。
| 主な加入区分 | 改正後の上限の考え方 |
|---|---|
| 会社員等で企業年金がない人 | iDeCoの限度額は月6.2万円。iDeCo+を利用する場合は事業主掛金との合算に注意 |
| 会社員・公務員等で企業年金がある人 | 企業型DCの事業主掛金やDB等の他制度掛金相当額と合計して月6.2万円 |
| 自営業者・フリーランス等の第1号加入者 | 国民年金基金の掛金等との合算で月7.5万円 |
会社員なら誰でもiDeCoだけで月6.2万円を積み立てられる、という意味ではありません。勤務先の企業年金によって本人の拠出可能額が変わります。対象区分と加入条件は厚生労働省の制度改正案内で確認してください。加入年齢の拡大にも受給状況などの条件があります。
増額は自動ではなく、引き落としは翌年になる
増額したい場合は、運営管理機関が案内する掛金変更手続きが必要です。iDeCo公式サイトのお知らせでは、限度額引き上げの対象を2026年12月分、2027年1月引き落とし分からと案内しています。12月に制度が変わるからといって、増額分が2026年中に引き落とされるわけではありません。
所得控除はその年に支払った掛金が対象です。2027年1月に支払う掛金を、2026年分の控除に足して計算しないよう注意してください。控除の基本は国税庁の小規模企業共済等掛金控除に説明があります。
- 勤務先の企業年金の種類と掛金相当額を把握する。
- 利用先の掛金変更方法と受付期限を調べる。
- 増額後も家計に余裕があるか、NISAの積立と合わせて計算する。
- 払込証明書を保管し、年末調整または確定申告の手続きを進める。
iDeCoは原則60歳まで引き出せません。住宅購入や教育費など、途中で使う可能性のあるお金まで増額に回さないようにしましょう。新NISAとの使い分けは新NISAとiDeCoはどちらから始めるか、税負担との関係はiDeCoの年収別の節税額と改正後の上限で詳しく整理しています。
5.こどもNISAは2027年開始に向けて口座と書類を準備する
こどもNISAは、2027年1月から0〜17歳の未成年者を対象に始まる制度です。つみたて投資枠の年間投資上限は60万円、非課税保有限度額は600万円です。18歳以降は成人向けの制度へ移行します。
令和8年度の税制改正法は2026年3月31日に成立しています。制度の内容は財務省の税制改正解説を参照してください。払い出しは、12歳以降、子どものための使途や本人の同意などの条件があり、保護者が自由に使える資金とは区別が必要です。
年内にできるのは、金融機関を選ぶ、口座開設を申し込む、必要書類を用意する、月々の予算を決めるといった準備です。2026年のうちにこどもNISA枠で投資できるわけではありません。
楽天証券は2026年10月1日から申し込み受付
楽天証券は2026年10月1日から口座開設の受付を開始すると案内しています。2026年10〜12月の申し込み分は、同社と税務署の審査を経て2027年1月以降に口座が開設されます。親権者の総合口座が必要で、子どものマイナンバーや続柄などを記載した住民票の写しを用意します。別居の場合は追加書類があります。
受付時期や必要書類は金融機関によって異なるため、楽天証券のこどもNISA受付案内など、申込先の条件を確認してください。
子どもの教育費は、使う時期から逆算するのが基本です。数年以内に必要な学費まで株式型の投資信託へ入れると、支払いの時期に値下がりしている可能性があります。預貯金で確保する分と、長期間運用できる分を分けて計画しましょう。
金融機関ごとの受付と準備の違いは、こどもNISAの口座開設申し込みと必要書類で比較できます。
6.2027年の積立計画を先に決めておく
年末は、来年の値動きを当てるよりも、家計が変わっても続けられる積立額を決める機会に向いています。昇給、転職、育休、住宅ローン、教育費の増加など、すでに見えている変化を先に反映しましょう。
| 見直す項目 | 考え方 |
|---|---|
| 積立額 | 収入から生活費・近い将来の支出・現金の備えを引いて決める |
| お金を使う時期 | 教育費や住宅資金と、老後資金を分ける |
| 投資先の偏り | 複数商品でも同じ国・業種・銘柄に集中していないか見る |
| 下落時の対応 | 積立を続ける条件と、家計の都合で減額する条件を決める |
| 年1回の振り返り | 目標比率とのずれを確認し、必要なら新規積立の配分で調整する |
例えば全世界株式と米国株式の投資信託を持つ場合、全世界株式の中にも米国企業が含まれています。2商品あるから投資先が均等に分かれるとは限りません。各ファンドの月次レポートで組入れ内容を確認してください。
配分を整えるために、すぐ売却する必要があるとは限りません。新しく積み立てる商品の比率を変える方法なら、保有商品を売らずに調整できる場合があります。新NISAで売った商品の取得額相当の総枠が再利用できるのは翌年以降で、同じ年の年間枠が戻るわけではない点も覚えておきましょう。
毎月の設定を変更したら、変更完了だけで安心せず、2027年の初回買付予定、口座区分、決済方法まで確認します。
7.配当金・クレカ積立・セキュリティの設定を見直す
投資先が同じでも、受取方法や口座区分の設定を誤ると、想定した非課税の扱いにならない場合があります。普段アプリで評価額だけ見ている人も、年末には設定画面まで開いてみてください。
国内株式等の配当は株式数比例配分方式を確認
NISAで保有する国内上場株式の配当金やETF・REITの分配金を非課税で受け取るには、原則として証券会社を通じて受け取る株式数比例配分方式が必要です。銀行口座で直接受け取る方式などでは課税されることがあります。通常の公募株式投資信託の分配金とは区別してください。制度上の扱いは国税庁のNISA制度の解説で説明されています。
積立と安全対策のチェック項目
- 積立の口座区分が「NISA」になっているか。
- クレカの有効期限、利用可能額、決済エラーがないか。
- 積立額変更が、希望する買付月に反映されるか。
- 登録住所・メールアドレス・出金先口座が現在のものか。
- 利用先で提供されているパスキーや多要素認証を設定しているか。
- ログイン履歴・約定通知・出金通知に身に覚えのないものがないか。
ポイント還元はカードの種類、買付金額、対象商品の条件などで変わります。還元率だけで金融機関を選ばず、投資したい商品の取扱いと、設定の使いやすさも比べましょう。詳しい手順は楽天証券のNISA必須設定7選、安全対策は楽天証券のパスキーと不正アクセス対策が参考になります。
2027年から金融機関を変えるなら早めに手続き
NISAの金融機関変更は年単位です。2027年分の変更手続き期間は、原則として2026年10月1日から2027年9月30日まで。ただし、2027年に変更前の金融機関で買い付けている場合、その年分の変更はできません。1月から新しい金融機関で積み立てたい人は、書類の発行・審査・設定にかかる時間を見込んで年内に準備しましょう。
変更しても、以前の金融機関のNISA保有商品を新しいNISA口座へ移せるわけではありません。変更手続きの基本は金融庁のNISAに関するよくある質問で確認できます。
候補を絞る際は、新NISAの証券会社の選び方と主要6社比較から、取扱商品・クレカ積立・使いやすさを比較できます。
楽天証券で口座開設やNISAの利用を検討している方へ
取扱商品や申込条件を公式サイトで確認できます。すでに他社のNISA口座を利用している場合は、口座を重複して申し込まず、金融機関変更の手順を確認してください。
2026年の年末までに進める順番
| 時期の目安 | 進めること | 後回しにしない理由 |
|---|---|---|
| 10〜11月 | 旧NISAの対象商品、翌年の金融機関、iDeCo変更、こどもNISA申込を整理 | 書類や審査に時間がかかる手続きがある |
| 12月前半 | 2027年の積立設定と年内売買の最終期限を確認 | クレカ積立やファンドごとに締切が異なる |
| 各商品の年内取引期限まで | 必要と判断した売買を実行し、約定・受渡予定を確認 | 注文受付と年内受渡は同じではない |
| 年末の振り返り | 年間の投資額・現金残高・設定を記録 | 翌年の積立予算を継続しやすくする |
この表は作業を進める目安です。iDeCoや口座開設の申込期限、積立設定の締切は利用先の案内を優先してください。特に投資信託は海外市場の休業日などで日数が延びる場合があります。
新NISAの年末対策でよくある質問
2026年のNISA枠は使い切ったほうがいいですか?
必ず使い切る必要はありません。未使用の年間枠は翌年に上乗せできませんが、生活資金まで投資に回す理由にはなりません。使う時期と家計の余裕から金額を決めてください。
12月31日に注文すれば2026年の枠になりますか?
原則として年内の受渡が必要です。注文日だけでは判断できず、証券会社の営業日、商品の約定日・受渡日、注文締切によって異なります。利用先の2026年の取引スケジュールを確認しましょう。
新NISAの商品を売ると、その年の枠をもう一度使えますか?
同じ年の年間投資枠は復活しません。売却した商品の取得額相当の非課税保有限度額を再利用できるのは翌年以降で、その年の年間投資枠の範囲内で買い付けます。
旧NISAの商品は必ず売却しなければいけませんか?
必ず売る必要はありません。非課税期間終了後は課税口座で持ち続けられます。2022年の一般NISAが2026年末に満了するため、移管後の取得価格と今後の保有方針を確認してください。
旧NISAの商品を新NISAへ直接移せますか?
直接移管はできません。新NISAで改めて保有するには、売却と買い直しが必要です。対象商品であること、残り枠、売買の資金と日程を確認しましょう。
iDeCoを2026年12月から増額すると、2026年分の控除が増えますか?
12月分の掛金は原則として2027年1月に引き落とされます。所得控除はその年に支払った掛金が対象なので、通常、この増額分は2027年分の控除に関係します。
こどもNISAは2026年中に投資を始められますか?
制度の開始は2027年1月です。2026年は受付を始めた金融機関で申込などの準備を進める段階です。受付開始日と実際に利用できる日を分けて確認してください。
新NISAの金融機関を変えると、保有商品も移りますか?
以前の金融機関で保有するNISA商品は新しいNISA口座へ移せません。既存商品は以前の金融機関で管理し、変更した年の新規買付けは新しい金融機関で行う形になります。
まとめ|期限のある手続きから進め、来年の積立につなげる
新NISAで2026年中にやることは、残り枠、旧NISA、課税口座、iDeCo、こどもNISA、2027年の計画、口座設定の7つです。すべての人が売買や増額をする必要はなく、自分の保有状況と家計に当てはまる項目を選ぶことが大切です。
- 2022年の一般NISAがあるなら、購入年と非課税期間終了後の扱いを調べる。
- 年内の売買をするなら、注文日ではなく受渡日から逆算する。
- 翌年の金融機関変更や積立変更は、書類・設定の締切より早く進める。
- iDeCoとこどもNISAは、受付・施行・引き落としの時期を分けて考える。
最初の一歩は、証券口座を開き、旧NISAの購入年と新NISAの残り枠を見ることです。次に、2027年も無理なく続けられる月額を決めましょう。迷う項目だけ関連記事で詳しく調べれば、必要な手続きを絞り込めます。