※本記事には広告が含まれます。
収入が増えても貯金が増えないときは、昇給分の使い道、毎月の引き落とし、付き合いで使う金額を見直すと、理由を見つけやすくなります。
「隠れ富裕層」の暮らしから家計に取り入れたいのは、自分の使い道を決める、交際費に予算をつける、昇給分を配分する、先取り貯蓄を設定する、健康や学びにも予算を持つ、という5つの工夫です。 この記事では、それぞれを具体的な金額と手順に置き換えて紹介します。
今日から始めるお金の習慣
- 買い物は使用頻度と維持費まで計算する。
- 交際費は大切な人との時間を確保できる額にする。
- 昇給したら先に貯蓄分を決める。
- 使う時期に合わせて預金と投資を配分する。
- 健康・学び・経験に使うお金も予定に入れる。
隠れ富裕層とは?資産は金融資産と負債で確認
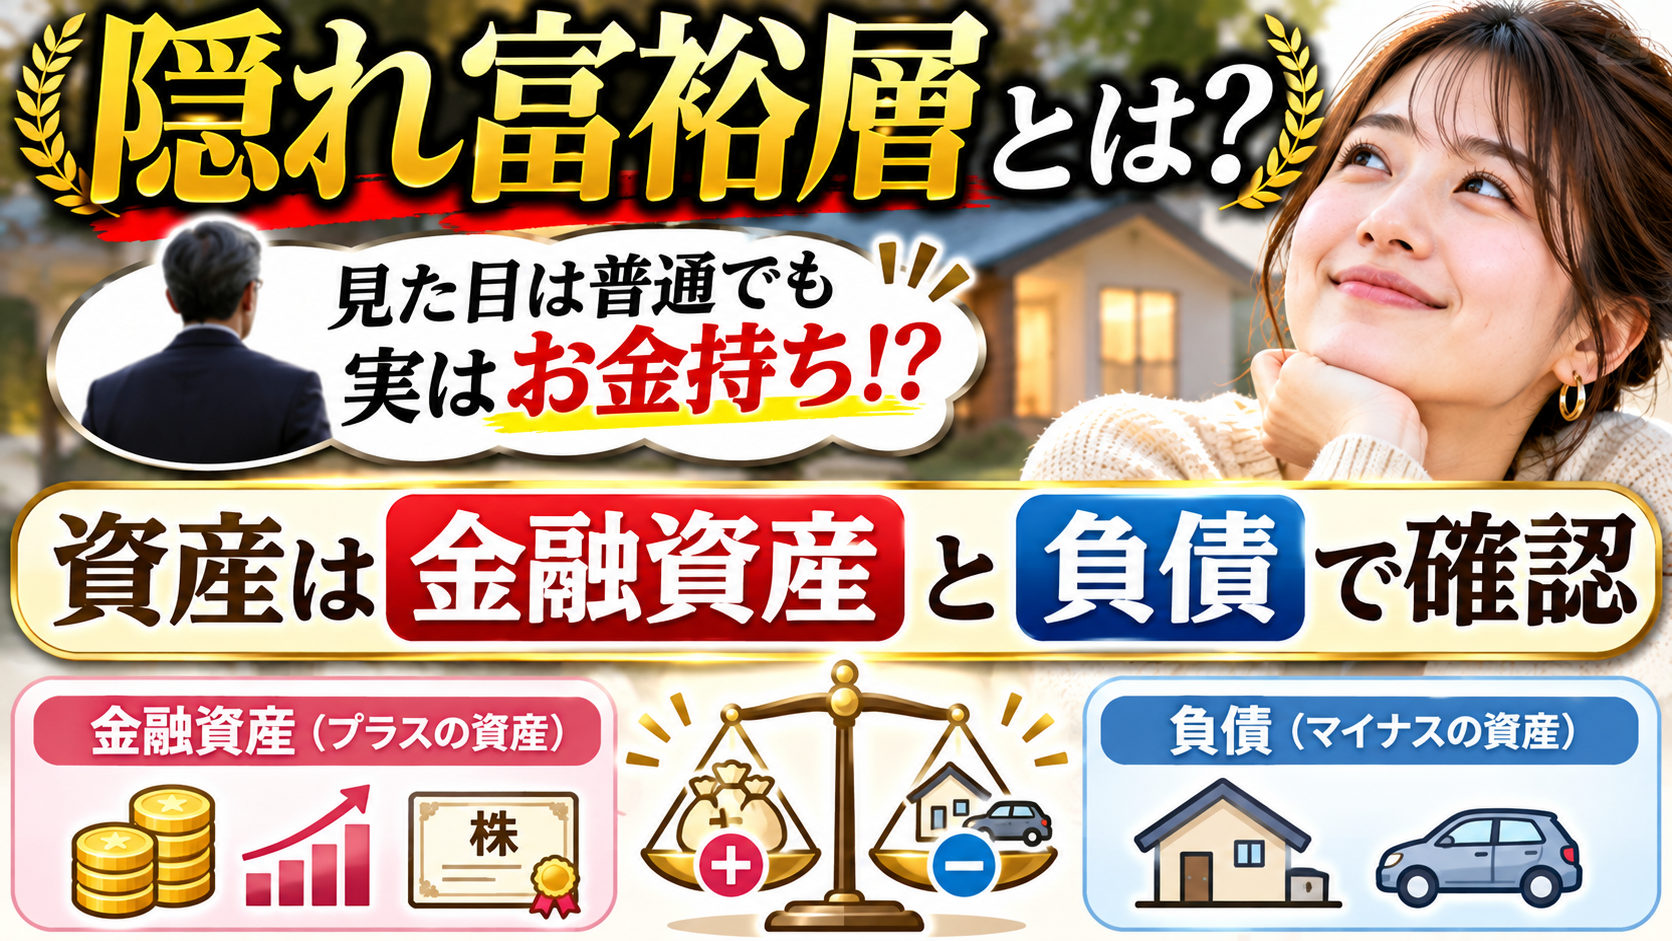
「隠れ富裕層」は、外見や日常の支出から資産の多さが分かりにくい人を表す呼び方です。資産規模を数字で見る場合、NRIは世帯の金融資産から負債を差し引いた純金融資産を使い、1億円以上5億円未満を富裕層、5億円以上を超富裕層に分類しています。
NRIが2025年に公表した2023年分の推計では、両層の合計は165万3,000世帯です。資産を把握するときは預金、株式、投資信託などを合計し、負債も確認します。日々の服装や買い物だけで、その人の純金融資産を判断することはできません。
分類と世帯数の詳しい見方は、純金融資産1億円以上の富裕層の推計で解説しています。
家計に取り入れたい5つのお金の習慣
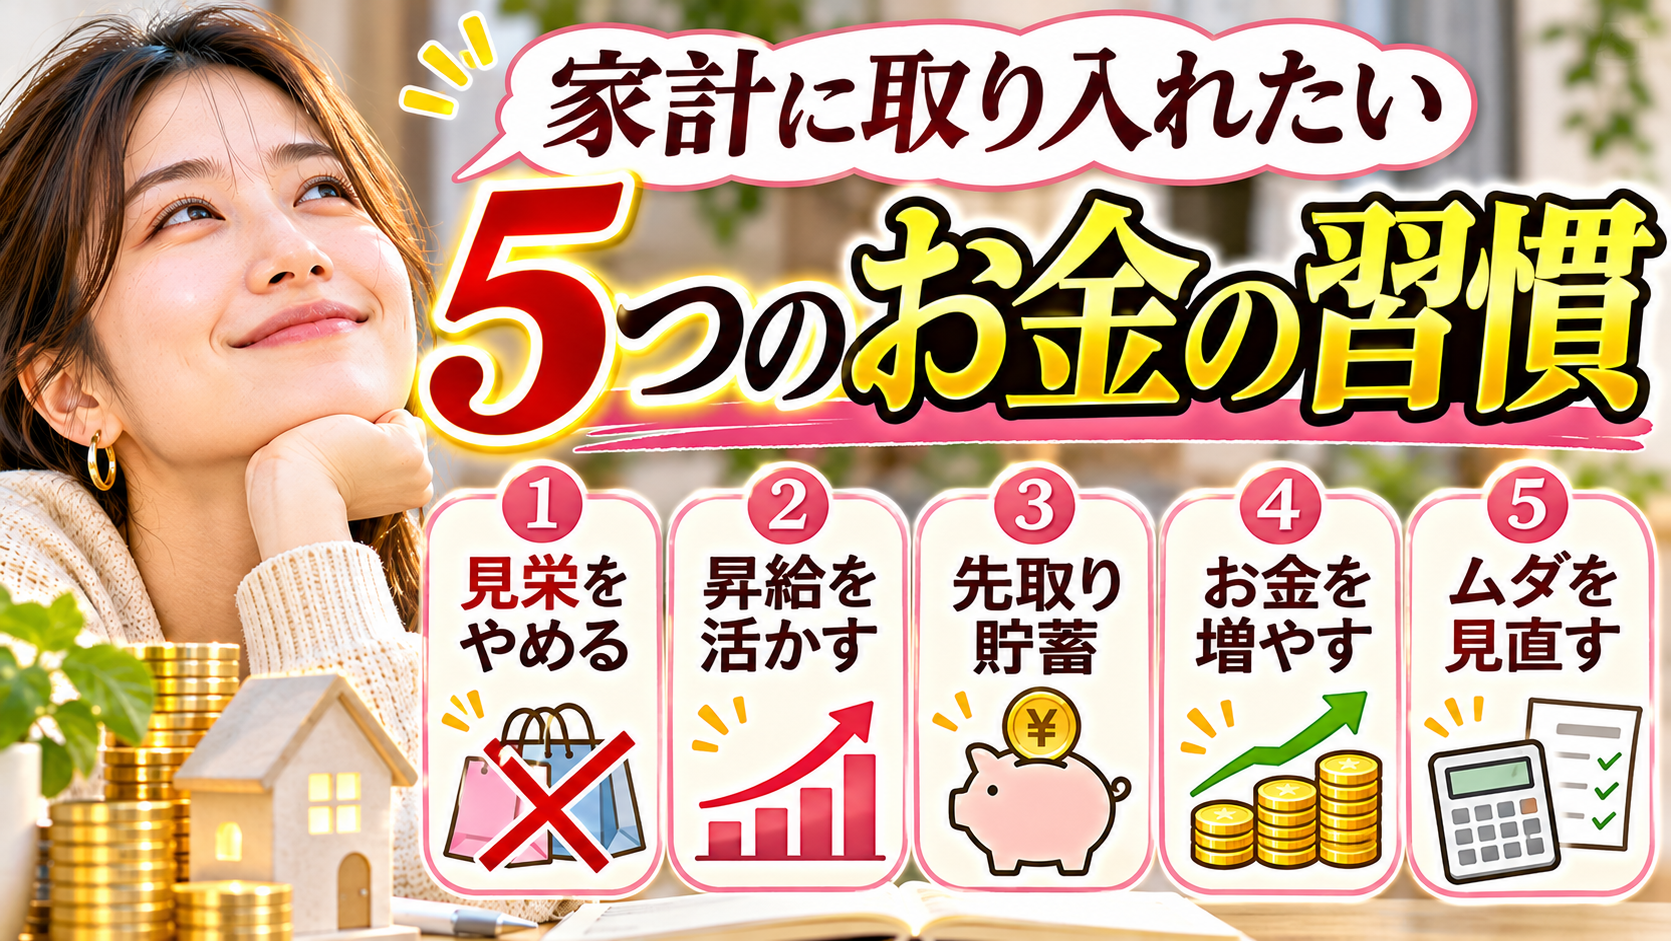
1. 買う前に使う回数と維持費を書く
例えば3万円の靴を100回履けば、購入額を使用回数で割ると1回300円です。1万円の靴でも5回しか履かなければ1回2,000円。価格に加え、使う場面、手入れ、保管場所まで確認すると、自分に合う買い物を選びやすくなります。金額は比較方法を示す例です。
迷う買い物は、商品名と価格、今持っている物で代用できるかをメモしておきます。次に予算を見直すとき、その品物をいつ、どこで使うか具体的に思い浮かべられるか考えてみましょう。
2. 交際費は会いたい人との予定から決める
月2万円の交際費を使っているなら、誰と何をする予定かを書いてみます。会食、贈り物、交通費などを含め、続けたい予定に先に予算を置きます。例えば、気が進まない会食を月1回減らして5,000円浮けば、年6万円を別の目的に回せます。
高額な誘いを断る場合は「今月の外食予算は使ったので、次は昼食にしよう」など、自分の予算と代案を伝える方法があります。関係を続けるためにも、無理なく払える額を先に決めます。
3. 昇給分を貯蓄と生活費に配分する
手取りが月2万円増えたとき、1万5,000円を貯蓄、5,000円を自由費に回す例では、年間18万円の積立が増えます。3年間続けると54万円です。固定費が上がる契約は年額に直し、昇給分がどれだけ残るか確認します。
住居費や継続課金の見直しは、生活水準と資産形成の関係で詳しく確認できます。
4. 給料日の直後に先取り貯蓄する
J-FLECの教材は、給料が入ったら一定額を先に貯蓄し、残りで家計をやりくりする方法を紹介しています。銀行の自動振替などを使えば、毎月の移動を設定できます。
まず、日々の生活費、近く使う予定のお金、当面使う予定のないお金を書き出します。生活費や近い支払いは預金で確保し、長期で使える資金から投資額を検討します。金融庁は資産形成の方法として長期・積立・分散投資を説明しています。価格が下がった場合の評価額も考えて金額を決めましょう。
出典 金融庁 資産形成の基本
5. 健康・学び・経験にも使う予定をつける
例えば月5,000円の予算なら年6万円。健診の自己負担分、運動、書籍、講座など、自分が続けたい活動を選びます。講座を選ぶなら、受講後に何をするか、必要な総額、解約条件を確認すると比較しやすくなります。
旅行や人と会う予定も、年初に費用と時期を書きます。貯蓄の目標と、今年のうちに実現したいことを並べると、使ってよい金額が明確になります。
手取り30万円ならどう配分する?家計の具体例
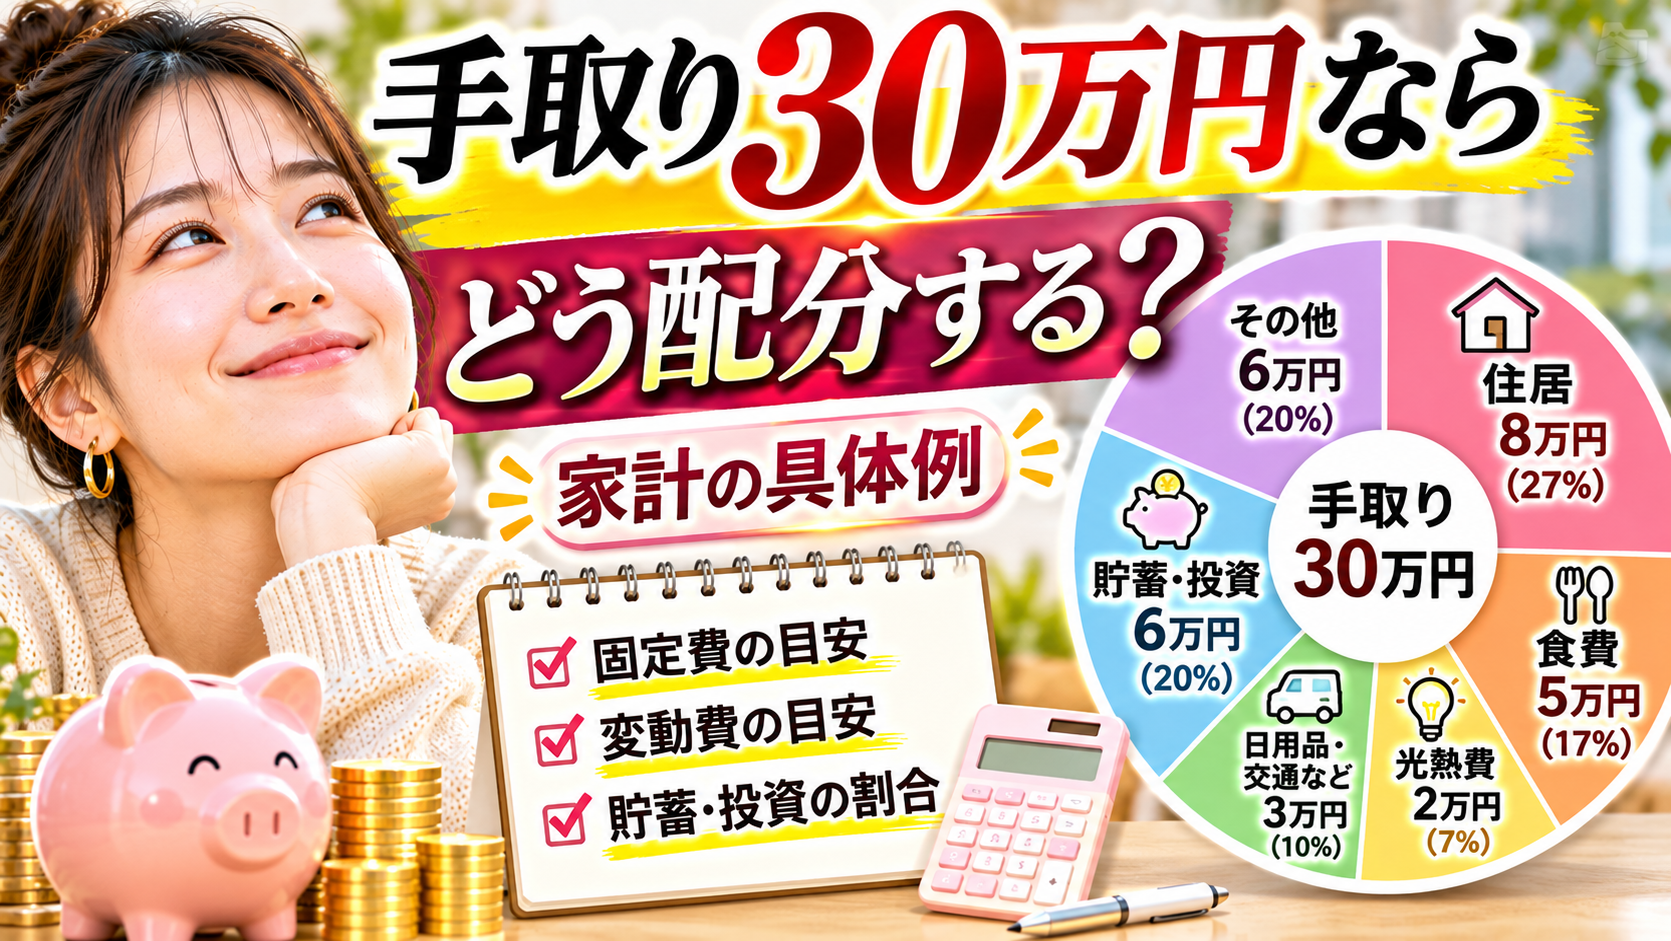
| 使い道 | 月額の例 |
|---|---|
| 住居・食費・光熱費など | 20万円 |
| 年払い・修繕などの積立 | 2万円 |
| 交際・趣味・学び | 3万円 |
| 先取り貯蓄・投資 | 5万円 |
| 合計 | 30万円 |
単身世帯などを想定した計算例です。住居費や扶養家族によって配分は変わります。月5万円を貯めると年60万円、5年では元本300万円です。毎月1万円を追加できれば、5年の元本はさらに60万円増えます。運用益は見込んでいません。
予定外の支払いで毎月積立を取り崩す場合は、年払い費用の積立を増やすなど、続けられる額へ調整します。貯蓄口座の残高だけでなく、ローン残高と近い支払いも同じ表に置きましょう。
最初の1か月は固定費1件と自動振替を確認
- カードと銀行の明細から、継続して払っているサービスを拾う。
- 使用頻度が少ない契約を1件選び、解約費用と更新日を確認する。
- 次の給料日に、浮く金額を貯蓄口座へ振り替える設定をする。
- 1か月後に、残高と生活費の不足がなかったかを確認する。
税の手続きや年明けの支払いも整理したい人は、年末までに行う家計の見直しチェックリストへ進めます。
長期資金の積立先を比較する場合は、商品の運用方針、費用、値動きと、証券会社の取引条件を確認します。
隠れ富裕層とお金の習慣についてよくある質問
隠れ富裕層とはどんな人ですか?
外見や日常の買い物から資産の多さが分かりにくい人を表す呼び方です。資産額は金融資産と負債で確認します。
富裕層はいくらからですか?
NRIの分類では世帯の純金融資産1億円以上5億円未満です。5億円以上を超富裕層としています。
この5つの習慣で富裕層になれますか?
収入、支出、運用結果、家族構成などで資産の増え方は変わります。この記事の例は家計を整える実践方法です。
毎月いくら先取りすればいいですか?
近い支払いと年払い費用を含めて収支を計算し、残る黒字の範囲で決めます。
昇給したら何割を貯めればいいですか?
例えば月2万円増なら1万5,000円を貯蓄に回せます。必要な支出も含め、自分の家計で決めます。
交際費を減らすには?
会いたい人との予定を先に決め、使える総額から頻度や店を選びます。
月5万円の積立で5年後はいくらですか?
運用益を見込まなければ元本300万円です。投資に回した分は価格変動で評価額が変わります。
まず何から始めればいいですか?
継続支出を1件見直し、浮いたお金を給料日後に貯蓄へ移す設定から始められます。
自身で確認するのはハードルが高い方は、FPに相談するのもおすすめです。
しかも今ならAmazonギフト券と仙台牛がもらえちゃう「投資のコンシェルジュ」がおすすめです。
投資が学べるのにアマギフももらえる!最高ですね。
投資について詳しい方も詳しくない初心者さんでも新たな発見や学びがあるはずです。
もちろん無料なので一度検討してみてはいかがでしょうか。
\ Amazonギフト券最大6万円もらう/