※本記事には広告が含まれます。
「こどもNISAでも楽天ポイントが貯まるなら、教育費の積立がお得になる?」。2027年の制度開始に向けて証券会社を選ぶとき、ポイントは気になる比較項目です。ただし、大人向けNISAのクレカ還元を、そのまま子ども口座に当てはめることはできません。
楽天証券のこどもNISAでは、対象ファンドの保有残高に応じたポイントが案内されています。一方、楽天カードのクレカ積立は未成年口座が対象外です。「保有でもらうポイント」と「カード決済でもらうポイント」を分けて考えましょう。
この記事では、ポイントの仕組みと具体的な試算、銀行連携との違い、口座選びで優先したい条件を整理します。子どものお金を長く預ける先だからこそ、還元率の見出しから一歩進んで比較してみましょう。
こどもNISAのポイ活で押さえる結論
- 2027年1月開始。0~17歳向けのつみたて投資枠で、年間60万円・非課税保有限度額600万円。
- 楽天証券は対象ファンドの保有残高に応じたポイントを案内している。全ファンド一律ではない。
- 楽天・プラス・S&P500の年率0.028%なら、60万円を30日間一定額で保有する仮定で13ポイント。
- 年率表示なので、0.028%を毎月そのまま受け取れるわけではない。
- 楽天カードのクレカ積立と楽天証券のSPUは、こども口座が対象外。
- ポイントより先に、投資先・費用・払出条件と家計の余裕を確認する。
- こどもNISAでポイントはもらえる?
- 60万円・600万円のポイント試算
- 残高達成ポイントとの違い
- クレカ積立・SPUの注意点
- マネーブリッジ・MRFとの違い
- 証券会社と商品の選び方
- 申し込み前の準備
- よくある質問
こどもNISAでもポイントはもらえる?楽天証券の仕組み
こどもNISAは2027年1月開始の未成年者向け制度
金融庁は、2027年1月からつみたて投資枠の年齢要件が撤廃され、0~17歳も利用できると案内しています。未成年者が使えるのはつみたて投資枠で、成長投資枠は利用できません。年間投資枠は60万円、非課税保有限度額は600万円です。
これは投資で得た利益などへの課税を優遇する制度です。ポイントの進呈は証券会社などのサービスなので、NISAという名前だけで、どこでも同じポイントが付くわけではありません。
対象ファンドを持っている間の残高がポイントの基準
楽天証券は、こどもNISAのメリットとして、対象ファンドの残高に応じてポイントが貯まることを案内しています。一般の投信残高ポイントプログラムでは、銘柄ごとに年率の進呈率が決まっています。
| サービスの種類 | ポイントが発生する基準 | 混同しやすい点 |
|---|---|---|
| 投信残高ポイント | 対象ファンドの月間平均保有金額 | 積立額全額に毎月同じ率を掛ける仕組みではない |
| 資産形成ポイント等 | 対象残高が初めて基準額に到達 | 毎月繰り返しもらえる特典ではない |
| クレカ積立のポイント | カード決済による積立 | 未成年口座は対象外 |
| 銀行連携の特典 | 口座連携や銀行側の条件 | NISAの運用益や保有ポイントとは別 |
同じ会社のサービスでも、対象口座、対象ファンド、ポイントの種類、判定方法が違います。特典を合計するときは、同じ人・同じ口座・同じ商品で本当に併用できるかを確かめる必要があります。
こどもNISAで何ポイント貯まる?60万円・600万円を試算
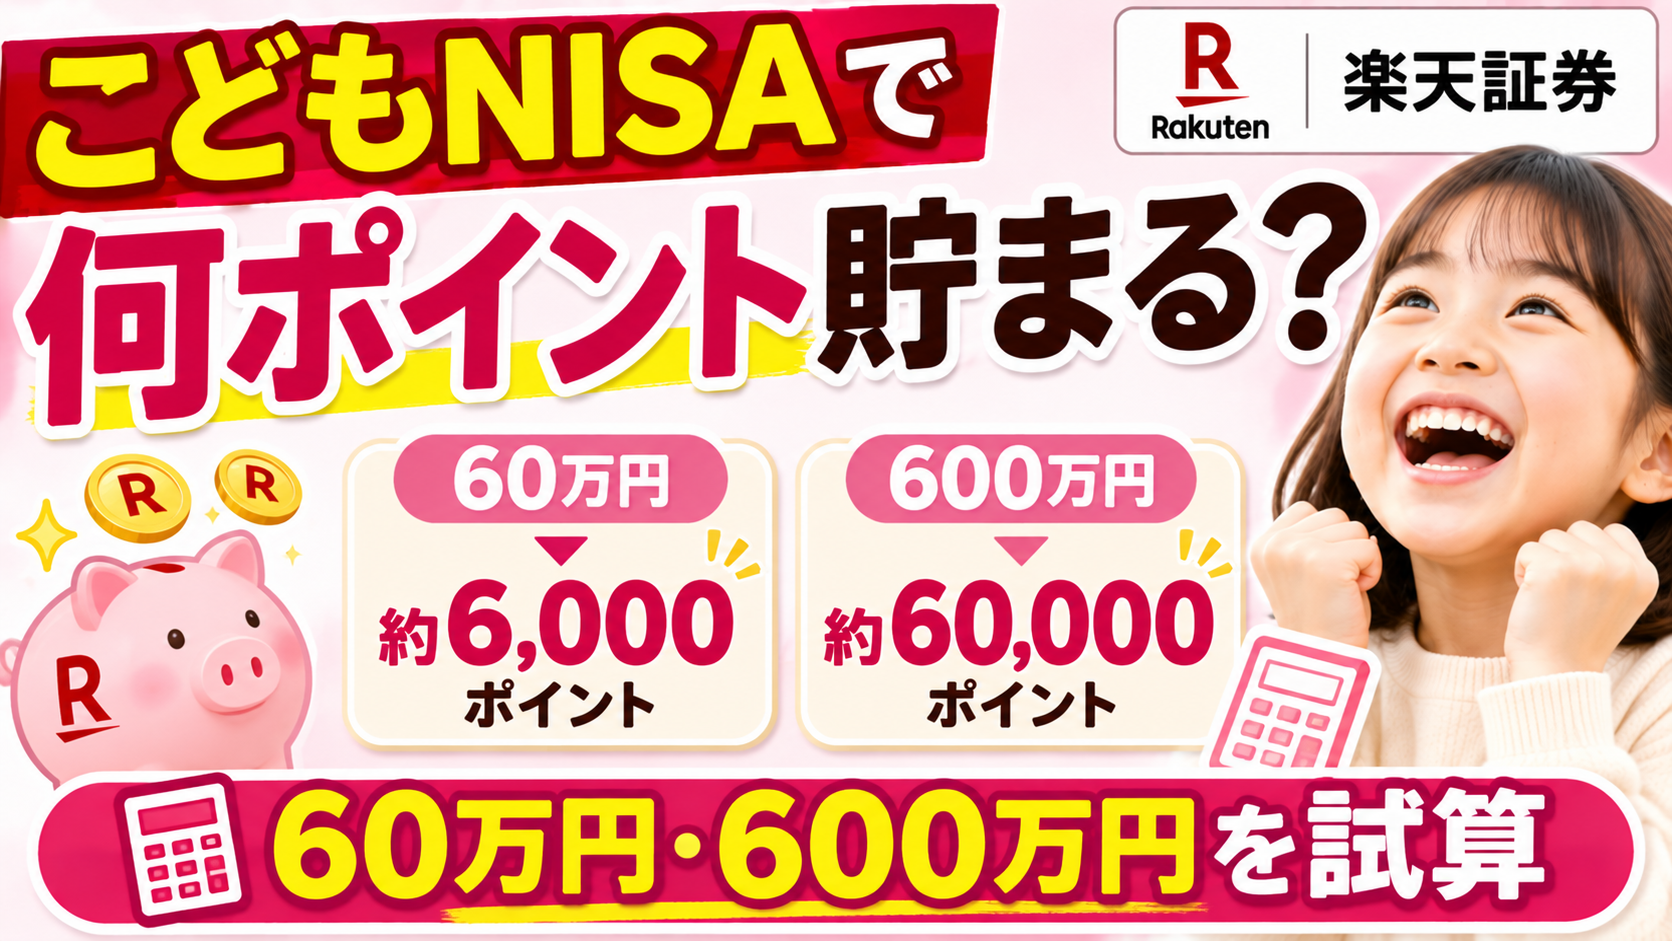
保有残高ポイントの年率は、楽天・プラス・S&P500インデックス・ファンドが0.028%、楽天・プラス・オールカントリー株式インデックス・ファンドが0.017%です。名前の似た別のファンドには、そのまま適用できません。
計算の基本は「月間平均保有金額×進呈率÷365日×月の日数」で、1ポイント未満は切り捨てです。うるう年は366日で計算します。以下では、値動きがなく、表の残高を30日間ずっと保有し、365日で計算する条件を置きます。
| 仮定の月間平均残高 | 楽天・プラス・S&P500、年率0.028% | 楽天・プラス・オールカントリー、年率0.017% |
|---|---|---|
| 60万円 | 13ポイント | 8ポイント |
| 300万円 | 69ポイント | 41ポイント |
| 600万円 | 138ポイント | 83ポイント |
出典 楽天証券・投信残高ポイントプログラムの進呈率と計算方法
60万円なら13ポイント、600万円なら138ポイントの計算
S&P500の例では、60万円×0.00028÷365×30=約13.81となり、切り捨てて13ポイントです。600万円なら約138.08となり、138ポイントになります。ここでの金額は購入元本ではなく、その月の平均保有金額として置いた仮定です。
0.028%は年率なので、600万円×0.028%=1,680ポイントを毎月もらえるわけではありません。また、月の日数や買付日、基準価額によって実際のポイント数が変わるため、30日分の数字が毎月固定で続くわけでもありません。
月5万円ずつ積み立てた初年度と、60万円を通年保有する例は違う
年間60万円は、月平均なら5万円です。しかし、積立の初月から60万円の残高があるわけではありません。後半に買った分ほど、その年に保有する期間は短くなります。
そのため、60万円分の試算を単純に12倍して、月5万円積立の初年度の獲得ポイントと考えるのは不適切です。600万円も、年間投資枠だけで新規に積み上げるなら10年分の上限に相当し、初年度から一括投資できる枠ではありません。
値上がりで評価額が増えればポイントの基準も増える可能性がありますが、値下がりなら減る可能性もあります。非課税保有限度額は取得価額で管理する枠で、評価額の上限と同じではありません。
資産形成ポイントとハッピープログラムは毎月もらえる?
楽天証券には、投資信託の月末残高が初めて一定の基準に達したときに付くポイントもあります。例えば10万円で10ポイント、30万円で30ポイント、50万円で50ポイント、100万円で100ポイントです。
これは各基準を初めて達成した際の特典です。残高が毎月100万円あるから、毎月100ポイントという仕組みではありません。対象外ファンドや過去の達成状況にも注意が必要です。
楽天・プラスの残高ポイントと同じ商品で二重取りする計算はしない
投信残高ポイントプログラムの対象ファンドは、残高達成型のポイントの対象から除外されています。例えば同じ楽天・プラス・S&P500の保有について、月ごとの残高ポイントと基準達成ポイントをそのまま足せるとは考えないでください。
また、楽天銀行のハッピープログラムの対象かどうかによって、進呈されるポイントの種類や扱いが異なります。「全部楽天ポイントでもらえる」と決めつけず、口座の設定と進呈条件を確認しましょう。
親の楽天カードでこどもNISAを積み立てられる?SPUにも注意
楽天カードのクレカ積立は未成年口座が対象外
楽天証券は、楽天カードクレジット決済による投信積立について、未成年口座を対象外としています。大人向けの還元率を見て、子どもの積立額にも同じ還元が付くと計算するのは避けましょう。
さらに、利用できるカードは証券口座とカードの名義が一致するものに限られ、家族カードも利用できないと案内されています。親のカードを子ども名義の口座に登録すればよい、という仕組みではありません。
出典 楽天証券・楽天カードクレジット決済の対象口座と利用条件
楽天市場のSPUは、こども口座では対象外
楽天証券のSPUに関する公式FAQでも、こども口座(未成年口座)は対象外とされています。子どもの積立を始めれば親の楽天市場の還元率が上がる、という前提で買い物予算を増やさないようにしましょう。
一方、楽天証券のこどもNISA案内には、ポイントを投信の買付へ使うサービスも掲載されています。「ポイントを使うこと」と「カード決済やSPUでポイントを増やすこと」は別です。利用可能なポイントや設定の詳細は、口座名義に合う公式条件を確認します。
出典 楽天証券・こどもNISAで利用できるポイント関連サービス
マネーブリッジとMRFは別の仕組み|待機資金を置くときの注意
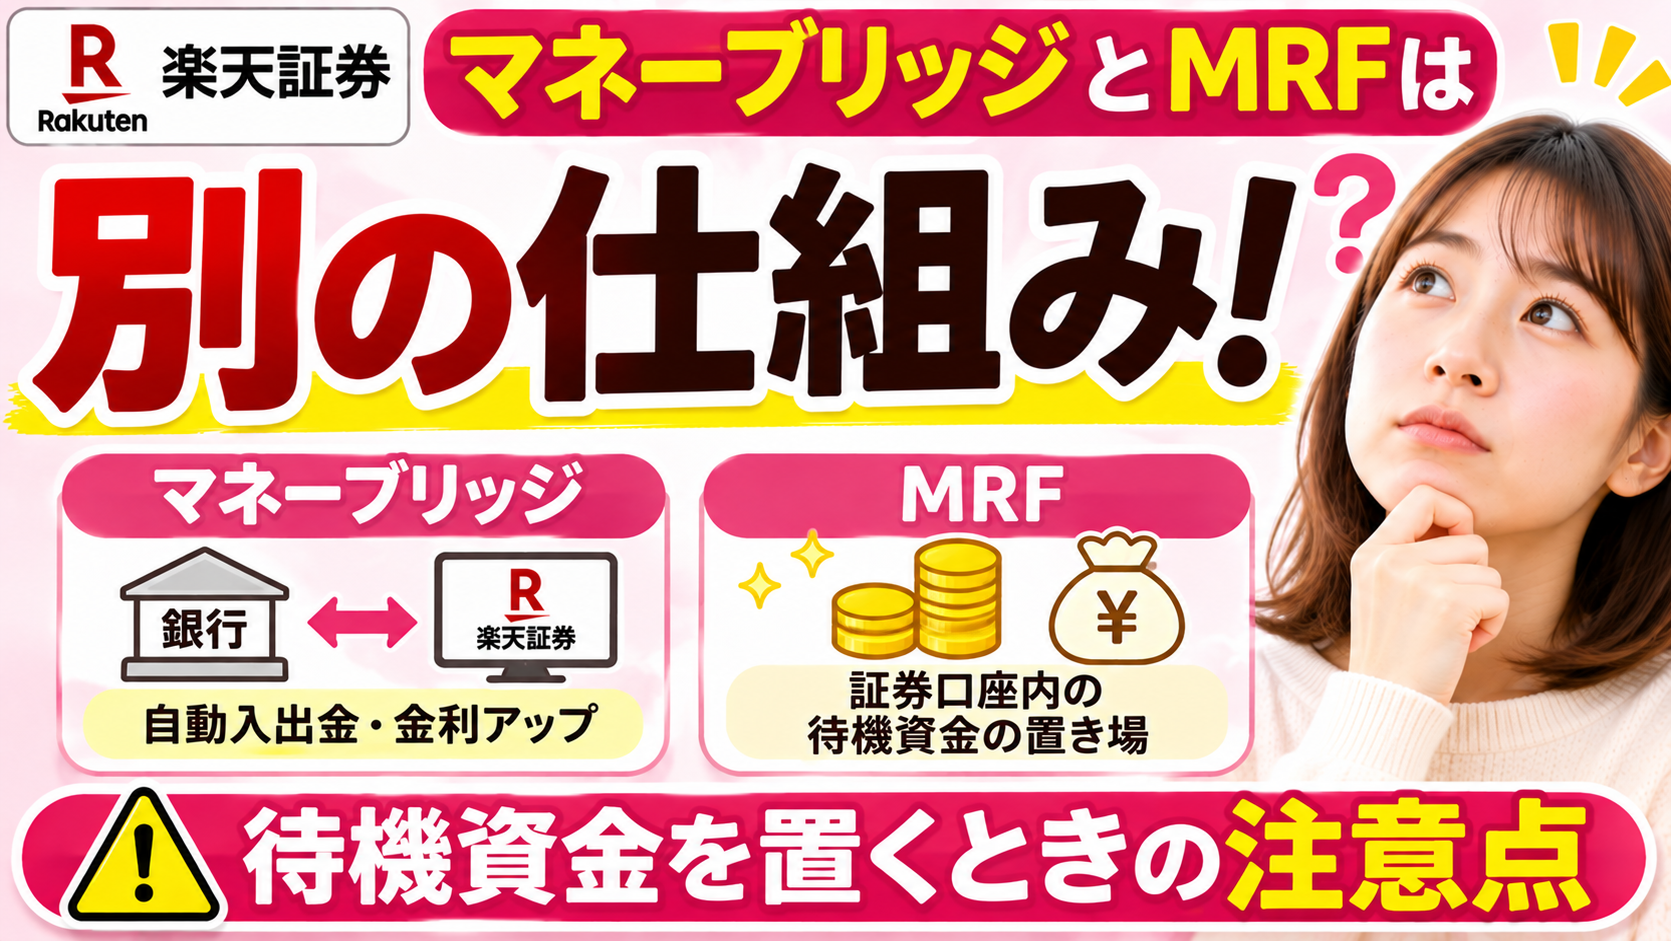
未成年口座の銀行連携は、子ども本人名義の口座が必要
楽天証券は、10月25日からマネーブリッジを未成年口座にも広げる案内を公表しています。登録には、子ども名義の楽天証券口座と、同じ子ども名義の楽天銀行口座の両方が必要です。親の銀行口座を子どもの証券口座に連携する、と読み替えないでください。
銀行連携には入出金の利便性や普通預金の優遇金利などの特典がありますが、NISA内で保有する投信の利益や残高ポイントとは別です。銀行金利は変わり得るため、広告の過去の数字だけでなく適用条件も比較しましょう。
MRFの分配金はポイントではなく、年率表示も将来保証ではない
楽天・マネーファンド(MRF)を使う待機資金の運用もありますが、ここで受け取る分配金は楽天ポイントではありません。また、MRFは預金ではなく、元本保証の商品でもありません。
「過去7日間の分配実績を基にした年利回り」は、7日間だけでその割合の収益を得られるという意味ではありません。過去の年利回りが今後も続く保証はなく、税引前か税引後かも分けて比較します。利用する口座での取扱いや受渡しも別に確認が必要です。
こどもNISAで買えるのは、つみたて投資枠の対象商品です。MRFの待機資金運用と、こどもNISA内での積立投資を同じ枠の運用として扱わないことも大切です。
こどもNISAの証券会社はポイントだけで決めない|比較する5項目
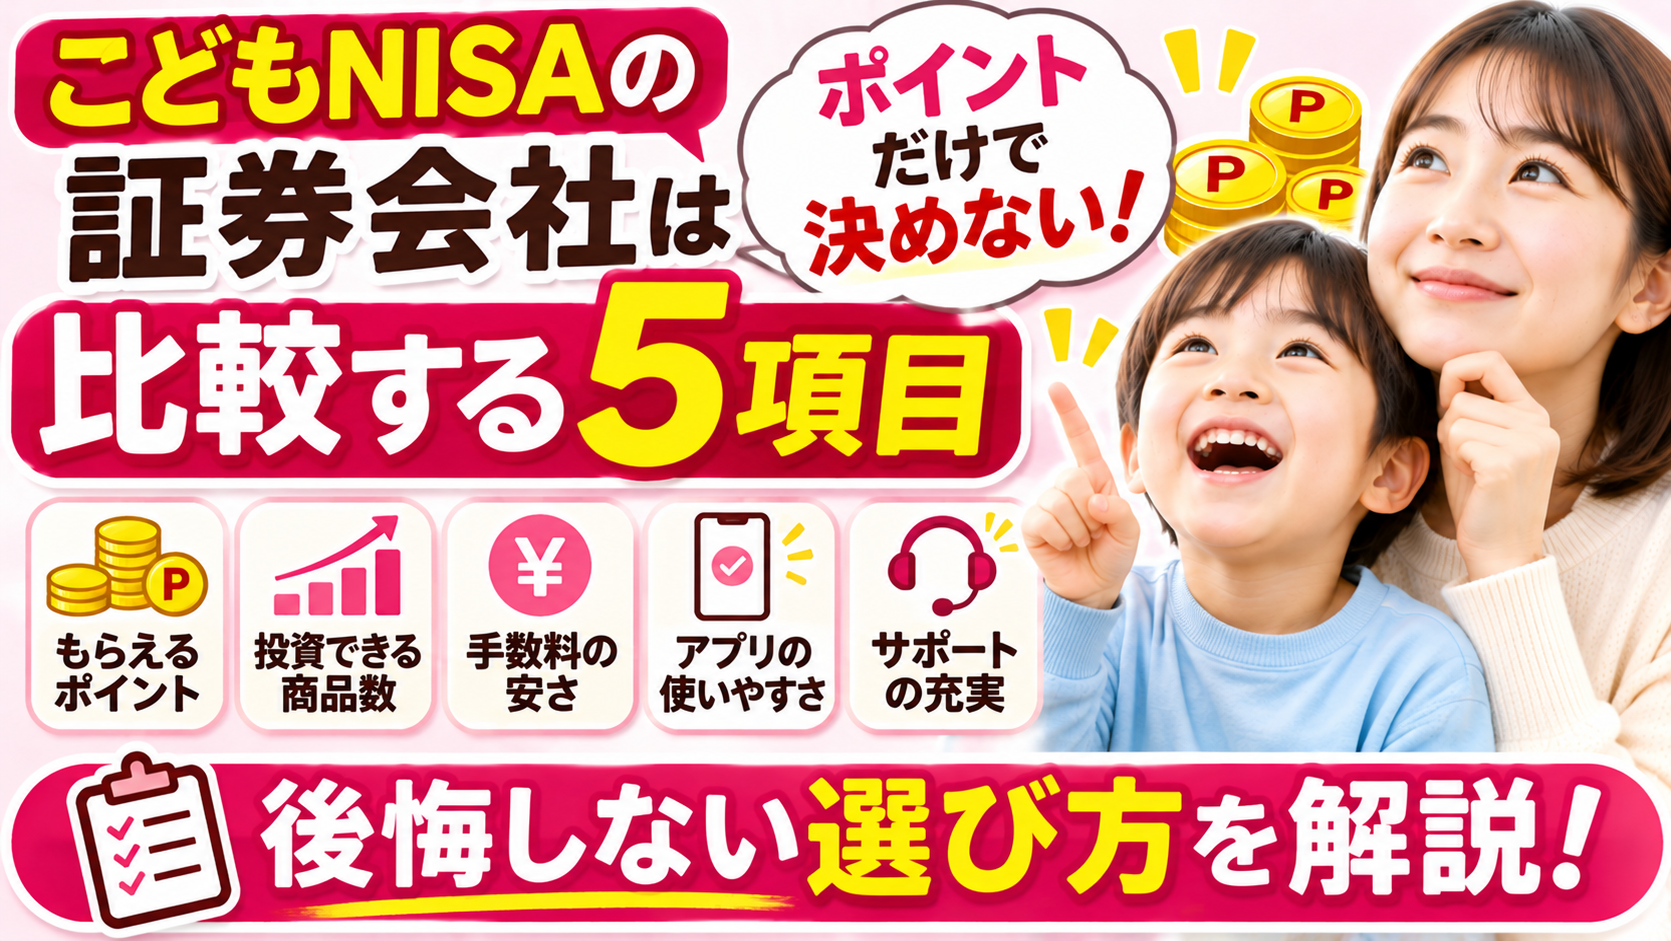
| 比較項目 | 見るポイント |
|---|---|
| 投資先 | 投資地域・指数・資産配分が目的に合うか |
| 費用 | 信託報酬やその他の費用を含めて比較できるか |
| ポイント | 対象商品・判定方法・重複できない特典を確認したか |
| 管理のしやすさ | 親権者の手続き、入金、通知、認証が使いやすいか |
| 払出しと金融機関 | 教育費を使う時期に合うか、変更条件を理解したか |
ポイント率が高い商品が、投資先として有利とは限らない
例えば残高600万円なら、年率0.01%の費用差は年間約600円に相当します。年率0.1%差なら約6,000円です。残高が一定という単純な例ですが、ポイントの差だけを見て、より大きな費用差を見落とさないための目安になります。
投資対象が違う商品なら、費用やポイントだけで横並びにもできません。特定の国・業種へ集中する商品を、還元率が高いという理由だけで選ぶと、家計に合わない値動きを引き受ける可能性があります。
費用を比較したい方は、楽天証券のこどもNISA向け商品と信託報酬の解説もご覧ください。商品ごとの対象指数や条件まで整理すると、ポイント以外の違いも把握しやすくなります。
教育費は使う時期と払出条件を先に確認する
未成年者のNISAには払出制限があります。12歳以降には、子どものための使途であることや本人の同意を示す書面など、一定の要件の下で払い出せますが、親が自由に引き出せる普通預金と同じではありません。
さらに、金融機関の変更は通常の成人NISAと同じようにはできません。解約して他社へ再開設する方法と、税負担なく口座を移すことは別で、楽天証券は解約時の遡及課税に注意を促しています。ポイント条件が変わったら簡単に乗り換える、という前提で選ばないようにしましょう。
数年以内に必要な教育費と長期で運用できるお金の分け方は、こどもNISAと教育費準備、預金・親のNISAとの使い分けで詳しく整理しています。
楽天証券でこどもNISAを始める前の準備と申し込み
- 教育費を使う時期を書き出し、投資へ回さない現金を決める。
- 年間60万円を上限として、無理なく続けられる積立額を考える。
- 買いたいファンドの対象枠・費用・ポイント条件を確認する。
- 登録親権者の口座と子どもの未成年口座の要否を確認する。
- こどもNISAの申し込みを行い、審査結果と2027年の取引開始を確認する。
楽天証券では10月1日から申し込みを受け付けていますが、口座開設・取引開始は2027年1月です。登録親権者の口座から手続きし、未成年口座とこどもNISAを同時に申し込む方法も案内されています。
ジュニアNISAを持っていても、こどもNISAが自動開設されるわけではありません。ジュニアNISAの保有商品をそのままこどもNISAへ移すこともできないため、既存資産と新しい積立を分けて整理しましょう。
出典 楽天証券・こどもNISA口座の申込方法とジュニアNISAの扱い
口座の準備を進める方は、楽天証券の口座開設条件・サービスを確認する。親権者がすでに口座を持っている場合は、その口座の公式画面から子ども向けの手続きを確認できます。
必要書類や申し込みの流れは、こどもNISAの口座開設申し込みと事前準備も参考にしてください。
こどもNISAのポイントに関するよくある質問
こどもNISAなら、どの投資信託でも楽天ポイントが付きますか?
一律ではありません。残高ポイントの対象銘柄と進呈率が決まっており、こどもNISAで買えるかも別に確認します。
60万円で毎月13ポイントもらえますか?
楽天・プラス・S&P500を60万円の一定残高で30日間保有し、年率0.028%・365日で計算した例が13ポイントです。日数、買付日、値動きで変わります。
600万円を初年度に入れられますか?
年間投資枠は60万円です。600万円は未成年者の非課税保有限度額であり、初年度の一括投資上限ではありません。
年率0.028%は毎月0.028%還元ですか?
違います。年率を日数で按分してその月のポイントを計算し、1ポイント未満を切り捨てます。
親の楽天カードで子どもの口座をクレカ積立できますか?
楽天カードクレジット決済は未成年口座が対象外です。親の口座の還元率を子どもの積立へ当てはめないでください。
残高ポイントと残高達成ポイントは両方もらえますか?
同じ対象ファンドについての単純な二重取りはできません。投信残高ポイント対象のファンドは、残高達成型ポイントから除外されています。
子ども口座の積立で楽天市場のSPUは上がりますか?
楽天証券の公式FAQでは、こども口座(未成年口座)はSPU対象外とされています。
ジュニアNISAがあれば申し込みは不要ですか?
別途こどもNISAの開設手続きが必要です。既存商品の直接移管もできません。登録親権者の口座から手順を確認してください。
こどもNISAのポイ活は、無理のない積立に添えるメリット
楽天証券のこどもNISAでは、対象ファンドの保有残高に応じたポイントを検討できます。ただし、カード積立の還元やSPUまで同じように使えるわけではなく、実際のポイント数は残高や日数で変わります。
先に教育費を使う時期と投資予算を決め、次に商品の中身と費用を比較し、そのうえでポイントを確認する。この順番なら、還元を追うために必要以上のリスクを取らずに済みます。制度と家計の使い分けはこどもNISAと教育費の準備へ、口座準備は申し込み手順の解説へ進んでみてください。
自身で確認するのはハードルが高い方は、FPに相談するのもおすすめです。
しかも今ならAmazonギフト券と仙台牛がもらえちゃう「投資のコンシェルジュ」がおすすめです。
投資が学べるのにアマギフももらえる!最高ですね。
投資について詳しい方も詳しくない初心者さんでも新たな発見や学びがあるはずです。
もちろん無料なので一度検討してみてはいかがでしょうか。
\ Amazonギフト券最大6万円もらう/