預金残高が利息で増えても、同じお金で買える物が増えるとは限りません。物価が利息以上に上がれば、残高の数字は増えても購買力は下がるためです。
ただし、「物価に負けるから預金を全部投資へ移すべき」という結論にはなりません。大切なのは、税引後の金利と物価を同じ期間で比べ、使う時期に合った置き場所を考えることです。
最新の物価はどうなった?9月の総合指数は前年同月比2.1%上昇
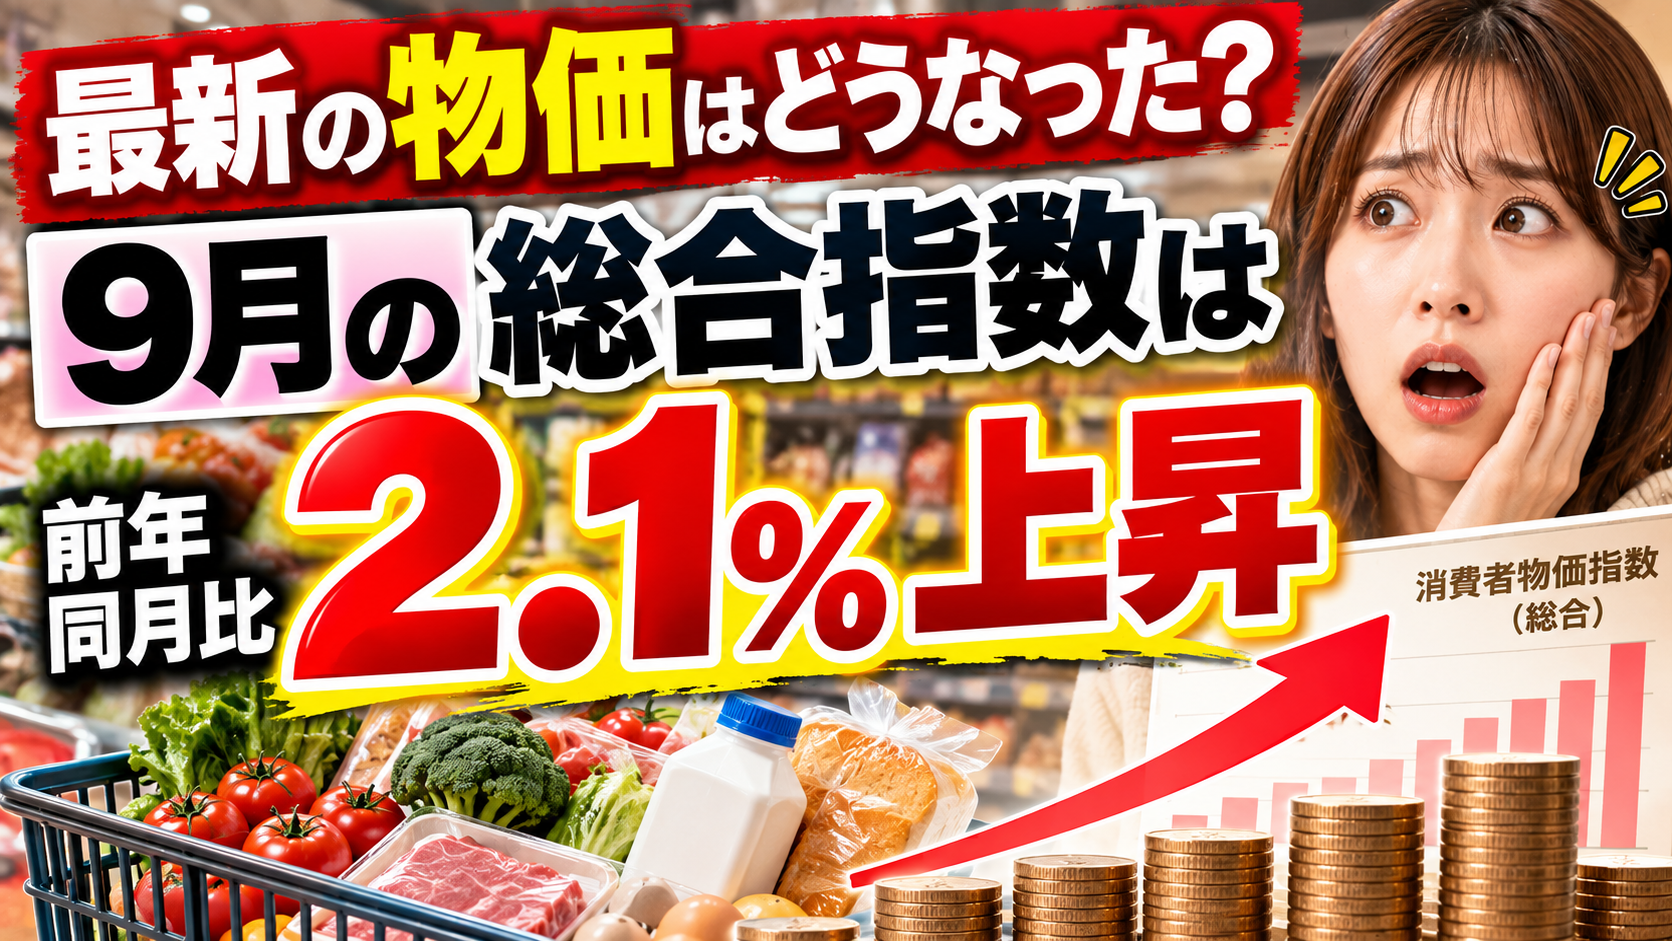
総務省が10月23日に公表した2026年9月の全国消費者物価指数は、総合が前年同月比2.1%上昇、生鮮食品を除く総合も2.1%上昇、生鮮食品・エネルギーを除く総合は2.4%上昇でした。
この数字は、2026年9月の物価を前年9月と比較した結果です。「翌年も2.1%上がる」という予測ではなく、すべての家庭の生活費が同じ割合で増えたという意味でもありません。
自分の家計の値上がり率は支出の中身でも変わる
食費、住居費、光熱費、通信費などに使う割合は家庭ごとに違います。家計を見直す際は、全国平均の指数だけでなく、同じ量・同じサービスにいくら払うようになったかを見ると、負担が増えた項目を絞りやすくなります。
購入量を増やしたことによる支出増と、同じ商品の値上がりによる負担増も分けて考えましょう。
金利1%の預金は、税引後いくら増える?
通常課税20.315%、元本100万円、年利1%で1年間、単利概算と仮定すると、税引前利息は10,000円、税引後利息は約7,969円です。会費や振込手数料等があれば別に考えます。
計算式は100万円×1%×(1−20.315%)=7,968.5円です。金利表示の1%を、そのまま自由に使える増加額として扱わないことがポイントです。
税率の前提は銀行の預金金利・税金の説明に基づきます。ここでの年1%は計算条件で、特定の商品を無条件で利用できるという意味ではありません。
100万円の購買力を比べるとどうなる?
金利と物価が同じ1年間続いたと仮定して計算する
ここからは、仮に物価が1年間で2.1%上がり、表示金利も同じ1年間変わらなかった場合を計算します。過去のCPIを将来予測として用いるものでも、実際の過去1年間の預金成績を示すものでもありません。
| 税引前年利の仮定 | 1年後の名目残高・税引後 | 元の物価水準に換算した購買力 | 元の100万円との差 |
|---|---|---|---|
| 0% | 1,000,000円 | 約979,432円 | 約−20,568円 |
| 0.5% | 約1,003,984円 | 約983,334円 | 約−16,666円 |
| 1.0% | 約1,007,969円 | 約987,237円 | 約−12,763円 |
| 2.0% | 約1,015,937円 | 約995,041円 | 約−4,959円 |
税引後残高は元本×〔1+金利×0.79685〕、購買力はその残高÷1.021で求めます。途中では丸めず、表の表示時に円単位へ四捨五入しています。金利0%・0.5%・1%・2%は比較のための仮定で、商品ランキングではありません。
「残高が減る」と「買える物が減る」は違う
年1%の例では、銀行の残高は約100万7,969円へ増えています。約98万7,237円は口座から引き出せる金額ではなく、仮定した物価上昇を考慮して元の物価水準へ換算した値です。
残高と購買力を混ぜると、「利息が付いているのに銀行が元本を減らした」という誤解につながります。預金の数字は維持されても、物価によって使える範囲が変わる、という話です。
物価2.1%に追いつくには、税引前で何%必要?
会費等を除き、通常課税の預金利息だけで仮の物価上昇率2.1%に並ぶための金利は、2.1%÷0.79685=約2.635%です。
これは必要な手取り利息を逆算しただけの数字であり、その金利の商品が今利用できることや、そこへ資金を移すべきことを意味しません。条件付き金利、預入期間、会費、途中解約の扱いを別途確認する必要があります。
物価に負けるなら、預金をやめた方がよい?
近く使う資金には、引き出せること自体に役割がある
生活費、税金、入学金などの支払いは、相場が下がったからといって先延ばしできない場合があります。直近で使うお金について、物価以上のリターンだけを追い、価格変動や換金制限を負うと、必要な日に必要額を確保できなくなる可能性があります。
「増やす効率」と「支払いに間に合わせる確実性」は別の役割です。預金を持つことが無意味になるわけではありません。
当分使わない資金は、期間と条件をそろえて比較する
引き出す可能性が低い資金なら、定期預金や個人向け国債等と条件を比べる余地があります。ただし、表示年率だけを並べず、満期、途中換金、中途解約利率、費用まで確認します。
同じ「国債」でも途中で売る際の条件は異なります。元本や換金の考え方を先に知りたい人はこちらへ進んでください。
高金利の広告を見るときに確認する4項目
- 税引前か税引後か。通常課税以外の扱いがある場合は自分の条件を確認する。
- 年率が何か月間適用されるか。短期間の金利を1年分受け取れるとは考えない。
- 会費、残高上限、新規資金等の条件があるか。
- 使いたい日に引き出せるか。中途解約するとどの金利になるか。
たとえば、通常より高い金利でも月会費が必要な場合は、金利差だけでなく会費を引いた金額で比較します。
よくある質問
物価が2.1%なら、毎月の生活費も2.1%増えますか?
必ずしも同じではありません。CPIは全国の一定の支出構成を踏まえた指数で、各家庭の支出や購入量の変化とは一致しません。
金利1%と物価2.1%の差は、単純にマイナス1.1%ですか?
税引前金利をそのまま比べた近似です。通常課税を前提に購買力を計算するなら、税引後の残高を物価変化で割る方法で比較します。
NISAなら物価上昇に勝てますか?
NISAは運用益への課税を軽減する制度で、商品の利益や元本を保証しません。非課税であっても、買った資産が値下がりする場合があります。
全国の物価上昇率を、来年の生活費予算にそのまま使えますか?
過去の統計を参考にはできますが、将来の値上がり率の保証ではありません。契約更新、予定される進学、家族構成の変化など、自分の支出予定と合わせて考えます。
預金を減らす前に、使う時期と手取り額を整理する
金利が上がっても、税金と物価を考慮すると購買力が増えるとは限りません。一方、物価に追いつくことだけを目的に、すぐ使う資金まで値動きの大きい資産へ移す必要もありません。
まずは「近く使うお金」と「当分使わないお金」を分け、候補の税引後利息、費用、換金条件を比較しましょう。預け先を広く比べる際の考え方も整理しています。
出典
計算例は前提を置いた比較であり、将来の物価や運用結果を予測・保証するものではありません。