みんなの銀行の貯蓄預金は、10月19日適用の公式発表で通常年0.70%、プレミアム会員年1.00%になりました。ただし、会費を月600円ずつ12か月支払う場合、追加金利だけで年7,200円の会費を賄う平均残高は約301.2万円です。
年1%という金利だけでなく、通常会員との差0.30ポイント、税引後の利息、会費、実際に使うほかの特典を比較しましょう。
先に答えると、預金金利だけで判断する人と、振込・ATM・デビットの特典も使う人では、得になる条件が違います。まず残高別の表を見てから、普段の使い方に近い例を確かめてください。
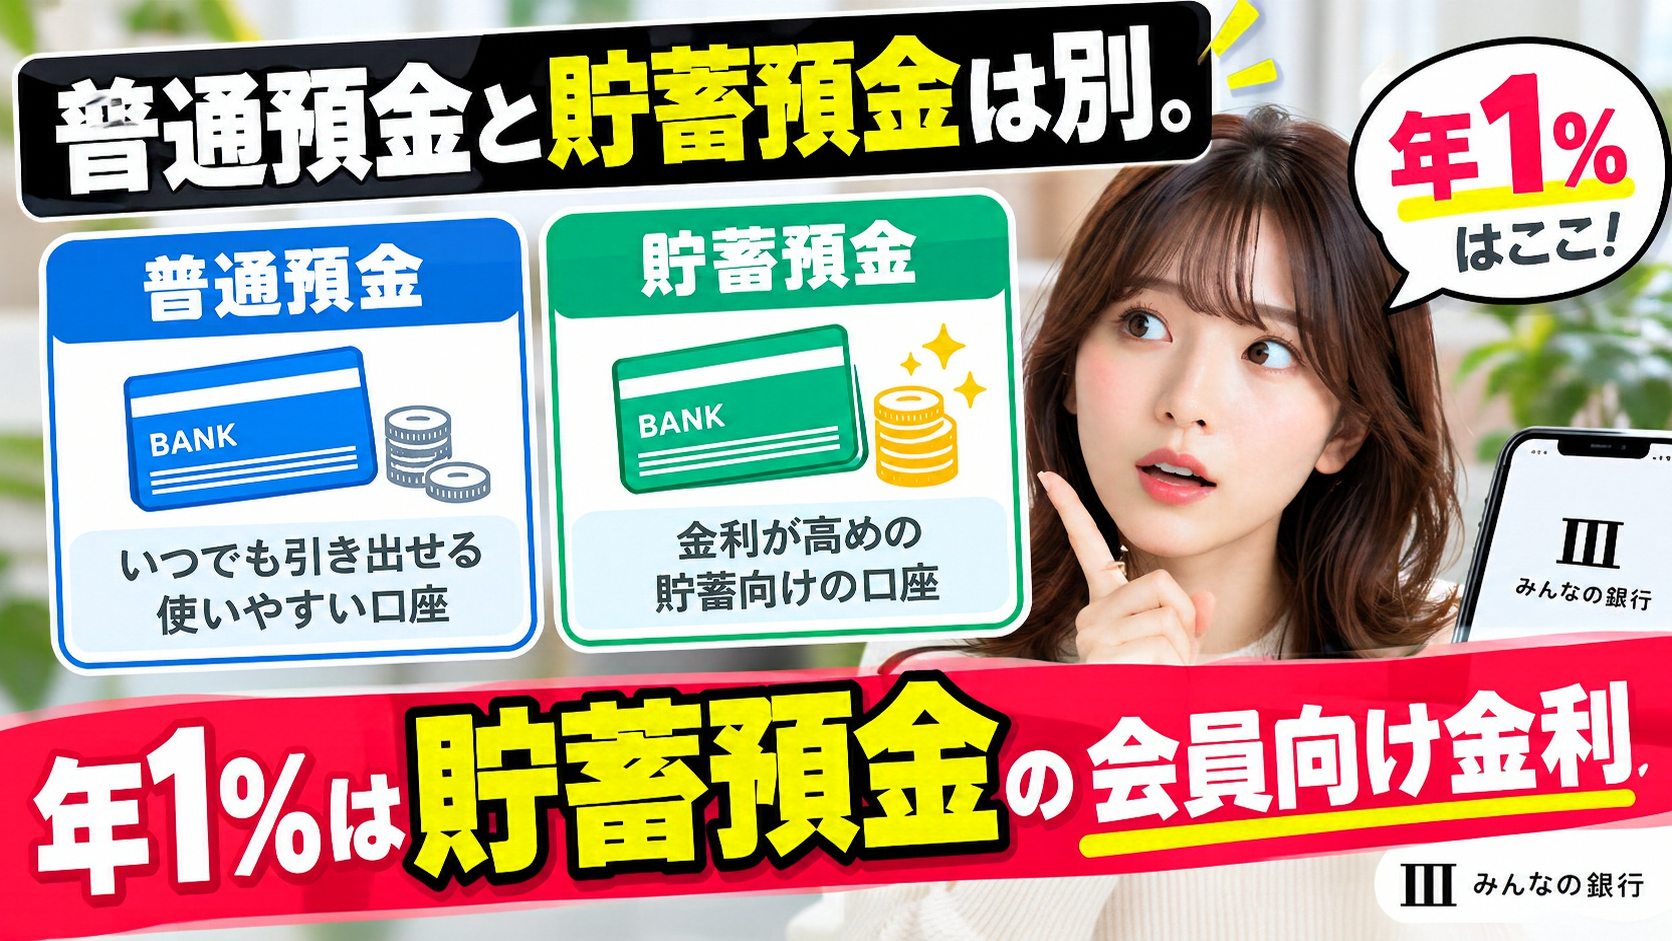
普通預金と貯蓄預金は別。年1%は貯蓄預金の会員向け金利
| 預金区分 | 会員以外・税引前年率 | プレミアム会員・税引前年率 |
|---|---|---|
| 普通預金 | 0.60% | 0.60% |
| 貯蓄預金 | 0.70% | 1.00% |
9月18日の発表による10月19日からの金利です。いずれも変動金利で、預けた後も変更される場合があります。普通預金に置くだけで年1%になるわけではありません。
比較の基準はプレミアムの1%と「貯蓄預金・通常」の0.70%です。普通預金0.60%との差だけで会員加入の効果を計算すると、会費を払わずに使える0.70%を見落とします。
出典 銀行の金利改定発表
税引後利息から会費を引くといくら残る?
計算の前提
残高と金利が1年間一定、通常課税20.315%、単利概算、月会費600円を12か月支払うとします。無料期間、キャンペーン金利、その他特典の価値、振込・ATM等の個別費用は計算に入れません。実際の利息は日数や端数処理で異なります。
通常の貯蓄預金は「残高×0.007×0.79685」、プレミアム会費差引後は「残高×0.01×0.79685−7,200円」です。0.79685は1−20.315%です。
| 一定と仮定する残高 | 通常の税引後利息 | プレミアムの税引後利息−年会費 | 通常との差 |
|---|---|---|---|
| 100万円 | 約5,578円 | 約768円 | 約−4,809円 |
| 300万円 | 約16,734円 | 約16,706円 | 約−28円 |
| 400万円 | 約22,312円 | 約24,674円 | 約+2,362円 |
| 500万円 | 約27,890円 | 約32,642円 | 約+4,753円 |
各欄は元の計算値からそれぞれ円単位に四捨五入しており、表示値同士の差と1円ずれる場合があります。会費を引いた結果は銀行から支払われる利息額そのものではなく、比較のために算出した金額です。
損益分岐点は約301.2万円。追加金利だけで計算する
年間会費を追加の手取り利息で割る
金利差は1.00%−0.70%=0.30ポイントです。損益分岐点は次の式になります。
7,200円÷(0.003×0.79685)=約3,011,859円
したがって、金利と残高が一定という前提では、追加金利だけで会費を賄う目安は約301.2万円です。300万円ぴったりでは年間約28円届きません。月末だけこの残高があればよいという意味ではなく、ここでは残高が1年間一定と仮定しています。
月ごとに残高が変わる人は実際の残高で考える
給料の入金直後だけ預金が増える人、教育費などで近く大きく引き出す人は、ある日の残高で1年分の利息を計算すると過大評価になります。金利が変わった場合も、その時点から同じ計算をやり直す必要があります。
「同じ銀行の有料会員かどうか」だけでなく、預け先そのものも比べたいなら、金利とポイント優遇の条件を整理しておくと選びやすくなります。
金利が変わると分岐点はどう動く?
追加金利だけで元を取れる残高は、税引後の「金利差」で変わります。通常金利と会員金利が同じ幅だけ上下して差が0.30ポイントのままなら、同じ会費・税率の仮定では分岐点も変わりません。変わるのは両者の金利差が広がる、または狭まる場合です。
| 年間の金利差・税引前 | 年会費7,200円を賄う残高の概算 |
|---|---|
| 0.20ポイントと仮定 | 約451.8万円 |
| 0.30ポイント・今回の比較条件 | 約301.2万円 |
| 0.40ポイントと仮定 | 約225.9万円 |
0.20・0.40ポイントは感度を見るための仮定であり、銀行が公表した将来の予定ではありません。どの行も「7,200円÷(金利差÷100×0.79685)」で計算しています。
無料期間や他の特典を使う人は結論が変わる
銀行の発表には、初回登録から6か月間はプレミアムサービスを無料で利用できる旨の案内があります。対象者は申込時の最新条件を確認してください。本記事の年7,200円は、無料期間が終了して12か月とも支払う場合の比較です。
もし比較対象の1年間で会費を払うのが6か月だけなら、同じ金利・残高の仮定で会費は3,600円となり、追加金利だけの分岐点は約150.6万円になります。全員に適用される基準ではありません。
ATMや振込等の特典を実際に使う場合は、会費の価値を金利だけで判断できません。ただし、使わない特典の価値を加算して「必ず得」と計算するのは避けましょう。各特典の回数・条件は加入前に最新のサービス案内で確認します。
振込・ATM・デビットを使うなら、金利以外の差も比較する
26歳以上で、通常なら有料になる取引をする場合
公式の手数料表では、26歳以上の非会員の他行宛振込は原則1回200円、セブン銀行ATMの出金は1回110円です。プレミアムでは他行宛振込とATM出金がそれぞれ月10回まで無料となります。福岡銀行等の所定銀行宛の振込無料など、例外があります。
たとえば月2回の他行宛振込と月2回のATM出金を、通常ならすべて有料になる条件で使う人は、200円×2回+110円×2回=月620円の手数料を避けられる計算です。この仮定なら、金利差を加算する前に月会費600円を上回ります。
ただし、もともと他行の無料枠などを使って支払わずに済んでいた手数料は、会員になって新しく節約できたお金ではありません。実際に支払うはずだった費用だけを数えます。
出典 みんなの銀行・手数料表
25歳以下は、無料回数がすでにあることに注意
手数料表では、25歳以下の非会員にもU25 Z割として、他行宛振込とATM出金がそれぞれ月3回まで無料と記載されています。無料回数の範囲で使う人が、26歳以上と同じ仮定で節約額を計算すると過大評価になります。連携プログラムによる無料回数の加算もあるため、自分のアプリ上の条件を確認してください。
出典 銀行公式の年齢別手数料表
デビット還元は「支出全額」ではなく追加分で計算する
公式のプレミアム案内では、デビットカードのキャッシュバック率は通常0.2%、会員は1.0%です。差は0.8ポイントなので、同じ対象支払いを月3万円すると仮定すれば、追加分は30,000円×0.008=月240円です。
この例では月600円の会費に対し、デビットの追加分で月240円を賄い、残り月360円を金利差等で埋める比較になります。追加金利だけに換算した残高の目安は、4,320円÷(0.003×0.79685)=約180.7万円です。対象取引・反映条件等は最新の公式案内で確認してください。
他のカードの方が高還元で、それを使えばよかった場合は、比較する還元率も変わります。還元を増やすために買い物自体を増やさず、同じ支出をどの支払方法で行うかを比較します。
金利だけで決める前に、使い勝手も確かめる
口座の使い方に不安があれば、アプリや資金管理の仕組みを確認してから検討できます。金利差で増える金額が小さい場合は、普段使う口座との移動や管理の手間も判断材料になります。
自分の場合は得か?利用パターン別に整理
| 利用パターン | 判断の出発点 |
|---|---|
| 残高100万円、振込・ATM・デビットの追加特典は使わない | 無料期間終了後は金利差だけでは会費を賄いにくい |
| 約301.2万円以上を通年置き、ほかの条件が同じ | 今回の金利差が続く仮定で追加利息が会費に届く |
| 26歳以上で、通常有料の振込等を毎月利用 | 実際に避けられる手数料と追加利息を合算して比較 |
| 25歳以下で無料回数の範囲内 | 既存の無料枠を重複して節約額に入れない |
| 近いうちに住宅費・教育費等で残高が減る | 現在の残高ではなく、今後の残高と加入期間で計算 |
ざっくり判断する計算式
年間の差額=税引後の追加利息+実際に減る手数料+同じ買い物で増えるキャッシュバック−実際に払う会費
この差額が正でも、他行・他カードとの比較まで済んだことにはなりません。まずは同じ銀行の会員・非会員を比べる式として使ってください。リアルカードの発行費用のような一度だけの特典は、毎年繰り返し得られる金額として加算しないようにします。
加入前と無料期間終了前に確認すること
- お金が普通預金と貯蓄預金のどちらにあり、どの金利が適用されるかを確認する。
- 年齢・連携サービス等により、すでに無料になっている取引回数を確認する。
- 普段の振込・出金・対象のデビット支払いを数え、実際の追加価値だけを計算する。
- 無料期間の対象可否、終了日、課金開始、解約条件を公式案内と購入したストアの定期購入画面で確認する。
- 残高や使い方が変わったら、有料期間も続けるかを見直す。
プレミアムは定期購入サービスで、無料期間の終了後は月額600円です。口座を使わなくなることと、サブスクリプションの解約が完了することを同じだと考えず、利用したストアの案内を確認してください。
期限終了のキャンペーンを現在の募集と混同しない
同じ9月18日の発表ページには、5周年の特別金利キャンペーンも参考として載っています。ただし、そこに書かれた条件達成期間は2026年9月30日までです。10月23日から新たに条件を達成できる募集として紹介しないでください。通常金利と、すでに条件を達成した人向けの特別金利は別に扱います。
よくある質問
100万円でも年1%の方がお得ですか?
月会費を12か月とも払い、追加金利だけを比べる本記事の条件では、通常の貯蓄預金の方が年間約4,809円多く残ります。無料期間や他の特典を使う場合は別の比較になります。
300万円があれば会費を取り戻せますか?
今回の税引後計算では約28円足りません。目安は約301.2万円です。実際の利息や金利変更によって結果は変わります。
普通預金に入れておけば年1%ですか?
年1%はプレミアム会員の貯蓄預金に適用される金利です。普通預金は別の金利です。
これが銀行全体で最もお得な選択ですか?
銀行全体のランキングを作成したものではありません。預入条件、残高、使途、会費、他行の適用条件により異なります。
残高だけで決めず、実際に使う特典まで足して判断する
金利差だけで会費を賄う目安は、今回の条件で約301.2万円です。ただし、25歳以下の既存無料枠、無料期間、実際に減る手数料、デビットで増える還元を入れると、人によって結論は変わります。
まずは過去1か月の振込・ATM・対象支払いを振り返り、会員になることで本当に変わる金額だけを数えてみてください。サービスの詳細や申込条件は、みんなの銀行の公式プレミアム案内で確認できます。
すぐに使うお金は引き出しやすさを重視し、しばらく使わないお金は別の預け先と比べる、という分け方もあります。預金以外も含めて比較するなら、次は個人向け国債の金利と換金条件を確認してみてください。
国債には途中で売却すると価格が変動する種類もあります。「国債なら全部同じ」と思わず、個人向け国債と新窓販国債の違いも押さえておくと判断しやすくなります。
出典
金利は変動し、サービスの条件も変更される場合があります。実際の適用金利・会費・無料期間は、加入前に公式案内と申込画面で確認してください。
 マネックス証券の口座開設一時停止はいつまで?理由・再開予定・既存口座への影響を解説
- モバイルSuica「テッペイ」キャンペーン|20%還元はいつから?上限・対象外・参加方法
 SBI証券で779口座の誤ロスカット|FX株券担保の障害原因・復元対応と対象者の確認方法
- 【緊急】パスキーでも証券口座は乗っ取られる?SBI証券・SMBC日興証券の注意喚起と3連休で今すぐやるべき7つの対策【2026年10月】