※本記事はプロモーションが含まれています。
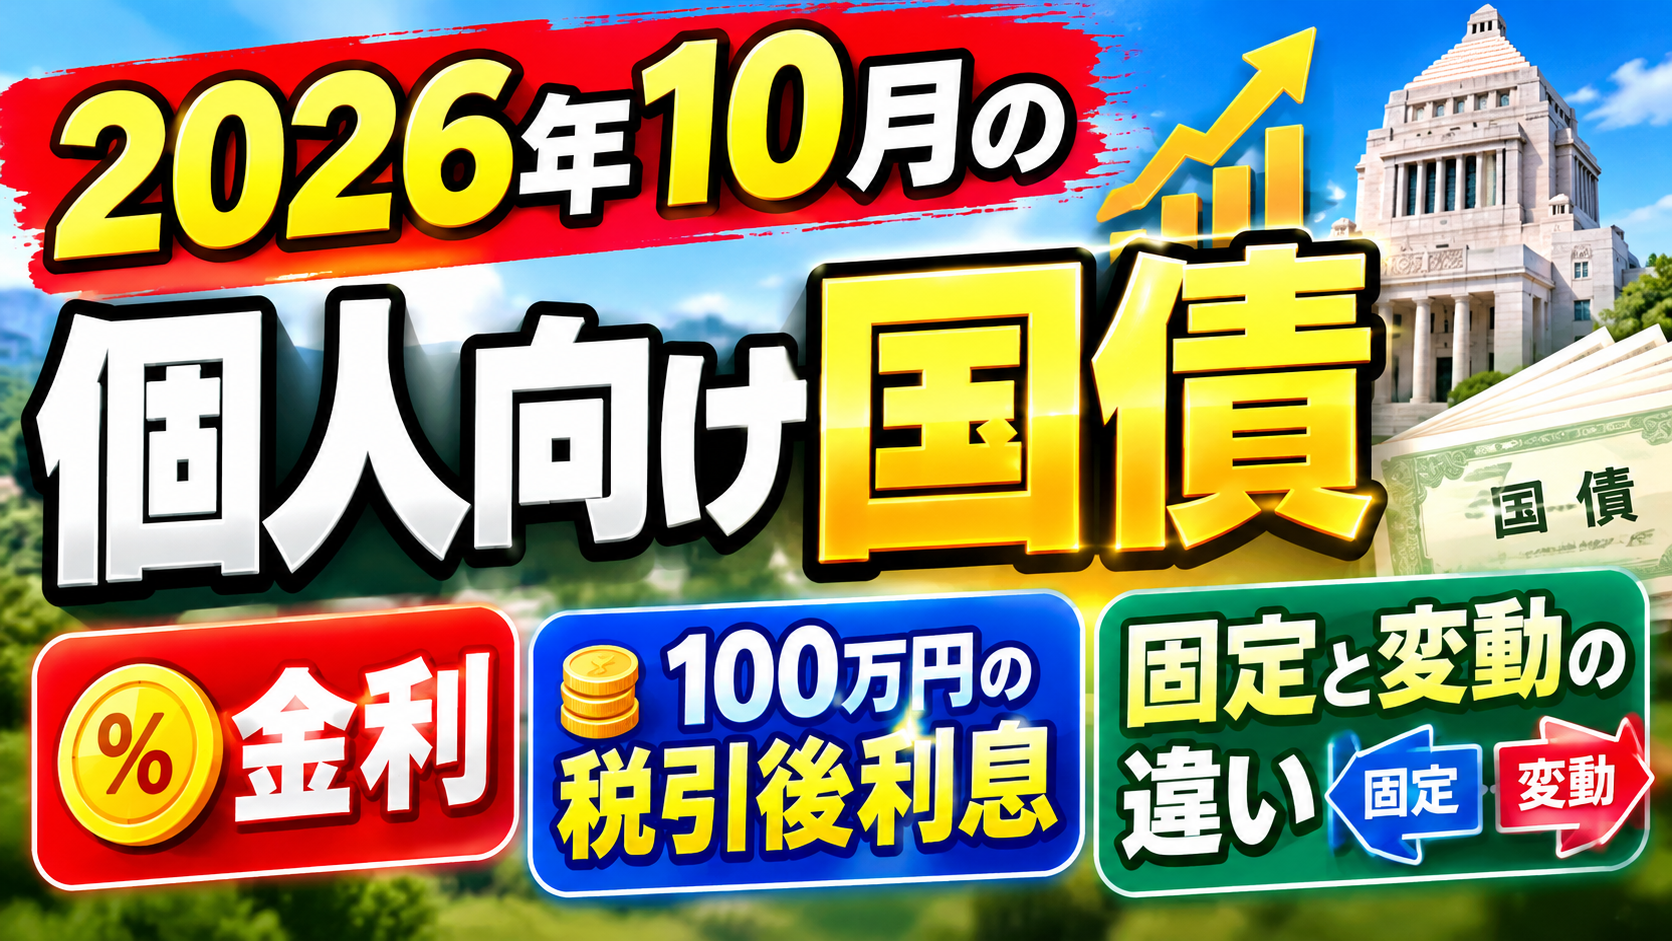
2026年10月募集の個人向け国債は、変動10年が年2.05%、固定5年が年2.39%、固定3年が年2.07%です。募集は10月8日から10月30日まで、発行日は11月16日。今月の固定5年は3商品の中で最も高い金利ですが、使う予定のお金まで全額入れると、途中換金の条件が負担になります。
「100万円を預けると、手取りはいくら?」「金利が上がりそうなら変動がいい?」という疑問に、税引後の比較表と資金用途別の選び方で答えます。特に見落としやすいのは、変動10年の年2.05%は初回適用利率で、10年間の固定金利ではないことです。
先に押さえたいポイント
- 10月募集分の購入期限は10月30日、発行日は11月16日
- 固定5年は年2.39%。100万円の税引後利息は年換算で約19,045円
- 1年以内に使うお金は残し、中途換金の利息調整まで比較する
2026年10月の個人向け国債|募集金利と購入期限
| 商品・回号 | 税引前年率 | 税引後年率 |
|---|---|---|
| 変動10年・第199回 | 2.05%(初回) | 1.6335425% |
| 固定5年・第187回 | 2.39% | 1.9044715% |
| 固定3年・第197回 | 2.07% | 1.6494795% |
| 項目 | 10月募集分の条件 |
|---|---|
| 募集期間 | 2026年10月8日(木)〜10月30日(金) |
| 発行日 | 2026年11月16日(月) |
| 利払日 | 毎年5月15日・11月15日 |
| 満期 | 固定3年は2029年11月15日、固定5年は2031年11月15日、変動10年は2036年11月15日 |
この記事の「10月」は10月に申し込む募集分を意味します。10月に発行される9月募集分とは金利・回号が異なります。検索結果で金利が食い違うときは、募集月と発行月、回号をセットで照合してください。
金融機関の申込受付時刻や入金期限は、国の募集最終日とは別に定められる場合があります。新しく口座を開くなら、本人確認・口座開設・入金までの時間を見込み、最終日ぎりぎりの申込みを避けましょう。
100万円の利息はいくら?税引後で比較
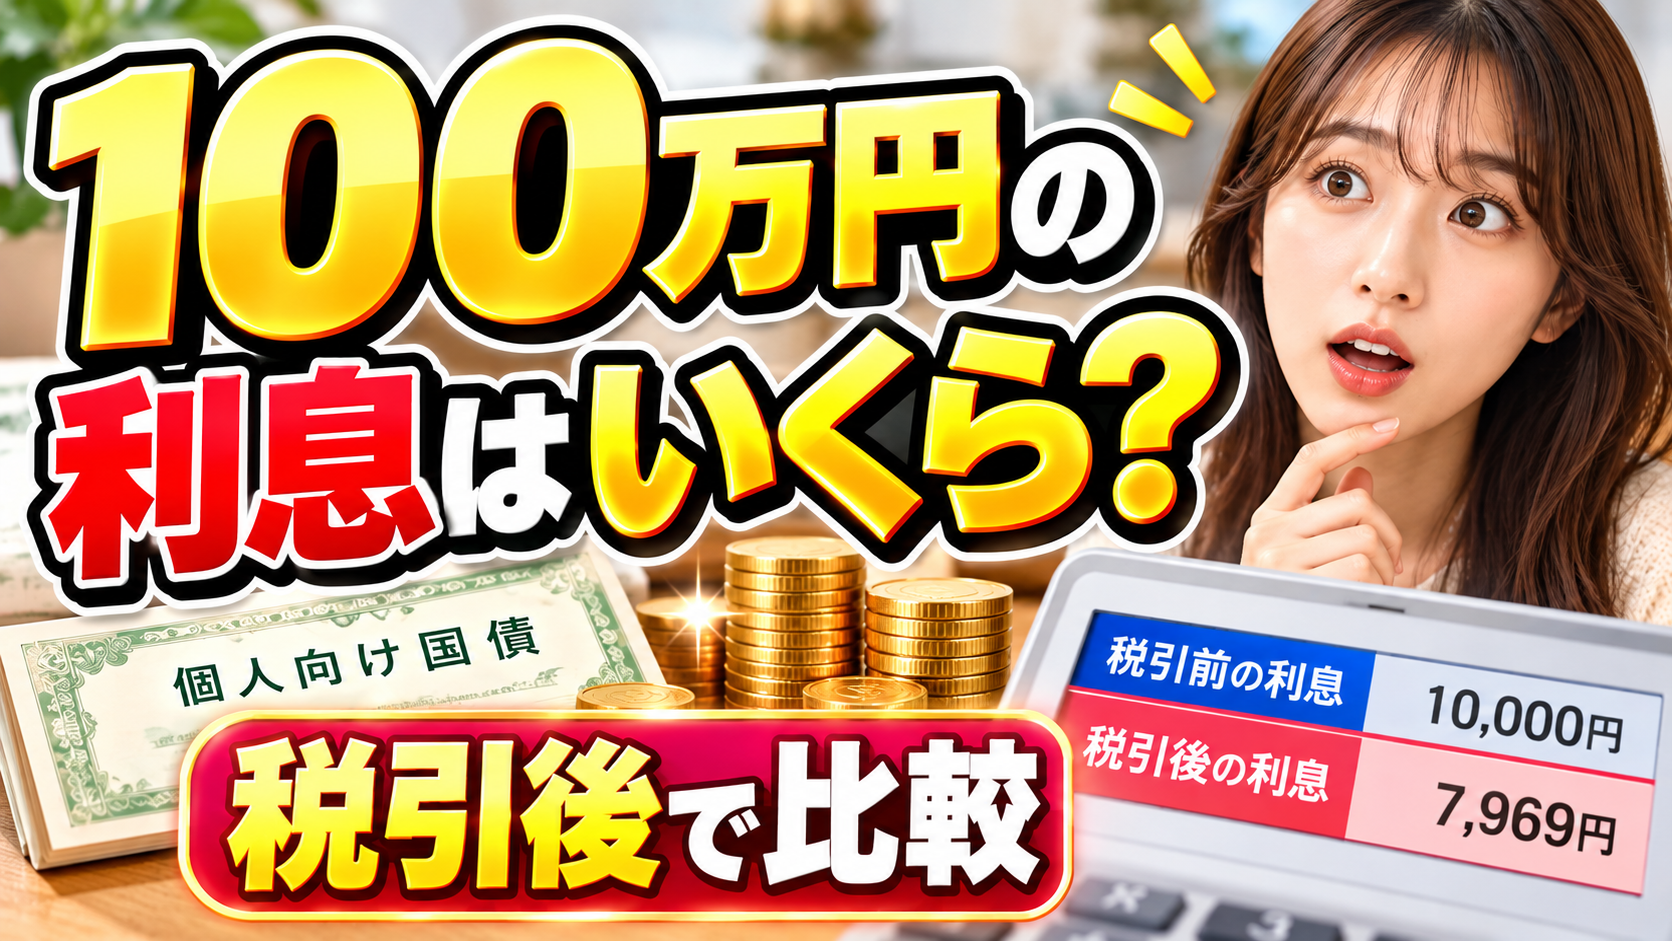
国債の利子には通常20.315%の税金がかかります。以下は100万円×税引前年率×0.79685で計算した比較用の概算です。変動10年の年間額は、初回利率が1年間変わらなかった場合の参考額であり、実際の1年間の受取額を保証するものではありません。
| 商品 | 年換算の税引後利息 | 半年分の税引後利息 |
|---|---|---|
| 変動10年 | 約16,335円 | 約8,168円 |
| 固定5年 | 約19,045円 | 約9,522円 |
| 固定3年 | 約16,495円 | 約8,247円 |
年換算では、固定5年と変動10年の差は約2,709円、固定5年と固定3年の差は約2,550円です。元本が10万円なら、それぞれ約271円、約255円に縮まります。金利差だけでなく、満期と使う時期の一致を優先したほうが管理しやすくなります。
初回の利息は、表の半年分とぴったり同じではない
11月16日発行なので、初回は通常の半年分から未発行期間1日分を調整します。財務省の計算式は「額面金額×年率×(1/2−未発行期間/365)」です。100万円の場合、税引前の初回利子は変動10年が約10,194円、固定5年が約11,885円、固定3年が約10,293円となり、ここから税金が差し引かれます。実際の入金額は端数処理にも左右されます。
固定5年を満期まで保有した場合、年換算の税引後利息を単純に5倍すると約95,224円です。ただし今回の初回の日数調整、税額の端数処理があるため、満期までの実受取総額とは一致しません。利子を使わず再投資する場合の収益も、この単純計算には含めていません。
固定5年・固定3年・変動10年はどう選ぶ?
今月の金利をそのまま保ちたいなら固定、今後の金利変化を受け入れるなら変動が比較の軸です。変動10年は半年ごとに適用利率を見直し、基準金利の0.66倍で決まります。固定5年は基準金利から0.05ポイント、固定3年は0.03ポイントを差し引く仕組みで、いずれも最低年0.05%です。
| お金の用途 | 比較の候補 | 考え方 |
|---|---|---|
| 1年以内の生活費・緊急資金 | 普通預金など | 原則1年間の換金制限と合わない |
| 3年後に使う予定の資金 | 固定3年 | 満期と支出予定を合わせやすい |
| 5年は使わず利息を確定したい資金 | 固定5年 | 今月は金利が最も高い |
| 金利上昇にも備える長期資金 | 変動10年 | 利率上昇・低下の両方を受け入れる |
| 使う時期が複数ある資金 | 預金と国債、固定と変動に分ける | 全部を同じ時期・商品に集中させない |
変動10年が固定5年を上回る目安は?
固定5年の2.39%を変動10年が上回るための基準金利を、単純に2.39%÷0.66で逆算すると約3.62%です。これは算式上の目安で、端数処理や決定時期によって実際の利率は変わります。基準金利がこの水準に達すると予測するものでも、途中の受取利息の差まで取り戻せることを意味するものでもありません。
例えば100万円を固定5年50万円・変動10年50万円に分けると、初回利率を使った税引後の年換算利息は約17,690円。全額固定5年より初期の利息は小さくなりますが、一部の資金が将来の金利変化に追随します。配分は金利予想よりも、支出予定と現金の余裕から決めましょう。
預金と比べるなら、金利以外に優遇条件や資金の動かしやすさも確認してください。 高金利預金・ポイント優遇の選び方
中途換金はいつから?「元本割れなし」でも利息は差し引かれる
3商品とも、第2期利子支払日以後に一部または全部の中途換金ができます。財務省はこれを発行から1年経過後と案内しており、今回の第2期利子支払日は2027年11月15日です。買った翌月から自由に引き出せる預金とは、使い勝手が異なります。
中途換金調整額は「直前2回分の各利子(税引前)相当額×0.79685」です。固定5年で通常の半年分の利子を直前2回受け取っているケースなら、100万円あたり約19,045円が調整額の目安になります。初回利子の調整や変動金利では金額が異なるため、単純に毎回この額が引かれるわけではありません。
受け取った利息と、換金時の差し引きを別々に見てください。最低保有期間を過ぎた直後に換金すると、それまでの利息の多くが調整額で相殺されます。「1年たてば利息を丸ごと確保できる」と考えるのは誤りです。死亡や大規模災害の被害に関する特例はありますが、通常の家計支出は特例として扱えません。
「国債なら同じ」と思って選ぶと、途中売却の仕組みを取り違えることがあります。 個人向け国債と新窓販国債の違い
購入前に確認すること|窓口・手数料・口座の安全性
- 1年以内に使うお金を取り分ける
- 募集月・回号・年率を注文画面で照合する
- 口座管理手数料、申込締切、入金期限を取扱金融機関に確認する
- ネット取引なら認証・通知・復旧方法を設定する
個人向け国債は1万円から1万円単位で購入できます。銀行・証券会社などの取扱機関で手続きします。同じ回号の国債は発行条件が共通ですが、口座の管理手数料などがかかる金融機関もあるため、金利だけで窓口を選ばないでください。
証券口座で国債と他の資産をまとめて管理したい方は、楽天証券のサービス内容も比較材料になります。口座を開く前に、希望回号の取扱い・費用・申込方法を公式案内で確認してください。
口座開設後は、購入前に安全なログイン方法を整えておくと安心です。 楽天証券のパスキーと不正アクセス対策
よくある質問
2026年10月の個人向け国債で最も金利が高いのは?
10月募集分では固定5年の年2.39%です。変動10年は初回年2.05%、固定3年は年2.07%。変動10年は将来の利率が変わるため、満期までの収益順位は決まりません。
100万円で年間約19,045円もらえる?
固定5年の年換算の税引後参考額です。通常の課税を前提にした概算で、初回の日数調整や端数処理により実際の入金額は変わります。
NISAで個人向け国債を買える?
個人向け国債はNISAの対象商品ではありません。国債の通常の利子課税と、障害者等の特別マル優による非課税制度は区別してください。
10年満期なら10年間引き出せない?
原則として第2期利子支払日以後に中途換金できます。ただし直前2回分の利子に基づく調整額が差し引かれます。
購入のタイミングは分けたほうがいい?
将来の金利は確定していません。一度に決めるのが不安なら毎月の募集に分ける方法もありますが、その間の資金の置き場所と支出予定を先に決めてください。
金利表の次は、使う時期と口座の設定を確認しよう
今月の条件だけなら固定5年が有利に見えます。ただし、1年以内に使うお金を残し、3年・5年の支出予定と照らし合わせると、自分に合う選択は変わります。購入前の最後の確認は、換金条件・手数料・認証設定の3つです。
金利上昇が家計全体にどう影響するか知りたい方へ。 預金・住宅ローン・NISAへの5つの影響
出典 金融庁「NISAを知る」