※本記事には広告が含まれます。
個人向け国債の2026年10月募集分の応募額は約2兆円で、前月の約2倍でした。なかでも固定5年が約65%を占めています。 ただし、約2兆円が集まったときの固定5年は年2.39%。11月9日から募集している固定5年は年2.17%です。ニュースの数字を見て購入を考えるなら、まず募集月を確認しましょう。
年2.17%で100万円を買うと、税引後の利息は年換算で約1万7,292円です。では、1年で使う予定のお金を入れたら、同じ額を受け取れるのでしょうか。早めに換金する場合と、満期まで持つ場合を分けて整理します。
個人向け国債を比較するポイント
- 応募額約2兆円は10月募集・11月発行予定分。
- 11月募集の税引前年率は固定5年2.17%、固定3年1.94%、変動10年の初回1.85%。
- 発行後1年は原則換金できず、1年後の中途換金でも利息の調整がある。
- 定期預金と比べるなら、使う時期と途中で引き出すときの条件をそろえる。
個人向け国債の売れ行きはなぜ好調?固定5年に約65%
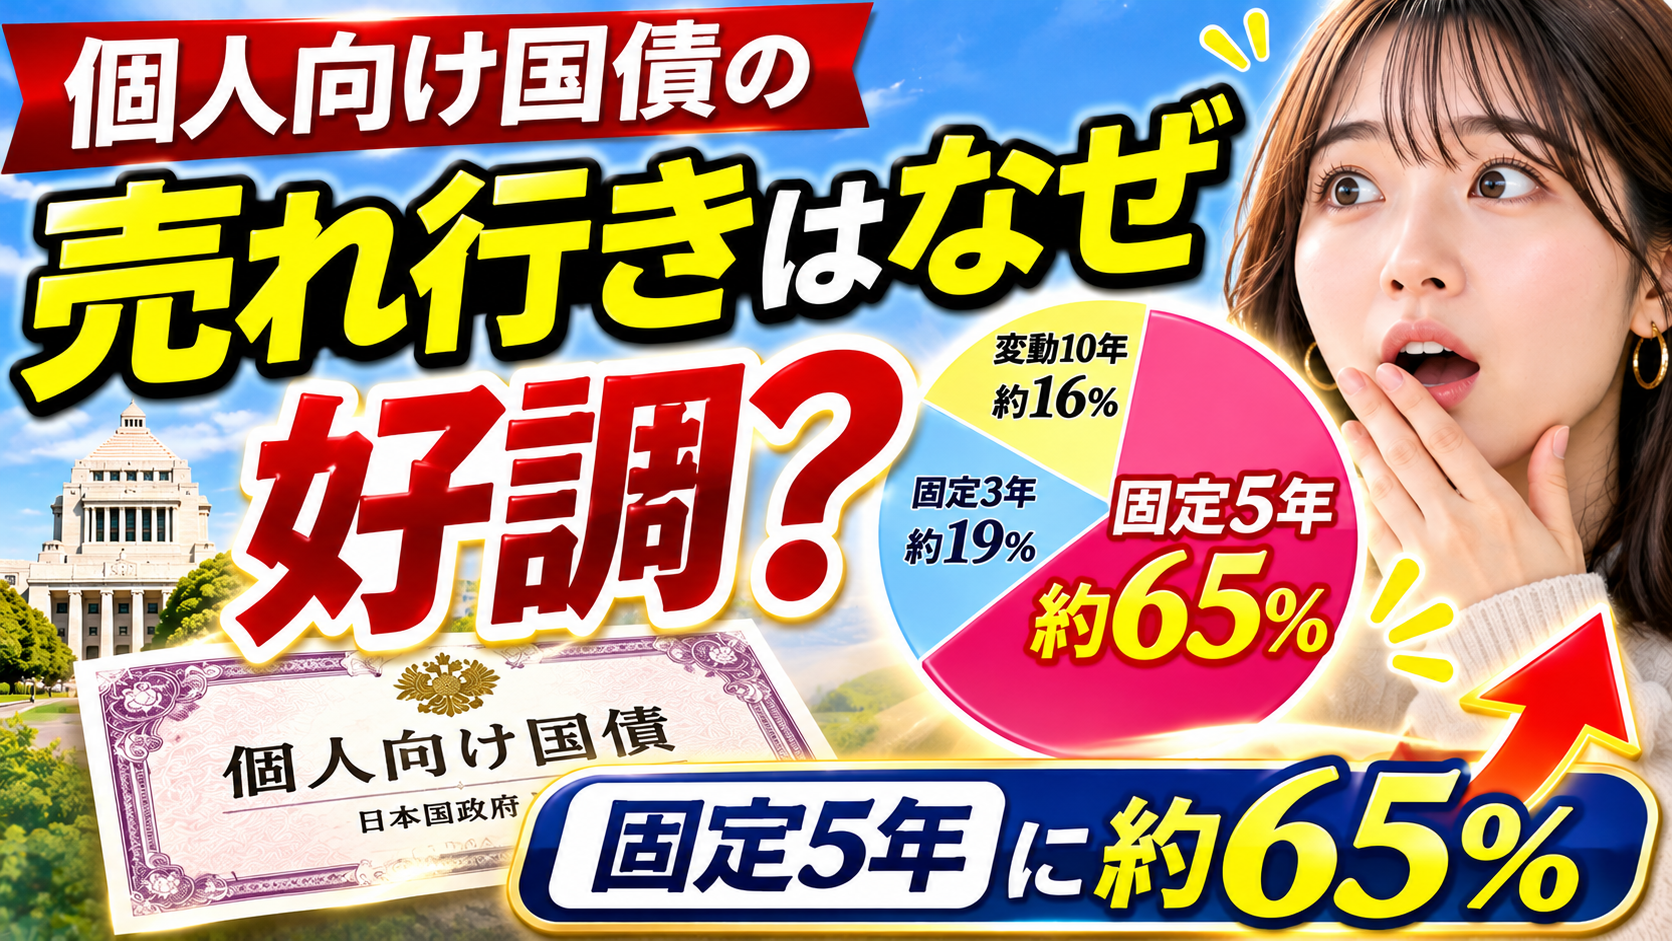
財務省が11月6日に公表した応募額を、ひと月前と比べました。各商品の公表値を合計した概算です。10月募集分は11月16日発行予定で、11月募集分は12月15日発行予定です。
| 種類 | 9月募集・10月発行 | 10月募集・11月発行予定 |
|---|---|---|
| 固定5年 | 5,293億円 | 1兆3,151億円 |
| 固定3年 | 1,503億円 | 3,495億円 |
| 変動10年 | 3,456億円 | 3,610億円 |
| 合計(概算) | 約1.03兆円 | 約2.03兆円 |
10月募集分で固定5年に集まった額は前月の約2.48倍。10月募集時の固定5年は年2.39%で、変動10年の初回年2.05%より0.34ポイント高く、固定利率を満期まで確保できました。財務省の国債トップリテーラー会議でも、固定5年の利率が変動10年を上回るようになって以降、顧客の選好に変化が見られると報告されています。
募集月ごとの違いは、2026年10月募集の利率と税引後利息で比較できます。
2026年11月募集の個人向け国債|金利と100万円の利息
財務省の募集期間は2026年11月9日から30日までで、発行日は12月15日です。金融機関によって申込締切時刻が異なる場合があるため、実際の手続きは取扱先の案内で確認します。
| 種類 | 税引前年率 | 100万円の税引後利息・年換算 |
|---|---|---|
| 固定5年(第188回) | 2.17% | 約17,292円 |
| 固定3年(第198回) | 1.94% | 約15,459円 |
| 変動10年(第200回) | 初回1.85% | 約14,742円(初回利率の年換算) |
通常の税率20.315%で計算した概算です。利払いは半年ごとで、変動10年の適用利率は半年ごとに見直されます。表の変動10年の金額は、最初の利率を1年分に換算した比較用の数字です。
固定5年・固定3年・変動10年はどれを選ぶ?
| 資金の使い方 | 比較候補 | 判断材料 |
|---|---|---|
| 5年先まで使う予定がなく、利息を確定させたい | 固定5年 | 購入時の利率が満期まで続く。後から新発債の利率が上がっても保有分は同じ |
| 3年後に使い道が決まっている | 固定3年 | 使う時期に満期を合わせやすい。満期後に運用し直すときの金利はその時点で決まる |
| 長めに保有し、市場金利の変動を取り込みたい | 変動10年 | 基準金利の0.66倍で半年ごとに見直し。適用利率の下限は年0.05% |
例えば、変動10年が固定5年の年2.17%と同じ年率になる基準金利は、単純計算で約3.29%です。ただし、1回の見直しで利率が並んでも、それまで受け取った利息は変わりません。5年間で比べるなら、その間に適用された利率と、途中で換金する場合の調整額まで見ます。
中途換金の注意点|1年で引き出すと利息はどうなる?
個人向け国債は発行後1年を経過すると、原則として1万円単位で中途換金できます。換金時は額面に経過利子相当額を加え、直前2回分の税引前利子相当額に0.79685を掛けた調整額を差し引きます。死亡や災害救助法が適用された災害による被害などには、発行後1年以内でも換金できる特例があります。
例えば、11月募集の固定5年を100万円買い、2回目の利払い直後に中途換金する場合、受け取った税引後利息約1万7,292円と同程度が換金時に調整されます。受け取った利息と換金額を合わせると、概算では当初の100万円程度です。
ゆうちょの定期貯金と同じ年数で比べる
ゆうちょ銀行の11月9日改定後の定期貯金は3年が年0.90%、5年が年1.10%です。11月募集の国債は固定3年1.94%、固定5年2.17%ですが、比較では中途解約時の利率や、1年以内に資金が必要になった場合の扱いも確認します。生活費や近く支払う予定のあるお金は、いつ使うかを先に決めると比較しやすくなります。
預け替えを検討中なら、ゆうちょ銀行の金利引き上げと預け替えの判断ポイントも参考になります。
個人向け国債はどこで買う?12月からの国債プラスも解説
取り扱いのある銀行や証券会社などで、国債を保有する口座を用意し、募集期間内に購入します。最低購入額は1万円で、以後1万円単位です。個人向け国債そのものはNISAの対象外です。
購入先を比較する場合は、店頭・ネットでの申込方法、締切時刻、中途換金の手続きも確認しておくと使いやすい窓口を選べます。
2026年12月募集・2027年1月発行分からは、名称が「個人向け国債プラス」に変わり、一部の法人等にも販売対象が広がります。個人も引き続き購入できます。
数年かけて使う予定の資金なら、満期をずらして受取時期を分ける国債ラダーの仕組みも参考になります。満期に受け取る額には、利息に加えて自分が投じた元本が含まれます。
個人向け国債についてよくある質問
なぜ個人向け国債が売れているのですか?
市場金利の上昇に伴い個人向け国債の利率も上がり、特に10月募集では固定5年の2.39%に応募が集中しました。
11月募集の固定5年は2.39%ですか?
11月募集の第188回債は年2.17%です。年2.39%は10月募集の第187回債の条件です。
100万円で年間いくら受け取れますか?
11月募集の固定5年は年換算で税引前2万1,700円、税引後約1万7,292円です。利払いは半年ごとです。
個人向け国債はいくらから買えますか?
最低1万円で、1万円単位で購入できます。
発行から1年以内に換金できますか?
原則として発行から1年を経過するまで換金できません。死亡や一定の災害被害には特例があります。
中途換金で価格は変動しますか?
個人向け国債は国が額面を基準に買い取ります。受取額は経過利子相当額と直前2回分の利子に基づく調整で決まります。
固定5年と変動10年のどちらが有利ですか?
資金を使う時期と、その間に適用される金利で変わります。固定5年は利率を確定でき、変動10年は半年ごとに金利が変わります。
NISAで買えますか?
個人向け国債そのものはNISAの対象外です。
まとめ|買う前に募集月と資金を使う時期を確認
個人向け国債に約2兆円が集まったのは10月募集分です。11月募集分の条件で税引後利息を計算し、必要な時期まで資金を置いておけるかを確認しましょう。満期の長さが合わないときは、金利に加え、途中で引き出す際の利息の調整まで比べると判断しやすくなります。
自身で確認するのはハードルが高い方は、FPに相談するのもおすすめです。
しかも今ならAmazonギフト券と仙台牛がもらえちゃう「投資のコンシェルジュ」がおすすめです。
投資が学べるのにアマギフももらえる!最高ですね。
投資について詳しい方も詳しくない初心者さんでも新たな発見や学びがあるはずです。
もちろん無料なので一度検討してみてはいかがでしょうか。
\ Amazonギフト券最大6万円もらう/