※本記事には広告が含まれます。
「インド株に月3万円を積み立てれば、10年後には600万円」。そんな計算を見て、オルカンより大きく増やせると期待していませんか。成長する国への投資には魅力がありますが、国の成長と、自分の口座のお金が増えることは同じではありません。
インド株に月3万円を10年間積み立てた元本は360万円です。毎年10%の運用収益を得られると仮定すると約600万円になりますが、これは将来の予測や保証ではありません。実際の成果は、株価、為替、購入価格、費用、値動きの順番によって変わります。
この記事では、年率の前提をそろえた積立試算、インド株とオルカンの費用・分散の違い、両方持つときの考え方を整理します。インドへの期待を捨てるかどうかではなく、自分の資産のどこまでをその期待に託すかを考えるための記事です。
先に知りたい結論
- 月3万円・10年の元本は360万円。約600万円は年率10%という仮定の結果。
- 実効年率10%を月率に換算し月末積立で計算すると、約599.6万円。
- GDP成長率を投資信託のリターンとして使わない。
- 費用は信託報酬だけでなく、投資先の費用や税・売買費用も確認する。
- オルカンにもインド株が含まれるため、追加購入はインド比率を高める選択。
- 全世界株でも大幅下落は起こり得る。生活資金は別に確保する。
インド株に月3万円で10年後600万円?利回り別に試算
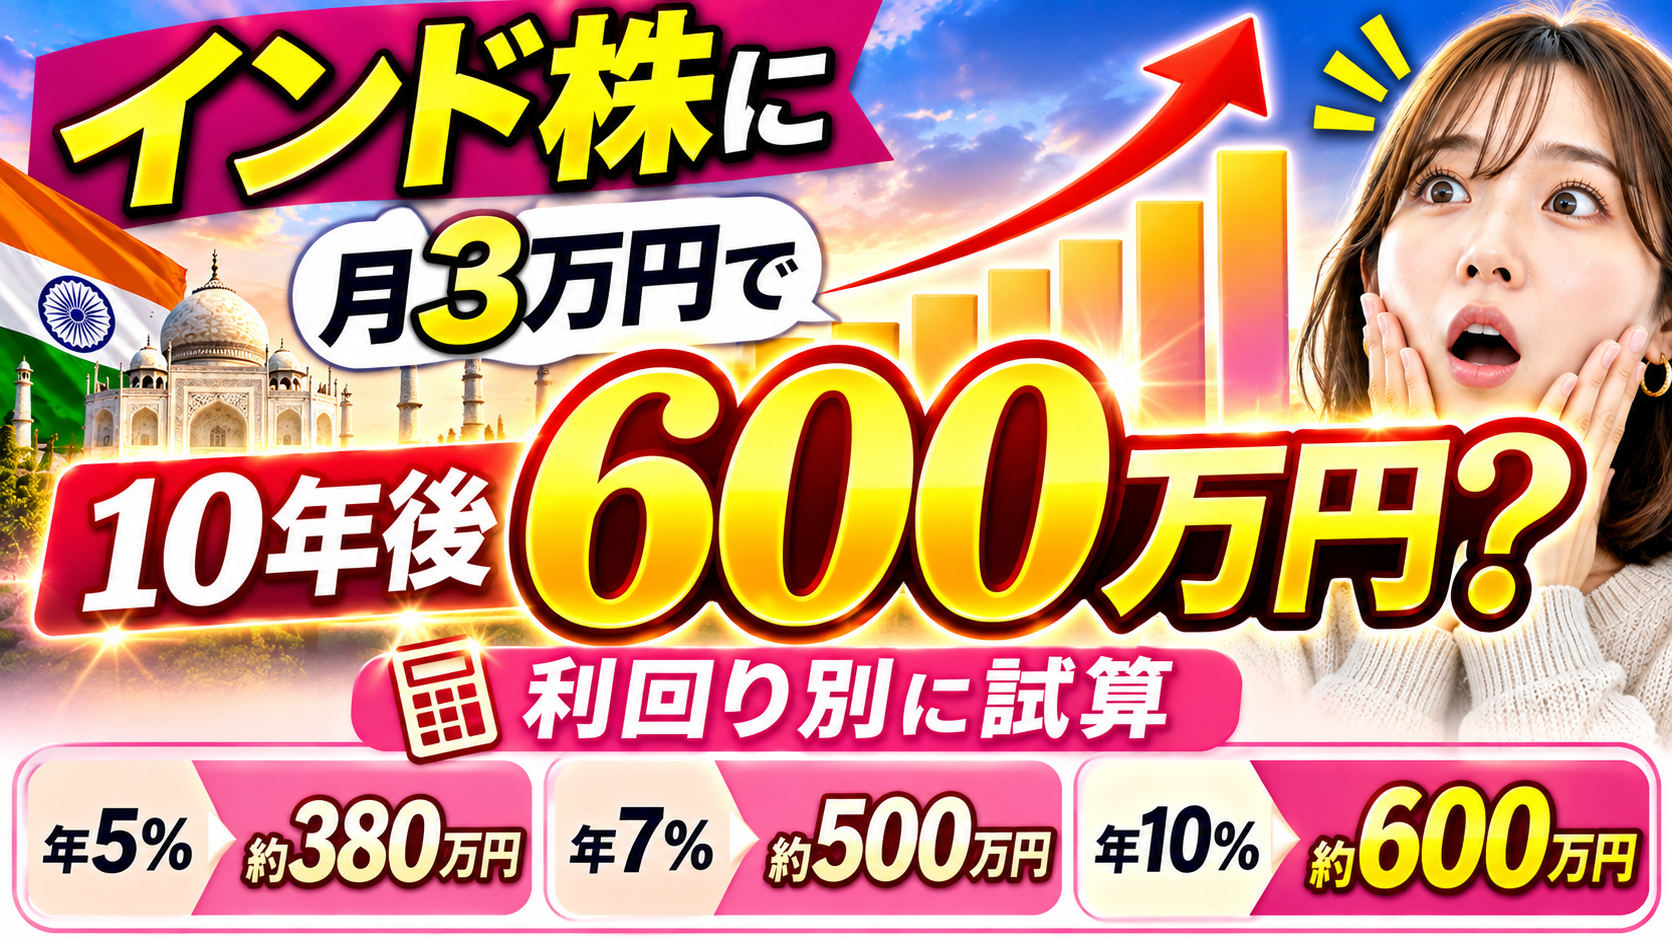
初期資金0円、毎月末に3万円を120回積み立てる条件で計算します。年率は実効年率として月率に換算し、収益を再投資するものとします。税金・費用は別途差し引かず、各年率はインド株やオルカンの予測値ではありません。
| 仮定の年率 | 10年後の評価額 | 元本360万円との差 |
|---|---|---|
| -3% | 310.7万円 | -49.3万円 |
| 0% | 360.0万円 | +0.0万円 |
| 3% | 418.3万円 | +58.3万円 |
| 5% | 463.1万円 | +103.1万円 |
| 7% | 513.2万円 | +153.2万円 |
| 10% | 599.6万円 | +239.6万円 |
年率10%なら約599.6万円ですが、5%では約463.1万円、0%なら360万円です。年率マイナス3%なら約310.7万円となり、元本を下回ります。積立をすれば、必ず利益が出るわけではありません。
「年率10%」でも、月率の置き方で計算結果が変わる
実効年率10%を月率に換算する場合、月率は(1.10の12分の1乗)-1です。一方、10%を単純に12で割った月率で同じ月末積立を計算すると、約614.5万円になります。後者の月率を12カ月複利で運用した実効年率は約10.47%になるため、厳密には同じ前提ではありません。
どちらの試算でも大事なのは、前提を明示することです。「600万円」という数字だけを目標にせず、想定が外れた場合の評価額と積立額の続けやすさも比較しましょう。
一定利回りの図には、途中の急落が表れない
表は毎月同じ割合で資産が動く計算です。実際には上昇と下落が繰り返され、積立中は買い付ける価格も変わります。同じ期間の指数の上昇率が分かっても、毎月の積立成果がそれだけで決まるわけではありません。
さらに、使いたい時期の直前に下がれば、それまでの利益が縮む場合があります。10年という期間だけで安全性を判断せず、使う予定に合わせて準備することが必要です。
インドの経済成長率が高くても、株で年10%増えるとは限らない
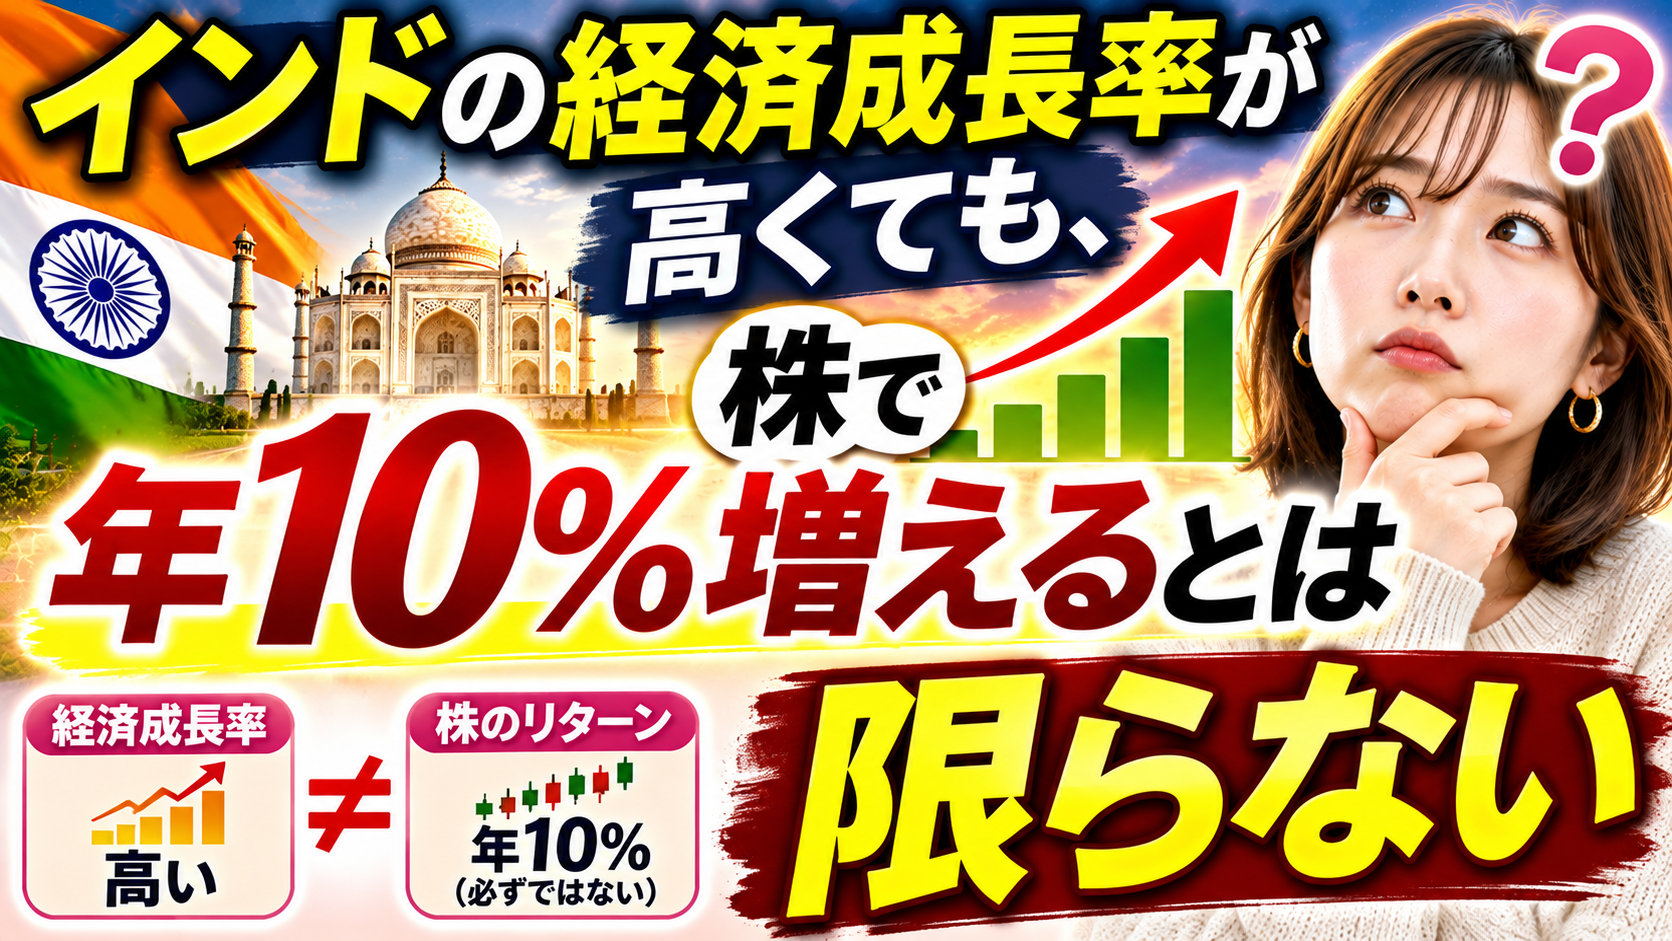
GDP成長率は、経済全体の生産活動の増加を測る指標です。一方、投資信託の運用成果は、組み入れた資産の値動きや配当、費用、為替などによって決まります。GDPの数字を、そのまま積立計算の利回りへ置き換えることはできません。
成長の恩恵を受ける企業と、買う価格を確認する
経済が伸びても、企業の費用増や競争激化によって利益が伸びない場合があります。また、将来の成長が強く期待され、すでに株価へ反映されていれば、高い成長を実現しても投資家の期待に届かない可能性があります。
指数が保有する企業も、国のすべての企業ではありません。非上場企業や、指数に含まれない企業の成長まで、同じ割合で取り込めるわけではないことを押さえましょう。
IMFの2026年10月の世界経済見通しも、紛争の激化や通商摩擦などを下振れリスクとして挙げています。人口や長期的な成長への期待に加え、国際環境が企業と市場へ及ぼす影響も見たいところです。
経済ニュースを保有資産につなげる方法は、個人投資家が世界情勢で見るべき7つの視点で詳しく整理しています。
インド株とオルカンはどう違う?指数・分散・費用を比較
ここでは商品例として、eMAXIS インド株式インデックスと、eMAXIS Slim 全世界株式(オール・カントリー)を比較します。インド株ファンド全体を代表する順位付けではなく、両商品を購入推奨するものでもありません。
| 比較項目 | eMAXIS インド株式インデックス | eMAXIS Slim 全世界株式(オール・カントリー) |
|---|---|---|
| 主な投資対象 | インド株式市場への投資 | 日本を含む先進国・新興国の株式 |
| 連動を目指す指数 | Nifty50指数(配当込み、円換算ベース) | MSCI ACWI(配当込み、円換算ベース) |
| 地域の分散 | インド一国への集中 | 複数の国・地域へ分散 |
| 為替ヘッジ | 原則行わない | 原則行わない |
| 信託報酬・税込年率 | 0.44%以内 | 0.05775%以内 |
出典 eMAXIS インド株式インデックス・2026年6月使用開始の交付目論見書
出典 eMAXIS Slim 全世界株式(オール・カントリー)・2026年7月使用開始の交付目論見書
インド株でも、どの指数へ投資するかで中身が変わる
インド株という名前が同じでも、連動指数、採用銘柄、業種の配分、運用方法は商品ごとに異なります。アクティブ運用の商品もあります。ファンド名だけで同じ値動きや費用だと思わず、正式名称と目論見書を照合しましょう。
オルカンの分散は、世界の国へ均等に配分する意味ではない
オルカンは複数の国へ投資しますが、すべての国に同じ割合を配る商品ではありません。組入比率は市場や指数構成の変化などで動くため、実際の国別・銘柄別の比率は月報等で確認します。
また、全世界に投資しても株式という資産に投資している点は変わりません。世界的な株安では、複数の市場が同時に下がる場合があります。「分散されているから元本保証」とは考えないでください。
インド株ファンドの費用は高い?信託報酬だけで決めない
100万円を保有した場合の信託報酬の目安
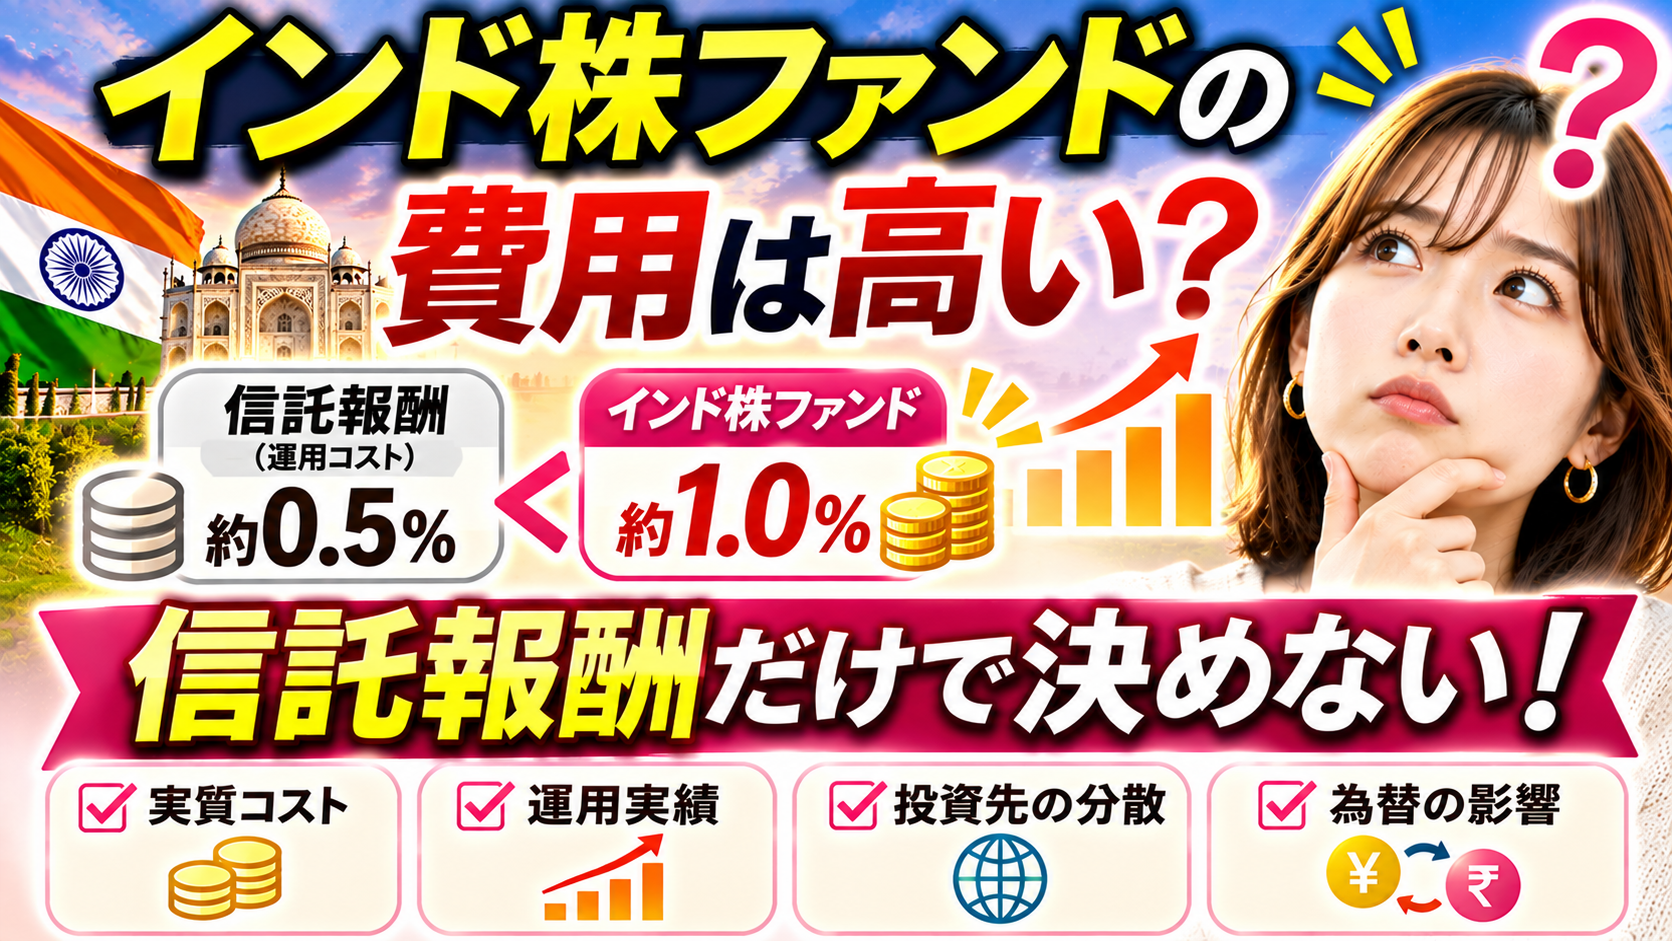
仮に100万円の残高が1年間変わらず、上表の上限料率を単純に掛けると、年0.44%は4,400円、年0.05775%は577.5円です。差は約3,823円になります。実際は日々の純資産総額や保有期間等で変わり、請求書が届く方式ではなくファンド財産から差し引かれます。
この比較は信託報酬の概算だけで、総費用や将来の運用成果の差ではありません。投資対象が異なる2商品を、費用だけで完全に比較することもできません。
その他費用・投資先ファンドの費用・現地の税は別に確認する
目論見書では、信託報酬以外にも監査、売買、資産の保管などの費用が示されています。投資先としてETF等を使う商品では、その段階の費用も確認してください。運用報告書に載る総経費率にも、集計対象から除かれる費用があるため、数値の注記まで読むことが大切です。
現地の有価証券取引税や売却益への課税なども、商品や運用方法に応じて運用成果へ影響し得ます。ただし、こうした税がすべて信託報酬に含まれているとは限りません。「信託報酬が年0.44%だから費用はそれだけ」とは判断しないでください。
なお、公表される基準価額は信託報酬などを反映して計算されます。基準価額ベースの過去リターンから信託報酬を再び差し引くと、二重に控除することになる点にも注意しましょう。
インド株の急落と為替リスク|オルカンへ変えれば安心?
国・地域の集中と、株式全体の下落を分ける
インド一国へ投資すると、その国の政治、制度、金融政策、経済状況などの影響を集中して受けます。一方、全世界株でも、世界的な金利や企業業績の変化により大幅な下落が起こり得ます。
比較する際は、同じ期間、同じ通貨、配当込みかどうか、ファンドか指数かをそろえましょう。一つの好調な期間だけで、将来もインド株がオルカンを上回ると判断することはできません。
現地で株価が上がっても、円での評価額が減る場合がある
為替ヘッジを行わないインド株への投資では、現地株価と通貨の変化が円評価へ重なります。仮に現地資産が10%上がる一方、円に対して通貨価値が15%下がれば、単純化した円換算の変化は1.10×0.85-1=マイナス6.5%です。税金や費用等を考えない仮定の例です。
円で買える投資信託でも、為替の影響がなくなるわけではありません。米ドル建てのETFなどを経由する商品も、表示通貨だけで実質的な通貨リスクを判断しないようにしましょう。
為替の影響を詳しく知りたい人は、円高がNISA・オルカン・海外資産へ与える影響へ進めます。
積立額を増やす前に、下落を金額で想像する
例えば、評価額500万円が30%下がれば350万円となり、150万円減ります。これはリスク確認用の仮定で、下落の上限を意味しません。その状態でも生活費を確保でき、必要な時期に売らずに済むかを考えます。
全世界株を選んだ場合の下落への備えは、オルカンが大幅下落した場合の損益と判断ポイントでも整理しています。
インド株とオルカンを両方持つなら、インドへの合計比率を計算
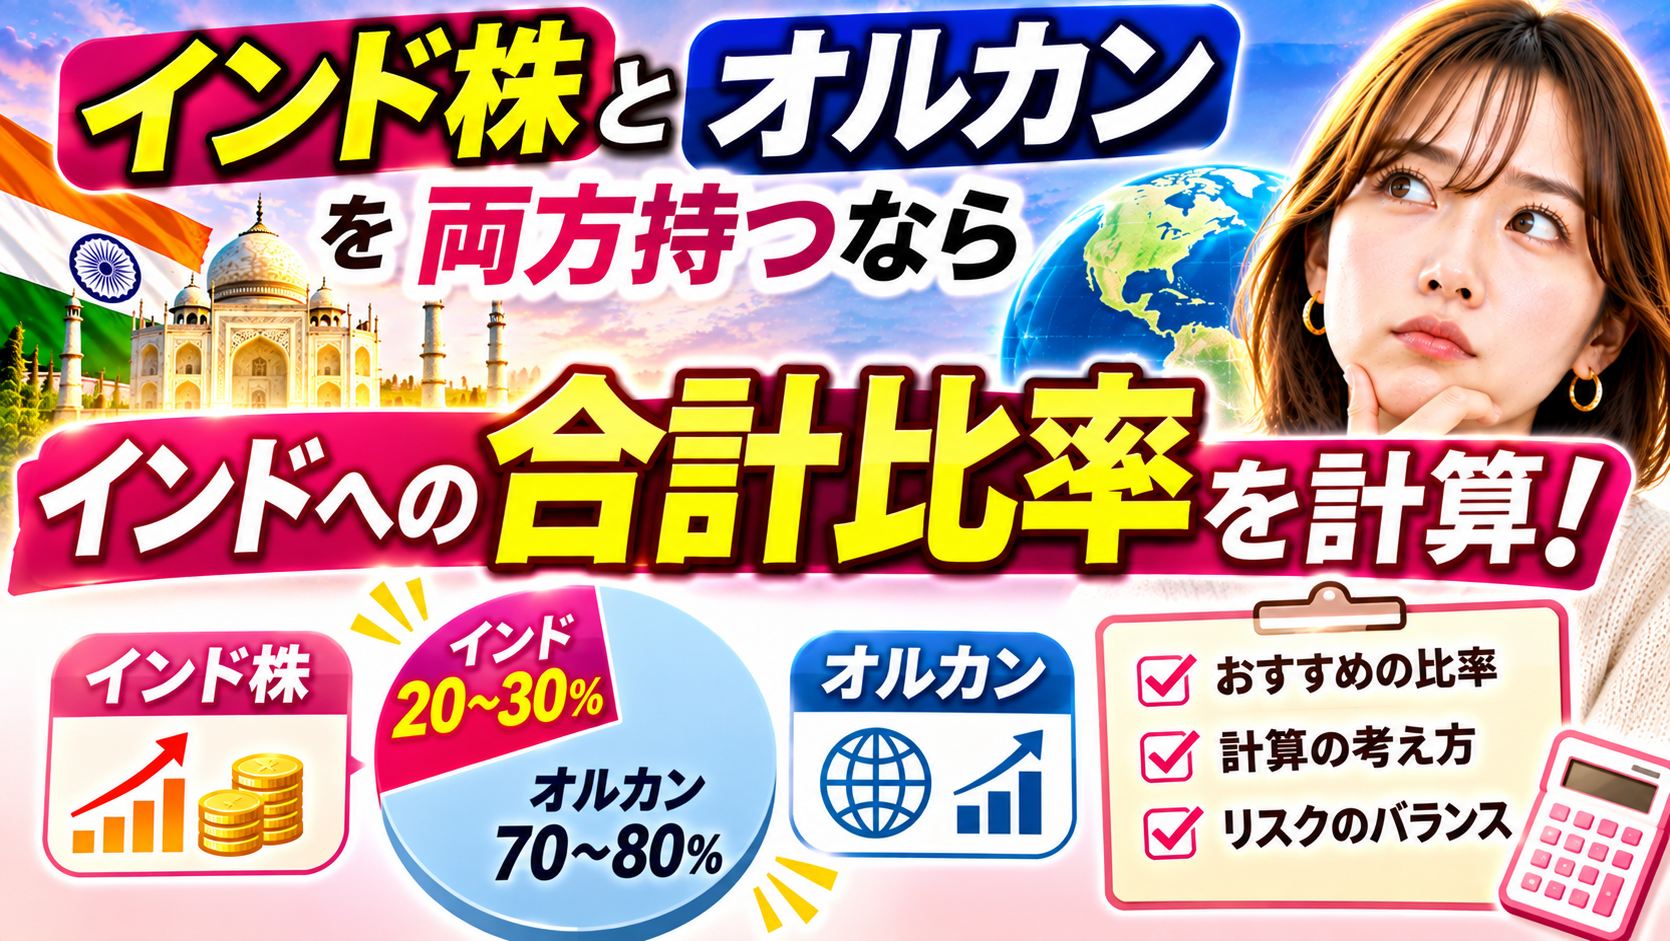
オルカンの交付目論見書に示す新興国には、インドも含まれます。そのため、オルカンへインド株ファンドを追加することは、インドへの投資をゼロから始めるというより、その比率を上乗せする選択です。
比率の計算例|月の積立額と資産全体は分けて考える
次は計算方法を示す架空の例です。オルカンの中のインド比率を仮に2%とし、投資資産の90%をオルカン、10%をインド株専用ファンドに置くとします。後者がインド株へ100%投資する単純化した前提なら、合計のインド比率は90%×2%+10%=11.8%です。2%は現在の実際の組入比率ではありません。
毎月の積立を9対1にしても、既存の保有額やその後の値動きが違えば、保有資産全体の割合は9対1にはなりません。積立の配分だけでなく、今ある残高を合わせて確認してください。
何割が正解かより、なぜ上乗せするかを決める
- インドを追加する理由を、自分の言葉で説明できるか。
- 単一国への投資が増える点を理解しているか。
- 下落した場合にも生活資金や予定支出を確保できるか。
- どの頻度で配分を確認し、どうなったら見直すか。
- 同じ国へ投資する他の商品を重複して持っていないか。
特定の比率を全員に当てはめる必要はありません。追加投資に納得できる理由がなければ、無理にインド株を上乗せしない選択もあります。保有中なら、値下がりしたという理由だけで急いで乗り換えず、投資した理由と今の家計を確かめましょう。
金融庁は資産形成の基本として、生活設計に応じた貯蓄と投資の使い分けや、長期・積立・分散の考え方を案内しています。積立や分散でも損失はなくならないため、投資を続けられる資金計画とセットで考えることが大切です。
出典 金融庁・資産形成の基本
積立先を比較するときは、正式名称と費用をそろえる
商品を選ぶ段階では、投資対象、連動指数、信託報酬とその他費用、為替ヘッジ、NISAの対象枠、利用先の取扱いを確認します。同じ「インド株」という名前でも条件は異なります。NISAの対象であっても安全性や成果が保証されるわけではありません。
>楽天証券で投資信託の取扱商品・費用・NISA対応を確認する
すでに利用している証券会社がある人は、その口座で目論見書と積立設定を見直すところから始められます。比較のために口座を増やしたり、この記事だけを理由に投資額を増やしたりする必要はありません。
インド株とオルカンに関するよくある質問
インド株に月3万円を10年間積み立てると600万円になりますか?
必ずではありません。元本は360万円で、実効年率10%を月率換算し毎月末に積み立てる仮定なら約599.6万円です。実際の利回りは一定ではなく、元本割れもあります。
年率10%なら約614万円という計算もありますが、なぜ違いますか?
年率10%を12で割った月率で計算すると約614.5万円になります。実効年率10%を月率換算する場合とは前提が異なるためです。
インドのGDP成長率を想定利回りに使ってよいですか?
同じ数字としては使えません。GDP成長率と株式投資の成果は異なり、企業利益、購入価格、配当、費用、為替などが運用結果に影響します。
インド株はオルカンより必ず儲かりますか?
必ずではありません。投資する期間、指数、通貨、費用などで結果は変わります。過去の一部の期間だけで将来の優劣は決められません。
オルカンを持っていればインドにも投資していますか?
はい。eMAXIS Slim 全世界株式(オール・カントリー)はインドを含む新興国にも投資します。実際の比率は最新の月報等で確認してください。
インド株ファンドの費用は信託報酬だけですか?
いいえ。売買、保管、監査などの費用や、運用方法によって投資先ファンドの費用・現地の課税等も確認する必要があります。
インド株は何%持つのがよいですか?
万人に共通の正解はありません。全世界株を通じた保有分も合算し、家計、投資期間、下落に耐えられる金額に応じて考えます。
インド株が下がったらオルカンへ全部乗り換えるべきですか?
下落だけで一律には決まりません。投資目的、集中度、費用、予定支出を確かめて判断します。オルカンにも株価下落や為替のリスクがあります。
まとめ|インドの成長に期待する前に、自分の前提をそろえる
月3万円で10年後約600万円という試算は、年率10%という仮定から出る数字です。インド経済が成長しても、投資信託が同じ利回りで増えるわけではありません。
まずは積立の想定利回り、費用、為替リスク、保有資産全体のインド比率を確認しましょう。期待どおりに増えなかった場合でも続けられる計画を用意することが、投資先を選ぶ土台になります。
自身で確認するのはハードルが高い方は、FPに相談するのもおすすめです。
しかも今ならAmazonギフト券と仙台牛がもらえちゃう「投資のコンシェルジュ」がおすすめです。
投資が学べるのにアマギフももらえる!最高ですね。
投資について詳しい方も詳しくない初心者さんでも新たな発見や学びがあるはずです。
もちろん無料なので一度検討してみてはいかがでしょうか。
\ Amazonギフト券最大6万円もらう/