※本記事には広告が含まれます。
「旧NISAの商品は、売って新NISAで買い直したほうがいい?」「含み損があるのに、売るのはもったいない?」。2022年に一般NISAで購入した商品を持っているなら、2026年末までに整理しておきたい疑問です。
旧NISAから新NISAへ商品をそのまま移すことはできません。非課税で運用を続けるには、いったん売却し、新NISAの投資枠で改めて購入します。ただし、全員が年内に買い直す必要があるわけではありません。新NISAに使う別の資金があるか、今の商品を今後も持ちたいかによって判断が変わります。
もう一つ見落としやすいのが、課税口座に移ったあとの「取得価額」です。値下がりした商品は、買った金額まで戻っただけでも課税される場合があります。具体例と、買い直しで失敗しやすい受渡日・注文区分を順番に見ていきましょう。
この記事の結論
- 2022年の一般NISAは2026年末で非課税期間が終了。旧つみたてNISAは別の扱い。
- 新NISAで買い直すなら、年間枠・総枠・対象商品・生活資金を確認する。
- 預金などで新NISAを使う予定がある人は、課税口座で保有する選択肢も比較する。
- 年内の非課税売却は「注文日」ではなく「受渡日」が基準。買い直しにはさらに余裕が必要。
- 新NISAに入れ直しても元本保証にはならず、NISA内の損失は損益通算できない。
旧NISAを新NISAで買い直すべき?まずは3つの選択肢を比較
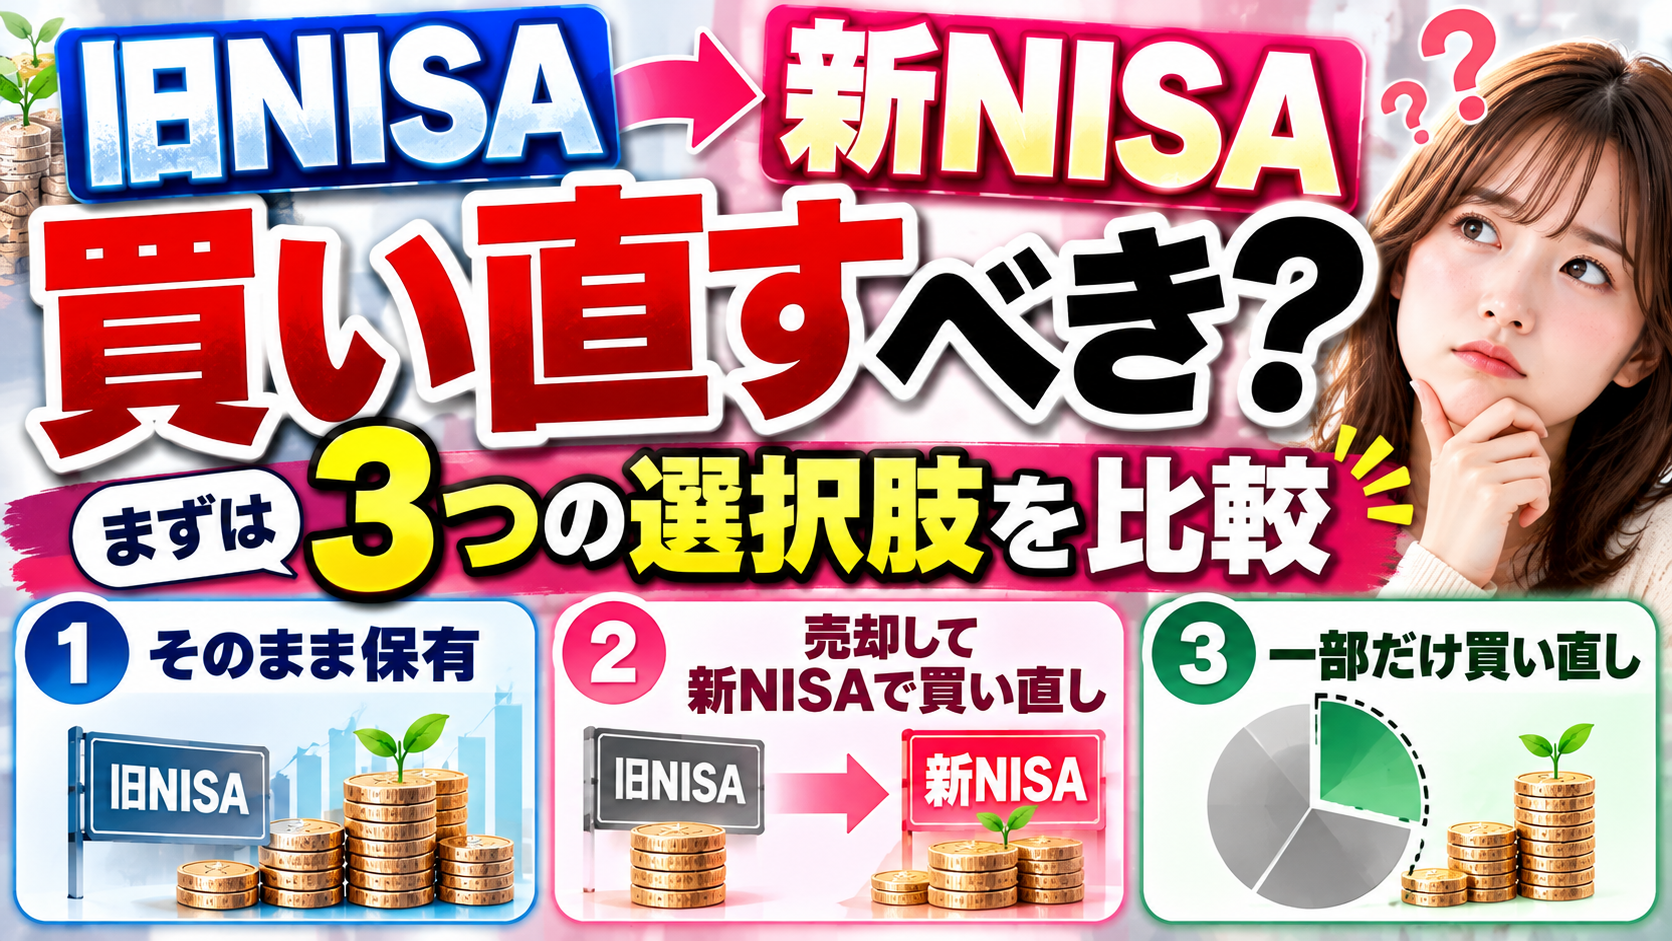
2026年末に非課税期間が終わる一般NISAについては、「新NISAで買い直す」「課税口座で持ち続ける」「売却して現金に戻す」の3つが基本です。税負担に加えて、家計の予定と投資先への納得感を合わせて考えます。
| 自分の状況 | 検討したい選択肢 | 判断のポイント |
|---|---|---|
| 今の商品を長期保有したい。新NISAに使う別の資金は少ない | 新NISAでの買い直し | 非課税枠を使えるか、商品が対象か、売買コストを確認 |
| 預金や今後の収入で新NISAの枠を使う予定がある | 課税口座での継続保有も比較 | 旧NISA資産を入れ直すと、別の資金が課税口座に回る可能性がある |
| 数年以内に生活費・教育費などで使う | 必要額を売却して現金化 | 使う時期まで価格変動リスクを負えるかを優先 |
| 今の商品を持ち続ける理由が薄れている | 売却し、配分や商品を見直す | 税金のためだけに同じ商品を買い直さない |
これは選択肢を整理するための表です。新NISA枠を別の資金で埋める予定があっても、配当の多い商品を優先して非課税で持つなど、全体の組み合わせで結論は変わります。「枠が余っているから必ず買う」「枠を埋める予定だから必ず放置する」とは決めないでください。
2026年末に終わるのは2022年の一般NISA
| 口座区分と購入年 | 非課税期間の終了 | 2026年の対応 |
|---|---|---|
| 一般NISA・2022年購入分 | 2026年末 | 売却・買い直し・課税口座での保有を検討 |
| 一般NISA・2023年購入分 | 2027年末 | まだ非課税期間が残っている |
| 旧つみたてNISA・2018年購入分 | 2037年末 | 2026年末に一律で売却する必要はない |
| 旧つみたてNISA・2023年購入分 | 2042年末 | 新NISAとは別枠で保有できる |
一般NISAの5年間は、購入した年を含めて数えます。2022年の年末に買った商品でも2026年末で満了します。制度の根拠は金融庁「2023年までのNISA」と国税庁「NISA制度」です。過去にロールオーバーした保有分がある人は、最初の購入年だけでなく、金融機関が表示する満了対象年分を確認しましょう。
非課税期間の全体像と課税が始まる仕組みは、旧NISAの非課税期間が終わったらどうなる?にまとめています。本記事では、ここから買い直すかどうかの判断と手順を掘り下げます。
年間投資枠と1,800万円の総枠は分けて見る
| 新NISAの枠 | 成人向けの上限 | 買い直し時に見る点 |
|---|---|---|
| つみたて投資枠 | 年間120万円 | 対象投信を積立方法で購入する枠。一括購入枠ではない |
| 成長投資枠 | 年間240万円 | 個別株や対象投信の買い直しで利用を検討 |
| 非課税保有限度額 | 取得金額で1,800万円 | 成長投資枠の保有分は内数で1,200万円まで |
| 旧NISAの保有分 | 新NISAの総枠の外側 | 売って新NISAで買えば、新たな購入額が新NISAの枠を使う |
新NISAで使う枠は、旧NISAでの元の購入額ではなく、新NISAで改めて買う金額です。100万円で買った商品が150万円になっていれば、同じ数量を150万円で買い直すと原則150万円分の枠が必要になります。
年間枠の残りから、年末までに予定している積立分も差し引いて考えます。総枠が空いていても、今年の成長投資枠が足りなければ、その枠で全額を一度に買い直せません。制度の枠と再利用の扱いは金融庁「NISAを知る」で確認できます。
新NISAの口座をこれから準備する人は、商品・手数料・使い勝手を新NISAの証券会社の選び方で比較できます。すでにNISAを利用している人は、重複開設を申し込む前に現在の口座を確認してください。
含み損でも買い直す?課税口座へ移ったあとの税金を試算
非課税期間が終わって課税口座に移ると、その年の最終営業日の時価が新しい取得価額になります。移管そのものによって、その時点までの含み益に譲渡益税が発生するわけではありません。その後に売った際の利益を、新しい取得価額から計算します。SBI証券の非課税期間経過後の案内でも説明されています。
含み益がある場合は、過去の利益まで課税されるわけではない
| 段階 | 評価額・売却額 | 税金計算上の扱い |
|---|---|---|
| 旧NISAで購入 | 100万円 | 当初の投資額 |
| 非課税期間の終了時 | 150万円 | 課税口座の新しい取得価額は150万円 |
| 移管後に売却 | 170万円 | 課税対象の利益は20万円 |
| 税額の単純試算 | 40,630円 | 20万円×20.315% |
この例では、当初の100万円から170万円までの70万円全体に課税されるわけではありません。旧NISA期間中の値上がり50万円は、課税口座へ移ったからといって課税対象に戻りません。
含み損がある場合は、元の価格に戻っただけでも課税されうる
| 段階 | 評価額・売却額 | 税金計算上の扱い |
|---|---|---|
| 旧NISAで購入 | 100万円 | 当初の投資額 |
| 非課税期間の終了時 | 80万円 | 課税口座の新しい取得価額は80万円 |
| 移管後に売却 | 100万円 | 課税対象の利益は20万円 |
| 税額の単純試算 | 40,630円 | 20万円×20.315% |
| 税引後の売却代金 | 959,370円 | 当初の投資額100万円には届かない |
ここが注意点です。投資全体では値上がりしていなくても、課税口座では80万円から100万円へ増えたものとして計算します。旧NISAの含み損20万円を、移管後の利益から自動的に差し引く仕組みはありません。
一方、80万円で売って新NISAで80万円分を買い直し、その後100万円で売れたなら、新NISAの対象となる譲渡益は非課税です。ただし、その後さらに下がれば損失は発生します。買い直しは将来の利益に対する課税を変える手続きで、すでに出た含み損を取り戻す手続きではありません。
試算は上場株式等の譲渡益に対する通常の税率20.315%を用い、手数料、他の取引との損益通算、配当、端数処理を考慮していません。外国株式は為替や外国税の影響もあります。税率の説明は日本証券業協会のNISA Q&A、取得価額の扱いと含み損・含み益の例は楽天証券の非課税期間終了に関する案内に基づきます。
NISAの損失は損益通算できない
旧NISAで損切りしても、その損失を特定口座の利益と相殺することはできません。新NISAで買い直したあとの損失も同じです。対して、課税口座へ移ったあとに発生した譲渡損失は、要件を満たせば上場株式等の利益との損益通算や繰越控除の対象になります。詳しくは国税庁「上場株式等に係る譲渡損失の損益通算及び繰越控除」をご覧ください。
旧NISAを売って新NISAで買い直す手順|注文前の5項目
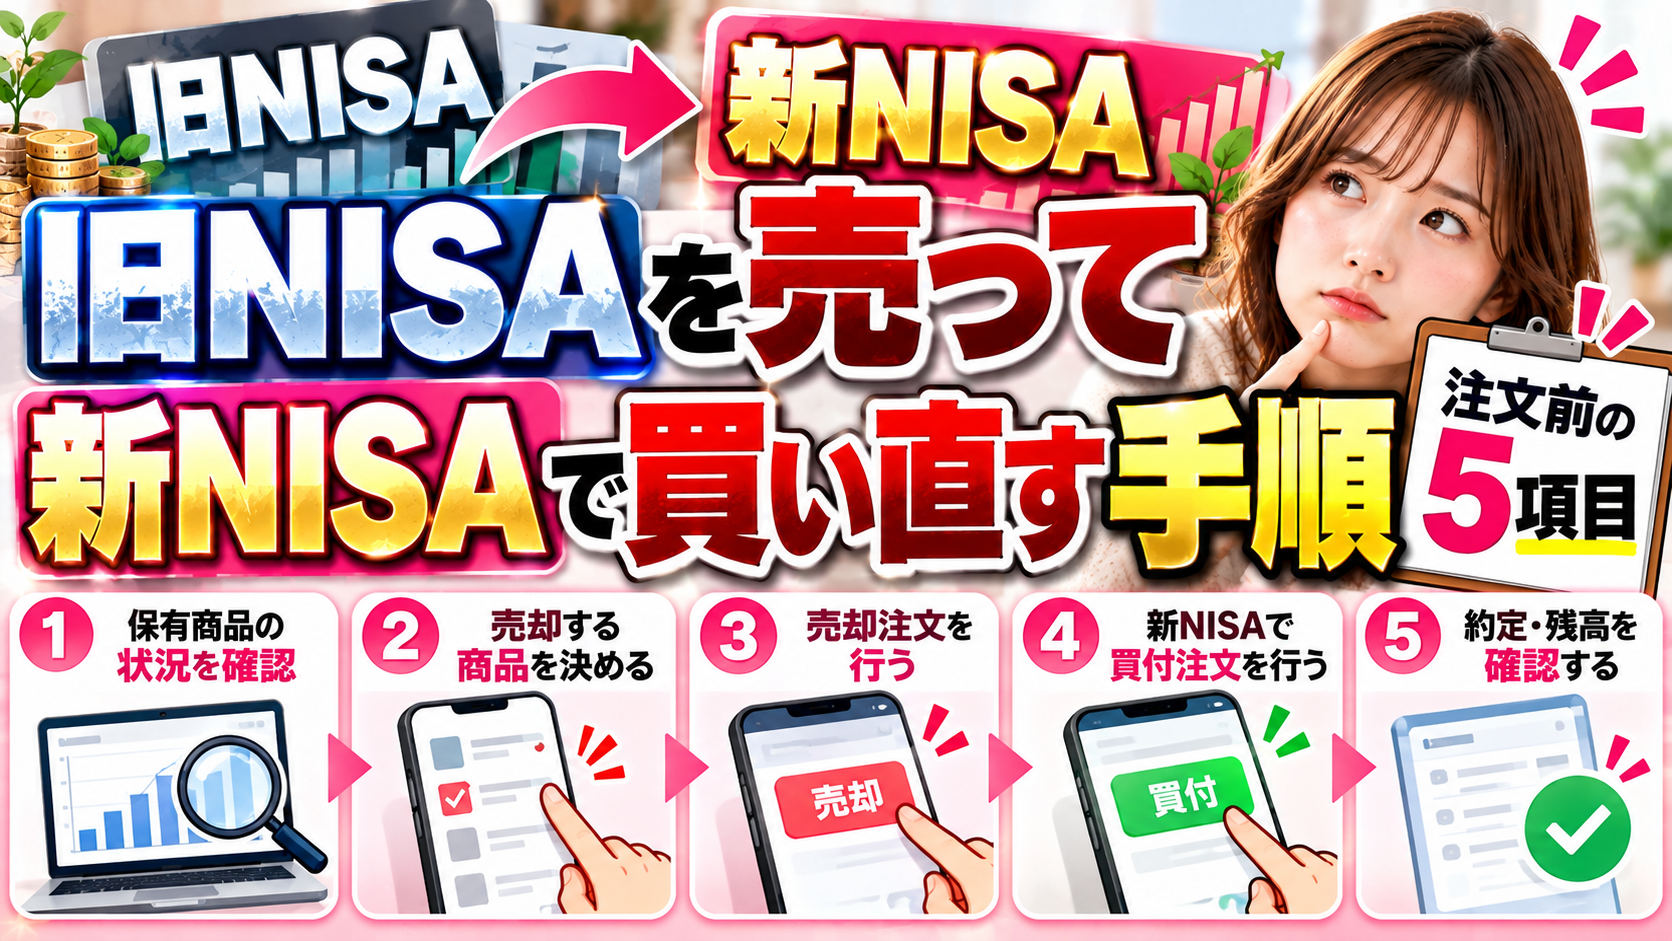
| 手順 | 確認する内容 | 起きやすい失敗 |
|---|---|---|
| 1.売る対象を絞る | 2022年の一般NISAの株数・口数と満了対象 | 2023年分や旧つみたてNISAまで売ってしまう |
| 2.買う商品と枠を決める | NISA対象商品、年間枠、総枠、積立予定 | 旧NISAと同じ商品を必ず買えると思い込む |
| 3.売却と購入の予定を組む | 受渡日、代金を使える日、買付余力 | 売却さえ年内なら買付も間に合うと考える |
| 4.口座区分を確認して発注 | 売却は旧NISA、購入は新NISAの該当枠 | 特定口座で買ってしまう |
| 5.約定と設定を確認 | 購入数量、枠の利用額、配当受取方法 | 注文を出しただけで完了したと思う |
買い直し先は、今もNISA対象か確認する
旧一般NISAで保有できた商品と、新NISAの対象商品は完全には一致しません。成長投資枠では、毎月分配型の投資信託や一定のデリバティブ取引を用いた投資信託などが除外されます。商品名だけでなく、購入する金融機関で対象枠と取扱いを確認しましょう。
つみたて投資枠の空きがあっても、個別株の一括購入には使えません。投資信託でも、つみたて投資枠で購入するには対象商品と積立方法の条件を満たす必要があります。
売却代金で買い直すなら、資金が使えるタイミングを見る
売却注文を出した瞬間に、必ず同じ金額を買付に使えるわけではありません。約定日・受渡日・買付余力への反映は、商品と金融機関で異なります。楽天証券は、売却代金を使って2026年のNISA枠で購入する場合、取引期限からさらに1週間程度前倒しで手続きするよう案内しています。
売ってから買うまでに相場が上がれば、同じ数量を買うための追加資金が必要になることがあります。先に別の資金で買う場合は、一時的に保有額が増える点も考えてください。同じ銘柄の同日売買や注文の組み方は、利用先の売買ルールに従います。
特定口座に同じ銘柄がある人は、取得単価の平均にも注意
同じ金融機関の特定口座に同じ銘柄を持っている場合、旧NISAから払い出された保有分と合わせて取得価額が計算されることがあります。移管後に「旧NISA由来の分だけを、元の単価で売る」と考えると、想定と実現損益がずれる可能性があります。
例えば、既存の特定口座で100株を1株1,000円で保有し、旧NISAから100株が1株800円で移った場合、単純化すると取得単価は1株900円です。その後100株を800円で売った場合、損益はゼロではなく1万円の損失になります。同じ株式が同一の特定口座で合算され、手数料・端数処理がない場合の説明例です。
同一銘柄の一部売却に使う取得費の計算は国税庁の取得費の案内で説明されています。実際の移管後の計算方法や数量指定については金融機関へ確認し、年内売却と移管後売却の違いを整理しましょう。
個別株は長期保有優待と配当の受取方法も確認する
株主優待には、同じ株主番号での継続保有などを条件とするものがあります。全株売却と買い戻しによって条件を満たさなくなる場合があるため、企業の優待条件を先に読みます。短期間で買い戻せば必ず保有期間が引き継がれるとは限りません。
また、NISAで国内上場株式の配当を非課税にするには、証券会社で受け取る株式数比例配分方式を選ぶ必要があります。銀行口座受取などでは課税される場合があります。国税庁のNISA制度の説明も併せて確認してください。外国株式の配当には外国での課税が残る場合があります。
楽天証券を使っている人は、買付後にNISAの必須設定7選で、配当受取・注文区分・積立・認証設定まで確認できます。
旧NISAの2026年末売却はいつまで?受渡日と買い直しを分ける
2026年中の非課税売却にするには、受渡しが年内に完了する必要があります。12月30日に注文すればよい、という意味ではありません。国内株式は通常、約定日の2営業日後が受渡日です。投資信託や外国株式は、現地休場日やファンド休業日も影響します。
楽天証券が案内する2026年の旧NISA売却期限
| 商品 | 楽天証券の案内する期限 | 注意点 |
|---|---|---|
| 国内株式 | 12月28日(月)15時30分まで | 締切までに約定が必要。未約定注文は別途注意 |
| 米国株式 | 12月25日(金)日本時間午前7時まで | 日本時間の表示。現地の休場日などに注意 |
| 投資信託・受渡日が6営業日の場合 | 12月23日(水)15時30分まで | 一例。ファンドによって注文締切が早い場合がある |
出典は楽天証券「NISAロールオーバー制度が終了」です。この表は楽天証券の売却スケジュールであり、他社・全ファンド共通の締切や、新NISAの買付期限を示すものではありません。注文前に、利用している金融機関と対象商品の受渡日を照合してください。
みずほ銀行も、2022年のNISA購入分について、非課税売却は受渡日が2026年12月30日までの取引と案内しています。海外休業日が連続する投資信託もあるため、対象商品の締切が重要です。みずほ銀行の非課税期間終了の案内を参照してください。
年内に売れても、2026年枠で買い直せるとは限らない
「旧NISAの売却が年内受渡し」と「新NISAの購入が年内受渡し」は、それぞれ確認が必要です。売却代金の反映を待つ間に、購入側の期限を過ぎることがあります。先に購入側の受渡日と資金反映日から逆算すると、予定を組みやすくなります。
締切に間に合わず課税口座へ移っても、保有商品が自動的に売却されるわけではありません。移管後の売却と新NISAでの購入も検討できます。ただし、移管後の利益には課税が生じうるため、年内と同じ条件ではありません。
旧つみたてNISAとジュニアNISAは、同じ理由で売らない
旧つみたてNISAは、残った非課税期間も資産になる
旧つみたてNISAは、購入年を含めて20年間非課税です。2018年分でも満了は2037年末なので、2022年の一般NISAが終わることを理由に、一緒に売る必要はありません。
預金や今後の収入で新NISAを使う予定がある人は、旧つみたてNISAを残すことで、新NISAの1,800万円とは別に非課税運用を続けられます。一方、新NISAに回せる資金が少ない人は、早めの買い直しを比較する余地があります。
価格が上がれば後で買い直す際に必要な枠は増えますが、価格が下がる可能性もあります。今後の値上がりを前提に、非課税期間が残る商品まで急いで売る必要はありません。枠の効率と、残っている非課税期間の価値を合わせて判断しましょう。
ジュニアNISAは、年齢と継続管理勘定を確認する
ジュニアNISAは5年間の非課税期間が終わっても、対象となる子どもは継続管理勘定に移り、18歳になるまで非課税で保有できる仕組みがあります。すべての2022年購入分が、2026年末に一律で課税口座へ移るわけではありません。
2024年以降は年齢や理由を問わず、過去の利益への遡及課税なしに全額を払い出せます。ただし、一部だけの払い出しはできず、ジュニアNISA口座は廃止されます。口座内での売却と、口座外への払い出しは別の手続きです。子どもの年齢・移管案内・使う予定を確認してください。根拠は金融庁のジュニアNISAに関する説明です。
2027年のこどもNISAへは、自動では引き継がれない
金融庁は、2027年1月からつみたて投資枠の年齢要件が撤廃され、0〜17歳も利用できると案内しています。未成年者は年間60万円、非課税保有限度額600万円で、利用できるのはつみたて投資枠です。12歳以降の払い出しには、子のための使途や本人の同意などの要件があります。
ジュニアNISAの保有商品が、そのまま新制度へ自動移管されるわけではありません。準備する人は、こどもNISAの口座開設申し込みと必要書類で申込先の条件を整理できます。制度の詳細は金融庁のNISA特設サイトを参照してください。
旧NISAから新NISAへの買い直しでよくある質問
旧NISAの商品を売らずに新NISAへ移せますか?
移せません。非課税での保有を新NISAで続けたい場合は、いったん売却し、新NISAで対象商品を購入する必要があります。売却と購入は別取引です。
2026年末までに必ず売らないといけませんか?
いいえ。2022年の一般NISAの商品は、売らなければ原則として同じ金融機関の特定口座へ、特定口座がなければ一般口座へ移ります。移管後も保有できますが、その後の売却益などは課税対象です。
含み益が大きくても、課税口座への移管で税金がかかりますか?
移管そのものでは、それまでの含み益に譲渡益税はかかりません。移管時の時価が新しい取得価額になり、その後の売却損益を計算します。
含み損なら、値段が戻ってから買い直すべきですか?
元の購入価格だけでは決められません。今後も保有したいか、新NISAの枠を使えるか、移管後の取得価額とコストを確認します。値段が戻る時期や、戻ること自体は保証されません。
2027年に課税口座へ移ってから、新NISAで買い直せますか?
対象商品と新NISA枠などの条件を満たせば、移管後に売って買い直すこともできます。ただし移管後の売却益は課税対象となり、同一銘柄が特定口座にあれば取得価額の計算にも注意が必要です。
旧NISAを売ると新NISAの枠が復活しますか?
旧NISAは新NISAの外枠なので、旧NISAを売っても新NISAの利用枠が増えるわけではありません。新NISAの総枠の再利用は、新NISAで保有する商品の売却に関する仕組みです。
新NISAを売って、年内の買い直し枠を作れますか?
新NISAの商品を売っても、その年に使った年間投資枠は復活しません。非課税保有限度額は取得金額分が翌年以降に再利用可能になりますが、その場合も年間投資枠の上限があります。
同じ商品なら、売却額と同額を買えば同じ数量になりますか?
売買の間に価格や為替が動くと、同じ金額では同じ数量になりません。手数料や信託財産留保額なども確認してください。
買い直すなら、証券会社も変えたほうがいいですか?
買い直しのために必ず変える必要はありません。NISAの金融機関変更には条件と手続きがあり、希望する年にすでに買付をしている場合などは変更できません。まず現在の金融機関の枠と取扱商品を確認します。
新NISAに買い直せば、配当も全部非課税ですか?
国内上場株式などの配当は株式数比例配分方式が非課税の要件です。外国株式には外国での課税が残る場合があり、NISAだからすべての税金がなくなるわけではありません。
まとめ|買い直しは「残り枠・将来の資金・受渡日」で決める
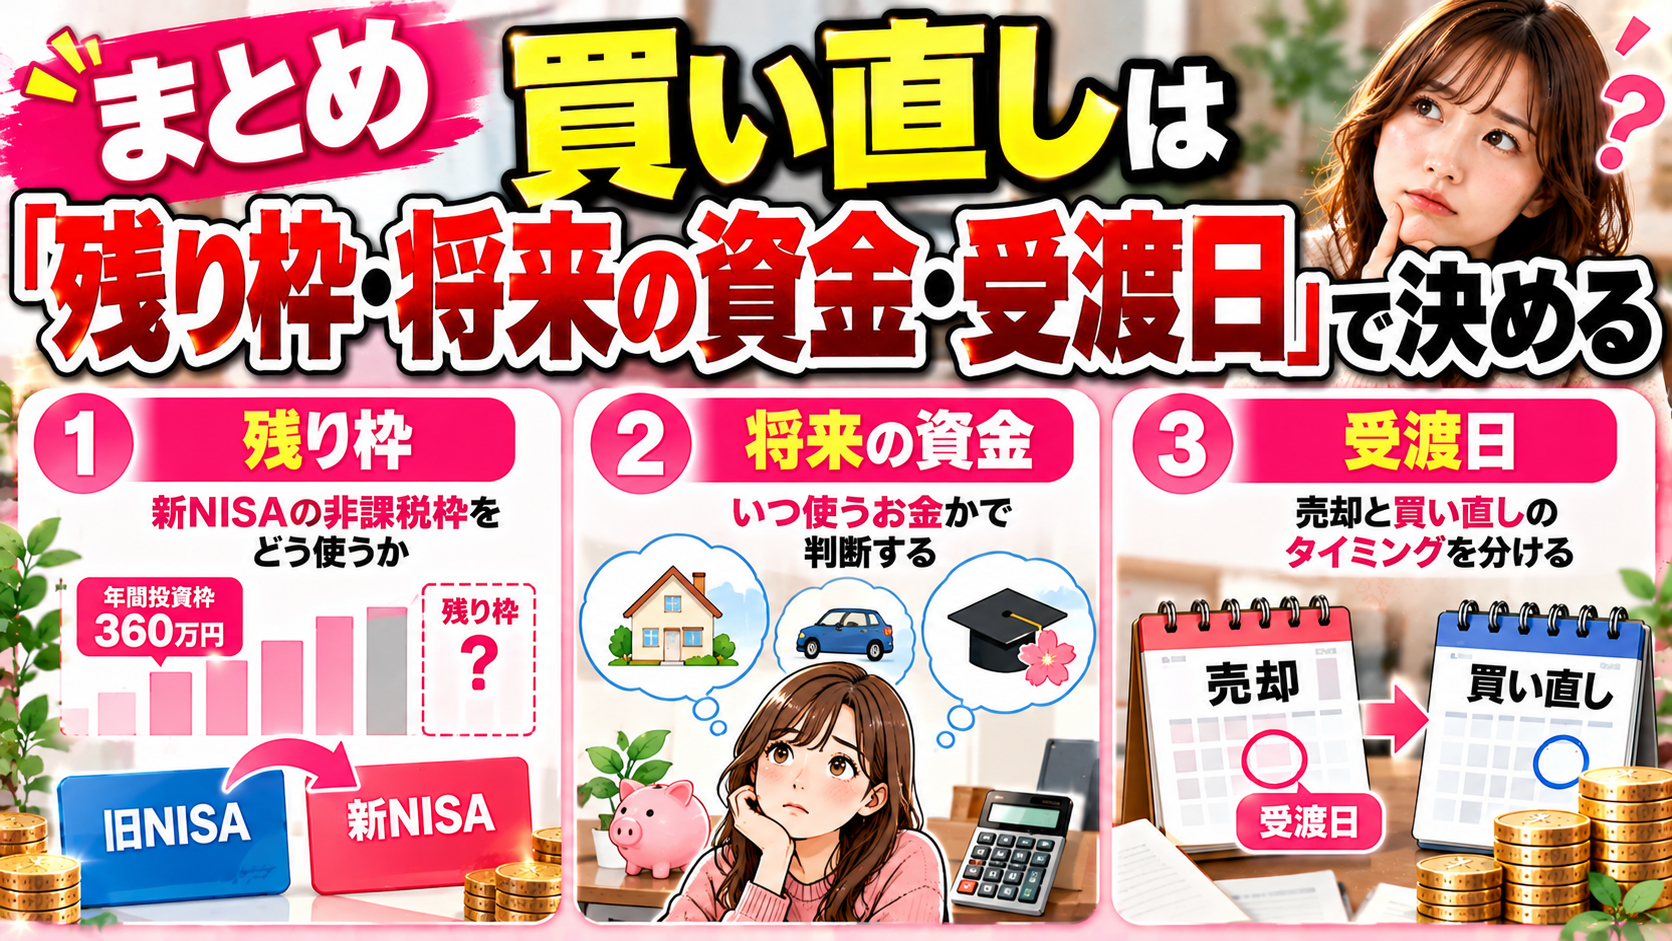
2022年の一般NISAは2026年末に非課税期間が終わります。新NISAへそのまま移すことはできませんが、買い直すか、課税口座で保有するか、使う予定に合わせて現金に戻すかを選べます。
- 満了する商品の株数・口数と、今後も持ちたい理由を確認する。
- 新NISAの残り枠に加え、今後の収入や預金で枠を使う予定を整理する。
- 含み損がある商品は、移管後の取得価額が時価に変わる点を理解する。
- 年内に売って買い直すなら、購入側の受渡日と資金反映日から逆算する。
- 注文時の口座区分と、買付後の配当受取設定を確認する。
最初に開くのは、証券会社の「旧NISAの年分別保有残高」と「新NISAの残り枠」です。商品名と数量が分かれば、何を・いつまでに手続きするかを具体的に決められます。
口座選びから整理したい人は新NISAの証券会社比較へ。すでに楽天証券を使っている人はNISAの必須設定へ進むと、次の確認がしやすくなります。