※本記事はプロモーションが含まれています。
「株の利益があると、病院で払うお金や医療保険料が上がるの?」「NISAも対象?」。後期高齢者の金融所得を医療保険の負担へ反映する制度について、実施時期の方針が報じられました。気になるのは、何歳から、どの口座の利益が、いつの負担に影響するかです。
読売新聞は10月16日、厚生労働省が2029年8月に反映を開始し、2030年8月から完全実施する方針を固めたと報じました。対象は後期高齢者医療制度で、確定申告の有無にかかわらず上場株式の配当等の金融所得を判定に含める仕組みです。厚労省の公式資料では、NISAの非課税所得は対象外とされています。
ただし、株を持っている人全員の保険料が一律に上がる、という意味ではありません。この記事では、開始時期の報道と成立した制度の内容を分け、対象所得、負担のモデル例、今から整理したい口座情報を解説します。まずは「2029年に得た利益だけの話ではない」という点から見ていきましょう。
金融所得の医療保険への反映で押さえること
- 実施時期は2029年8月開始・2030年8月完全実施の方針と報道。
- 直接の対象は後期高齢者医療制度。すべての健康保険への一斉導入ではない。
- 源泉徴収だけで確定申告しない金融所得も、法定調書で把握する仕組み。
- NISAで非課税となる所得は今回の対象外。
- 保有残高や含み益と、配当・売却益などの所得は区別する。
- 個人の負担額は所得・世帯・居住地などで異なり、公式モデルをそのまま当てはめない。
金融所得の医療保険料への反映はいつから?2029年8月開始方針
2029年8月という時期は、10月16日配信の読売新聞の報道(Yahoo!ニュース掲載)が伝えた厚労省の方針です。厚労省の第218回医療保険部会の開催案内でも、10月16日の議題として金融所得を反映するスケジュールの報告が挙げられています。
| 時期 | 報道された内容 | 読み方 |
|---|---|---|
| 2029年1月 | 金融機関による法定調書のオンライン提出を義務化する方針 | 金融機関側の情報提出が始まる時期 |
| 2029年8月 | 金融所得を窓口負担・保険料へ反映し始める方針 | 最初の反映段階 |
| 2030年8月 | 完全実施する方針 | 情報提出の期間を踏まえた次の段階 |
表の年月と段階は上記報道によります。個人の保険料額や負担区分が、全員同じ日に同じ幅で変わるという意味ではありません。実施の案内は、厚労省と加入先の後期高齢者医療広域連合から公表される内容も合わせて確認してください。
2028年の金融所得が関係する場合もある
報道では、2029年1月末が提出期限の2028年分の法定調書は2029年8月から反映し、2029年2月から2030年1月末までに提出される2029年分は2030年8月から反映するとされています。「2029年8月より前の利益はすべて無関係」とは読めません。
所得が発生する年、金融機関が情報を提出する時期、医療保険の負担へ反映する時期にはずれがあります。自分の取引を考える際は、売却した日だけでなく、どの年分の所得として扱われるかを整理することが大切です。
法律成立と、実際の負担反映は別の段階
制度の基盤となる健康保険法等の改正法は、2026年5月29日に成立しています。厚生労働省の成立法の案内と改正法の概要では、金融機関等が法定調書を広域連合へオンライン提出する義務を設ける仕組みを説明しています。法成立だけで、その日から保険料が変わるわけではありません。
法改正そのものの背景と仕組みは、特定口座の金融所得を後期高齢者医療へ反映する成立法の解説で詳しく整理しています。そちらの成立時点の工程見込みと、今回報じられた具体的な年月を区別して読むと、時期の違いを理解しやすくなります。
誰が対象?後期高齢者医療と国保・会社の健康保険を分ける
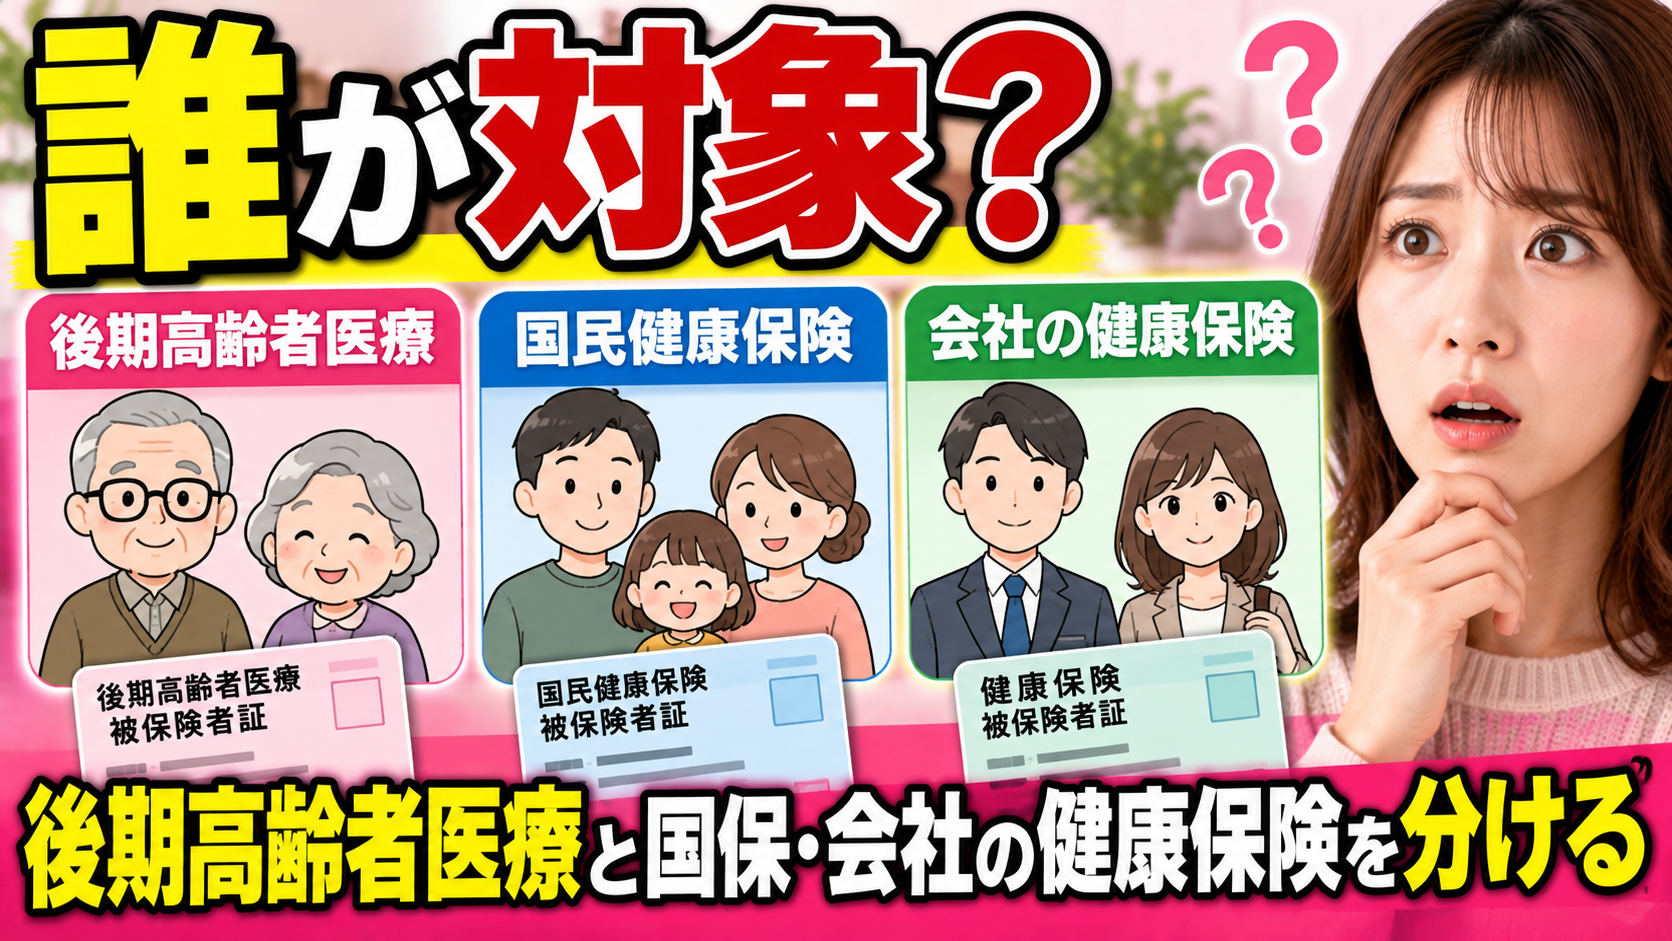
今回の仕組みの直接の対象は、75歳以上の人などが加入する後期高齢者医療制度です。65~74歳でも一定の障害について認定を受けて加入する場合があります。単に「高齢者」「退職した人」というだけでは、加入する制度は決まりません。
| 加入する制度・状況 | 今回の記事との関係 |
|---|---|
| 後期高齢者医療制度 | 金融所得を新たに把握し、負担へ反映する仕組みの対象 |
| 75歳未満で国民健康保険に加入 | 今回の報道と同じ日程での一律導入と決まった話ではない |
| 会社の健康保険などに加入 | 今回の改正を、全在職者の金融所得への一斉加算と解釈しない |
| 現在は対象年齢に達していない | 将来の加入時期と、今後の所得・運用計画を合わせて考える |
国民健康保険などでも、確定申告した金融所得が現在の保険料へ影響する場合があります。「今回の直接対象ではない」ことと、「今も将来も金融所得が一切関係しない」ことは別です。資格確認書などに記載された保険者名で、まず加入先を確かめましょう。
なぜ金融所得を反映する?確定申告の有無で生じる差
後期高齢者医療では、年金や給与などの所得をもとに窓口負担や保険料を判定します。一方、上場株式の配当等には、確定申告をするか、源泉徴収で課税関係を終えるかを選べるものがあります。申告しない場合、市町村の所得情報に含まれず、同じ所得でも医療保険の負担が異なる場合がありました。
| 所得の把握方法 | 従来の問題 | 見直しの考え方 |
|---|---|---|
| 確定申告した金融所得 | 市町村が把握し、負担の判定に反映 | 申告情報も使って判定 |
| 源泉徴収のみで申告しない対象金融所得 | 市町村の所得情報では把握できず差が生じる場合 | 金融機関の法定調書から把握し判定へ反映 |
出典は厚労省「後期高齢者医療制度における金融所得の公平な反映」です。申告不要を選ぶこと自体が違法という話ではありません。税務上認められた選択により医療保険の負担が変わる状態を見直すことが、制度の狙いです。
本人がすべての取引を新たに報告する仕組み?
公式資料は、金融機関等が提出する法定調書を活用すると説明しています。個人が新たに取引明細を一律提出する方式として案内されているものではありません。ただし、税務上必要な申告や、加入先からの照会までなくなるという意味ではないため、年間取引報告書や通知は整理して保管しておきましょう。
NISA・特定口座・含み益はどうなる?所得と資産の違い
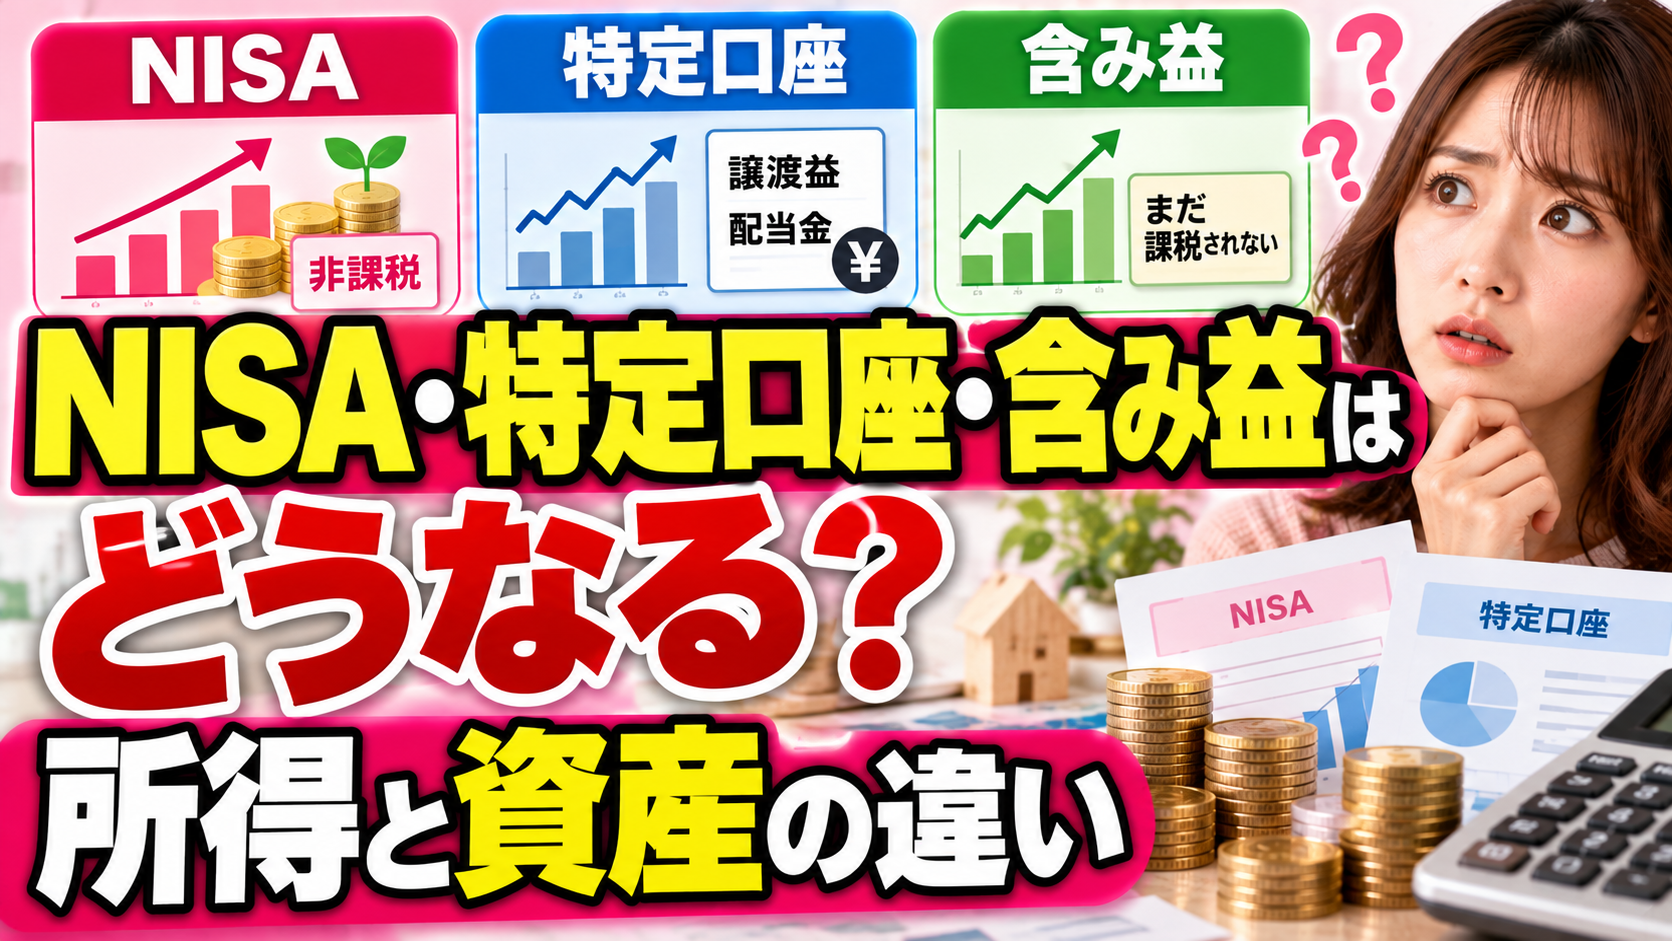
| 項目 | 今回の制度を読む際のポイント |
|---|---|
| 課税口座の上場株式の配当・譲渡益等 | 法定調書で把握する対象金融所得を確認する |
| NISAで非課税となる配当・売却益等 | 厚労省の公式資料で対象外と明記 |
| 株式や投資信託の保有残高 | 保有額そのものと、得られた所得を区別する |
| 売却前の含み益 | 売却して確定した利益とは異なる |
| 売却代金 | 元本部分も含み、代金の全額が利益ではない |
NISAについて対象外とされているのは、NISAで非課税になる所得です。同じ人がNISAと特定口座を両方持っている場合、課税口座側の配当・売却益までまとめて対象外になるわけではありません。NISA利用者ならすべての金融所得が除外される、という理解は避けましょう。
300万円で売れた株の「所得」が300万円とは限らない
仮に250万円で購入した株式を300万円で売ったなら、手数料等を考慮しない単純な売却益は50万円です。保有している株式の時価が300万円という場合も、それだけで300万円の所得が生じたことにはなりません。この例は所得と資産額の違いを示すもので、個人の制度適用額を確定する計算ではありません。
NISAへ移せばすぐ解決する?
課税口座の保有商品を、そのままNISA口座へ付け替えることはできません。売却して買い直す場合は、売却益の発生、NISAの枠、売買のコスト、価格変動を考える必要があります。非課税だからと急いで売買する前に、口座と取得価格を一覧にするところから始めましょう。
NISAの口座区分や年末の整理方法は、新NISAで年内に確認したい項目と旧NISAの扱いにまとめています。制度の基本は金融庁のNISA特設サイトでも確認できます。
医療保険料はいくら増える?厚労省のモデル例を読む
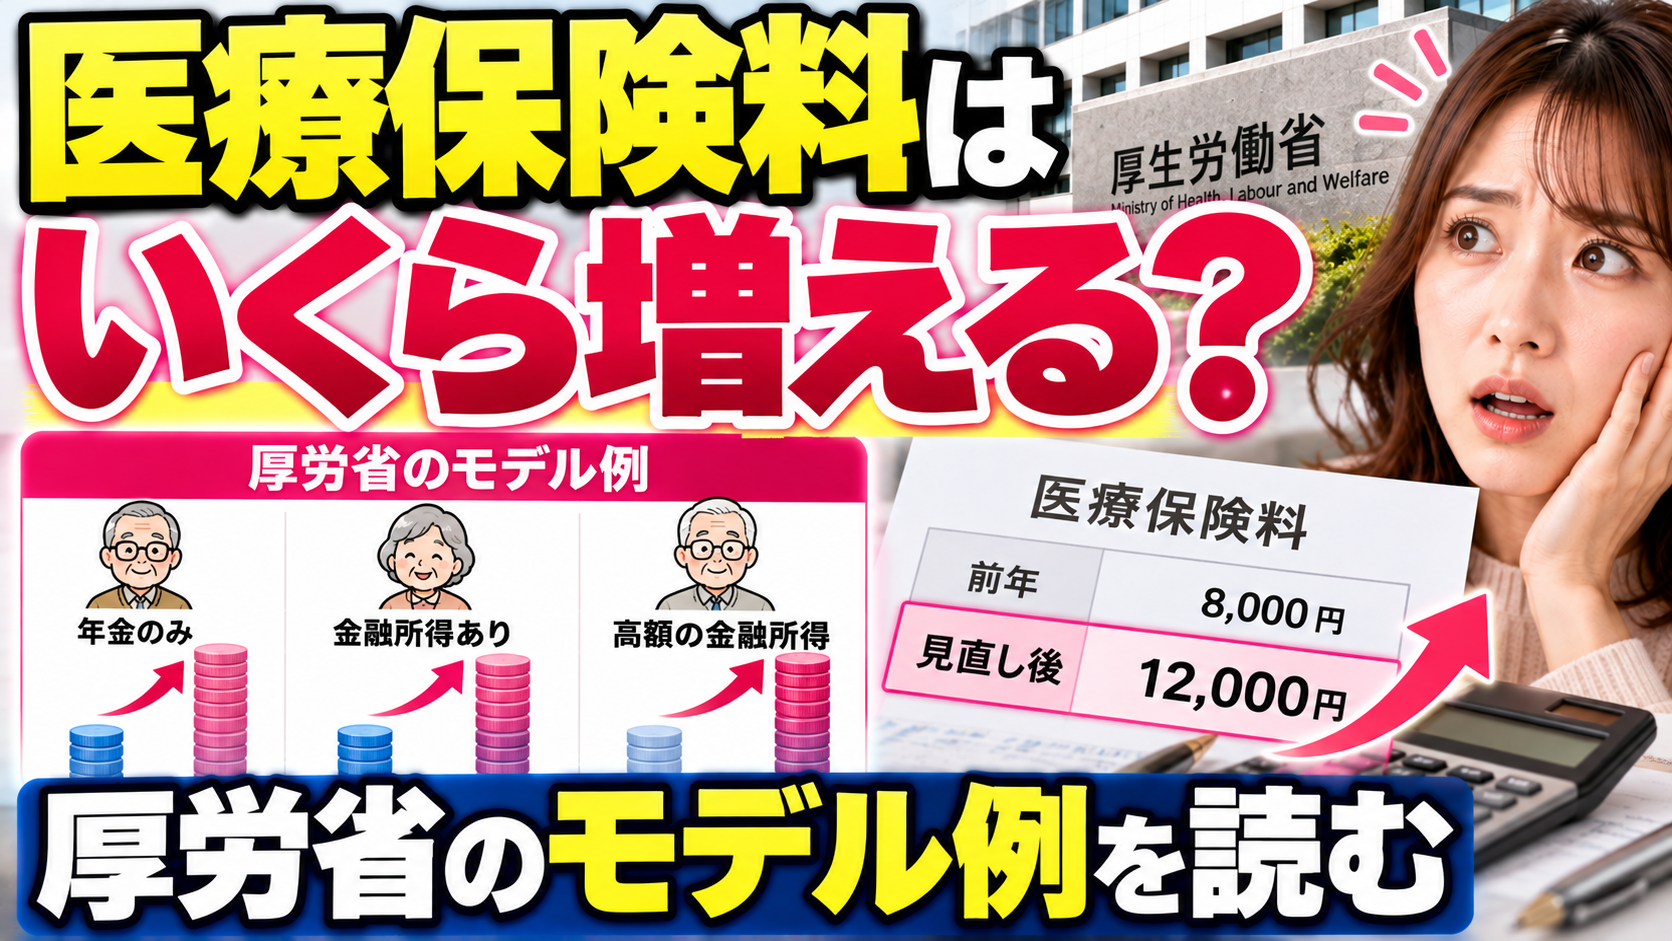
厚労省は、確定申告の有無でどのような差が生じるかを示す例を公表しています。前提は、夫婦ともに後期高齢者で、本人の年金230万円、上場株式の配当等の金融所得50万円、配偶者の基礎年金83万円というケースです。
| 項目 | 金融所得を申告しない例 | 金融所得を申告する例 |
|---|---|---|
| 本人の年金収入 | 230万円 | 230万円 |
| 本人の金融所得 | 50万円 | 50万円 |
| 配偶者の基礎年金 | 83万円 | 83万円 |
| 窓口負担割合 | 1割 | 2割 |
| 本人の年間医療保険料 | 118,928円 | 169,978円 |
| 年間保険料の差 | ― | 51,050円 |
出典:厚労省の参考資料「確定申告の有無による取扱いの差」。差額51,050円は169,978円-118,928円で計算しています。これは従来の申告の有無による差を説明するモデルであり、2029年の保険料を確定した試算ではありません。資料は令和6・7年度の全国平均の均等割額・所得割率を用いています。
金融所得が50万円ある人全員が、この保険料や2割負担になるわけではありません。実際には年金・その他の所得、世帯、所得控除、居住する広域連合の保険料率、軽減などにより結果が変わります。すでに申告して反映されている人と、反映されていない人でも状況が異なります。
保険料の仕組みと地域差は、後期高齢者医療保険料の計算と都道府県別の違いで解説しています。掲載された平均保険料も、全員に同じ金額が請求される意味ではありません。
窓口負担1割から2割なら、年間医療費も必ず2倍?
窓口負担割合と、最終的な自己負担額は分けて考えます。保険診療の医療費が1万円という単純な例なら、1割は1,000円、2割は2,000円です。ただし、高額療養費の上限や公費による助成などを考慮すると、年間負担を単純に2倍して計算できるとは限りません。
| 家計で分ける項目 | 内容 |
|---|---|
| 医療保険料 | 受診の有無とは別に負担する保険料 |
| 窓口負担割合 | 保険診療の医療費に対する1~3割の負担 |
| 高額療養費 | 年齢や所得区分などに応じた自己負担の上限の仕組み |
| 保険診療外の費用 | 差額ベッド代など。高額療養費と同じ扱いにはならない |
高額療養費の基本、所得区分、手続きの確認先は、高額療養費制度の上限と申請方法で整理できます。現在の制度の説明を、将来の自分の上限額として固定せず、適用される時期と加入先の案内を合わせて確認しましょう。
今から整理したい5項目|売買より先に口座と家計を確認
- 現在の医療保険の加入先と、後期高齢者医療へ移る時期を確認する。
- 保有商品をNISA・特定口座・一般口座などに分ける。
- 年間取引報告書などで、配当・実現した売却益・含み益を分ける。
- 年金やその他の所得、医療保険料・医療費の年間支出を整理する。
- 将来の売却予定や資金の使い道をまとめ、正式な制度案内と照らし合わせる。
自分の負担区分や保険料は、市区町村の後期高齢者医療の窓口または広域連合へ確認します。確定申告については、税金の還付だけで判断せず、医療保険などへの影響も含めて税務署や税理士に相談すると整理しやすくなります。
老後資金の見通しを整理する補助ツール
医療費だけでなく将来資金全体を整理したい人には、マネイロの「3分投資診断」という選択肢もあります。公式サイトでは、匿名・無料の質問形式で将来に必要な資金や投資の候補を示し、その後に相談サービスも案内しています。今回の制度の個別負担額を確定するツールではありません。
利用前に内容を知りたい場合は、マネイロの無料診断と相談の流れを参考にしてください。診断の見込みは保証ではなく、金融商品を検討する際には費用とリスクを確かめましょう。
金融所得と後期高齢者医療のよくある質問
金融所得の医療保険料への反映はいつから?
読売新聞は、厚労省が2029年8月に反映を始め、2030年8月から完全実施する方針と報じています。制度の成立と実際に負担へ反映する時期は別です。
2029年より前の金融所得は関係ない?
報道では、2029年1月末を提出期限とする2028年分の法定調書も、2029年8月からの反映に関係するとされています。所得の年と反映時期を分けて確認してください。
NISAの利益も対象になる?
厚労省の公式資料は、NISAで非課税となる所得を対象外としています。NISAとは別に持つ課税口座の所得まで対象外になるわけではありません。
確定申告しなければ反映されない?
新しい仕組みは、金融機関の法定調書を活用し、申告の有無にかかわらず対象金融所得を把握するものです。申告しないことだけで反映を避けられる仕組みではありません。
株式の保有額そのものに保険料がかかる?
今回の中心は、上場株式の配当等の金融所得を負担に反映することです。保有残高そのものと、配当・売却益などの所得を混同しないようにしましょう。
株を売った代金がすべて所得になる?
売却代金には取得に使った元本部分も含まれます。売却益とは異なり、取得価格や手数料なども関係します。
全員の保険料が年51,050円増える?
いいえ。51,050円は、厚労省が特定の収入条件と過去の全国平均保険料率で示した例の差額です。将来の個人額は所得や居住地などで変わります。
75歳未満の会社員にも同じ時期に導入される?
今回の直接の対象は後期高齢者医療制度です。会社員などの健康保険すべてへ同じ日程で一律導入すると決まった話ではありません。
医療費の窓口負担も必ず上がる?
金融所得が判定に入っても、所得や世帯の条件次第で負担区分が変わらない場合があります。変わる場合も、高額療養費などを含めた最終負担は別に確認します。
今すぐ特定口座の商品を売るべき?
報道だけで一律に判断することはできません。売却で生じる利益、資金を使う時期、NISAの枠、運用目的を整理し、正式な制度案内と合わせて考えましょう。
制度の時期・対象口座・自分の所得を分けて備える
金融所得を後期高齢者医療へ反映する仕組みは、確定申告の有無による負担の差を見直すものです。2029年8月開始・2030年8月完全実施という報道を踏まえ、まずは加入制度、口座区分、配当や売却益の年分を整理しましょう。
個人の負担額は、金融所得だけでなく他の所得や世帯などでも変わります。続けて保険料の計算と地域差、高額療養費の上限と手続きを確認すると、保険料と受診時の負担を分けて家計を考えやすくなります。
出典・参考資料
- 読売新聞:後期高齢者の金融所得反映に関する10月16日の報道(Yahoo!ニュース掲載)
- 厚生労働省:第218回医療保険部会の開催案内
- 厚生労働省:医療保険制度改正法の成立と改革の案内
- 厚生労働省:健康保険法等の一部を改正する法律の概要
- 厚生労働省:金融所得の公平な反映とNISA対象外の説明
- 厚生労働省:確定申告の有無による負担の差の参考資料
- 金融庁:NISAを知る
 アメリカ消費者物価指数(CPI)最新結果|9月は3.7%、次回発表日と円相場・NISAへの影響
- NTT株とオルカンはどっちが得?月100株・月1万7,000円の配当とNISA積立を比較【2026年】
- 新NISAはオルカン・S&P500だけでいい?レバナスを混ぜた場合を8年分の基準価額で検証【2026年10月】
- 楽天・JEPIとは?分配金の実績・実質コスト・NISA対象外の注意点を公式資料で確認【2026年10月】