※本記事はプロモーションが含まれています。
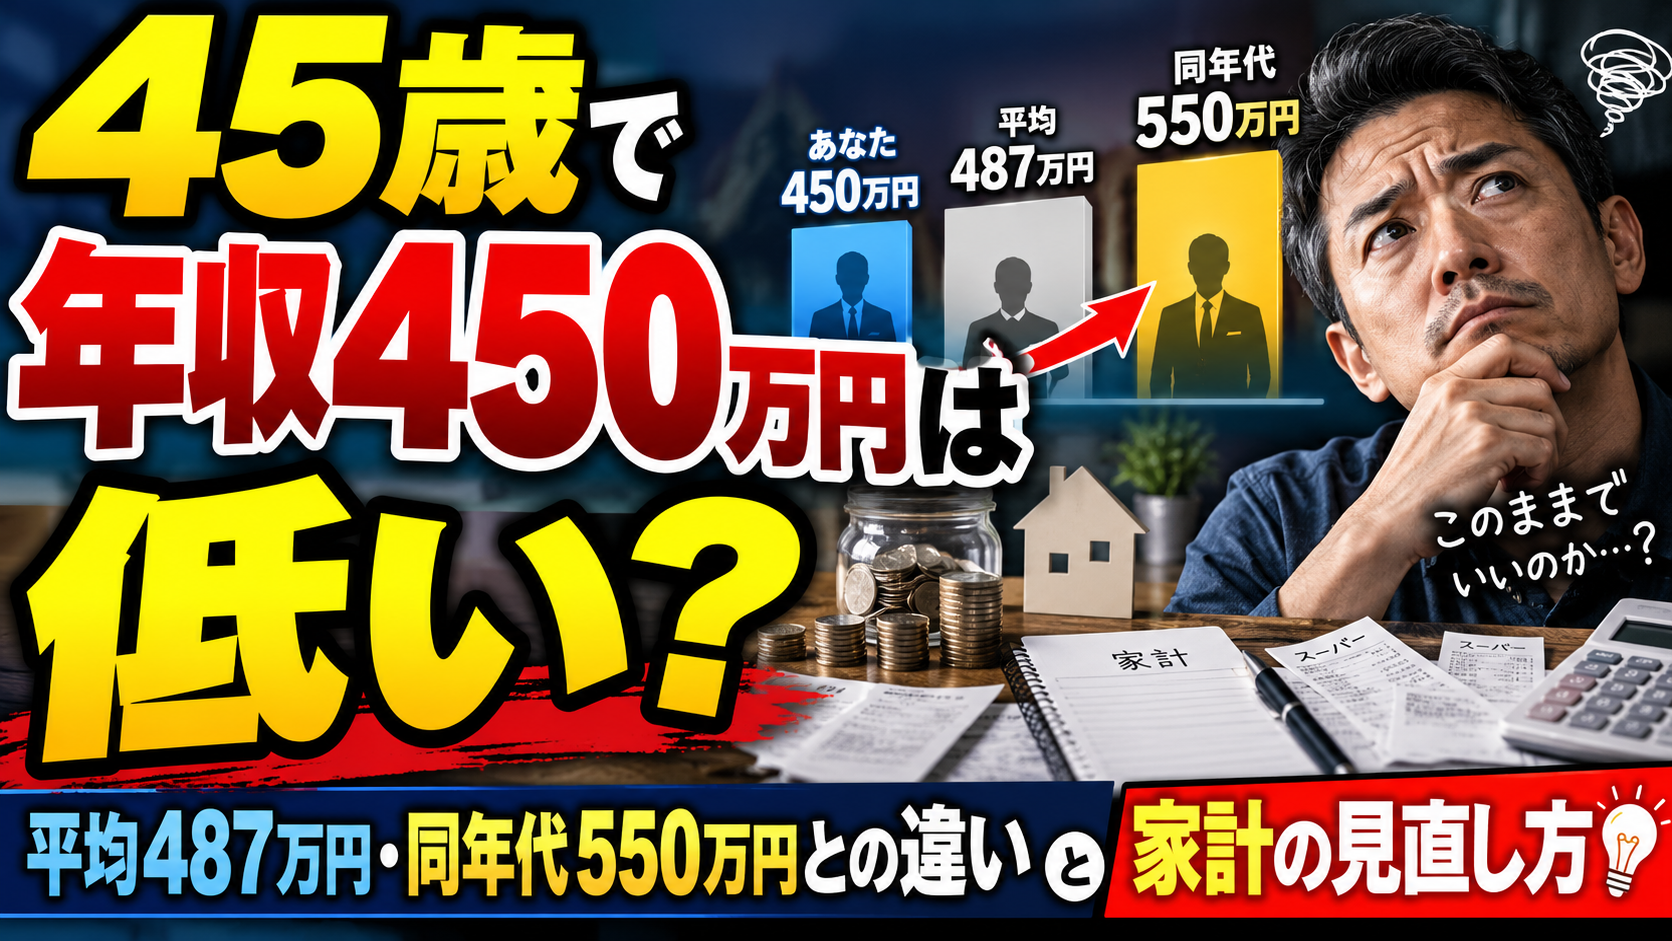
「45歳で年収450万円。日本の平均より低いと聞くと、今の働き方が不安になる」。そんなときは、比較する平均の対象をそろえることから始めましょう。全年齢の平均と同年代の平均では、見える差が変わります。
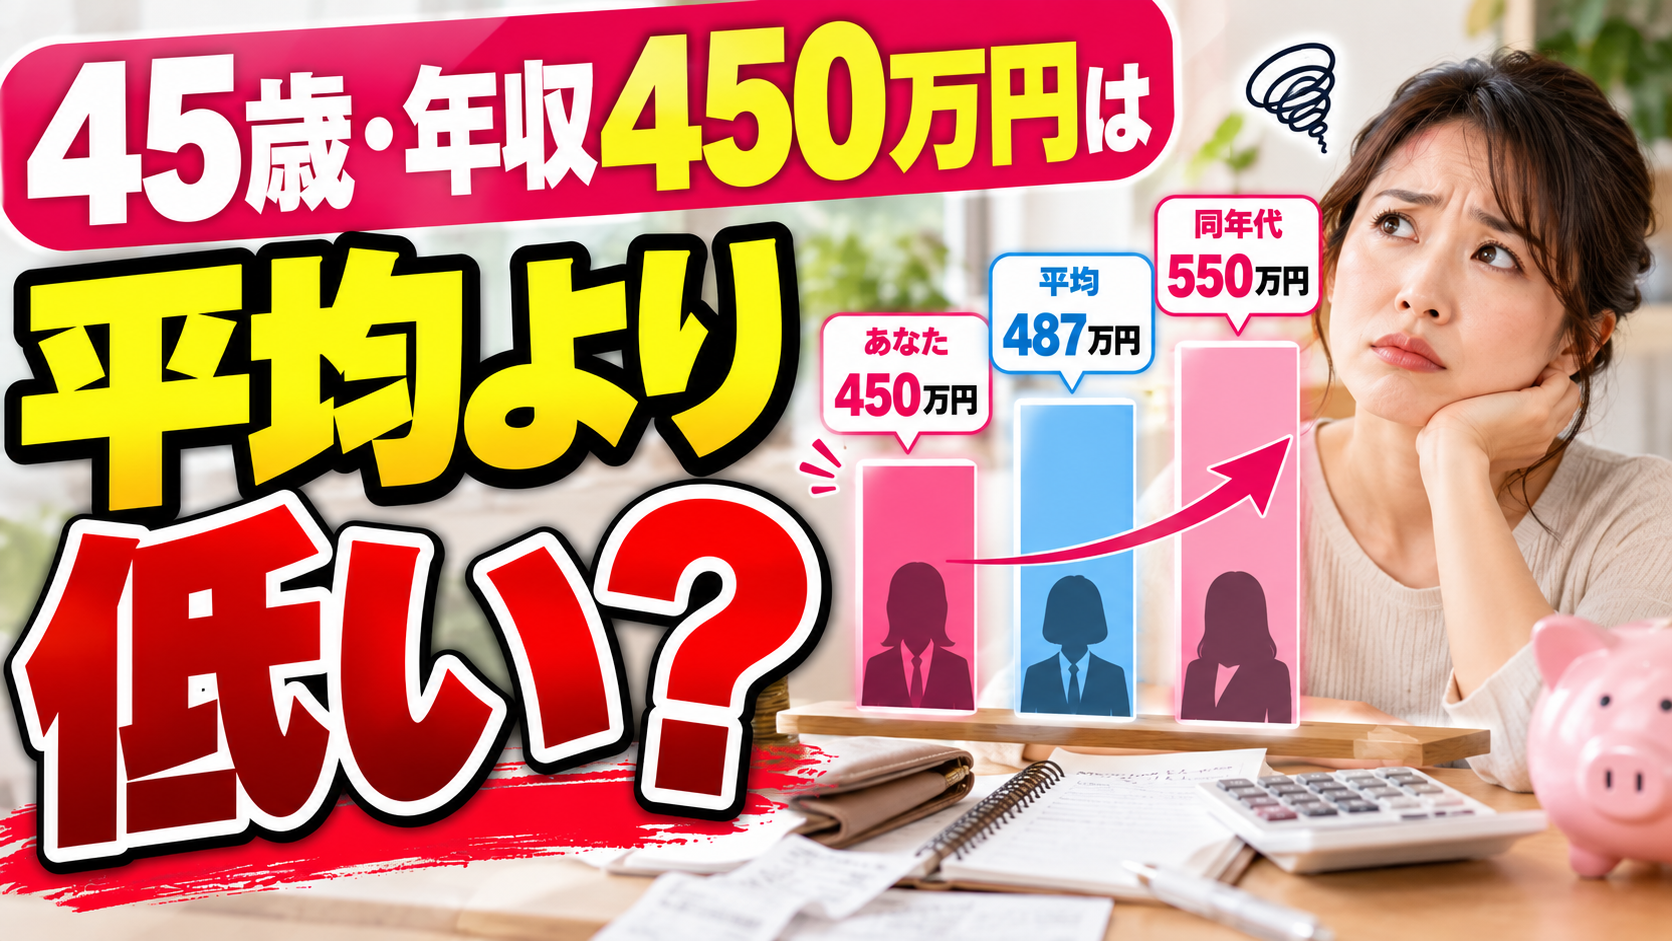
国税庁の2025年分の調査では、平均給与は全体487万円、45~49歳550万円、全年齢の正社員559万円です。年収450万円はそれぞれを下回ります。ただし、550万円は「45歳の正社員」の平均ではなく、平均未満だからといって家計が苦しい、転職すべきとは決まりません。
この記事では、平均との差を同じ表で比較し、中央値との違い、手取り・世帯収入の見方、家計と働き方の見直し方まで整理します。年収を増やすかを考える前に、「年間でいくら残れば安心できるのか」を具体的にしてみましょう。
最初に押さえたい結論
- 450万円は全体平均487万円より37万円、45~49歳平均550万円より100万円低い。
- 正社員平均559万円は全年齢の数字。同年代の正社員平均として扱わない。
- 調査の給与は給料・手当・賞与の合計で、税金等を引く前の金額。
- 平均だけでは中央値、同年代の順位、必要な生活費はわからない。
- 家計は世帯の手取り、年間支出、貯蓄、今後の大きな出費で判断する。
45歳・年収450万円は平均より低い?比較対象ごとの違い
| 比較する対象 | 平均給与 | 450万円との差 | 対象の注意点 |
|---|---|---|---|
| 全体 | 487万円 | 37万円下回る | 全年齢・雇用形態を含む |
| 40~44歳 | 531万円 | 81万円下回る | 正社員だけではない |
| 45~49歳 | 550万円 | 100万円下回る | 45歳単独ではない |
| 正社員(正職員) | 559万円 | 109万円下回る | 全年齢の正社員 |
出典:国税庁「令和7年分 民間給与実態統計調査」概要、調査結果の「年齢階層別の平均給与」。対象は2025年に1年を通じて勤務した民間の給与所得者です。差額は公表された万円単位の数値から計算しています。2026年分の年収実績を表す数字ではありません。
「同年代の正社員なら559万円」は誤り
559万円という正社員平均には、45歳以外の人も含まれます。一方、45~49歳の550万円には正社員以外も含まれます。この2つを組み合わせても、「45歳・正社員の平均給与」は計算できません。ここで参照した集計だけから、同じ年齢・雇用形態に絞った正確な平均を断定することはできません。
比較するときは「年齢」「雇用形態」「職種」「勤務時間」「地域」など、そろえたい条件を明確にします。全国の平均は自分の位置を大まかに知る入口になりますが、勤務先での評価や、転職先で受け取れる給与の見積もりとは別です。
45~49歳の平均年収550万円をどう読む?男女別の数字も確認
| 年齢階層 | 男女計 | 男性 | 女性 |
|---|---|---|---|
| 40~44歳 | 531万円 | 648万円 | 370万円 |
| 45~49歳 | 550万円 | 683万円 | 377万円 |
| 50~54歳 | 568万円 | 715万円 | 376万円 |
出典:国税庁の調査結果「年齢階層別の平均給与」。いずれも1年を通じて勤務した人の平均であり、正社員に限定した比較ではありません。雇用形態や勤務時間、業種・職種などの構成の違いを含む数字です。
たとえば45~49歳の男性平均683万円と年収450万円の差は233万円ですが、その差がそのまま「同じ仕事内容なのに低く評価されている額」になるわけではありません。また、女性平均377万円を上回ることだけを根拠に、家計に余裕があるとも判断できません。
50代になれば自動的に年収が上がる?
この表は2025年の異なる年齢層を並べたものです。今45歳の人を追いかけて、50代の給与を予測した表ではありません。役職、昇給制度、賞与、勤務時間などが変われば、実際の給与も変わります。将来の家計は、会社の給与制度や自分の働き方に基づいて見積もりましょう。
平均年収と中央値は違う|450万円の順位はわかる?
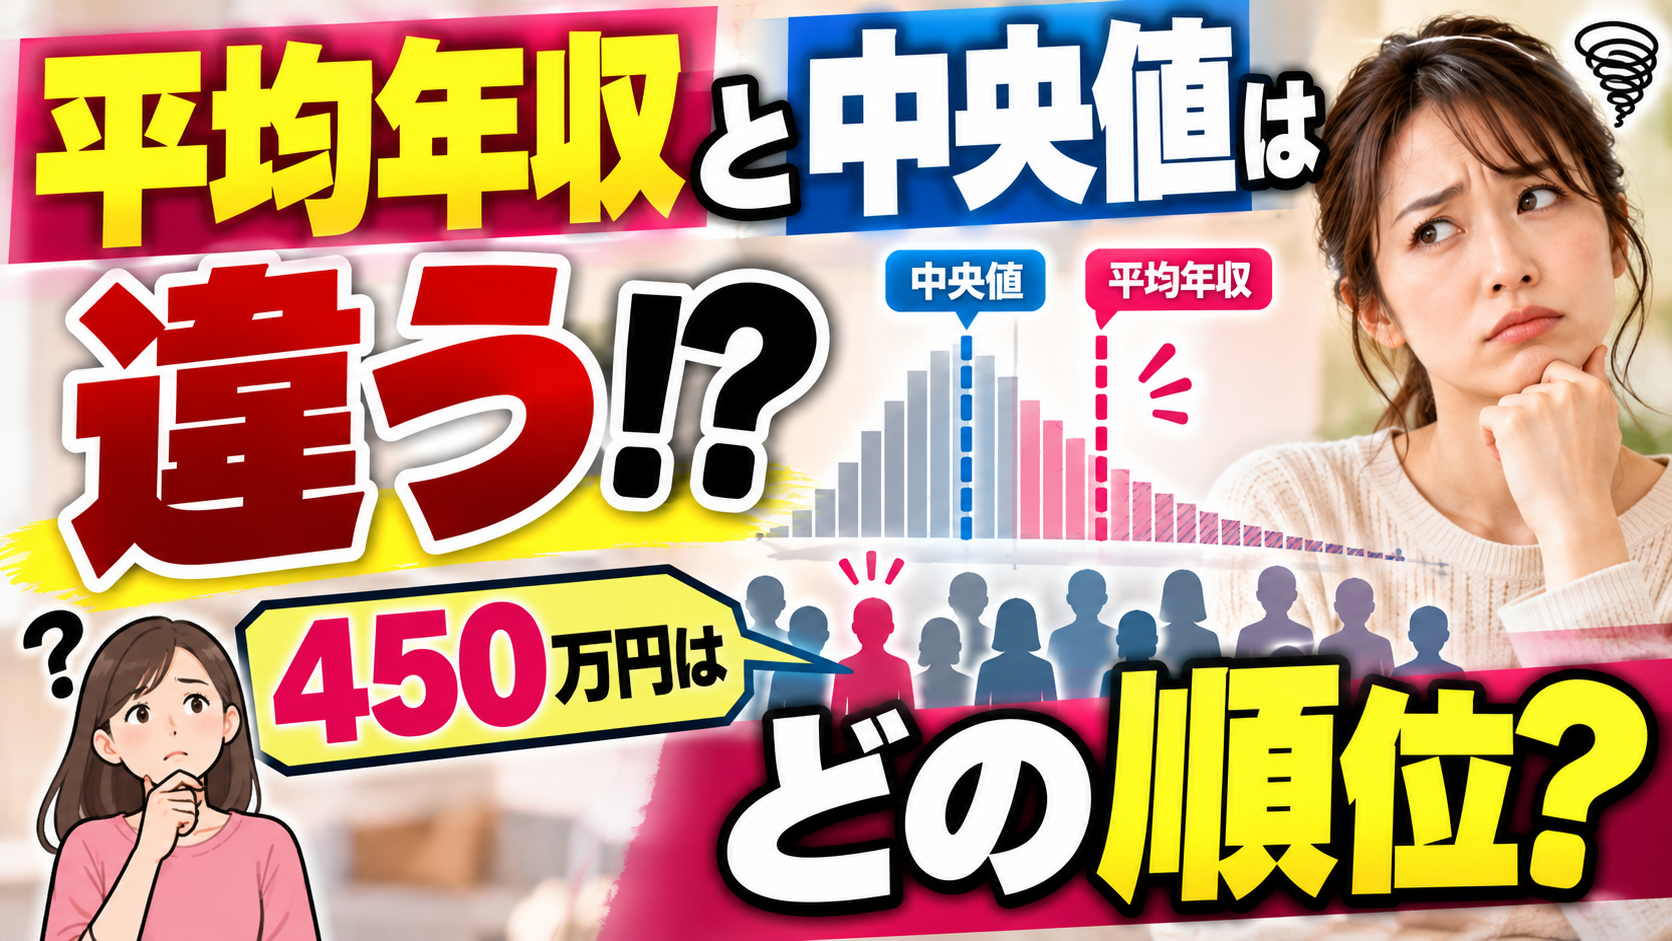
平均給与487万円だけでは、中央値も「年収450万円の人が上から何%か」もわかりません。平均は合計を人数で割った値、中央値は低い順に並べたときの中央の値です。年齢別の平均から、同年代の中央値を計算することもできません。
| 仮の5人の年収 | 計算結果 |
|---|---|
| 300万円・350万円・400万円・450万円・1,000万円 | 合計2,500万円 |
| 平均 | 2,500万円÷5人=500万円 |
| 中央値 | 中央にある400万円 |
これは仕組みを説明するための架空の例です。5人のうち4人が平均500万円未満でも、計算上は矛盾しません。日本や45~49歳の実際の中央値を示す例ではないため、「本当の中央値は400万円」と読み替えないでください。
国税庁の概要では、男性で最も人数が多い給与階級は400万円超500万円以下で、構成比は16.6%とされています。ただし、これは全年齢の男性についての数字です。45歳の人の分布や、年収450万円ちょうどの人数・順位を示しているわけではありません。
年収450万円の月収・手取りは?額面と家計のお金を分ける
この統計の給与は、給料・手当と賞与を合わせた税引き前の金額です。年収450万円を月々の振込額と比べると、賞与や税金・社会保険料の扱いがそろわなくなります。給与明細と源泉徴収票で、まず比較する欄を合わせましょう。
| 仮定 | 額面の月額換算 | 注意点 |
|---|---|---|
| 賞与なしで年額450万円を12等分 | 37万5,000円 | 手取りではない |
| 年額450万円のうち賞与が60万円 | 通常月分は32万5,000円 | 残る390万円を12等分した例 |
| 年間の手取り額を知りたい | 給与・賞与の実際の振込額を集計 | 他の入出金と混同しない |
実際の手取りは、扶養、年齢、加入する健康保険、住んでいる地域、各種控除などによって変わります。ここでは一律に「手取りは年収の何割」と置かず、実際の明細を使います。振込額に立替経費の精算などが入る場合は、それも分けてください。
個人年収450万円と世帯年収450万円は同じではない
配偶者にも収入がある家庭と、1人の収入で生活する家庭では、同じ個人年収でも使えるお金が異なります。世帯収入を考えるときも、税引き前の合計と、手元に入る金額を区別します。家族の人数や住居費も合わせて見ることが大切です。
世帯ごとの支出の見方は、世帯年収別の生活費はいくらかを整理した記事で解説しています。自分の個人年収と、統計上の世帯年収をそのまま比較しないための参考になります。
平均との差より先に確認したい、家計の3つの数字
年収450万円で暮らせるかは、平均との差だけでは決まりません。家計簿を細かく作る前に、次の3点を1年単位で整理すると、必要な対策を絞れます。
| 確認する数字 | 計算・確認の方法 | わかること |
|---|---|---|
| 年間の手取り収入 | 世帯の給与・賞与などの手取りを集計 | 使えるお金の土台 |
| 年間の支出 | 毎月の支出×12+年払い・臨時支出 | 毎月の黒字だけでは見えない負担 |
| 近い将来に使うお金 | 教育・住居・車・医療等の予定を列挙 | 今ある預金のうち残しておきたい額 |
月2万円の黒字でも、年払いが30万円なら?
毎月の収支が2万円の黒字なら、12か月で24万円です。ただし、その収支に入っていない年払い・臨時支出が30万円あれば、年間では6万円の赤字になります。これは仮の計算で、特定世帯の平均支出ではありません。二重計上を避けながら、支払う月が偏る出費まで含めてみましょう。
投資信託を毎月買っている場合は、生活費と資産への振替を分けると、暮らしの赤字なのか、積立額が預金の余裕を超えているのかを整理できます。運用商品の評価額は上下するため、近く支払う予定のお金まで同じ感覚で扱わないことも大切です。
収入が高くても貯まらない理由を知りたい人は、年収と貯蓄の関係を解説した記事も参考になります。年収を上げる計画と同時に、支出が増えるタイミングも押さえておきましょう。
45歳から年収を増やしたいとき、転職前に比較すること
平均を下回っていると知ることは、給与を見直すきっかけになります。ただし、平均550万円は、転職すれば必ずもらえる金額ではありません。現在の待遇と、実際に検討する仕事の条件を比べる必要があります。
| 項目 | 現在と候補先で比べる内容 |
|---|---|
| 年間給与 | 基本給・手当・賞与。見込みと保証額を区別 |
| 働く時間 | 残業、休日出勤、通勤にかかる時間 |
| 福利厚生 | 住居関連の補助、退職金などの条件 |
| 継続しやすさ | 仕事内容、勤務地、健康や家族の事情との両立 |
| 移行時のお金 | 給与・賞与の支払時期、無収入期間、引っ越し費用 |
「年収+50万円」と「手元のお金+50万円」は違う
提示年収が50万円増えても、税金・社会保険料や、通勤・住居などの支出が変われば、家計に残る増額は同じにはなりません。賞与の想定や固定残業代が含まれる条件も確認し、年収の見出しだけで結論を出さないようにしましょう。
まず社内の昇給・昇格条件を確認し、自分の実績や担当業務を整理する方法もあります。転職を検討するなら、在職中に条件を調べる段階と、退職して収入が途切れる段階を分けて考えると、お金の準備が具体的になります。
仕事を離れる期間も検討している人は、キャリアブレイクに必要な貯金と、健康保険・年金などの費用を先に整理しておくと、生活費以外の負担も見通しやすくなります。給付の有無や時期は個別条件によって異なります。
平均に追いつくために投資額を増やしてもいい?
給与の差を短期間の投資利益で埋めようとすると、家計に必要な資金まで値下がりの影響を受けるおそれがあります。給与収入と運用益は性質が違い、利益が毎年同じだけ入ると見込むことはできません。
資産形成を考える順番は、年間収支を把握し、近く使うお金や予期しない出費への備えを分け、そのうえで長く使わない資金の置き方を検討することです。NISAの投資枠は上限であり、家計に合わせて使う金額を決めます。
周囲の積立額と比べて焦る場合は、NISA貧乏と年間投資枠の使われ方を一次データで検証した記事も確認してください。年収の平均と同様に、制度の上限を自分の目標額に置き換える必要はありません。
将来に必要なお金を整理するツールも選択肢
老後などの将来資金を考える入口として、マネイロは匿名・無料の「3分投資診断」を提供しています。公式案内では、質問への回答に基づいて将来の資金と投資の候補を示すサービスと説明されています。診断後には相談サービスへの案内もあります。
診断は将来を考える補助であり、給与の評価や転職の適否を判定するものではありません。表示された見込みは保証ではなく、金融商品を検討する際は費用とリスクを確認してください。今の家計に余裕がなければ、先に収支の整理を進めましょう。
45歳・年収450万円のよくある質問
45歳で年収450万円は平均より低い?
2025年分の国税庁調査では、全体平均487万円より37万円、45~49歳平均550万円より100万円低い金額です。ただし、後者は正社員だけの平均ではありません。
45歳の正社員の平均年収は559万円?
559万円は全年齢の正社員の平均です。45歳の正社員に限定した平均として使うことはできません。
45~49歳の平均550万円は手取り?
税引き前の給料・手当と賞与を合わせた平均給与です。給与口座の毎月の振込額とは比較条件が異なります。
年収450万円の月収はいくら?
賞与なしで12等分すると額面37万5,000円です。年額に賞与60万円を含む仮定なら、通常月分は額面32万5,000円です。いずれも手取りではありません。
年収450万円は同年代の下位何%?
ここで扱った平均給与の表だけでは計算できません。平均値から中央値や順位を推定して断定することはできません。
平均年収を下回る人は少数?
平均だけでは人数の割合はわかりません。高い給与の人が平均を押し上げる場合があり、平均と中央値は異なる指標です。
年収450万円で家族を養える?
家族の人数、他の世帯収入、住居費、教育費などによって変わります。世帯の年間手取りと、年払いを含む年間支出を比べて判断します。
平均未満なら転職すべき?
平均との比較だけでは決まりません。仕事内容や勤務時間、賞与・福利厚生、実際の求人条件、転職時の費用を合わせて比較しましょう。
50代になれば平均568万円に上がる?
50~54歳の平均568万円は、2025年にその年齢だった人の平均です。現在45歳の人の将来の給与を保証する数字ではありません。
収入が足りない分をNISAで補える?
NISAでも運用益は保証されず、損失が出る場合があります。生活費の不足を必ず埋められる収入源として考えず、家計の余裕と資金を使う時期を優先しましょう。
年収450万円の評価は、比較対象と家計をそろえて考える
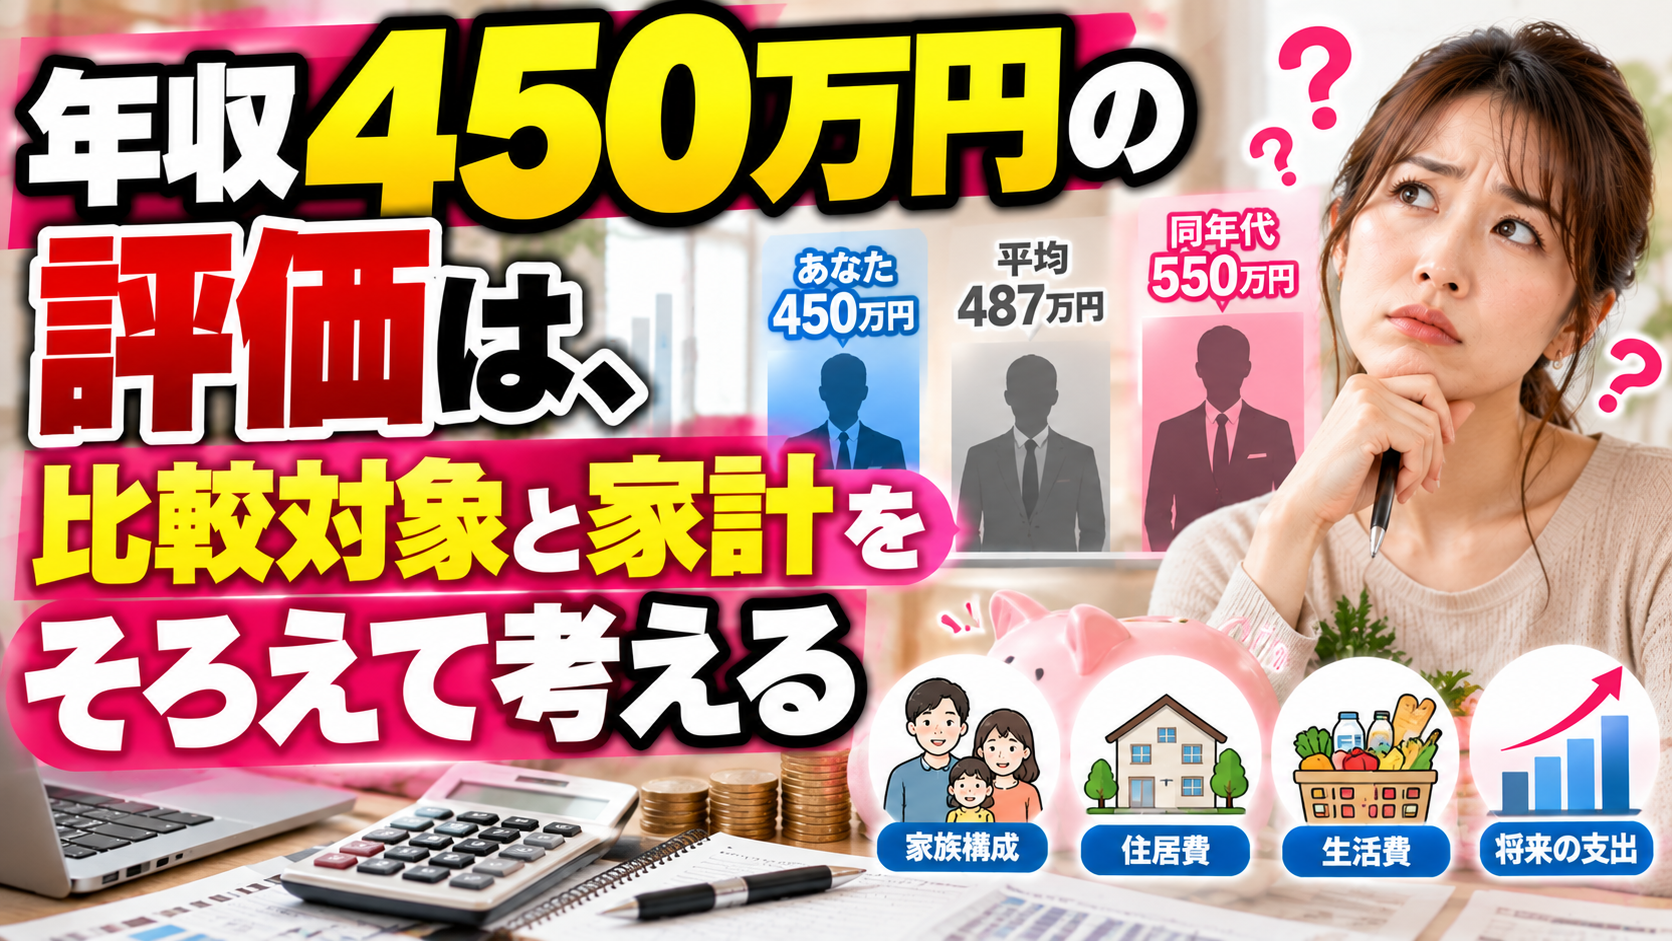
年収450万円は、国税庁の全体平均487万円や45~49歳平均550万円を下回ります。一方で、その差だけでは暮らしの余裕も仕事の適正な評価もわかりません。平均は比較の入口として使い、家計では年間の手取りと支出、働き方では具体的な待遇を確かめましょう。
まずは世帯ごとの生活費の見方で支出を整理し、貯蓄が増えないと感じる人は収入があっても貯まらない理由へ進むと、次に変える項目を見つけやすくなります。