※本記事には広告が含まれます。
世帯年収1,000万円なら、上位何%に入るのでしょうか。「1,000万円あっても余裕がない」「平均より上なのか分からない」と感じるときは、まず比較する世帯の範囲をそろえることが大切です。
総務省「家計調査」の2025年平均では、二人以上の世帯の上位20%の境目は923万円、上位10%は1,152万円です。二人以上の勤労者世帯に絞ると、上位20%は1,045万円、上位10%は1,271万円になります。同じ年収でも、比較対象を変えると見え方は変わります。
この記事では、公式統計の収入区分を使い、500万・800万・1,000万・1,200万円の位置を比較します。収入順位を知った後に、家計の余裕を判断するための数字も整理しましょう。
世帯年収の位置を知るための結論
- 2025年平均の上位20%は、二人以上の世帯923万円、勤労者世帯1,045万円が境目。
- 上位10%は、二人以上の世帯1,152万円、勤労者世帯1,271万円が境目。
- 世帯年収1,000万円は、前者では上位10~20%、後者では上位20~30%の区分が目安。
- 年収は世帯全体の税込み収入で、個人年収や手取りとは異なる。
- 年平均の境界値は比較の目安。特定の年収の厳密な順位を示すものではない。
- 収入の順位と、毎月残るお金・保有資産・生活の余裕は別に確認する。
世帯年収の上位10%・20%はいくら?2025年平均の境界値
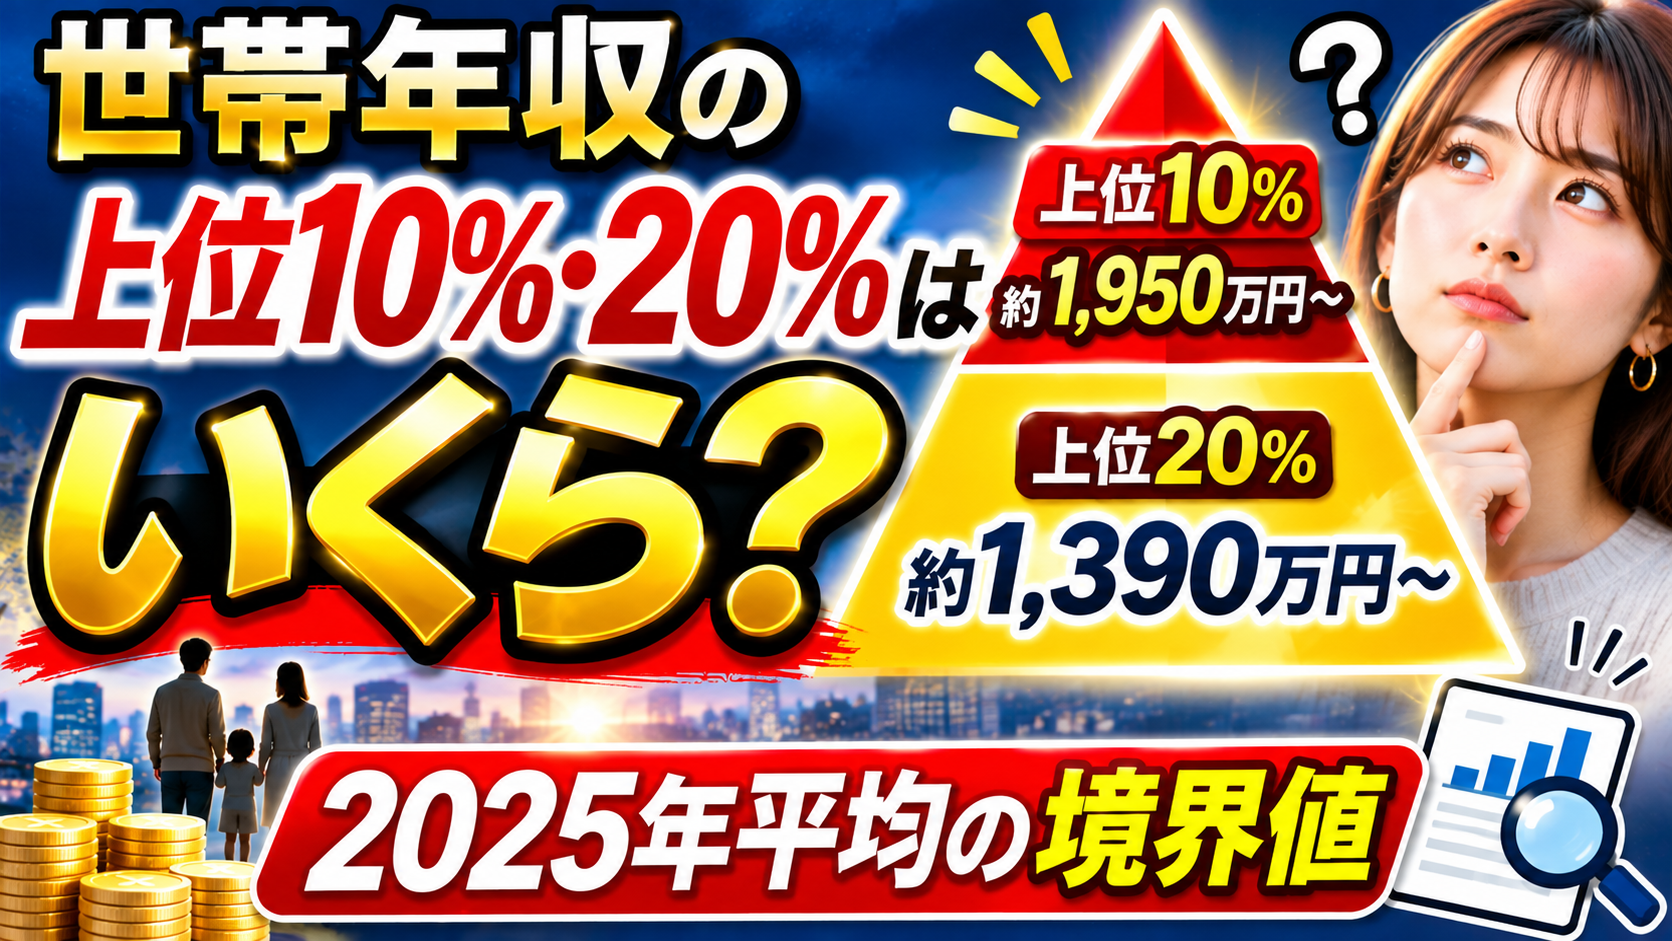
家計調査は、世帯を収入の低い順に並べて5つに分ける「五分位」、10に分ける「十分位」の境界値を公表しています。下位から80%までの境目を越えた側が上位20%、90%までの境目を越えた側が上位10%です。
| 2025年平均の比較対象 | 上位20%の境目 | 上位10%の境目 | 50%の境目 |
|---|---|---|---|
| 二人以上の世帯 | 923万円 | 1,152万円 | 580万円 |
| 二人以上の世帯のうち勤労者世帯 | 1,045万円 | 1,271万円 | 747万円 |
表は、総務省の公式統計表「年間収入五分位・十分位境界値」の年平均欄を基に整理しています。単身世帯を含む日本の全世帯や、給与所得者個人を並べた数字ではありません。
また、境界値の年平均による区分であり、年収が同額なら日本で厳密に何位と分かるものではありません。区分を知るための目安として使いましょう。
出典 総務省統計局・2025年 五分位・十分位の境界値(Excel)
なぜ勤労者世帯の境目の方が高いのか
二人以上の世帯全体には、年金を主な収入とする無職世帯なども含まれます。一方、勤労者世帯は世帯主の働き方で区分されます。対象となる世帯構成が違うため、上位に入る収入の目安も同じにはなりません。
会社員の夫婦と退職後の夫婦では、現在の収入だけでなく資産、住居費、今後働く年数も異なります。「上位20%に届かないから生活が苦しい」と、順位だけで暮らしを判断しないようにしましょう。
平均年収と、真ん中の境界値は役割が違う
平均は収入額の合計を世帯数で割った指標で、高額所得の世帯があると上に引かれます。50%の境界は、収入順に見た真ん中の位置を把握する目安です。
例えば仮に、年収300万円・400万円・500万円・600万円・2,000万円の5世帯があれば、平均は760万円、真ん中は500万円です。これは仕組みを示す計算例で、日本の実際の分布ではありません。平均と比べるだけでは、自分の位置を読み違える場合があります。
世帯年収500万・800万・1,000万・1,200万円は上位何%?
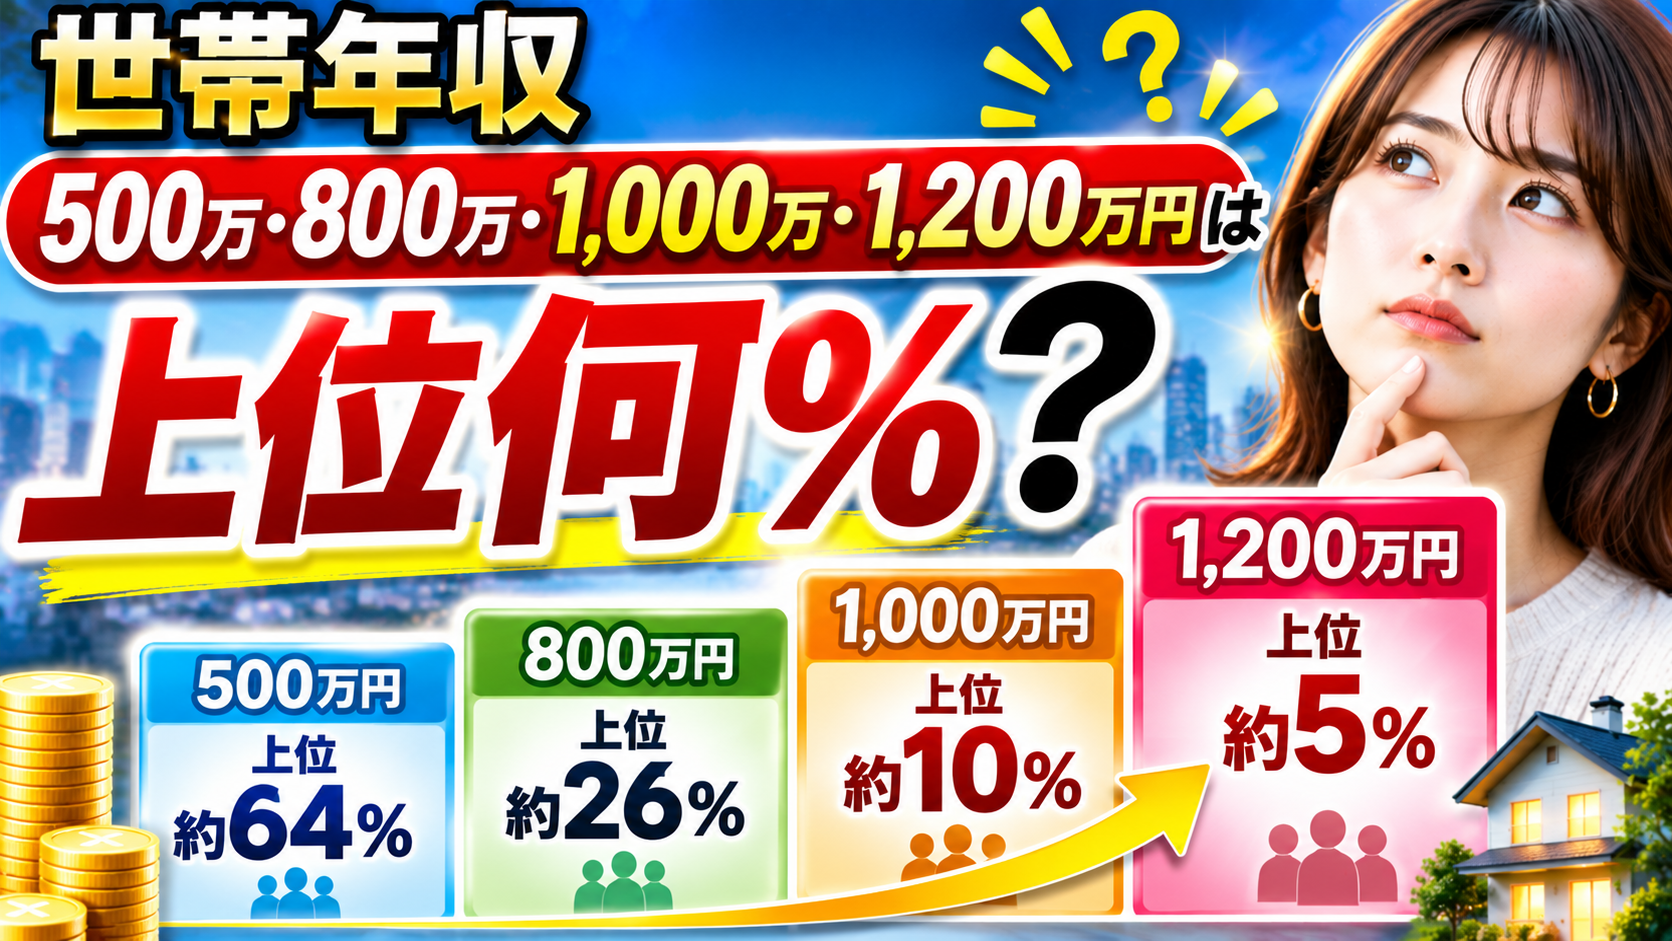
2025年平均の十分位境界値に当てはめると、年収別の位置づけは次のようになります。「上位10~20%」は、その範囲の区分が目安という意味で、上位何%かを小数点まで推定した値ではありません。
| 税込み世帯年収 | 二人以上の世帯で比較 | 勤労者世帯で比較 |
|---|---|---|
| 500万円 | 上位50~60%の区分 | 上位80~90%の区分 |
| 600万円 | 上位40~50%の区分 | 上位70~80%の区分 |
| 800万円 | 上位20~30%の区分 | 上位40~50%の区分 |
| 1,000万円 | 上位10~20%の区分 | 上位20~30%の区分 |
| 1,200万円 | 上位10%の区分 | 上位10~20%の区分 |
| 1,300万円 | 上位10%の区分 | 上位10%の区分 |
世帯年収1,000万円は、どちらで比べるかが分かれ目
二人以上の世帯では923万円と1,152万円の間なので、上位10~20%の区分が目安です。勤労者世帯では915万円と1,045万円の間に入り、上位20~30%の区分になります。
「世帯年収1,000万円は上位何%」という説明を読むときは、対象世帯と調査年もセットで確認してください。異なる統計や単身世帯込みの結果をつなげて、一つの正確な割合のように扱うことはできません。
共働き1,000万円と、1人で1,000万円は同じ意味ではない
給与収入だけの例なら、夫600万円・妻400万円でも、片働きで1人が1,000万円でも、世帯年収の合計は1,000万円です。ただし、手取り、働く時間、通勤や家事にかかる負担、収入が途切れるときの影響は違います。
一方、個人年収500万円を、そのまま世帯年収500万円の順位と比べるのも適切ではありません。個人の給与を比べたい人は、45歳・年収450万円と個人給与の平均を比較する記事へ進むと、世帯と個人の違いを整理できます。
十分位の境界を細かく確認したい人向けの一覧
| 低い方からの境目 | 二人以上の世帯 | うち勤労者世帯 |
|---|---|---|
| 下位10% | 280万円 | 424万円 |
| 下位20% | 343万円 | 521万円 |
| 下位30% | 408万円 | 603万円 |
| 下位40% | 493万円 | 678万円 |
| 下位50% | 580万円 | 747万円 |
| 下位60% | 681万円 | 828万円 |
| 下位70% | 789万円 | 915万円 |
| 下位80%=上位20%との境目 | 923万円 | 1,045万円 |
| 下位90%=上位10%との境目 | 1,152万円 | 1,271万円 |
自分の年収が2つの境目の間にある場合、その間の区分までが読み取れる範囲です。たとえば1,000万円を「上位約16%」などと細かく換算するには、区分内の分布について追加の情報や仮定が必要になります。
出典 総務省統計局・2025年 年間収入十分位境界値の年平均欄
比較する前に確認|世帯年収と勤労者世帯の定義
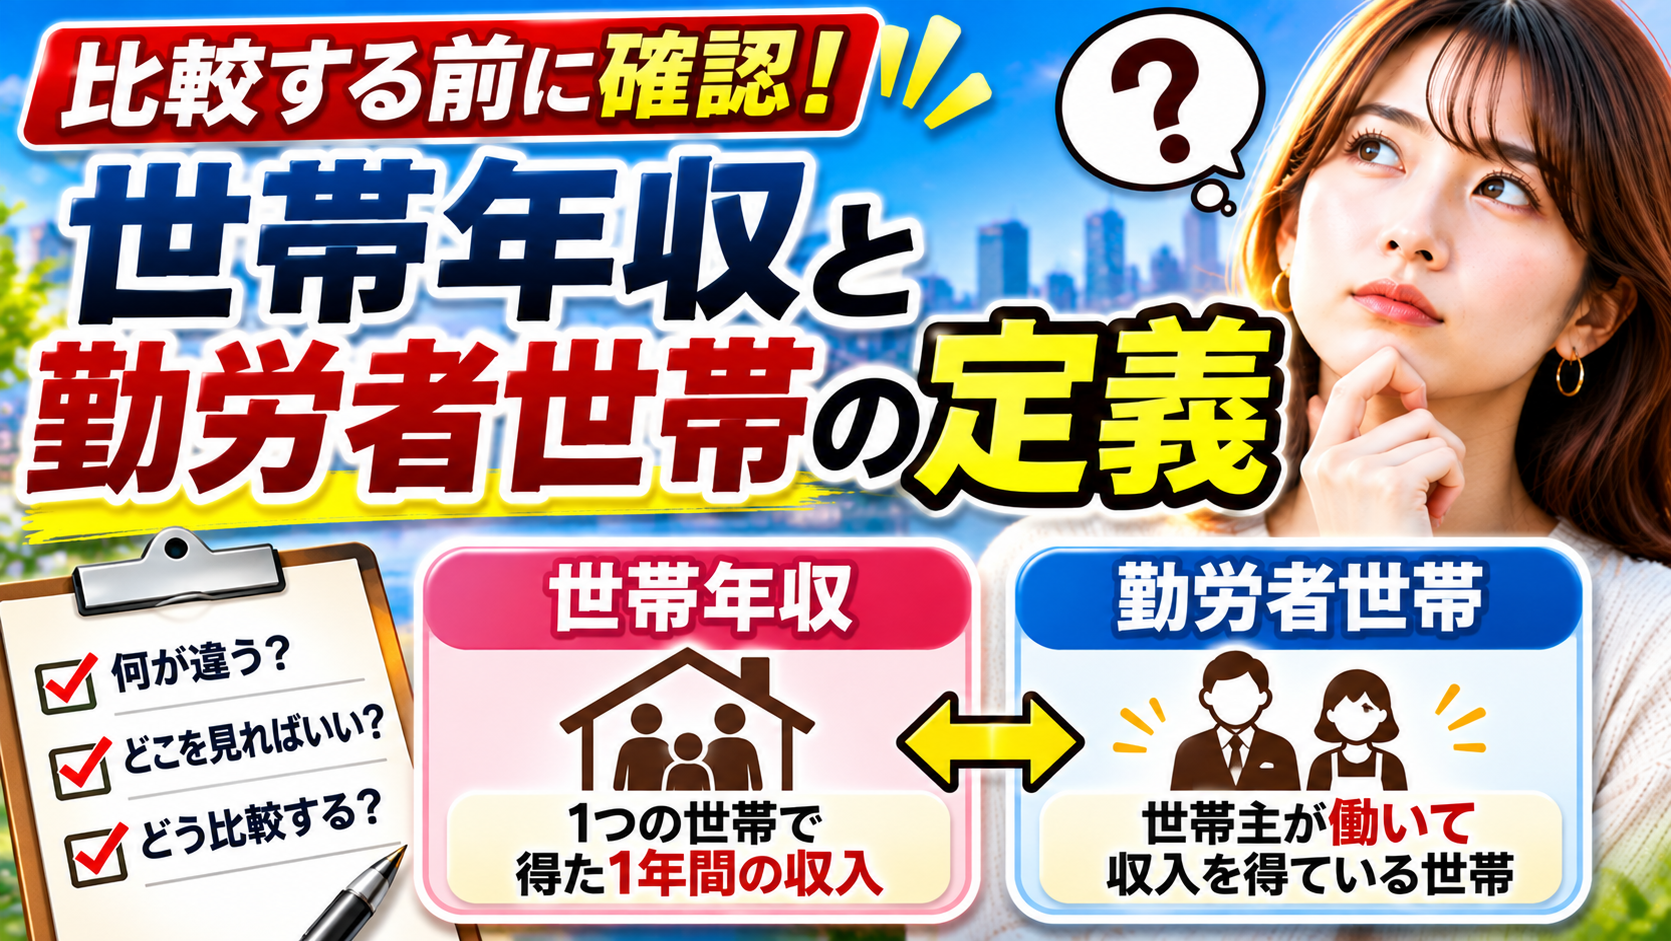
世帯年収は、世帯主1人の給料ではない
比較に使うのは、世帯員全体の過去1年間の税込み収入です。給与だけでなく、公的年金や事業の年間利益なども含むため、家計の収入源に応じて整理します。事業をしている場合、売上高をそのまま世帯年収に足すものではありません。
給与だけの世帯であれば、各人の源泉徴収票の「支払金額」が収入を整理する出発点になります。手取りの振込額や「給与所得控除後の金額」を、そのまま税込み給与収入として使わないようにしましょう。
勤労者世帯は「働いている人が誰かいる世帯」ではない
家計調査の勤労者世帯は、世帯主が会社や官公庁などに勤める世帯です。世帯主が会社役員である世帯などは別区分になります。配偶者が働いているだけで必ず勤労者世帯になるわけではありません。
自営業や年金中心の世帯を比較するときは、自分の世帯が調査上どの区分に当たるかも確認してください。
単身者や「同年代の共働き夫婦」の順位とは異なる
この記事の表には、単身世帯は含まれていません。また、同じ30代、同じ子どもの人数、同じ働き方だけに絞った順位でもありません。全国の二人以上世帯の目安を、同年代の友人や職場内の順位に読み替えないことが大切です。
2026年の新しい数字は?月次と年平均を分けて読む
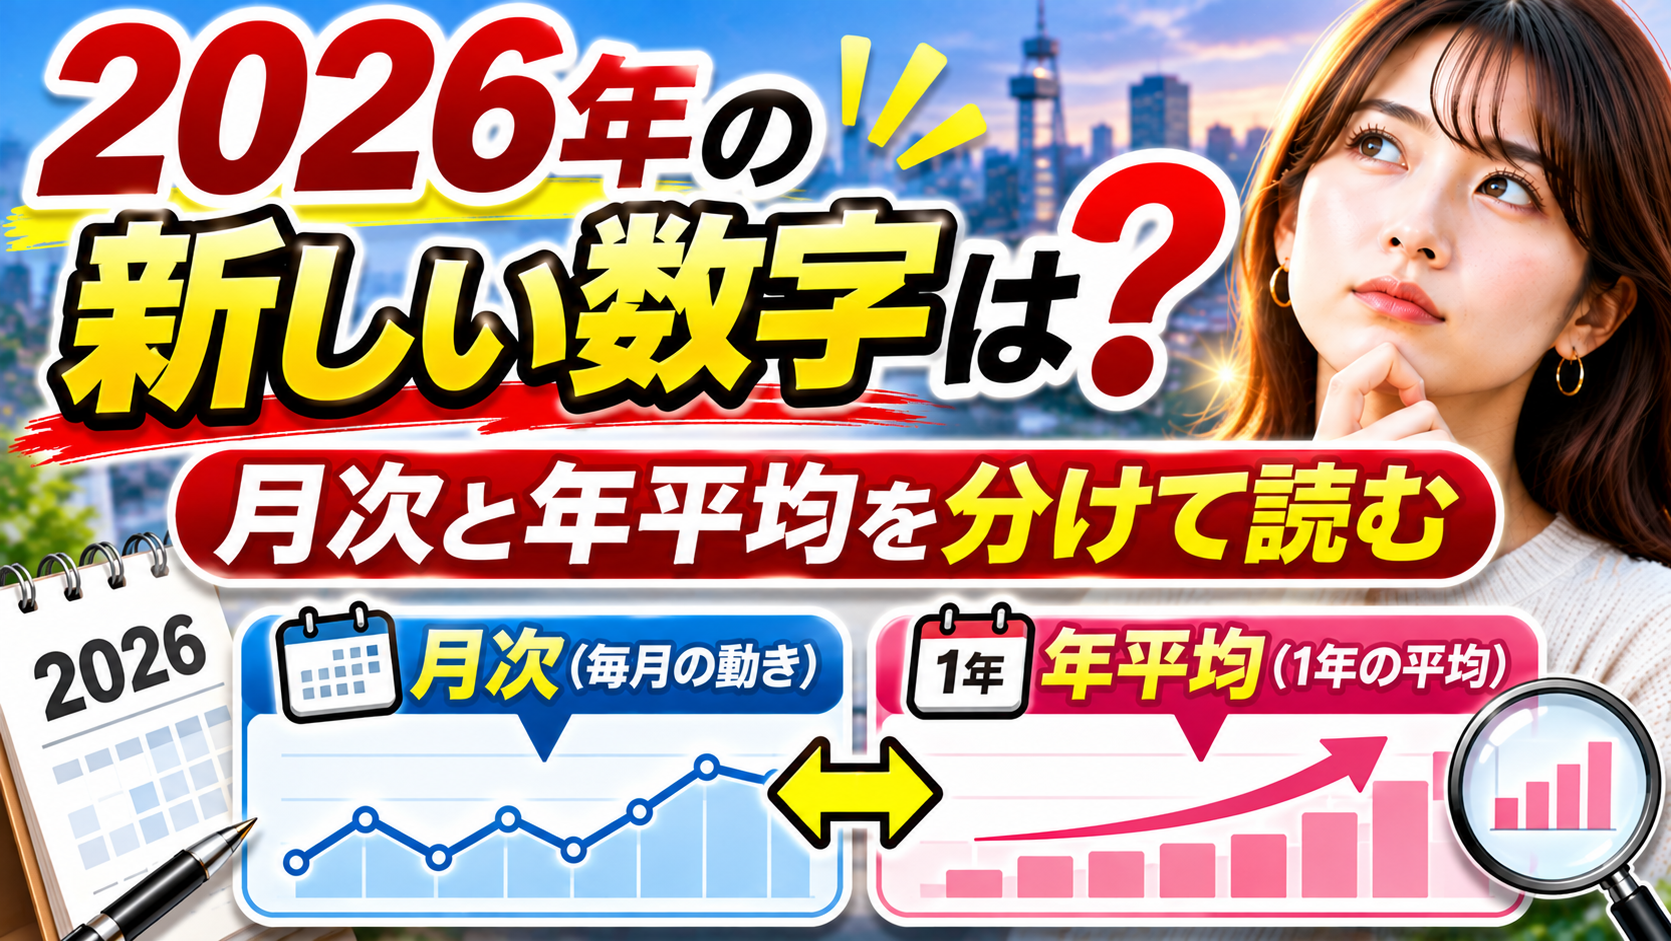
総務省の2026年の境界値表には月次の結果が掲載されていますが、年平均欄はまだ埋まっていません。年間の比較には2025年平均を使い、最近の月次を別に見ると、対象期間を混ぜずに理解できます。
2026年表で掲載を確認できる8月の境界値は次のとおりです。これは2026年全体の年平均ではなく、8月の調査結果における過去1年間の年間収入の区分です。
| 2026年8月の比較対象 | 上位20%の境目 | 上位10%の境目 | 50%の境目 |
|---|---|---|---|
| 二人以上の世帯 | 966万円 | 1,206万円 | 620万円 |
| 二人以上の世帯のうち勤労者世帯 | 1,087万円 | 1,324万円 | 787万円 |
月次と年平均では集計する期間が異なるため、2025年平均の1,045万円と2026年8月の1,087万円を比べて「年間で42万円増えた」とは言えません。同じ時期・集計区分で比べる必要があります。
出典 総務省統計局・2026年 五分位・十分位の境界値(8月欄)
年収が上位でも余裕がない?家計を左右する4つの違い
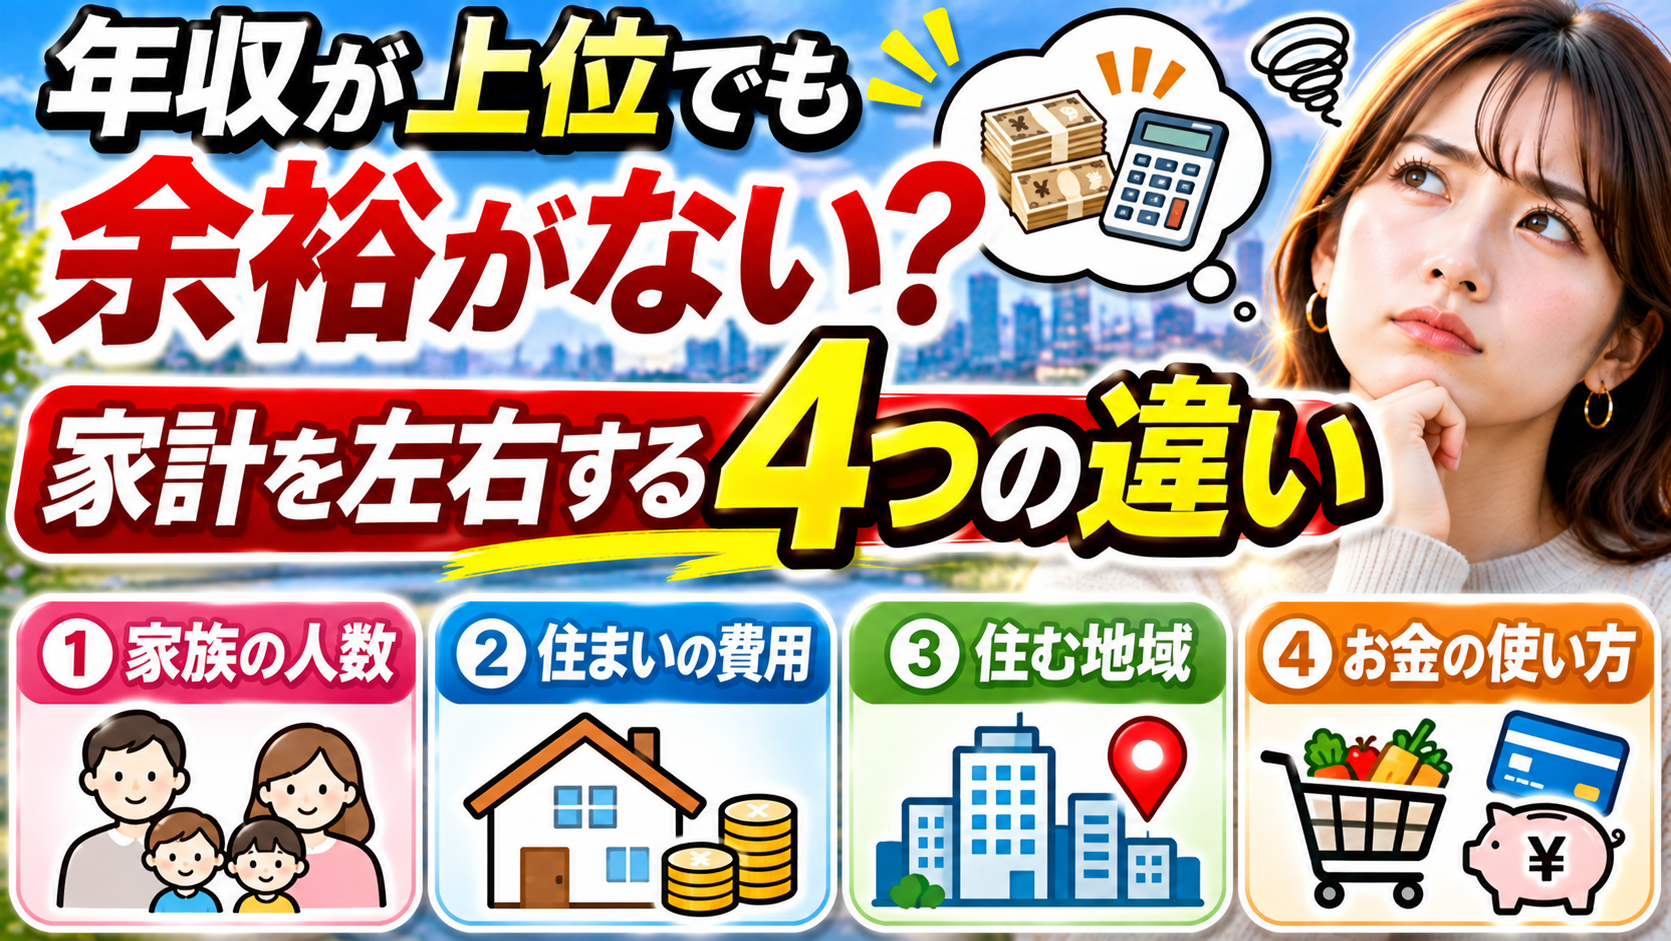
1.税込み年収より、実際の手取りを確認する
年収はそのまま生活費に使える金額ではありません。税金や社会保険料などを差し引いた、実際に使える金額から家計を組み立てます。年収を12で割っただけの金額を毎月の手取りとみなさず、賞与も分けて把握しましょう。
2.同じ収入でも、住居費や家族人数は違う
持ち家でローンを返し終えた2人世帯と、都市部で家賃を払い子どもを育てる4人世帯では、同じ税込み年収でも支出は異なります。教育費、通勤、介護などが重なる時期には、収入の順位が高くても余裕を感じにくくなる場合があります。
自分の支出を整理するには、世帯年収別の生活費と比較するときの見方も参考になります。平均額をそのまま支出目標にせず、家族構成と住居の条件をそろえて考えましょう。
3.現在の年収と、貯蓄・借入の残高は別
年収は一定期間の収入、貯蓄や借入はある時点の残高です。年収が高くても借入が大きい場合があり、退職後で年収が下がっていても資産を確保している場合があります。収入だけで「富裕層かどうか」を決めることはできません。
家計を見直すなら、すぐ使える預貯金、運用中の資産、住宅ローンなどの残高を分け、今後の支出予定と照らし合わせます。
4.共働きの収入がずっと続くとは限らない
共働きの合計収入を基準に固定費を増やすと、育児・介護・転職などで一方の収入が減った時に負担が大きくなります。住宅費や積立額を決める際は、一時的に収入が減った場合の家計も試算しておきましょう。
収入順位を知った後にやること|家計の余裕を見える化する
毎月の残りと年間支出を一枚にまとめる
以下は実在世帯の統計ではなく、家計整理のための仮の例です。毎月の手取りを50万円、毎月の支出を40万円、年払い・臨時支出に備える積立を月4万円とします。
| 項目 | 仮定の月額 |
|---|---|
| 毎月の手取り | 50万円 |
| 住居費・食費など毎月の支出 | 40万円 |
| 年払い・臨時支出のための取り置き | 4万円 |
| 残るお金 | 6万円 |
この家計では、手取りから支出を引いた10万円がすべて自由に使えるわけではありません。車検、家電の買い替え、旅行などに備える取り置きを差し引くと、残りは6万円です。実際は自分の支出項目に置き換え、賞与を含めた年間でも確認してください。
- 近いうちに使う教育費・更新費などは、使う時期と必要額を書き出す。
- 急な収入減に備えるお金を、投資資金と分けて持つ。
- 通信費や保険など、繰り返し発生する支出を見直す。
- 残せる金額を把握してから、貯蓄と投資へ回す額を決める。
年収が高いのにお金が残らない場合は、高収入でも貯金できない理由と支出の見直し方で、支出が増えやすい場面を確認できます。
上位に入るためではなく、続けられる積立額を決める
SNSの年収や投資額に合わせて積立を増やすと、日々の家計に余裕がなくなる場合があります。毎月の支出予定や収入が変わったら、積立額を見直すことも選択肢です。
無理なく続ける考え方は、NISA貧乏を避けるための積立と生活費の判断基準でも整理しています。
生活資金と近い将来の支出を確保し、投資に回せる余裕がある人は、証券会社の口座やNISAのサービス内容を比較できます。収入の順位だけを理由に、特定の商品や金額を選ばないようにしましょう。
世帯年収と上位割合についてよくある質問
世帯年収で上位20%に入るのはいくらからですか?
2025年平均の境界値は、二人以上の世帯で923万円、二人以上の勤労者世帯で1,045万円です。比較対象と集計時期をセットで確認してください。
世帯年収の上位10%はいくらですか?
2025年平均では、二人以上の世帯で1,152万円、うち勤労者世帯で1,271万円が境目となります。単身世帯を含む数字ではありません。
世帯年収1,000万円は上位何%ですか?
2025年平均の十分位境界値による目安では、二人以上の世帯で上位10~20%、勤労者世帯で上位20~30%の区分です。区分内の厳密な順位までは分かりません。
共働きの年収は夫婦を合計しますか?
世帯年収では世帯全体の収入を合計します。給与だけなら夫婦の税込み給与収入を足し、他の収入がある場合も統計の定義に合わせて整理します。
手取り年収をそのまま比較できますか?
この記事の境界値は税込みの年間収入を基にしています。手取りの振込額とは異なるため、比較する金額の基準をそろえてください。
580万円は全世帯の年収中央値ですか?
違います。この記事の580万円は、2025年の二人以上世帯における50%境界値の年平均です。単身者も含む全世帯の中央値や、別の所得調査の中央値とは区別します。
2026年の境界値は出ていますか?
月次表は公表されています。本文では2026年8月欄も示しました。2026年の年平均とは異なるため、年間の比較では2025年平均と混ぜないようにします。
上位20%なら貯蓄や投資を増やしても大丈夫ですか?
収入順位だけでは判断できません。手取り、家族人数、住居費、今後の支出、資産や借入を確認し、生活資金を確保したうえで無理のない金額を決めましょう。
世帯年収の順位は、比較条件をそろえて家計の判断へ使う
世帯年収が上位何%かを知りたいときは、調査年、世帯人数、勤労者世帯かどうか、税込みか手取りかをそろえることが出発点です。同じ1,000万円でも、比較する対象によって区分は変わります。
順位が分かったら、毎月残るお金と今後の支出予定を確認しましょう。収入の高さを生活費や投資の使いすぎにつなげず、自分の世帯に合う家計を整えるために活用してください。
自身で確認するのはハードルが高い方は、FPに相談するのもおすすめです。
しかも今ならAmazonギフト券と仙台牛がもらえちゃう「投資のコンシェルジュ」がおすすめです。
投資が学べるのにアマギフももらえる!最高ですね。
投資について詳しい方も詳しくない初心者さんでも新たな発見や学びがあるはずです。
もちろん無料なので一度検討してみてはいかがでしょうか。
\ Amazonギフト券最大6万円もらう/