※本記事には広告が含まれます。
生活保護を受けながら家計をやりくりし、預金が50万円になった。「貯まった分だけ保護費が減る?」「貯金していると分かったら停止される?」と不安に感じるかもしれません。
受給中に貯金が50万円になったという金額だけで、一律に保護が止まると決まっているわけではありません。一方、保護費を節約して生じた預金なら、どんな目的でも無条件に持てるわけでもありません。判断には、お金の出所、使う目的、世帯の状況が関わります。
2026年10月28日配信のニュースで取り上げられた疑問について、厚生労働省の通知と制度案内をもとに整理します。後半には、ケースワーカーへ相談する前の整理表と、そのまま使える相談文例を用意しました。
先に知っておきたい結論
- 50万円という残高だけでは、継続・減額・停止を判断できない。
- 保護開始前からの預金、保護費のやりくりで生じた預金、新たな収入は分けて整理する。
- 受給中の預金は、出所と使用目的を確認したうえで、保有が認められる場合がある。
- 現金に移したり使い切ったりする前に、担当ケースワーカーへ相談する。
- 収入や生活状況の変化は申告し、必要な資料・手続きを確認する。
生活保護で貯金50万円は多すぎる?金額だけで停止とは決まらない
厚生労働省の実施要領の取扱いは、受給中に生じた預貯金について、お金の出所や使用目的を確かめる手順を示しています。そこに「50万円を超えたら必ず停止」という全国一律の線引きは示されていません。
そのため、「50万円以下なら絶対に大丈夫」「50万円になったので必ず廃止」のどちらも、残高だけでは言い切れません。ネット上の金額の目安を、自分の世帯への決定と同じものとして扱わないことが大切です。
出典 厚生労働省「生活保護法による保護の実施要領の取扱いについて」第3・問18
保護費のやりくりで生じた預金は、保有が認められる場合がある
通知では、保護開始時から持っていた預金ではなく、収入の未申告などで蓄えたものでもないことを確かめます。そのうえで、支給された保護費のやりくりによる預金について、生活保護の趣旨や目的に沿う使い方かを確認し、保有を認める取扱いを示しています。
ただし、そのお金で賄う費用について、別に保護費を支給したり、就労に伴う必要経費として控除したりする必要がないことも条件です。「貯金してよいか」と「同じ費用を別途支給してもらえるか」は、分けて確認してください。
「いくらまで?」より先に、出所と使途を整理する
相談するときに残高だけを伝えると、確認に必要な情報が不足します。「受給後に毎月少しずつ残ったお金」「買い替えが必要な家電のため」など、経緯と予定を一緒に説明できるようにしましょう。目的を後から取り繕うのではなく、実際の事情をそのまま伝えることが基本です。
同じ貯金50万円でも違う|保護開始前・節約・新たな収入
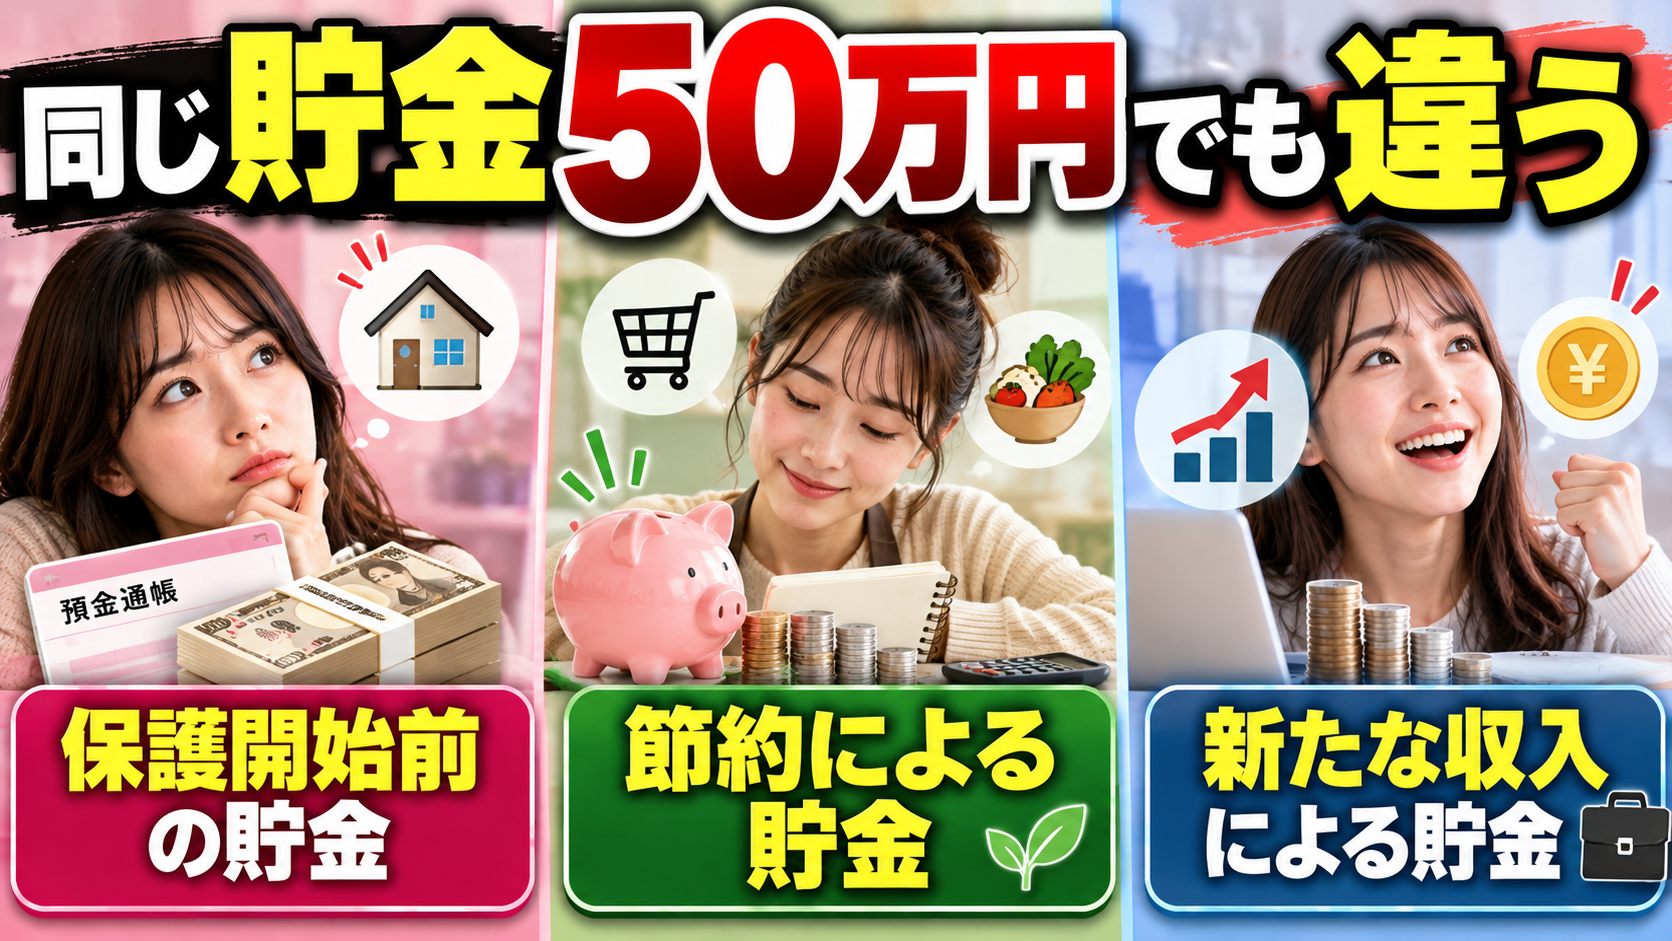
まずは、いつ、どこから入ったお金かを分けます。次の表は相談のための整理で、個別の認定を確定するものではありません。
| お金の種類 | 確認されるポイント | 相談時に用意したいもの |
|---|---|---|
| 保護開始前からの預金 | 申請時の資産状況としてどう扱うか | 申請時点の残高と取引履歴 |
| 受給後の保護費のやりくり | 原資、使用目的、生活状況 | 受給後の入出金履歴と使う予定 |
| 給与・年金・仕送りなどの入金 | 収入としての申告と認定の扱い | 給与明細、通知書、振込履歴 |
| 複数の出所が混在する預金 | それぞれの入金と残高の内訳 | 入金日・金額・出所のメモ |
申請前に持っていた預金は、受給後の節約分とは区別する
生活保護は、利用できる資産や収入などを活用しても最低生活を維持できない場合に必要な保護を行う制度です。保護開始前からある預金は、受給後の保護費を節約して生じた預金と同じ説明では扱えません。
ただし、手元のお金が少しあることを理由に、自分で「申請できない」と決める必要はありません。食事や住まいに困っているときは、現在の残高、次の収入予定、支払予定を福祉事務所に伝えて相談してください。厚生労働省は、必要な書類がそろっていなくても申請できると案内しています。
給与や仕送りは「貯金になったから申告不要」にはならない
生活保護法第61条は、収入・支出など生計の状況に変化があったときに、速やかに届け出ることを定めています。振込後に使わず預金として残ったお金でも、もとの入金についての申告は別に考えます。
申告した給与がそのまま全額差し引かれるとは限らず、収入の種類や控除の扱いなどに応じて認定されます。自分で「少額だから不要」「生活費に使ったから不要」と決めず、明細を添えて扱いを確認しましょう。
出典 生活保護法・第61条ほか
年金を受け取っている場合は、公的年金制度と関連給付の解説も参考になります。生活保護では年金の受取額も含めた確認が必要なので、振込通知書などを手元にそろえてください。
貯金の使用目的はどう伝える?家電の買い替えなどを具体化
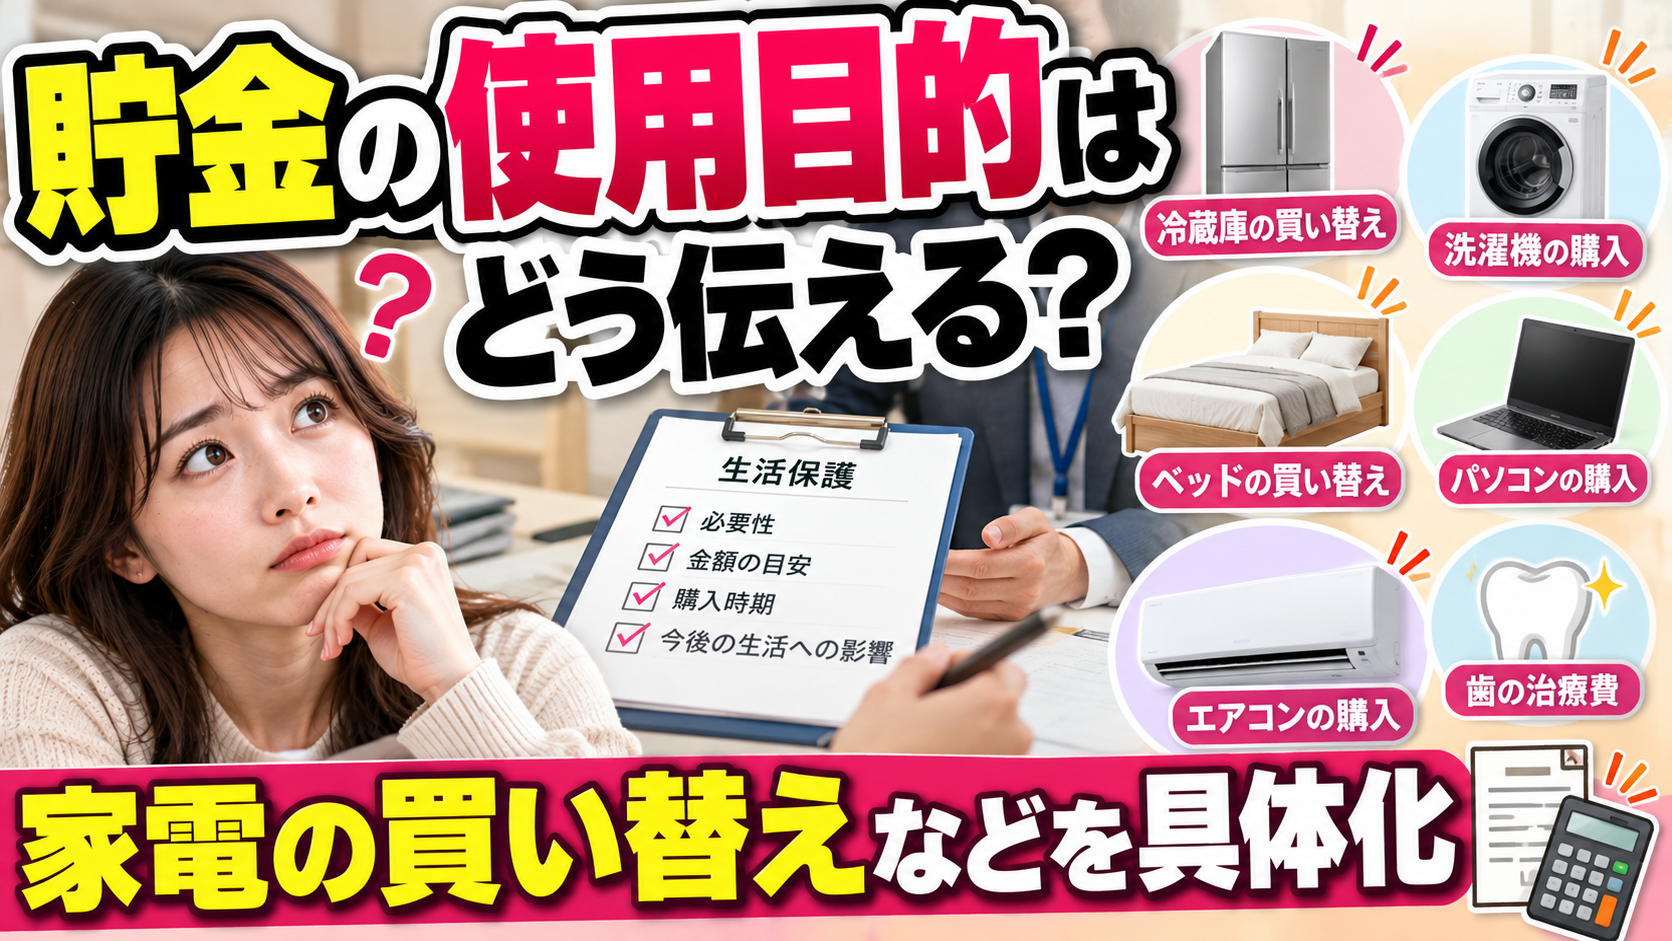
単に「何となく将来が不安」と説明するより、実際に必要な支出、予定する時期、見込額を整理すると、事情を共有しやすくなります。以下は説明の準備例であり、この目的なら必ず保有が認められるという一覧ではありません。
| 整理すること | メモの例 | 気をつけたいこと |
|---|---|---|
| 何に使うか | 故障が増えている冷蔵庫の買い替え | 必要性を実際の状況で説明する |
| いつ使うか | 修理の可否を確認してから購入予定 | 不明な点は未定と伝える |
| いくら必要か | 候補商品の見積もりを比較中 | 無理に残高と同額の使途を作らない |
| 他の支給との関係 | 同じ費用の支給対象になるか相談したい | 別途支給の有無を購入前に確認する |
使う予定が決まっていなくても、相談はできる
50万円すべてについて使途が決まっていないなら、その状態を正直に説明します。「目的が書けないと相談できない」と考えて、連絡を先延ばしにする必要はありません。家計や生活状況と合わせて、今後の扱いを確認しましょう。
通知には、生活状況に応じて計画的な支出について助言・指導することも示されています。反対に、保有が認められない物品の購入など、制度の趣旨に反する使途と判断される場合には、資産としての活用や保護の要否が問題になることがあります。
貯金を減らすためだけの購入や、現金への移動を急がない
「残高が多いと困る」と考えて不要な物を買ったり、通帳から現金に移したりしても、出所や使途の説明が不要になるわけではありません。必要な生活費まで使い切る前に、現状の扱いを担当者に確かめてください。
貯金が増えると減額・停止・廃止?保護費との関係を整理
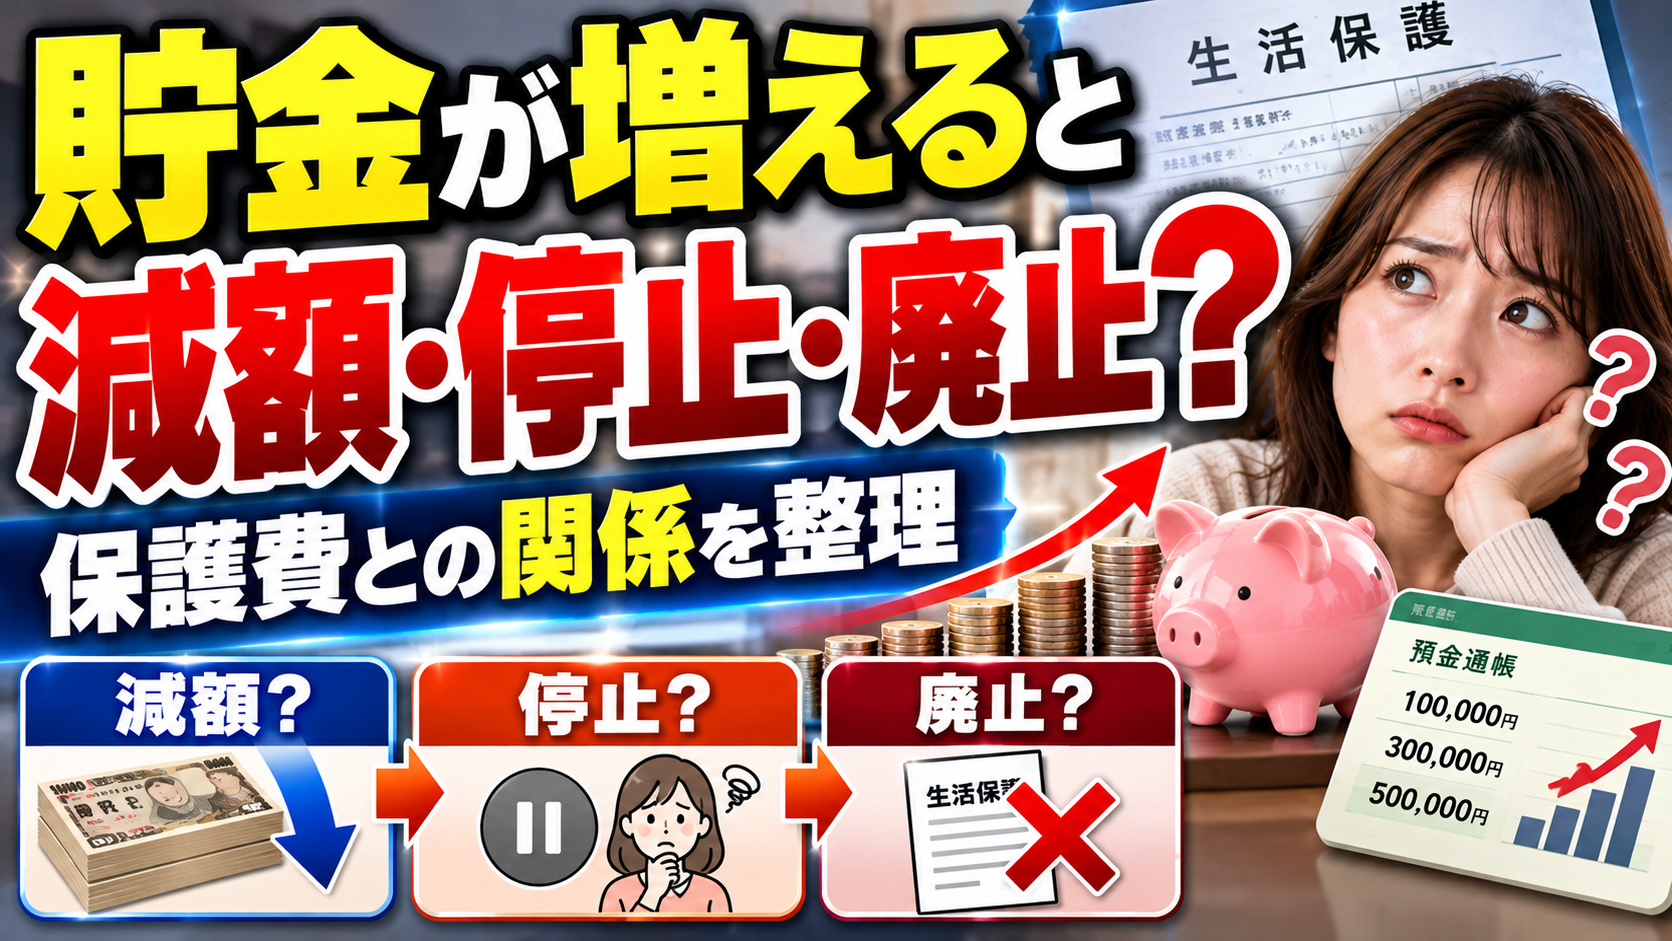
生活保護費は、世帯の最低生活費と認定される収入を比較して算定されます。最低生活費は世帯構成や地域などで異なるため、他の人と同じ残高でも、同じ判断になるとは限りません。
受給後のやりくりで生じ、保有が認められる預金について、残高をそのまま毎月の新たな収入に置き換える説明は適切ではありません。一方、新たな収入や活用すべき資産がある場合は、その認定や保護の要否の判断が必要です。
通知は、使途が制度の趣旨に反する場合などに、事情に応じた収入認定や、要否判定を経た停止・廃止を示しています。預金がある事実と、どのような決定がされるかの間には、確認と判断の過程があります。
説明を受けたら、根拠と次の手続きを確認する
- どの入金・預金が、どのような理由で判断の対象になっているか。
- 提出が必要な資料と期限は何か。
- 保護費や生活上の支払いへの影響はいつから生じるか。
- 決定通知の内容と、分からない点の問い合わせ先はどこか。
口頭の説明だけでは整理しにくい場合は、メモを取り、分からない言葉をその場で確認しましょう。正式な処分に疑問がある場合は、通知に記載された不服申立ての案内も確認できます。
ケースワーカーへ相談する前の準備|5項目と相談文例
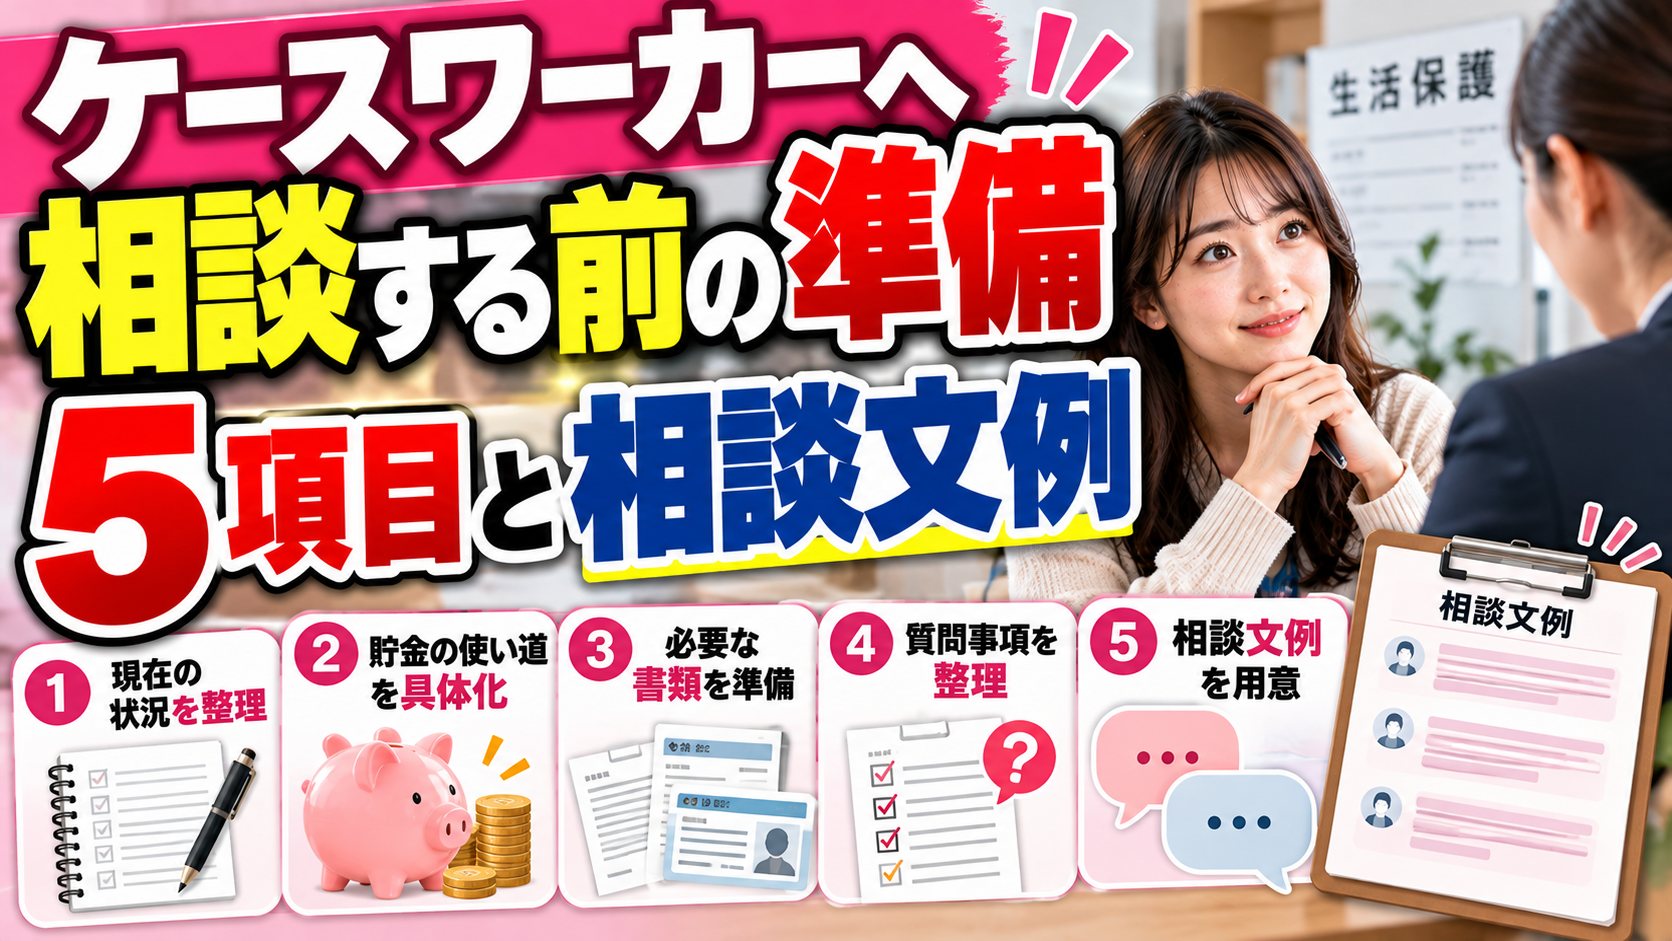
相談に向けて完璧な家計簿を作る必要はありません。まず、手元にある通帳や明細から、次の5項目をまとめると話が進みやすくなります。
- 現在の残高と、確認できる期間の入出金履歴。
- 保護開始時点で持っていたお金。
- 受給後に入った保護費・給与・仕送りなどの内訳。
- 予定している支出の内容、時期、見込額。
- すでに申告した内容と、まだ確認できていない入金。
那覇市の案内では、収入申告書に加えて、給与明細や年金等の通知書、仕送りなどの入金がある場合の通帳の写しなどを例示しています。様式や必要な範囲は自治体・状況によるため、担当窓口へ確認してください。
相談で伝える文例
実際の事情に合わせて使える相談メモ
「受給後の家計のやりくりで、現在の預金が約50万円になりました。入出金履歴をお見せできます。今後は〇〇の支出を予定していますが、金額や時期はまだ一部未定です。保有の扱いと、申告・提出が必要な資料について確認したいです。」
この文例は、実際に保護費のやりくりで生じた預金である場合のものです。他の収入が混じっている場合や出所が分からない入金がある場合は、その点も伝えてください。
未申告の入金に気づいたら、記録をそろえて早めに相談する
申告していない収入で貯めたお金は、保護費を節約した預金とは区別して扱われます。不正な手段による受給には徴収等の規定がありますが、預金が50万円あるという事実だけで不正受給だと決めつけることもできません。
伝え忘れに気づいた場合は、入金日、金額、出所、申告の状況をまとめて担当者へ連絡しましょう。記録を消したり、残高を動かして見えにくくしたりせず、事実を説明できる状態にしておくことが大切です。
生活費が苦しいときは、貯金額の不安と支援の確認を一緒に
食費や必要な支払いが厳しい場合は、「残高があるから相談できない」と抱え込まず、困っている支出を具体的に伝えてください。利用中の支援や、ほかに対象になりうる制度を整理することが相談の入口になります。
制度を探す順番は、申請できる給付金・助成金を目的別にまとめた記事で確認できます。掲載制度のすべてを生活保護と併用できるわけではないため、受給要件と収入認定の扱いは個別に確認してください。

子どもの進学費用が気になる家庭は、返済不要の給付型奨学金の解説も参考にしてください。進学先や在学状況、給付の種類に応じた取扱いを、学校と福祉事務所に確認するための入口になります。
固定費を見直すなら、必要なサービスを残して比較する
通信契約や使っていない定額サービスなど、毎月払う費用の整理も家計の把握に役立ちます。固定費から始める節約の考え方を参考に、必要な連絡手段や生活に必要な支出を守りながら確認しましょう。
乗り換えを検討する場合は、データ使用量、通話料、端末の残債、生活圏の通信環境まで比較します。契約を変えれば必ず安くなるとは限りません。
生活保護と貯金50万円についてよくある質問
生活保護を受けながら貯金することは禁止ですか?
受給中の貯金が一律に禁止されているわけではありません。保護費のやりくりで生じた預金などは、出所や使う目的を確認したうえで保有が認められる場合があります。
50万円貯まったら自動的に保護が止まりますか?
50万円という金額だけで一律に停止するルールは、厚生労働省の当該通知には示されていません。世帯の事情、原資、使用目的を担当者へ伝えて確認します。
生活保護の貯金はいくらまでなら絶対に大丈夫ですか?
全国共通の安全額として、特定の金額を示すことはできません。ほかの世帯の例やネット上の目安だけでは、自分の預金の扱いは判断できません。
通帳から引き出して現金にすれば問題ありませんか?
現金に移しただけでは、出所や使途についての確認が不要になるわけではありません。残高を動かす前に、担当ケースワーカーへ相談してください。
家電の買い替え目的なら必ず認められますか?
必ずとは言えません。必要性、見込額、時期、ほかの支給との関係などを説明し、個別の扱いを確認します。本記事の家電の例は相談準備の例です。
仕送りを使わず貯めた場合も申告が必要ですか?
仕送りなどの入金は、使わず預金に残っていても申告の確認が必要です。振込履歴を示し、認定の扱いを担当者へ確認してください。
預金が残っていると生活保護の相談・申請はできませんか?
自分で相談や申請を諦める必要はありません。現在の資産、収入、困っている支払いを福祉事務所へ伝えます。必要書類がそろっていなくても申請できると厚生労働省は案内しています。
何のための貯金か、まだ決めていない場合は?
目的が決まっていないことも含めて相談できます。後から無理に使途を作らず、実際の残高、貯まった経緯、生活状況を説明してください。
まとめ|50万円の残高だけで悩まず、経緯と予定を伝える
生活保護受給中の貯金は、「50万円なら大丈夫」「50万円で打ち切り」と金額だけでは結論を出せません。まずは、いつから持っていたお金か、どの収入から生じたか、何に使う予定かを分けて整理しましょう。
今日できることは、通帳の入出金履歴と、今後必要な支出を一枚にまとめることです。使い切ったり現金へ移したりする前に、担当ケースワーカーに取扱いと必要な手続きを確認してください。