※本記事にはプローモーションが含まれています。
貯蓄が3,200万円あり、年金が月18万円入る。65歳で仕事を辞めたら、もう働かなくてよいのでしょうか。答えは、月18万円が夫婦2人分の合計なのか、1人分なのかで大きく変わります。総務省の家計調査(2025年平均)の支出に当てはめると、夫婦合計で月18万円の場合、3,200万円は約26年、91歳ごろで底をつく計算になります。
一方で、65〜69歳では2人に1人以上が働いています。週1日・月3万円ほどのアルバイトでも、5年続ければ約188万円です。この働き方なら年金は減らず、税金もほぼ増えません。
この記事では、2026年10月10日時点の公的な統計と制度をもとに、貯蓄3,200万円・年金月18万円の家計が何年もつのか、65歳から少し働くと何が変わるのかを試算します。試算は平均値を使った目安です。実際の金額は、住まいや健康状態、家族の状況で変わります。
貯蓄3,200万円・年金月18万円で先に確認したい結論
| 項目 | 結論 |
|---|---|
| 夫婦で月18万円 | 年金が夫婦合計で月18万円のとき。平均的な支出なら、貯蓄は約26年(91歳ごろ)でなくなる計算 |
| 夫婦で約25万円 | 年金が夫婦合計で月約25万円のとき。平均的な支出でも毎月の不足は3.8万円。貯蓄は約70年分ある |
| 入っていない支出 | 介護、住宅の修繕、物価の上昇 |
| 月3万円働く効果 | 5年で188.5万円。平均的な不足の18.5か月分 |
| 年金への影響 | 週1日5時間の勤務なら、年金は減らない |
| 税金 | 年収37.7万円なら、給与所得は0円 |
支出は総務省の家計調査(家計収支編)2025年平均、年金の制度は日本年金機構、税金は国税庁の資料によります。手取りを額面の9割と置くなど、記事で決めた前提は試算の前提にまとめています。
今すぐ読む場所 何年もつかを知りたい方はケース別の試算へ、働くと年金が減るのか気になる方は在職老齢年金の基準へ、孫への援助を考えている方は孫への援助と贈与税へ進めます。
貯蓄3,200万円は何年もつ?年金月18万円の家計を試算
まず、同じ年代の世帯が毎月いくら使っているのかを確かめます。そのうえで、年金月18万円・貯蓄3,200万円の家計に当てはめます。
65歳以上の夫婦の家計は、毎月約4.2万円の赤字
総務省の家計調査(2025年平均)によると、65歳以上の夫婦のみの無職世帯の家計は次のとおりです。
| 項目 | 1か月の平均 |
|---|---|
| 実収入 | 254,395円 |
| うち年金など | 228,614円(社会保障給付) |
| 税・社会保険料 | 32,850円 |
| 手取り | 221,544円(可処分所得) |
| 消費支出 | 263,979円 |
| 不足 | 42,434円 |
平均的な世帯でも、手取りより支出のほうが多く、毎月約4.2万円を貯蓄から補っています。この世帯の年金などの収入は月22.9万円です。年金が夫婦合計で月18万円の世帯は、平均より4.9万円少ないことになります。
支出の内訳
| 費目 | 1か月の平均 |
|---|---|
| 食料 | 78,964円 |
| 住居 | 17,739円 |
| 光熱・水道 | 23,540円 |
| 保健医療 | 17,941円 |
| 交通・通信 | 31,325円 |
| 教養娯楽 | 26,538円 |
| 交際費 | 23,257円 |
家賃や住宅ローンを払っている世帯は、住居の金額がこの平均より大きくなります。交際費には、ほかの世帯への贈り物などの支出が含まれます。子や孫への援助が増えると、ここが膨らみます。
試算の前提
| 項目 | この記事の前提 |
|---|---|
| 貯蓄 | 3,200万円 |
| 年齢 | 65歳。仕事は辞めている |
| 年金 | 月18万円(額面) |
| 手取り | 額面の9割(16.2万円)と仮定 |
| 生活費 | 22.0万円、26.4万円、29.7万円の3通り |
| 入れていないもの | 物価の上昇、資産運用、介護などのまとまった支出 |
手取りを9割としたのは記事の仮定です。家計調査の平均では、税と社会保険料は実収入の12.9%でした。生活費の26.4万円は上の表の消費支出、29.7万円は世帯主が65〜69歳の無職世帯(2人以上の世帯)の平均です。22.0万円は、支出を切り詰めた場合として記事で置いた数字です。
年金が夫婦合計で月18万円のとき
| 生活費 | 毎月の不足 | 貯蓄がもつ年数 |
|---|---|---|
| 22.0万円 | 5.8万円 | 約46年 |
| 26.4万円 | 10.2万円 | 約26年(91歳ごろ) |
| 29.7万円 | 13.5万円 | 約20年(84歳ごろ) |
平均的な支出(26.4万円)で暮らすと、貯蓄は年に122.4万円ずつ減り、26.1年でなくなる計算です。65〜69歳の世帯の平均(29.7万円)で使い続けると、19.8年です。3,200万円あっても、年金が夫婦で月18万円なら「一生安心」とは言い切れません。
年金が夫婦合計で月約25万円のとき
月18万円が1人分で、配偶者にも老齢基礎年金がある場合を見ます。2026年度の老齢基礎年金の満額は月70,608円です。合計は月25.1万円、手取りは22.6万円と置きます。
| 生活費 | 毎月の不足 | 貯蓄がもつ年数 |
|---|---|---|
| 22.0万円 | 不足なし(0.6万円の黒字) | 減らない |
| 26.4万円 | 3.8万円 | 約70年 |
| 29.7万円 | 7.1万円 | 約38年 |
同じ「年金月18万円」でも、世帯の合計が約25万円なら、平均的な支出で暮らしても貯蓄は長くもちます。厚生労働省が示す標準的な年金額(夫婦2人分)は、2026年度で月237,279円です。自分と配偶者の年金額を足して、どちらのケースに近いかを確かめてください。
標準的な年金額の内訳
| 項目 | 月額(2026年度) |
|---|---|
| 老齢基礎年金 | 70,608円(満額、1人分) |
| 老齢厚生年金 | 96,063円(差し引きで計算) |
| 会社員1人分 | 166,671円 |
| 夫婦2人分 | 237,279円 |
標準的な年金額は、平均的な収入で40年間働いた会社員と、その配偶者の老齢基礎年金を合わせた金額です。夫婦2人分から基礎年金2人分を引くと、会社員本人の老齢厚生年金は月96,063円、本人1人分の合計は月166,671円になります。月18万円が1人分の金額なら、この標準を上回る水準です。配偶者の基礎年金が加われば、世帯では月25万円前後になります。
何歳までを見込めばよいか
| 性別 | 65歳の平均余命 | 目安の年齢 |
|---|---|---|
| 男性 | 19.68年 | 84.7歳 |
| 女性 | 24.52年 | 89.5歳 |
厚生労働省の令和7年簡易生命表による数字です。平均なので、これより長く生きる人も多くいます。夫婦の場合は、女性の平均余命に合わせて約25年を見込むと、年金が夫婦で月18万円・平均的な支出のケース(26.1年)は余裕がほとんどありません。
支出を月1万円減らすと、貯蓄は約3年長くもつ
年金が夫婦で月18万円・平均的な支出のケースで、毎月の支出を減らした場合です。
| 生活費 | 毎月の不足 | 貯蓄がもつ年数 |
|---|---|---|
| 25.4万円 | 9.2万円 | 29.0年 |
| 24.4万円 | 8.2万円 | 32.5年 |
| 23.4万円 | 7.2万円 | 37.0年 |
月1万円の見直しで、貯蓄がもつ年数は26.1年から29.0年に延びます。月3万円なら37.0年です。月3万円の支出を減らすことと、月3万円を働いて得ることは、家計にとって同じ大きさの効果があります。どちらが続けやすいかで選べます。
一人暮らしの場合
家計調査(2025年平均)では、65歳以上の単身の無職世帯の消費支出は月148,445円、手取りは月118,465円で、毎月29,980円の不足です。年金が月18万円(手取り16.2万円)の一人暮らしなら、平均的な支出(14.8万円)を1.4万円上回ります。この場合、ふだんの生活費で貯蓄は減らない計算です。3,200万円は、介護や住まいの費用に充てられます。
試算に入っていない3つの支出
介護の費用は1人あたり約540万円が目安
| 項目 | 平均 |
|---|---|
| 一時的な費用 | 47.2万円 |
| 月々の費用 | 9.0万円 |
| 介護の期間 | 55.0か月(4年7か月) |
| 単純な合計 | 542.2万円 |
生命保険文化センターの2024年度の調査で、過去3年間に介護を経験した人に聞いた金額です。公的介護保険の自己負担も含まれています。月々の費用に期間を掛けると495.0万円、一時的な費用と合わせて542.2万円になります。夫婦2人とも同じだけかかると、1,084.4万円です。全員が介護を必要とするわけではありませんが、貯蓄の一部はこのために残しておく必要があります。
医療費は上限のしくみを知っておく
医療費には、1か月の自己負担に上限を設ける高額療養費制度があります。年齢と所得で上限が変わるので、高額療養費制度の解説記事で自分の区分を確かめておくと、備える金額の見当がつきます。
物価が上がると、同じ貯蓄で買えるものが減る
総務省の消費者物価指数は、2026年8月分で前年同月比1.9%の上昇でした。内閣府の令和6年度の調査では、60歳以上の人が経済面で不安に思うことの1位が「物価が上昇すること」で、74.5%が挙げています。2026年度の年金額は国民年金が1.9%、厚生年金が2.0%引き上げられましたが、貯蓄の額は物価に合わせて増えてはくれません。
貯蓄3,200万円は平均より多い?
| 項目 | 2人以上の世帯(2025年平均) |
|---|---|
| 平均 | 2,059万円 |
| 中央値 | 1,264万円(貯蓄のある世帯) |
| 平均未満の世帯 | 約3分の2 |
総務省の家計調査(貯蓄・負債編)の数字です。3,200万円は平均を上回っています。それでも上の試算のとおり、働かなくてよいかどうかは、貯蓄の額だけでは決まりません。年金の額と毎月の支出のほうが、結果を大きく左右します。老後に必要な金額の考え方は老後に4,000万円必要と言われる理由を整理した記事でも取り上げています。
65歳から月3万円働くと何が変わる?年金・税金・社会保険
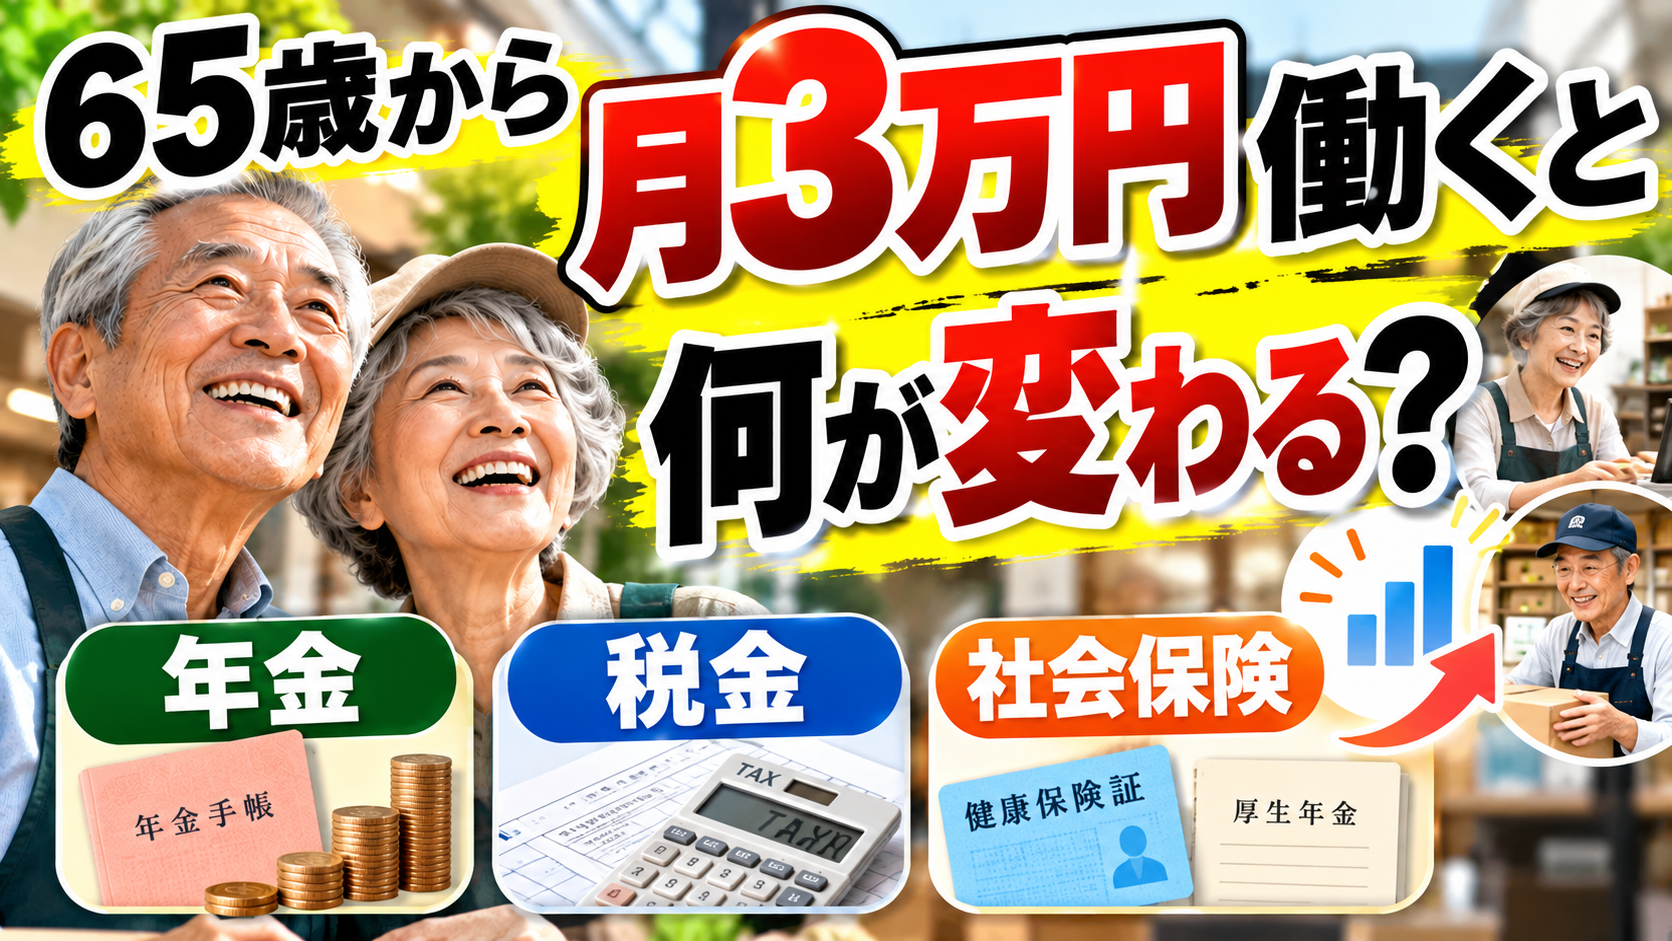
ここからは、退職したあとに少しだけ働く場合を考えます。例として、時給1,450円で1日5時間、週1日働くアルバイトを使います。
週1日・時給1,450円のアルバイトの収入
| 期間 | 収入 |
|---|---|
| 1日(5時間) | 7,250円 |
| 1年(52週) | 37.7万円 |
| 月の平均 | 約3.1万円 |
| 5年 | 188.5万円 |
| 10年 | 377.0万円 |
月3万円は小さく見えますが、5年で188.5万円になります。年金が夫婦で月18万円・平均的な支出のケースでは、毎月の不足(10.2万円)の18.5か月分です。貯蓄がもつ年数は、5年働くと26.1年から27.7年に、10年働くと29.2年に延びます。
金額のほかにも意味があります。子や孫への援助のように「あれば出したいお金」を、貯蓄を崩さずに働いた分でまかなえることです。老後の生活費と切り分けて考えられるので、出すときに迷いが減ります。
働く日数を増やすと何が変わるか
| 働き方 | 年収 | 変わる点 |
|---|---|---|
| 週1日 | 37.7万円 | 給与所得は0円。社会保険の加入なし |
| 週2日 | 75.4万円 | 給与所得は1.4万円。確定申告が不要な範囲に収まる |
| 週3日 | 113.1万円 | 給与所得は39.1万円。年金以外の所得が20万円を超える |
| 週4日 | 150.8万円 | 週20時間になり、社会保険の加入対象になりうる |
1日5時間、時給1,450円のまま日数だけを増やした場合です。給与所得は、年収から給与所得控除の最低額74万円(2026年分)を引いて計算しています。週3日になると、年金以外の所得が20万円以下という確定申告不要の条件から外れます。週4日で週20時間に達すると、勤務先の規模によっては厚生年金と健康保険に加入することになります。
働いても年金は減らない?在職老齢年金の基準
| 項目 | 内容 |
|---|---|
| 対象 | 厚生年金に加入して働きながら、老齢厚生年金を受ける人 |
| 基準 | 賃金と老齢厚生年金の合計が月65万円(2026年度) |
| 2026年3月まで | 基準は月51万円だった |
| 超えたとき | 超えた額の半分が支給停止になる |
日本年金機構の案内によると、2026年4月から基準額が月51万円から65万円に引き上げられました。合計が65万円以下なら、年金は全額支給されます。計算の方法は在職老齢年金の計算方法のページにあります。
そもそも、週1日5時間のアルバイトは厚生年金の加入対象になりません。短時間で働く人が加入対象になる条件は、週の所定労働時間が20時間以上であることなどです。加入しない働き方なら、在職老齢年金のしくみは関係がなく、年金は減りません。
税金と社会保険はどうなる
| 項目 | 月3万円のアルバイトの場合 |
|---|---|
| 給与所得 | 0円。年収37.7万円は、給与所得控除の最低額74万円(2026年分)より少ない |
| 確定申告 | 年金が400万円以下で、年金以外の所得が20万円以下なら不要 |
| 社会保険 | 週20時間未満なので、勤務先の厚生年金と健康保険には加入しない |
| 注意 | 住民税の申告が必要になる場合がある |
給与所得控除の最低額は、国税庁の2026年の改正の案内で65万円から74万円に引き上げられたと説明されています。確定申告が不要になる条件は国税庁の「公的年金等の課税関係」にあります。
働く時間を週20時間以上に増やすと、勤務先の規模によっては厚生年金と健康保険の加入対象になります。対象になるのは厚生年金の加入者が51人以上の企業などで、2027年10月からは36人以上に広がります。時間を増やすときは、保険料の負担を勤務先に確認してください。
年金の繰下げと組み合わせる方法
| 繰り下げる期間 | 増額率 | 老齢基礎年金(満額) |
|---|---|---|
| 1年 | 8.4% | 月76,539円 |
| 3年 | 25.2% | 月88,401円 |
| 5年 | 42.0% | 月100,263円 |
| 10年 | 84.0% | 月129,919円 |
日本年金機構の説明によると、年金は66歳以後75歳までの間で受け取りを遅らせることができ、1か月遅らせるごとに0.7%増えます。増えた率は一生変わりません。老齢基礎年金と老齢厚生年金は、別々に繰り下げられます。表は、2026年度の老齢基礎年金の満額に増額率を掛けた金額です。
繰り下げている間は、その年金が入ってきません。働いた収入や貯蓄で生活費をまかなえる人が選べる方法です。なお、在職老齢年金で支給停止になる分は、繰り下げても増額の対象になりません。受け取り始める年齢ごとの比較は年金の受給開始年齢を比べた記事で解説しています。
65歳を過ぎて働く人はどのくらいいる?
| 年齢 | 就業率(2025年) |
|---|---|
| 65〜69歳 | 54.5% |
| 70〜74歳 | 36.2% |
| 75歳以上 | 12.6% |
内閣府の令和8年版高齢社会白書の数字です。総務省が2026年9月に公表した統計では、65歳以上の就業者は943万人で、22年連続で増えて過去最多になりました。役員を除く雇用者のうち76.1%は、パートやアルバイトなどの非正規の働き方です。
| 働く主な理由 | 割合 |
|---|---|
| 収入のため | 55.1% |
| 体によいから | 20.1% |
| 能力を生かせる | 12.4% |
| 仕事が面白い | 4.8% |
| 仲間を得られる | 3.0% |
内閣府の令和6年度の調査で、収入のある仕事をしている60歳以上の人に、主な理由を1つ選んでもらった結果です。収入が半数を超えますが、5人に1人は「働くのは体によいから、老化を防ぐから」と答えています。
| 何歳まで働きたいか | 割合 |
|---|---|
| 65歳くらいまで | 23.7% |
| 70歳くらいまで | 20.0% |
| 75歳くらいまで | 13.7% |
| 80歳くらいまで | 5.3% |
| いつまでも | 22.4%(働けるうちはいつまでも) |
| 働きたくない | 11.3%(仕事をしたいとは思わない) |
同じ調査で、60歳以上の人に聞いた結果です。70歳くらいまで、またはそれより長く働きたい人を足すと61.4%になります。企業の側にも、70歳までの就業機会を確保する努力義務が2021年4月から課されています。
65歳からの仕事はどこで探す?
ハローワークには、おおむね60歳以上の人の仕事探しを支援する「生涯現役支援窓口」があります。在職中でも利用でき、これまでの仕事の経験や年金の受給状況を踏まえて、職業相談と職業紹介を受けられます。65歳以上に特化した窓口を置くハローワークもあります。設置している場所は、厚生労働省のページの一覧で確認できます。
内閣府の調査では、いまの仕事を選んだ理由として「自分の経験やスキルが生かせる」(41.5%)と「自宅から通いやすい」(33.7%)が上位でした。短い時間で長く続けるなら、通いやすさと体への負担の少なさを先に確かめておくと、無理なく続けられます。
孫への援助と贈与税
| 援助の方法 | 贈与税 |
|---|---|
| 必要なつど払う | 教育費や生活費を必要なつど直接払うなら、通常必要な範囲はかからない |
| 年110万円まで | 1年間にもらった合計が110万円以下ならかからない |
| 一括贈与の特例 | 教育資金の一括贈与で1,500万円までが非課税になる特例は、2026年3月31日で終了。4月以降は新しく使えない |
習い事の月謝や学費を祖父母がそのつど払う形なら、国税庁の説明のとおり贈与税はかかりません。ただし、教育費の名目で渡したお金を預金や投資に回すと、贈与税の対象になります。110万円の基礎控除は「贈与税がかかる場合」、一括贈与の特例の終了は「教育資金の一括贈与を受けた場合の非課税」で確認できます。
内閣府の調査では、今後優先してお金を使いたいものとして「子や孫のための支出」を挙げた人は25.8%でした。いちばん多かったのは「自分や配偶者の医療・介護の費用」の47.5%です。援助は、自分たちの医療と介護の備えを確保したうえで考えるのが順番です。まとまった金額を渡す方法は生前贈与の解説記事にまとめています。
退職して最初の1年で確認したい5つのこと
- 夫婦の年金の合計額と、税や社会保険料を引いた手取りを確かめる
- 3か月分の支出を記録して、毎月いくら不足するかを出す
- 介護と住宅の修繕のためのお金を、生活費の貯蓄と分けておく
- 働くなら、週20時間と、年金以外の所得20万円という2つの線を知っておく
- 子や孫への援助は、必要なつど直接払う形にする
どれも、今日から自分で確かめられることです。数字を出してみると、働くかどうかを感覚ではなく家計で判断できます。
時給1,450円は高いのか
厚生労働省の2026年度の地域別最低賃金は、東京都が時給1,280円(2026年10月1日から)、全国の加重平均が1,177円です。時給1,450円は、東京都の最低賃金より170円高い水準です。最低賃金は毎年改定されるので、同じ仕事でも時給は少しずつ上がる可能性があります。
貯蓄3,200万円・年金月18万円の老後でよくある質問
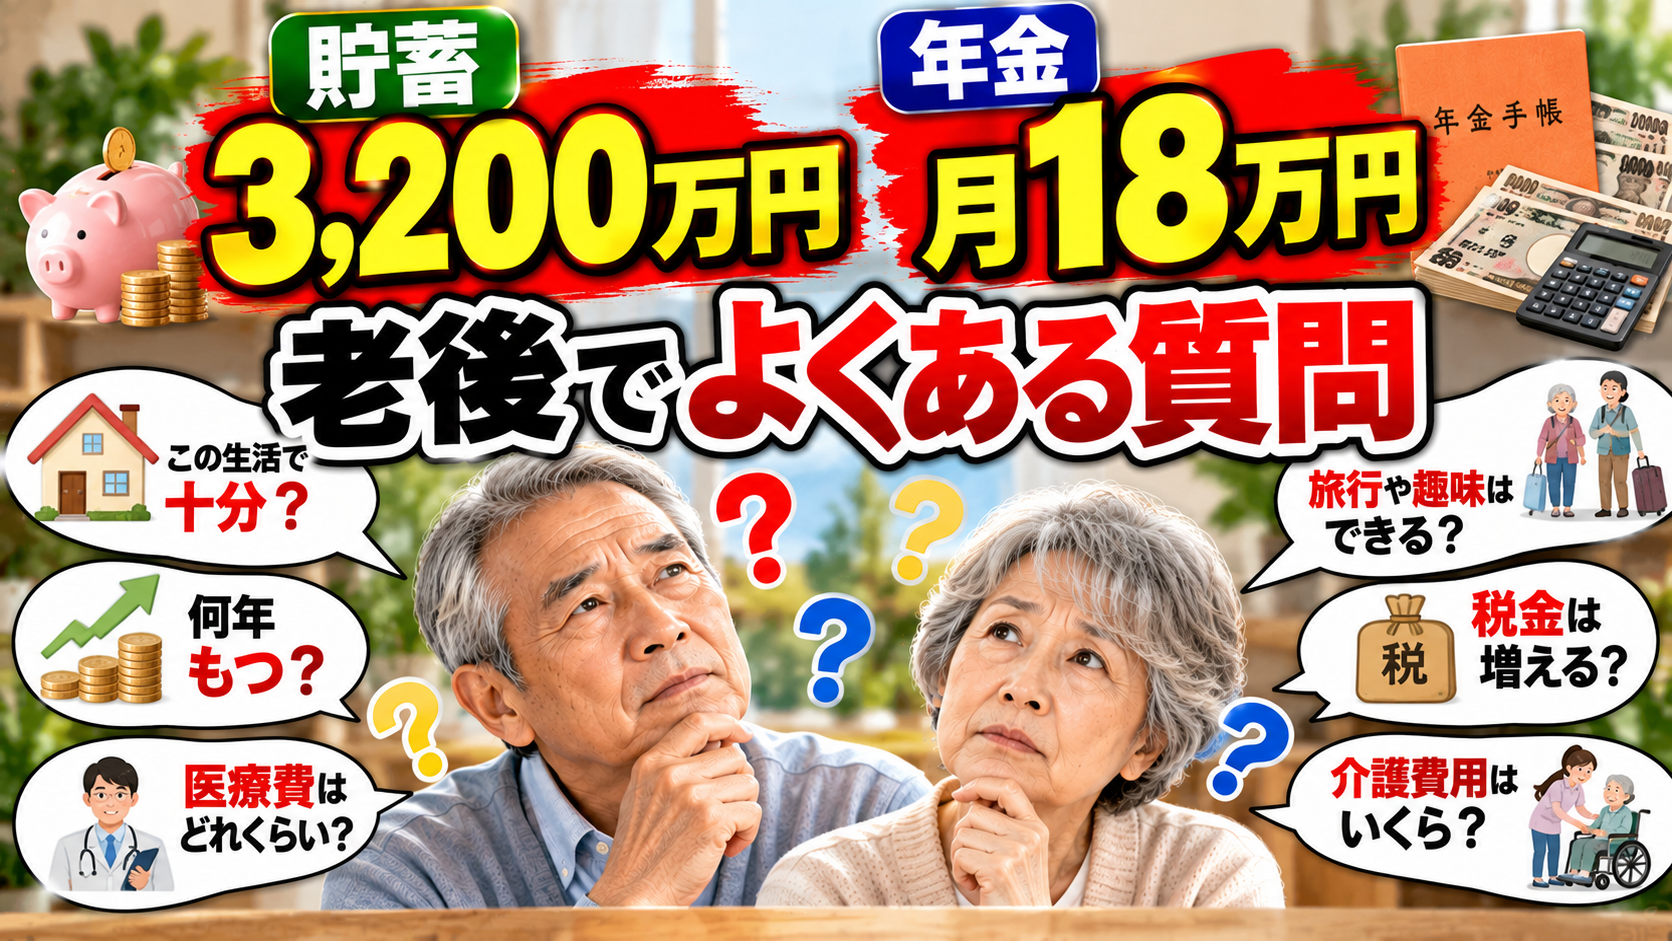
貯蓄3,200万円あれば、65歳で完全に退職しても大丈夫ですか?
年金と支出によります。年金が夫婦合計で月18万円、支出が家計調査の平均(26.4万円)なら、貯蓄は約26年でなくなる計算です。年金が夫婦で約25万円あれば、同じ支出でも約70年分あります。介護などのまとまった支出は、どちらの計算にも入っていません。
年金月18万円は、平均より多いですか?
夫婦2人分の合計なら平均より少なめです。家計調査では、65歳以上の夫婦のみの無職世帯の年金などの収入は月228,614円、厚生労働省の標準的な年金額(夫婦2人分)は2026年度で月237,279円です。1人分で月18万円なら、配偶者の年金を足した金額で比べてください。
老後の生活費は、月いくらかかりますか?
家計調査(2025年平均)では、65歳以上の夫婦のみの無職世帯の消費支出は月263,979円、65歳以上の単身の無職世帯は月148,445円です。家賃のある世帯や、車を持つ世帯はこれより増えます。
65歳以降に働くと、年金は減りますか?
厚生年金に加入して働く場合に限り、賃金と老齢厚生年金の合計が月65万円(2026年度)を超えると、超えた額の半分が支給停止になります。週20時間未満のアルバイトのように厚生年金に加入しない働き方なら、年金は減りません。
アルバイトの収入に税金はかかりますか?
年収37.7万円ほどなら、給与所得控除の最低額74万円(2026年分)より少ないため、給与所得は0円です。年金の課税は別に計算されます。住民税や国民健康保険料の扱いは自治体で確認してください。
アルバイトをすると、社会保険に入ることになりますか?
週の所定労働時間が20時間以上で、対象の事業所に勤める場合は、厚生年金と健康保険の加入対象になります。週1日5時間のような短い勤務は対象になりません。
月3万円のアルバイトは、老後資金にどのくらい効きますか?
時給1,450円で1日5時間、週1日働くと、年に37.7万円、5年で188.5万円です。年金が夫婦で月18万円・平均的な支出のケースでは、貯蓄がもつ年数が26.1年から27.7年に延びます。
週に何日まで働くと、手続きが増えますか?
時給1,450円・1日5時間の例では、週2日(年収75.4万円)までは給与所得が20万円以下に収まります。週3日(年収113.1万円)になると年金以外の所得が20万円を超え、確定申告が不要になる条件から外れます。週20時間以上になると、勤務先によっては社会保険の加入対象です。
一人暮らしで年金が月18万円なら、貯蓄は減りませんか?
家計調査の平均では、65歳以上の単身の無職世帯の消費支出は月148,445円です。手取りを16.2万円と置くと、ふだんの生活費では不足しない計算になります。介護や住まいの費用は別に見込んでください。
年金の繰下げと、働くことはどう組み合わせればよいですか?
年金は66歳以後75歳までの間で受け取りを遅らせると、1か月ごとに0.7%、最大で84%増えます。働いて生活費をまかなえる間は繰り下げる、という選び方もできます。どちらが得かは寿命によるので、受給開始年齢ごとの受給額を比べた記事も参考にしてください。
孫の習い事の費用を出すと、贈与税がかかりますか?
祖父母が、教育費や生活費を必要なつど直接払う場合は、通常必要と認められる範囲であれば贈与税はかかりません。まとめて渡したお金が預金や投資に回ると、贈与税の対象になります。
教育資金の一括贈与の非課税は、いまも使えますか?
使えません。1,500万円までが非課税になる特例は、2026年3月31日で終了しました。それまでにこの特例を使って預けたお金には、引き続き特例が適用されます。
介護には、いくらかかりますか?
生命保険文化センターの2024年度の調査では、一時的な費用が平均47.2万円、月々の費用が平均9.0万円、期間は平均4年7か月です。単純に合計すると542.2万円になります。在宅か施設かで金額は大きく変わります。
65歳を過ぎても働く人は多いですか?
多くなっています。2025年の就業率は65〜69歳で54.5%、70〜74歳で36.2%です。65歳以上の就業者は943万人で、22年連続で増えています。
退職した直後に、ほかに確認しておく手続きはありますか?
健康保険の切り替えや、失業したときの給付、年金の請求などがあります。期限のあるものが多いので、退職後にもらえるお金と手続きをまとめた記事で順番を確かめてください。
まとめ|貯蓄の額より、年金と毎月の支出で決まる
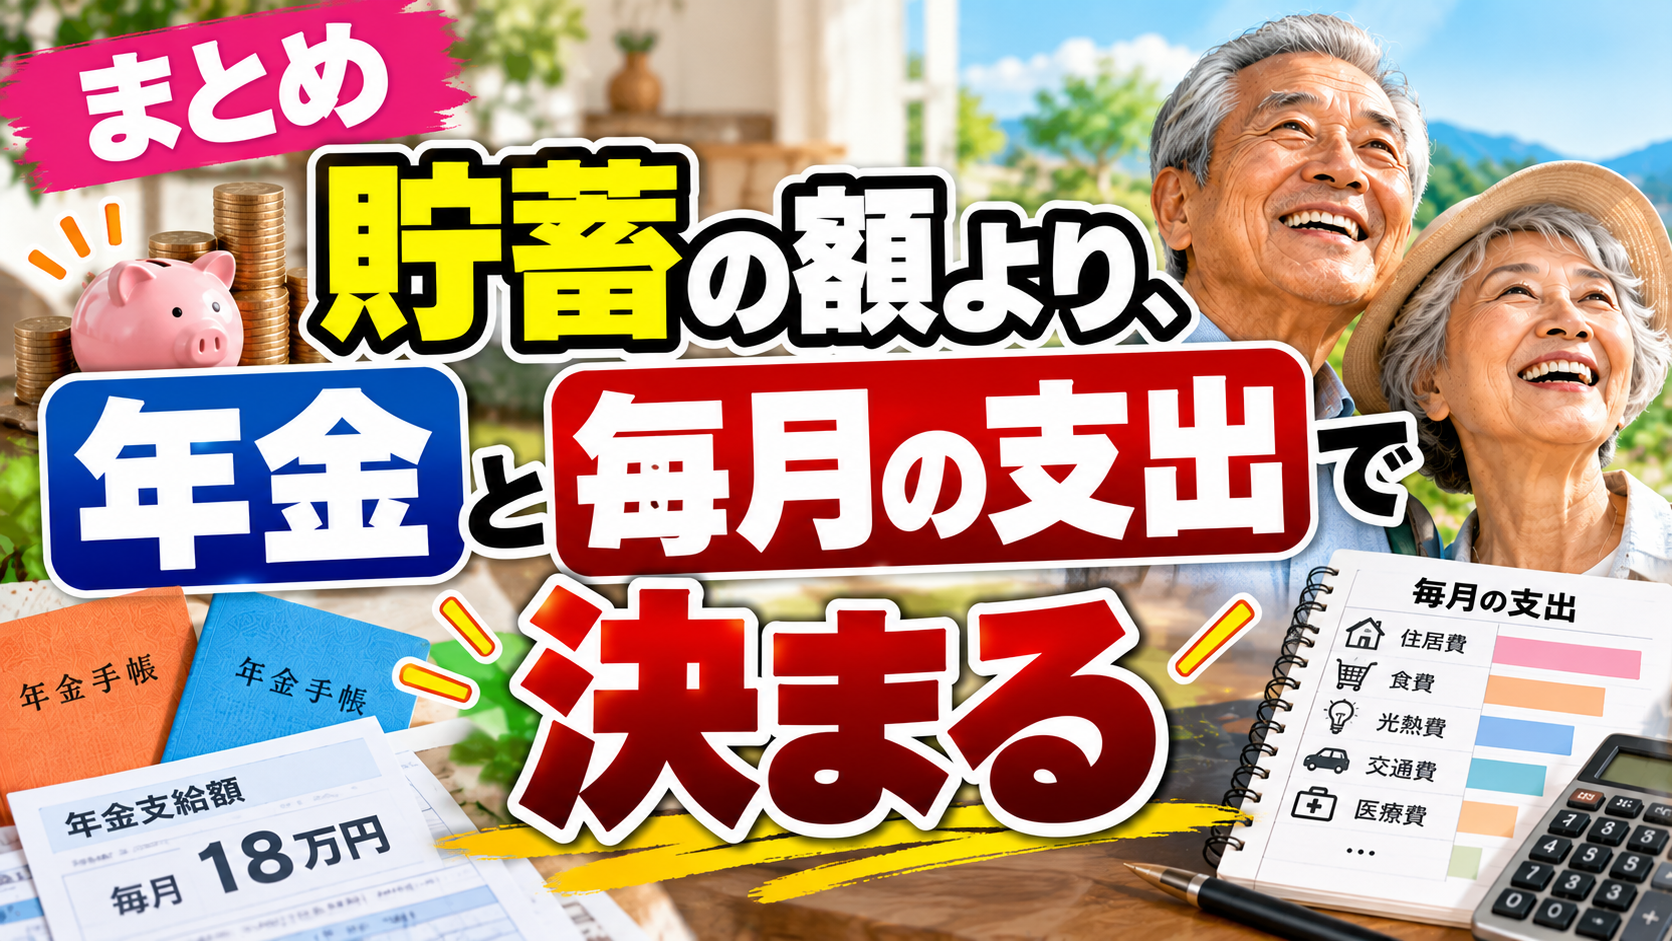
貯蓄3,200万円・年金月18万円でも、年金が夫婦合計の金額で、支出が平均的(26.4万円)なら、貯蓄は約26年でなくなる計算です。年金が夫婦で約25万円あれば、同じ貯蓄でも余裕は大きく変わります。介護や住宅の修繕、物価の上昇は、どちらの試算にも入っていません。
まず、夫婦の年金の合計と、毎月の支出を書き出してください。そのうえで不足が気になるなら、週1日・月3万円ほどの仕事でも、5年で188.5万円の差になります。年金が減らず、税金もほぼ増えない範囲で働けることは、知っておいて損のない選択肢です。
自分はどうだろうと思う方は、FPに相談するのもおすすめです。
しかも今ならAmazonギフト券と仙台牛がもらえちゃう「投資のコンシェルジュ」がおすすめです。
投資が学べるのにアマギフももらえる!最高ですね。
投資について詳しい方も詳しくない初心者さんでも新たな発見や学びがあるはずです。
もちろん無料なので一度検討してみてはいかがでしょうか。
\ Amazonギフト券最大6万円もらう/
あわせて読みたい関連記事
年金の受け取り方と、退職後の手続きは、次の記事でくわしく解説しています。
出典・最新情報の確認先
- 総務省 家計調査報告(家計収支編)2025年平均結果の概要
- 総務省 家計調査報告(貯蓄・負債編)2025年平均結果
- 総務省 統計からみた我が国の高齢者(2026年9月20日)
- 厚生労働省 令和7年簡易生命表の概況
- 内閣府 令和8年版高齢社会白書 就業・所得
- 内閣府 令和6年度 高齢者の経済生活に関する調査
- 日本年金機構 令和8年4月分からの年金額等について
- 日本年金機構 在職老齢年金制度が改正されました
- 日本年金機構 年金の繰下げ受給
- 国税庁 No.1600 公的年金等の課税関係
- 国税庁 No.4405 贈与税がかからない場合
- 生命保険文化センター 介護にはどれくらいの費用・期間がかかる?
- 厚生労働省 地域別最低賃金の全国一覧