※本記事には広告が含まれます。
「2027年度から、夫婦の収入が534万円でも住民税非課税になる」。そんな説明を見ると、自分の年金やパート収入でも当てはまるのか気になりますよね。
夫婦とも65歳以上で年金と給与を受け取り、地域の非課税基準や扶養関係などの条件がそろう場合、額面収入が合計534万円でも住民税非課税世帯となる計算例は成り立ちます。ただし、534万円は全国共通の世帯年収の上限ではありません。
2027年度の変更で関わるのは、給与所得控除や扶養親族等の所得要件です。年金だけの人の非課税ラインが一律に引き上がる、という改正ではありません。この記事では、変更点、夫婦別の計算、間違えやすい条件を順番に解説します。
先に押さえる結論
- 2027年度の住民税は、原則として2026年1~12月の所得をもとに判定する。
- 給与所得控除の最低保障額は2027・2028年度に74万円。うち5万円は2年間の特例。
- 同一生計配偶者・扶養親族の所得要件は58万円以下から62万円以下へ。
- 534万円の例は夫婦別に計算する。合計収入だけでは判断しない。
- 非課税と、医療・介護の軽減対象になることは別々に確認する。
2027年度の住民税非課税基準はどう変わる?
2027年度は令和9年度です。松戸市の案内は、2026年1月1日から12月31日までの所得を基礎とする2027年度の個人住民税から、給与所得控除と扶養親族等の所得要件の改正が適用されると説明しています。
| 項目 | 2026年度 | 2027・2028年度 |
|---|---|---|
| 給与所得控除の最低保障額 | 65万円 | 74万円(基本69万円+特例5万円) |
| 同一生計配偶者・扶養親族の合計所得要件 | 58万円以下 | 62万円以下 |
| 給与のみで配偶者等の所得要件に収まる目安 | 年収123万円以下 | 年収136万円以下 |
給与所得控除は、給与収入から給与所得を求める際に差し引く金額です。全員の給与所得控除が74万円に固定されるわけではなく、給与収入220万円超の部分では今回の見直しによる変更はありません。
出典 京都市「令和9年度個人市・府民税に適用される税制改正」
74万円の最低保障額は、ずっと続く数字ではない
最低保障額69万円への引き上げに、2027・2028年度だけ5万円が上乗せされます。現行の改正内容では、2029年度以降の最低保障額は69万円です。「今の基準なら非課税だから、今後も同じ収入でよい」と固定せず、年度を分けて考えましょう。
給与だけなら119万円、扶養の目安136万円は別の数字
神戸市では、扶養する親族がいない給与収入のみの人について、2027年度は年収119万円以下が非課税の目安です。一方、136万円は給与のみで同一生計配偶者・扶養親族の所得要件に収まる目安です。
「家族の税法上の扶養に入れる」と「自分の住民税が非課税」は同じではありません。さらに、健康保険の被扶養者になる基準は別制度です。136万円を社会保険共通の基準として使わないでください。
配偶者控除・配偶者特別控除を含めた違いは、配偶者控除と配偶者特別控除の違い・年収の目安で整理しています。
年金155万円・211万円の壁とは?年齢と地域で変わる
住民税の非課税は、額面収入から所定の計算で求めた所得を、自治体の非課税基準と比較します。給与には給与所得控除、公的年金には公的年金等控除があり、同じ額面収入でも所得は異なります。
| 神戸市の例 | 非課税の所得基準 | 年金だけの場合の収入目安 |
|---|---|---|
| 65歳以上・扶養親族等なし | 合計所得45万円以下 | 155万円以下 |
| 65歳以上・扶養親族等1人 | 合計所得101万円以下 | 211万円以下 |
| 65歳未満・扶養親族等なし | 合計所得45万円以下 | 105万円以下 |
上の年齢は、所得が生じた年の12月31日時点で判定します。2027年度の住民税を考える場合、2026年末の年齢がポイントです。表はほかの所得がないなどの条件を置いた神戸市の目安で、全国共通ではありません。
出典 神戸市FAQ「いくらまでの収入なら住民税が課税されませんか?」
年金だけの人は、今回の給与所得控除の増額をそのまま足せない
65歳以上で、公的年金等以外の合計所得が1,000万円以下など所定の条件に該当し、公的年金収入が330万円未満の場合、公的年金等控除は110万円です。本記事の年金計算はこの範囲を前提にしています。
給与収入がない人には給与所得控除を使う対象がありません。そのため、給与所得控除が9万円増えたから、年金155万円の目安も164万円になる、という計算にはなりません。民間の個人年金も、公的年金と同じ控除で計算できるとは限りません。
「都市部ならこの金額」と大まかに決めない
非課税の基準には自治体差があります。例えば春日井市は、2027・2028年度の給与収入のみの目安を116万円以下、所得では42万円以下と案内しています。神戸市の119万円を、すべての市町村に当てはめることはできません。
自治体のページでは、対象年度、扶養人数、本人の状況を合わせて確認します。障害者・未成年者・寡婦・ひとり親などには別の非課税規定もあるため、一般例だけで結論を出さないでください。森林環境税の非課税基準が住民税と異なる自治体もあります。
年金と給与で夫婦534万円でも非課税になる計算例
次は、自治体の公式計算方法を組み合わせた試算です。特定の世帯の認定結果ではなく、所得と非課税基準の関係を理解するための例です。次の条件をすべて置いています。
- 夫婦とも2026年12月31日時点で65歳以上。
- 世帯は夫婦2人で、それぞれ年金と給与を受け取っている。
- ほかに判定へ加える所得がない。
- 夫から見て妻が同一生計配偶者に該当するなど、所定の条件を満たす。
- 非課税基準が、扶養親族等1人で所得101万円以下、扶養親族等なしで45万円以下の自治体を想定する。
| 計算項目 | 夫 | 妻 |
|---|---|---|
| 公的年金収入 | 211万円 | 155万円 |
| 給与収入 | 84万円 | 84万円 |
| 額面収入の合計 | 295万円 | 239万円 |
| 公的年金の所得(110万円控除後) | 101万円 | 45万円 |
| 給与所得(74万円控除後) | 10万円 | 10万円 |
| 年金+給与に係る所得金額調整控除 | 10万円 | 10万円 |
| 調整後の給与所得 | 0円 | 0円 |
| 合計所得 | 101万円 | 45万円 |
| 比較する非課税基準 | 101万円以下 | 45万円以下 |
夫の295万円と妻の239万円を足すと、額面収入は534万円です。この条件では、妻の合計所得45万円は同一生計配偶者の所得要件62万円以下にも収まり、夫婦それぞれが非課税基準に収まります。
給与の残り10万円を調整する「所得金額調整控除」
給与所得と公的年金等の雑所得の両方があり、その合計が10万円を超える人には、給与所得から所定の金額を控除する仕組みがあります。年金と給与に関するこの控除の上限は10万円です。
年金と給与の所得金額調整控除の計算
給与所得(10万円超なら10万円)+公的年金等の雑所得(10万円超なら10万円)-10万円
この例は給与所得が10万円、年金所得がそれぞれ10万円以上なので、控除は10万円です。年金と給与を受け取っていれば、誰でも無条件で10万円控除されるわけではありません。所得の内訳から計算します。
534万円は、世帯共通の上限でも給付金の受給条件でもない
夫婦の収入を先に合計し、その数字が534万円以下かだけを見る方法では判定できません。給与・公的年金・その他の所得を一人ずつ計算し、それぞれの条件と比べる必要があります。
また、534万円の例が成り立つことから、特定の給付金が必ずもらえるとは言えません。給付制度ごとに、基準日、世帯の範囲、扶養に関する除外などを確認してください。
534万円より少なくても課税される?見落としやすいケース
夫に収入が偏ると、合計が少なくても結果が変わる
同じ地域・扶養条件で、夫が年金211万円+給与100万円、妻が年金155万円だけという例を考えます。額面の合計は466万円です。夫の給与所得は26万円で、所得金額調整控除10万円を引いても16万円残ります。
夫の合計所得は、年金の101万円+給与の16万円=117万円です。非課税基準101万円を超えるため、この例では夫が課税されます。世帯の合計が534万円より少なくても、非課税世帯にはならないわけです。
同じ世帯に課税される家族がいる
夫婦それぞれが非課税でも、同じ住民票上の世帯に住民税が課税される子どもなどがいる場合、世帯全員が非課税という条件は満たしません。給付や軽減で使われる世帯の範囲・判定日は、制度ごとに確認します。
医療費控除や社会保険料控除で、全て同じ判定になると思っている
所得割の税額を計算する際の所得控除と、均等割を含めた非課税基準は区別します。医療費控除などで所得割が0円になっても、均等割まで非課税になるとは限りません。「税額が一部0円」と「住民税非課税世帯」を混同しないことが大切です。
非課税世帯になると医療・介護はどう変わる?
住民税の課税状況は、医療や介護の負担区分に関わります。ただし、非課税なら保険料が全て無料、どの軽減も自動適用、という意味ではありません。
| 確認する制度 | 住民税以外にも確認すること |
|---|---|
| 65歳以上の介護保険料 | 本人の年金収入等、自治体の所得段階、対象年度の特例 |
| 高額療養費 | 年齢、加入保険、診療月、所得区分 |
| 介護施設の食費・居住費の軽減 | 本人・配偶者の所得や預貯金等、認定申請 |
| 国保・後期高齢者医療の保険料等 | 加入者や世帯の所得、各制度の軽減基準 |
介護施設の食費・居住費については、住民税非課税だけでなく資産要件なども関係し、負担限度額認定の申請が必要です。住民税で使った所得だけから、すべての軽減額を計算しないでください。
介護保険料は、年度ごとの取扱いまで確認する
給与所得控除の変更が、そのまま保険料の判定に反映されるとは限りません。実際、2026年度の介護保険料には、前年の税制改正の影響を調整する特例が設けられました。神戸市は、その特例を2026年度限りとし、2027年度以降は税制改正後の基準に基づくと案内しています。
これは「2027年度なら誰でも同じ金額だけ安くなる」という意味ではありません。2027年度の自治体の保険料表と、自分の年金収入等を照合してください。
医療費の負担上限は、高額療養費制度の所得区分・上限・申請方法で別に確認できます。年齢と診療月を選んで読むと、自分の表を探しやすくなります。
非課税にするための年金繰上げは、手取り全体で判断する
年金の繰上げは、受け取り始める時期を早める代わりに、年金額を減らす選択です。住民税を抑える効果だけで判断すると、生涯続く収入の減少を見落としかねません。
1962年4月2日以降生まれの人の減額率は原則1か月あたり0.4%、最大24%です。それ以前に生まれた人は原則0.5%、最大30%と異なります。請求後の取消しはできず、減額率は一生変わりません。障害年金などの請求にも制約が生じる場合があります。
繰上げによる年金の減少額と、税・保険料の変化、65歳になる前の公的年金等控除の違いまで比較します。「非課税になれるなら得」と即断せず、年金事務所で受給額の試算を依頼し、住民税は自治体に相談しましょう。
働くかどうかも含めて老後の家計を考えたい人は、65歳からの年金・貯蓄・パート収入の家計試算へ。税金だけでなく、使えるお金と貯蓄の減り方を比較できます。
2027年度に向けて、自分の世帯で確認する5ステップ
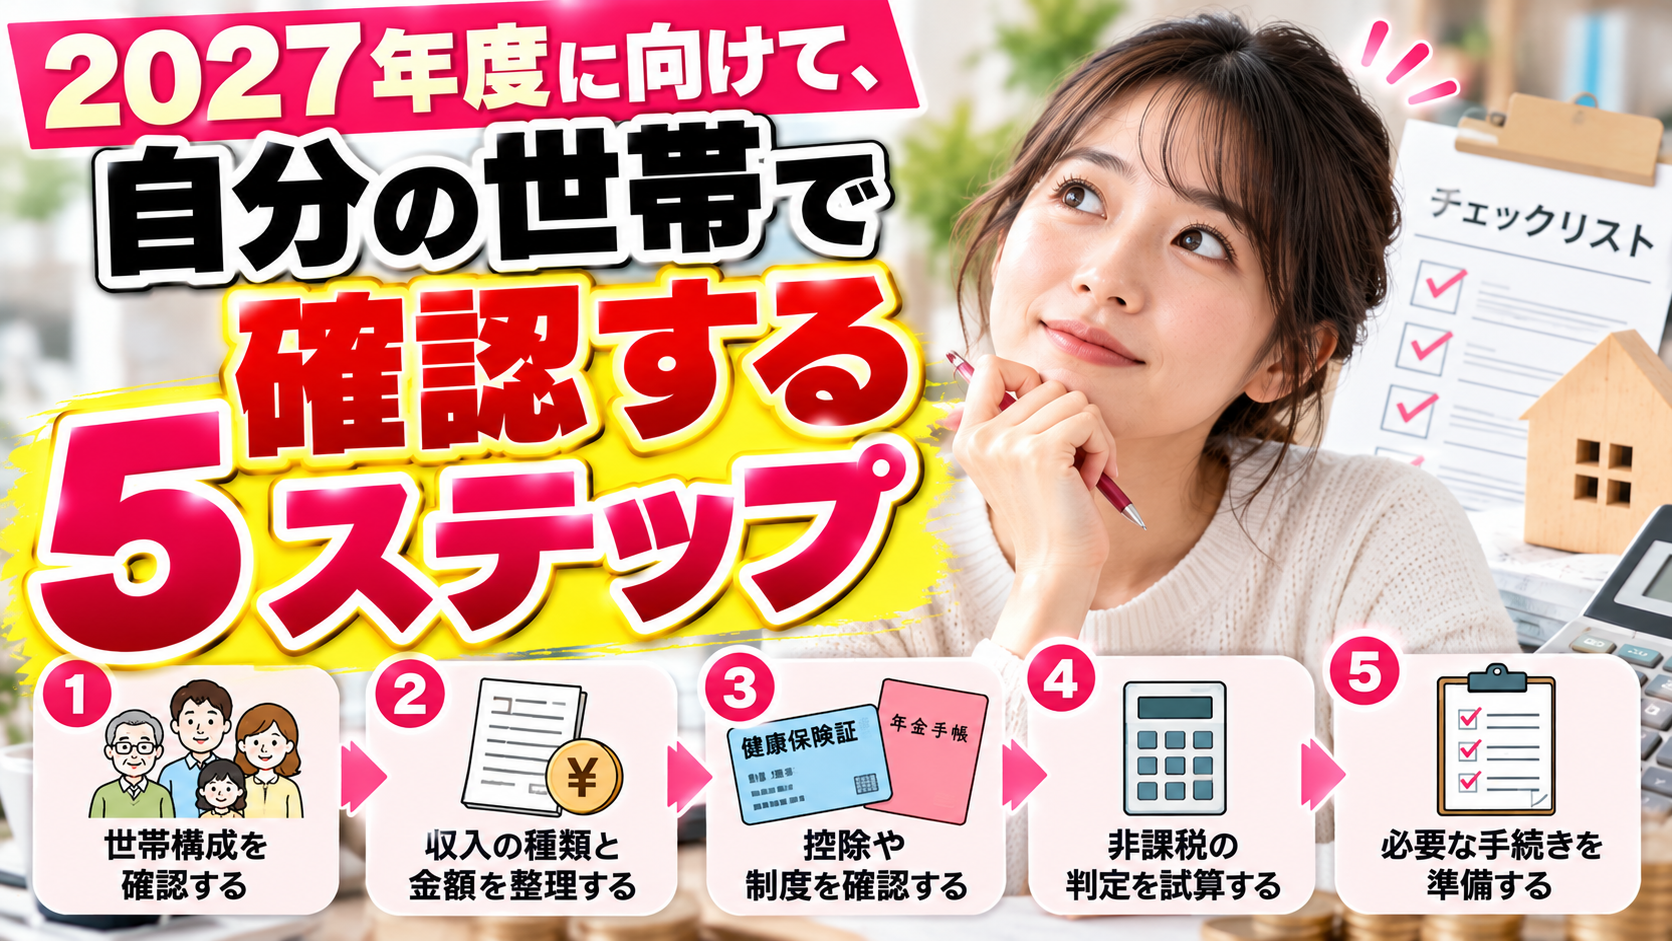
- 1.2026年中の額面給与・公的年金・その他の収入を、一人ずつ一覧にする。
- 2.2026年12月31日時点の年齢と、同一生計配偶者・扶養親族等の条件を整理する。
- 3.給与所得、公的年金等の雑所得、所得金額調整控除を計算する。
- 4.自治体の2027年度の非課税基準と、一人ずつ比較する。
- 5.世帯全員の課税状況を確認し、必要な申告と医療・介護の手続きを調べる。
給与や年金の源泉徴収票、現在の課税通知書、家族の収入見込みを用意すると相談しやすくなります。窓口では「2027年度の均等割・所得割の両方が非課税になる条件と、必要な申告を知りたい」と伝えてください。
公的年金収入が400万円以下などの所得税の確定申告不要制度に当てはまっても、住民税の申告が必要な場合があります。所得税の申告が不要だから全て手続き不要、と判断しないでください。
給与もある人の年末の手続きは、2026年分の年末調整の変更点と必要書類で確認できます。年末調整だけで扱えない内容は、自治体や税務署へ確認します。
税金とは別に、毎月の固定費も見ておく
収入を減らして非課税基準に合わせる前に、働いて増える手取りと支出を比較しましょう。使っていない契約や通信費を見直す方法もあります。必要な連絡手段を残し、実際の利用状況から判断することが大切です。
通信費を比較したい方向けの広告です。住民税の非課税判定や給付金の受給条件とは関係ありません。
楽天モバイルの料金・対応エリアを公式サイトで確認する(PR)
利用するデータ量、通話料、端末残債、生活圏の通信状況を含めて比較してください。乗り換えれば必ず安くなるわけではありません。
2027年度の住民税非課税世帯についてよくある質問
2027年度の住民税は、いつの収入で決まりますか?
原則として2026年1月から12月までの所得をもとに判定します。2027年に受け取る収入と混同しないようにしてください。
年金だけの人も非課税の上限が9万円増えますか?
今回の9万円の増額は給与所得控除の最低保障額に関するものです。給与がない人の年金収入の目安へ、そのまま9万円を加えることはできません。
夫婦の年収が534万円以下なら非課税ですか?
合計だけでは決まりません。夫婦別の所得、年齢、扶養関係、ほかの所得、自治体の基準などによります。534万円は条件を置いた計算例です。
211万円以下の年金なら、誰でも非課税ですか?
いいえ。例えば神戸市では65歳以上で扶養親族等が1人、ほかの所得がない場合などの目安です。扶養親族等がいない場合は155万円が目安となります。
136万円まで働けば、自分の住民税も非課税ですか?
136万円は給与のみで配偶者・扶養親族等の所得要件に収まる目安です。本人の住民税非課税基準や社会保険の扶養基準とは別です。
非課税になれば介護や医療の負担も全て無料ですか?
無料になるわけではありません。制度ごとの所得区分、保険加入状況、年金収入や資産要件、申請の有無などを確認します。
非課税になるために年金を繰り上げるのは得ですか?
税負担の変化だけでは判断できません。年金の減額が生涯続き、取消しができないため、受給額と税・保険料を含めた手取りを比較します。
給与所得控除74万円は2029年度も続きますか?
現行の改正内容では、74万円のうち5万円は2027・2028年度の特例です。2029年度以降の最低保障額は69万円で、同じ条件がずっと続くとは限りません。
まとめ|534万円ではなく、一人ずつの所得を確認する
2027年度は給与所得控除と扶養親族等の所得要件が変わります。その結果、給与や年金の組み合わせによっては、前年までと課税状況が変わる人がいます。
ただし、年金だけの人にも同じ増額があるわけではなく、夫婦合計534万円が全国一律の上限でもありません。最初に、2026年の給与・年金・その他の収入を夫婦別に書き出すことから始めましょう。所得に直し、自治体の非課税基準と比較すると、自分が確認すべき条件が見えてきます。