※本記事はプロモーションが含まれています。
「NTT株を毎月100株買って配当をもらうのと、月1万7,000円をオルカンに積み立てるのは、どちらがお得?」。少額で買える株と人気の投資信託を比べると、配当利回りと年7%という数字に目が向きます。
結論は、年7%という仮定だけでオルカンが有利とは決められない、ということです。配当を受け取りたいならNTT株、個別企業への集中を減らして長期の資産形成をしたいなら全世界株式という使い分けが考えられます。NTT株もNISAで買えるため、比較するのは「NTTかNISAか」ではなく、「NISAで何を持つか」です。
この記事では、NTTの会社予想とNISAの制度を整理したうえで、同じ月1万7,000円を使う試算、初年度の配当、株価下落時の損益を比べます。まずは、配当6,480円という計算がどんな場合に成り立つのかを押さえましょう。
先に押さえたい3つのポイント
- NTTの2026年度の年間配当は1株5.4円の会社予想。株価170円なら税引前の予想配当利回りは約3.18%。
- 月100株の買い増しと月1万7,000円の積立は、株価が動くと投資額が一致しない。
- オルカンの年7%は保証でも会社予想でもない。配当と値動きを合わせた総収益で比べる。
NTT株とオルカンの違いを比較|NISAはどちらにも使える
| 比較項目 | NTT株 | オルカン |
|---|---|---|
| 投資する対象 | NTT株式会社の株式(証券コード9432) | 日本を含む先進国・新興国の株式に分散する投資信託 |
| 主な収益 | 株価の値上がり益と配当 | 保有する資産の値動きなどが基準価額に反映 |
| 現金の受け取り | 配当が決議されれば受け取れる | 定期収入は保証されない。現金が必要なら一部売却も選択肢 |
| NISAの枠 | 成長投資枠 | つみたて投資枠・成長投資枠 |
| 月の予算管理 | 100株固定なら株価に応じて購入額が変わる | 金額指定の積立なら予算を固定しやすい |
| 主なリスク | 個別企業の業績、減配、株価下落 | 世界の株式市場の下落、為替変動など |
ここでの「オルカン」は、eMAXIS Slim 全世界株式(オール・カントリー)を指します。MSCIオール・カントリー・ワールド・インデックス(配当込み、円換算ベース)への連動を目指し、原則として為替ヘッジを行いません。商品内容とNISAの対象枠は三菱UFJ銀行の商品説明で確認できます。
分散していても、全世界株式は株式中心の運用です。「世界に分散しているから下がらない」とは考えないほうがよいでしょう。複数の投資信託を組み合わせたときの重複が気になる人は、オルカン・S&P500・NASDAQ100を組み合わせる考え方も参考になります。
NTTの年間配当5.4円は予想|100株・1,200株の税引後はいくら?
NTTの2026年度、つまり2027年3月期の会社予想は、年間1株5.4円です。内訳は中間2.7円、期末2.7円。2026年度第1四半期決算短信では、配当予想の変更はないとしています。将来の配当は確約ではなく、業績や配当の決議によって変わり得ます。
以下では株価170円を比較用の仮定として使います。現在の取引価格を示す数字ではありません。購入時の株価、手数料、実際に受け取る配当で結果は変わります。
| 保有株数 | 170円での購入額 | 年間配当・税引前 | 課税口座の税引後概算 | NISAで非課税の場合 |
|---|---|---|---|---|
| 100株 | 17,000円 | 540円 | 約430円 | 540円 |
| 1,000株 | 170,000円 | 5,400円 | 約4,303円 | 5,400円 |
| 1,200株 | 204,000円 | 6,480円 | 約5,164円 | 6,480円 |
計算式は「株数×5.4円」。課税口座の概算は20.315%の税率で計算しています。税率は国税庁の配当所得の説明に基づきます。表は両方の配当の権利を保有株数分すべて取得する場合で、税額の端数処理や申告方法によって実際の手取りは異なります。
170円で買った場合の予想配当利回りは、5.4円÷170円×100=約3.18%。課税口座で20.315%が差し引かれる場合の手取り利回りは約2.53%です。NISAの非課税は、この税金の部分に働きます。株価が下がるリスクまで消えるわけではありません。
月100株の初年度配当は6,480円とは限らない|権利日で計算
年間の最終保有株数と、配当の権利を得た株数は別です。12か月買い続けて1,200株になっても、そのすべてを最初の中間配当の権利日に持っていたとは限りません。
NTTの配当の基準日は、中間が9月30日、期末が3月31日です。NTT公式FAQに記載されています。権利を得るには、基準日に株主として記録されるよう、証券会社の画面に出る権利付き最終日までに購入を済ませる必要があります。基準日当日に買えば間に合う、という意味ではありません。
4月から翌年3月まで、毎月100株買う例
仕組みを見るため、2026年4月から2027年3月まで毎月100株を買い、9月分・3月分はそれぞれ権利付き最終日までに買う例を考えます。売却はせず、配当は会社予想どおり中間・期末とも2.7円と仮定します。すでに持っている株はないものとします。
| 配当の区分 | 基準日までの保有株数 | 1株の予想配当 | 権利取得分の配当概算 |
|---|---|---|---|
| 2026年9月の中間配当 | 600株 | 2.7円 | 1,620円 |
| 2027年3月の期末配当 | 1,200株 | 2.7円 | 3,240円 |
| 合計 | ― | ― | 4,860円(税引前) |
この例の権利取得分は4,860円で、6,480円ではありません。さらに、配当の権利が決まる日と入金日は異なります。期末配当は翌年度に支払われるため、この4,860円を「3月末までに入金される金額」と読むこともできません。
実際の初年度配当は開始月、購入日、配当額で変わります。これから始める場合は、その時点で公表されている配当予想を使って、基準日ごとの保有株数を数えましょう。上の表は権利日の計算例であり、翌年度以降の配当を予測したものではありません。
月1万7,000円を積み立てたら?年0・3・5・7%の独自試算
次に、毎月の投資額を1万7,000円に揃えます。年7%だけを見ると期待が膨らみやすいため、0%・3%・5%も並べました。これは商品の実績や予測ではなく、利回りを仮定した計算です。NTTにもオルカンにも、一定の利回りは約束されていません。
| 積立期間 | 投資元本 | 年0% | 年3% | 年5% | 年7% |
|---|---|---|---|---|---|
| 1年 | 204,000円 | 204,000円 | 206,790円 | 208,634円 | 210,465円 |
| 10年 | 2,040,000円 | 2,040,000円 | 2,370,616円 | 2,624,174円 | 2,907,879円 |
| 20年 | 4,080,000円 | 4,080,000円 | 5,556,526円 | 6,898,676円 | 8,628,118円 |
前提は、毎月末に1万7,000円を入れ、収益を全額再投資し、税金と別途の取引手数料を差し引かないこと。仮定の利回りは運用費用控除後として扱います。年率を月率に換算する式は「(1+年率)の12分の1乗−1」。最終評価額は1円単位に四捨五入しています。NISAで非課税となる運用を想定した試算です。
10年の元本は204万円。年7%なら約291万円ですが、年3%なら約237万円です。積立の結果は利回りの置き方で大きく変わります。年7%の欄を「受け取れる金額」として家計の計画に固定しないようにしましょう。
また、平均的な年率が同じでも、毎月の値動きの順序が違えば積立結果は変わります。実際の市場では毎月なめらかに増えるわけではなく、途中でも終了時でも元本割れはあり得ます。オルカンが大きく下落したときの含み益とNISAの考え方では、下落を含めた保有の判断を整理しています。
配当利回り3.18%と年7%は同じ物差しではない
NTTの約3.18%は、仮定の購入価格に対する配当だけの割合です。一方、年7%の積立試算は資産全体が増える率を仮定しています。これだけで勝ち負けを決めると、NTTの株価の値上がり益・値下がり損を比較から落としてしまいます。
100株を170円で買い、年間540円の配当を受け取った例
| 1年後の株価(仮定) | 100株の評価額 | 配当込みの合計 | 投資額17,000円に対する損益 |
|---|---|---|---|
| 140円 | 14,000円 | 14,540円 | −2,460円(約−14.47%) |
| 170円 | 17,000円 | 17,540円 | +540円(約+3.18%) |
| 200円 | 20,000円 | 20,540円 | +3,540円(約+20.82%) |
両方の配当の権利を取得し、年間540円を受け取る前提で、税金・手数料を除外しています。評価額と受け取った現金の合計であり、売却前の値動きは確定した利益・損失ではありません。3つの株価は将来予想ではなく、価格変動の影響を見るための例です。
この前提では、170円から164.6円まで下がるだけで、100株の値下がり540円が年間配当540円と同額になります。配当があることと、資産全体が増えることは別です。配当落ちも含めて株価が動くため、権利直前に買えば配当分がそのまま得になるとも限りません。
配当を使うか、再投資するかでも結果が変わる
配当を生活費に使うなら、保有資産だけの増え方は再投資する場合より小さくなります。その代わり、生活の中で現金を使えます。受け取った配当を再投資するなら、追加購入時の株価、売買単位、残った現金も計算に入れる必要があります。
オルカンにも保有先企業の配当があります。それがすべて投資家の口座に現金で入るとは限らず、運用資産や基準価額に反映されます。「分配金がないから配当収益もない」と考えると、比較を誤ります。
「月100株」と「月1万7,000円」で予算がズレる理由
株価170円なら100株で1万7,000円。しかし株価が200円になると100株は2万円です。逆に140円なら1万4,000円。同じ株数を買うことと、同じ金額を投資することは一致しません。
| 株価の例 | 100株の購入額 | 月1万7,000円の予算との差 |
|---|---|---|
| 140円 | 14,000円 | 3,000円少ない |
| 170円 | 17,000円 | 一致 |
| 200円 | 20,000円 | 3,000円多い |
家計の負担を一定にしたい人は、月の投資予算を先に決めます。単元未満株を利用する方法もありますが、対応する注文方式、積立機能、手数料、NISA対応は証券会社によって異なります。100株にこだわって生活費を圧迫する必要はありません。
毎月の投資額を揃えるなら、NTT側も予算の範囲で買い、未投資の現金を含めて比べます。株数固定のNTTと金額固定のオルカンを10年後に比較する場合は、まず累計の入金額を確認しましょう。
NISAでNTT株の配当を非課税にするには受取方式を確認
NISAにはつみたて投資枠と成長投資枠があります。国内の個別株は成長投資枠を使い、対象投資信託はつみたて投資枠などを使います。投資先を選ぶ話と、非課税枠を使う話を分けると判断が整理できます。制度の概要は金融庁のNISA案内にまとまっています。
- NTT株の注文画面で「NISA・成長投資枠」を選んでいるか確認する。
- 国内上場株式の配当の受取方式を「株式数比例配分方式」にする。
- 配当金の入金明細で、非課税扱いになっているか確認する。
- 再投資は新しい買付けになるため、残りの年間投資枠も確認する。
国内上場株式の配当をNISAで非課税にするには、証券会社経由で受け取る株式数比例配分方式が必要です。銀行口座など別の方式で受け取ると、NISAで持っている株でも配当に課税される場合があります。またNISAの損失は、課税口座の利益と損益通算できません。根拠は国税庁のNISA制度の説明です。
使える枠が大きくても、家計から無理なく出せる金額が先です。NISAの枠を埋める前に確認したい家計の資金繰りも合わせて読むと、配当と積立を生活に結び付けて考えやすくなります。
NTTのdポイント優待は毎年もらえる?買い増し前の確認点
NTTの株主向けdポイントは、配当とは別の制度です。NTT公式の株主向け案内では、100株以上の保有に加え、保有期間などの条件が定められています。保有期間が2年以上3年未満なら1,500ポイント、5年以上6年未満なら3,000ポイントで、対象となる各期間に1回です。
毎年1,500ポイントを受け取れる制度ではありません。保有株数を増やした分だけポイントが比例して増えるわけでもありません。申し込みや株主番号の継続など、受け取り条件も公式案内で確認する必要があります。ポイントを毎年の配当へ上乗せして利回りを計算すると、収益を大きく見積もりやすくなります。
毎月100株の買い増しは、配当とNTTへの投資額を増やす行動です。優待が主な目的なら、追加で買う株数に見合うメリットがあるかを別に考えましょう。
どちらを選ぶ?配当・分散・使う時期で考える
| 重視すること | 考えられる選択 | 判断前に見る点 |
|---|---|---|
| 定期的な現金収入 | NTTなどの配当株を検討 | 減配しても家計が困らないか、同じ企業に偏りすぎないか |
| 長期の資産形成と分散 | 全世界株式などの積立を検討 | 株式市場全体の下落と為替変動に耐えられるか |
| 両方を取り入れたい | 分散投資と個別株の併用 | 全体の資産に占めるNTTの比率、購入額の管理 |
| 近いうちに使う生活資金 | まず必要額を現金などで確保 | 値下がり時に売却せざるを得なくならないか |
両方を持つこともできます。ただし、配当をもらうのが楽しいからと買い増しを続けると、気付かないうちに一つの企業へ偏ることがあります。保有株数だけでなく、資産全体の何%をNTTが占めるかを定期的に見直しましょう。
具体的な配分を考える際は、高配当株・優待株・成長株の組み合わせ方で、それぞれの役割を確認できます。記事の配分例をそのまま採用するより、必要な現金と許容できる値下がり幅に合わせることが大切です。
口座を選ぶなら、積立機能と配当の受取設定まで比べる
口座をこれから作る場合は、NTT株のNISA買付け、投資信託の積立、単元未満株の注文条件、配当の受取方式をまとめて比較すると、購入後の管理がしやすくなります。広告先の楽天証券を検討する場合も、手数料や対応する注文方法は公式案内で確認してください。
NTT株とオルカンの比較でよくある質問
NTT株とNISAは、どちらが得ですか?
NISAは投資商品の名前ではなく非課税制度です。NTT株も成長投資枠で買えるため、NTT株と投資信託の中身を比べたうえで、NISAを利用するか考えます。
NTT株は100株で年間いくら配当をもらえますか?
2026年度の年間配当予想5.4円なら、100株で税引前540円です。中間・期末の両方の権利を取得することが前提です。
毎月100株買えば、最初の1年で6,480円ですか?
必ずしもそうなりません。中間・期末それぞれの基準日に保有している株数で決まります。入金される年と権利を取得する年度も区別します。
株価170円なら、月100株の積立は1万7,000円で固定できますか?
170円が続く場合だけです。200円なら100株で2万円になります。予算固定と株数固定のどちらを優先するか決めましょう。
オルカンは毎年7%で増えますか?
増え方は一定ではなく、年7%は保証されていません。この記事の7%は計算用の仮定で、将来の成果を示すものではありません。
月1万7,000円を年7%で10年積み立てるといくらですか?
年率を月率に換算し、毎月末に投資するこの記事の前提では約290万7,879円です。投資元本は204万円で、現実の結果は値動きや費用などで変わります。
NISAで買ったNTT株の配当は自動で非課税ですか?
国内上場株式の配当は受取方式に注意が必要です。証券会社経由の株式数比例配分方式になっているか確認してください。
NTTの株主優待は毎年受け取れますか?
毎年の制度ではありません。対象の保有期間ごとに1回のdポイント進呈で、保有株数を増やしただけでポイントが増えるわけではありません。
NTT株とオルカンを両方持ってもよいですか?
併用は可能です。投資額の合計を管理し、個別株の比率が上がりすぎていないか、目的が重複していないかを確認しましょう。
配当をもらう直前に買えばお得ですか?
配当落ちや相場の変動があるため、配当額だけ利益が増えるとは限りません。配当と購入・売却価格を合わせて判断します。
購入前の最終チェック|利回りより先に条件を揃える
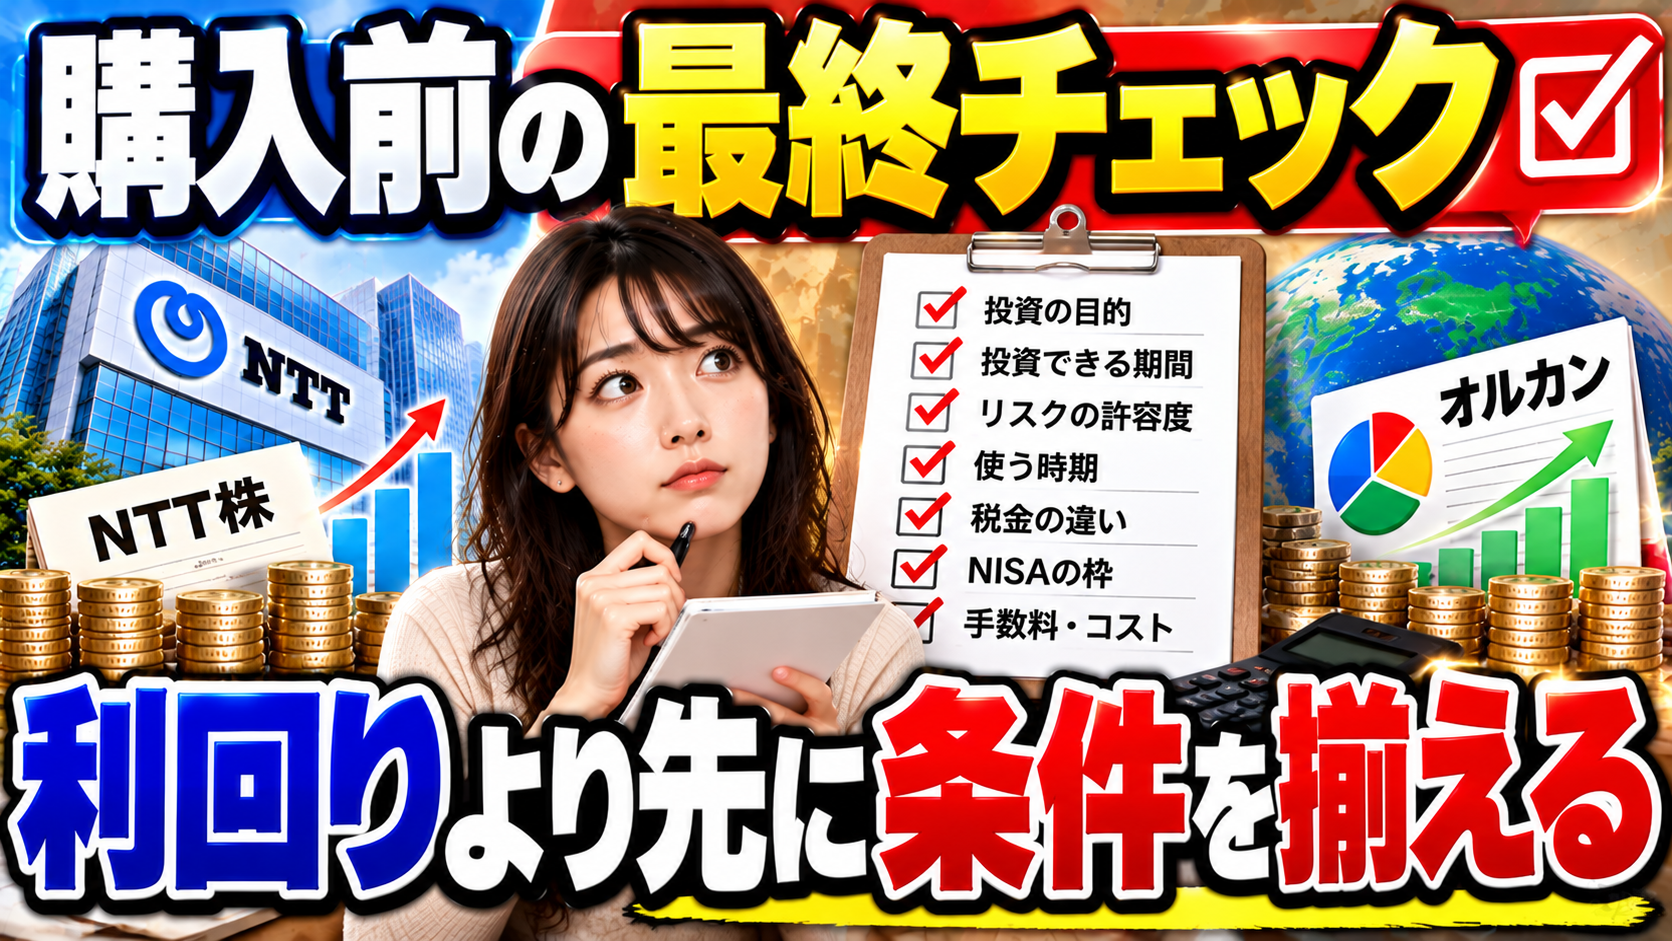
- 毎月いくらまで投資するか、使う予定のあるお金と分けて決める。
- NTTの配当予想と、次の配当で権利を取得できる株数を確認する。
- 現金配当を使うのか、再投資するのかを決める。
- NISAの口座区分と国内株式の配当受取方式を確認する。
- 資産全体の分散と、値下がり時にも続けられる金額を点検する。
NTT株の魅力は配当を受け取れること、全世界株式の魅力は一つの企業への依存を減らせることです。どちらが上がるかを言い当てるより、同じ投資額、同じ期間、同じ税金の条件で比べるほうが判断に役立ちます。
次に具体的な設定を見直すなら、NISAの年末チェックリストへ進んでください。積立額と非課税枠の使い方を確認してから注文することで、今回の比較を実際の行動につなげられます。
 新NISAはオルカン・S&P500だけでいい?レバナスを混ぜた場合を8年分の基準価額で検証【2026年10月】
- 楽天・JEPIとは?分配金の実績・実質コスト・NISA対象外の注意点を公式資料で確認【2026年10月】
- 楽天証券が信託報酬ゼロの投資信託を発表|こどもNISA専用の中身とSBI証券「ゼロカン」との違い【2026年10月】
- 新NISAで2026年中にやるべきこと7選|年末の期限・旧NISA・iDeCoを整理