※本記事はプロモーションが含まれています。
「日本株の高配当ETFで利回り6%台。しかも値上がりも狙える?」。435Aの分配金を見ると、1489などの高配当ETFと何が違うのか、気になる人も多いでしょう。
435Aは、配当の権利確定日が近い銘柄を中心に入れ替える「iFreeETF 日本株配当ローテーション戦略」です。2026年の4回分の分配実績は1口合計169円。これを仮に2,700円の購入価格で割ると、税引前の利回りは約6.26%になります。
ただし、この数字は過去の分配実績を使った計算です。将来の分配額や運用利益の保証ではありません。本記事では、分配金の内訳、NISAの手取り、1489との違いを整理し、100万円を投資する例で価格下落の影響まで比べます。まずは「分配金が多い理由」から見ていきましょう。
435Aを検討する前に押さえたいこと
- 直近4回分の分配実績は27円・52円・32円・58円で、合計169円。
- NISAは成長投資枠の対象。分配金の非課税には受取方式も確認する。
- 利回りだけで選ばず、値動き・運用コスト・既存の保有株との重複を見る。
435Aとは?日本株配当ローテーション戦略の基本
| 項目 | 内容 |
|---|---|
| 正式名称 | iFreeETF 日本株配当ローテーション戦略 |
| 銘柄コード | 435A |
| 運用会社 | 大和アセットマネジメント |
| 上場日 | 2025年10月7日 |
| 運用の特徴 | 配当の権利確定日が近い高配当株を中心に、組み入れを見直す |
| 売買単位 | 1口 |
| NISA | 成長投資枠の対象 |
| 決算日 | 毎年1月・4月・7月・10月の各7日 |
| 信託報酬 | 年率0.4125%(税込) |
基本情報は大和アセットマネジメントの435A商品ページ、NISAの対象枠と運用条件は交付目論見書に基づきます。指数への連動を目的とするタイプとは異なり、独自のルールで運用するアクティブETFです。
一般的な投資信託と違い、ETFは取引所で売買します。同じ日に買っても注文が成立した価格が異なり、基準価額と市場価格にも差が出ます。「毎月一定額を自動で積み立てたい」という人は、利用する証券会社の対応機能も確認しましょう。
分配金が多い理由|3か月以内の配当権利に着目
435Aが着目するのは、企業が1年間に払う配当の合計だけではありません。次回の配当の権利確定日と、その回の予想配当利回りを組み合わせて銘柄を選びます。
- 大型株・中型株の中から、原則3か月以内に配当の権利確定日を迎える銘柄を候補にする。
- 次回の予想配当利回りに加え、流動性や財務健全性なども考慮する。
- 原則として毎月末に組み入れ銘柄を見直し、配当収入と値上がり益を目指す。
運用ルールの根拠は交付目論見書の「ファンドの目的・特色」です。すべての株を機械的に権利落ち直後に売る、という説明ではありません。権利日ごとの入れ替えを個人で行う手間を、ファンドに任せられる点が特徴です。
配当取りは「受け取った分だけ得をする」仕組みではない
配当の権利を取ると、その後の株価には配当落ちや市場の値動きが影響します。例えば1株100円の配当を受け取っても、株価が同じだけ下がれば、株と現金の合計が100円増えたわけではありません。
ローテーション戦略にも、売る価格、次に買う価格、売買コストが関わります。配当を受け取る機会を増やすことと、総合的な利益を増やすことは分けて考える必要があります。
個別株の配当と投資信託の運用利回りを比べる際の注意点は、NTT株とオルカンの配当・積立比較でも具体的な数字で解説しています。
2026年の分配金は合計169円|毎回同額ではない
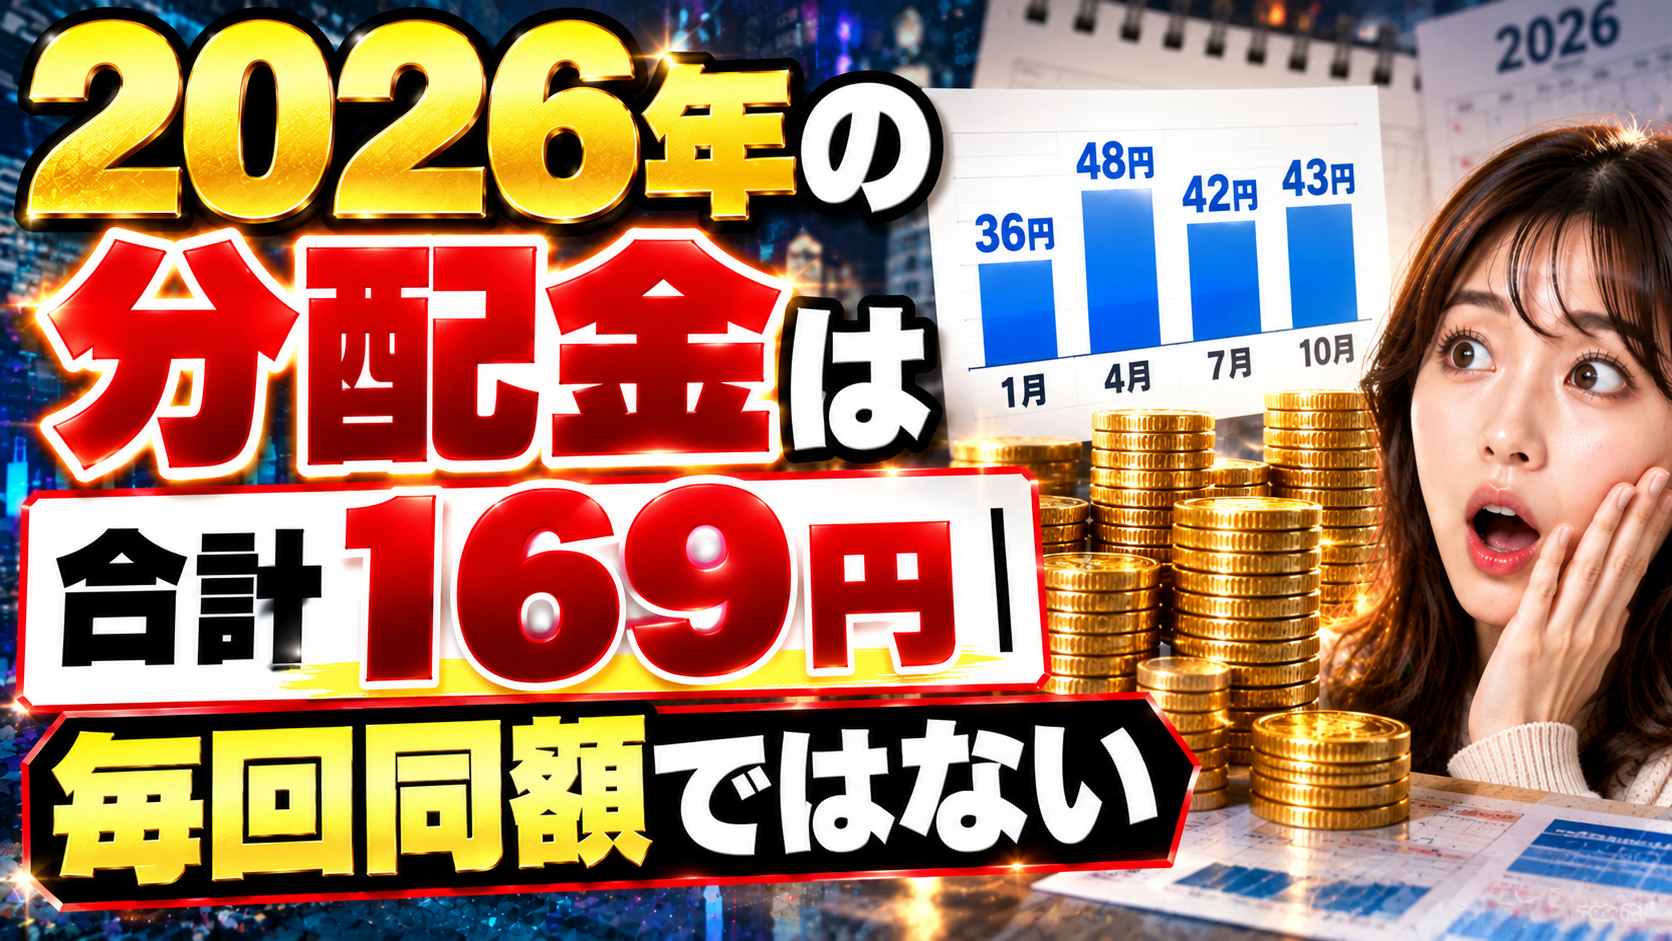
| 決算日 | 1口あたり・税引前 | 100口保有の場合 |
|---|---|---|
| 2026年1月7日 | 27円 | 2,700円 |
| 2026年4月7日 | 52円 | 5,200円 |
| 2026年7月7日 | 32円 | 3,200円 |
| 2026年10月7日 | 58円 | 5,800円 |
| 4回分の合計 | 169円 | 16,900円 |
分配実績の出典は435A公式商品ページです。表は各回の分配を受ける権利がある場合の金額で、今から100口買えば過去4回分が受け取れるという意味ではありません。決算日と口座への入金日も異なります。
1月は27円、4月は52円、7月は32円、10月は58円。年4回でも均等ではなく、毎月同じ生活費を生む商品でもありません。4回分を月平均へ換算することはできますが、実際の入金予定は各回の支払日で管理しましょう。
10月の58円を4倍して年間232円と考えてよい?
直近1回の分配金を4倍するだけでは、季節差を無視してしまいます。2026年の実績169円と、58円×4回=232円では、利回りの見え方が大きく変わります。過去の受取額を比べるなら4回分を揃え、将来額を考えるなら決まっている実績と予測を区別しましょう。
また、4月の52円より10月の58円が多いことだけで「毎年増配する」とは判断できません。企業の配当増加、組み入れの変化、購入時の利回りなどが分配額に影響します。435A自身の長期の増配記録が確立した商品として扱わないことが大切です。
利回り6.2%の計算根拠|購入価格によって変わる
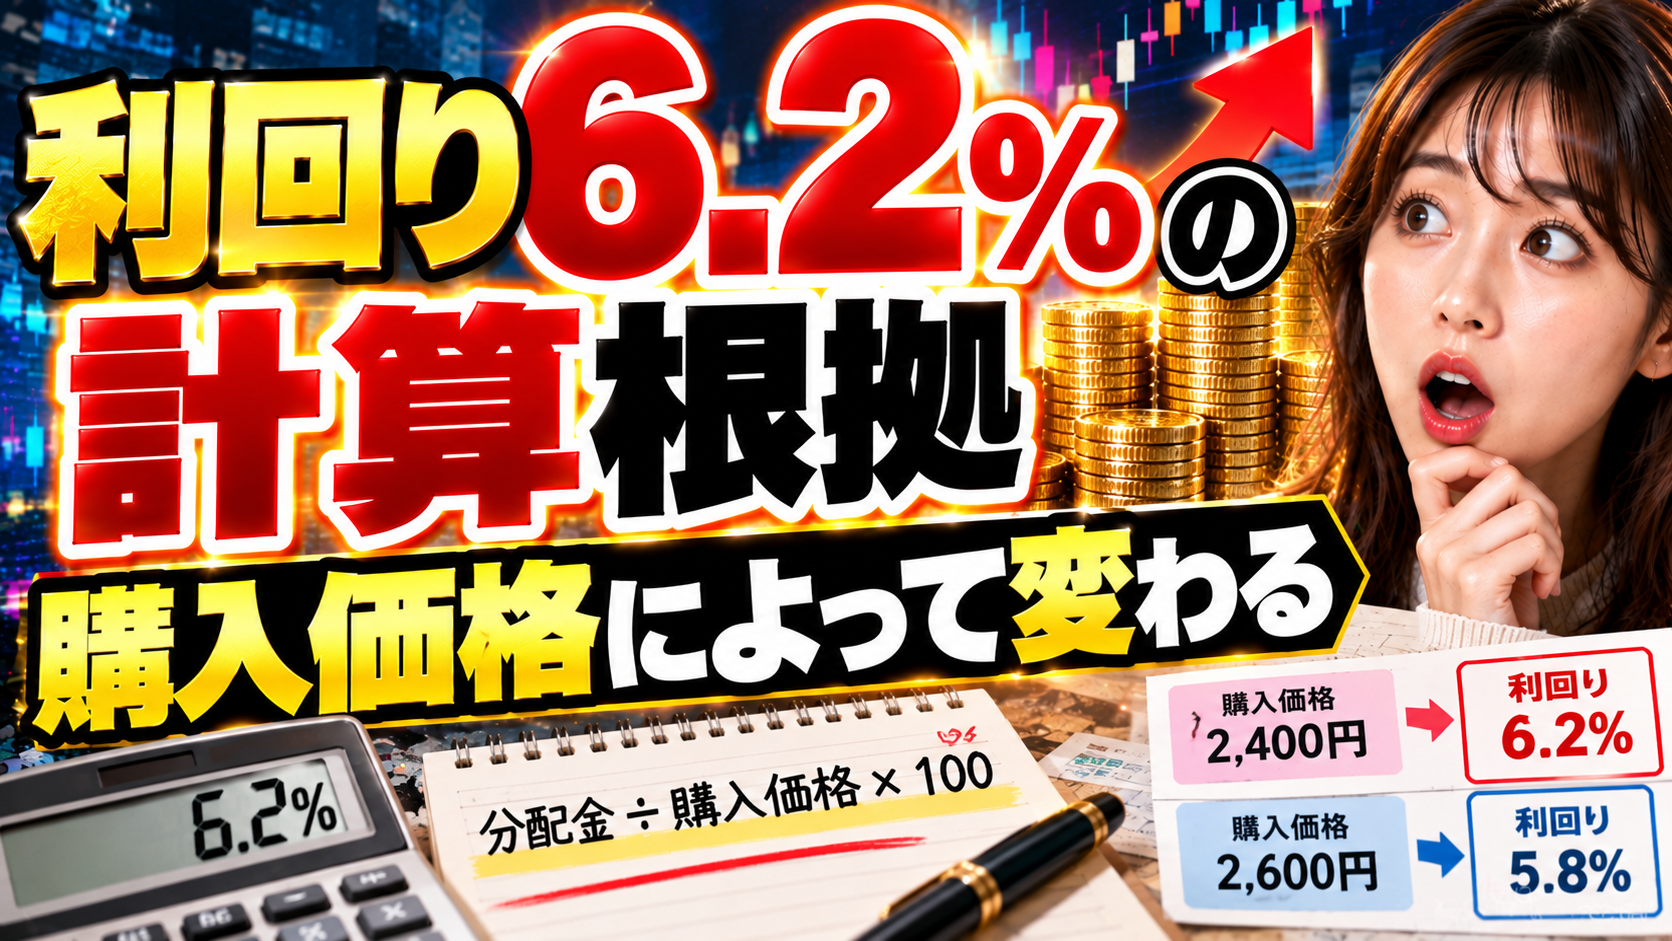
過去4回分を使った取得価格ベースの利回りは、169円÷1口の購入価格×100で計算できます。以下は将来の受取額が同じと仮定した比較用の表で、売買手数料を除外しています。
| 購入価格の仮定 | 169円を使った税引前利回り | 20.315%課税後の概算利回り |
|---|---|---|
| 2,300円 | 7.35% | 5.86% |
| 2,500円 | 6.76% | 5.39% |
| 2,700円 | 6.26% | 4.99% |
| 3,000円 | 5.63% | 4.49% |
2,700円なら約6.26%ですが、3,000円なら約5.63%です。動画の「6.2%」も、分配金だけで決まる固定の数字ではありません。どの時点の価格を分母にするかで変わります。
証券会社や運用会社の表示には、基準価額で計算するものと市場価格で計算するもの、集計期間が異なるものがあります。本記事の表は公式の表示利回りを転載したものではなく、169円と仮定の購入価格による独自計算です。比較する際は分配対象期間と計算方法まで揃えてください。
課税口座の概算は、国税庁の配当所得の説明にある20.315%を使っています。実際の税額の端数処理、申告方法などで手取りが変わる場合があります。
100万円で分配金はいくら?NISAと課税口座の手取りを試算
1口2,700円で購入する仮定なら、100万円の予算で370口買えます。購入額は999,000円、残りの現金は1,000円です。以後の4回分が過去実績と同じ169円になると仮定して、受取額を計算します。
| 項目 | 試算 |
|---|---|
| 予算 | 1,000,000円 |
| 購入単価・口数 | 2,700円×370口 |
| 購入額/残りの現金 | 999,000円/1,000円 |
| 年間分配金・税引前 | 169円×370口=62,530円 |
| 課税口座の税引後概算 | 約49,827円 |
| NISAで非課税の場合 | 62,530円 |
| NISAの受取額を12で割った月平均 | 約5,211円(毎月入金される意味ではない) |
すべての権利を取得し、分配金は再投資せず現金で受け取る仮定です。将来の分配額と購入単価を予想したものではありません。NISAの年間投資枠には購入額が算入されるため、ほかの買付けとの合計も確認します。
分配金を生活費に使いたい場合は、税引後でいくら必要かを先に決めると投資額を考えやすくなります。さらに大きな収入を目指す前に、月10万円の配当金に必要な元本の試算で、利回りによる必要資金の差を確認してください。
NISAは成長投資枠|分配金の受取方式にも注意
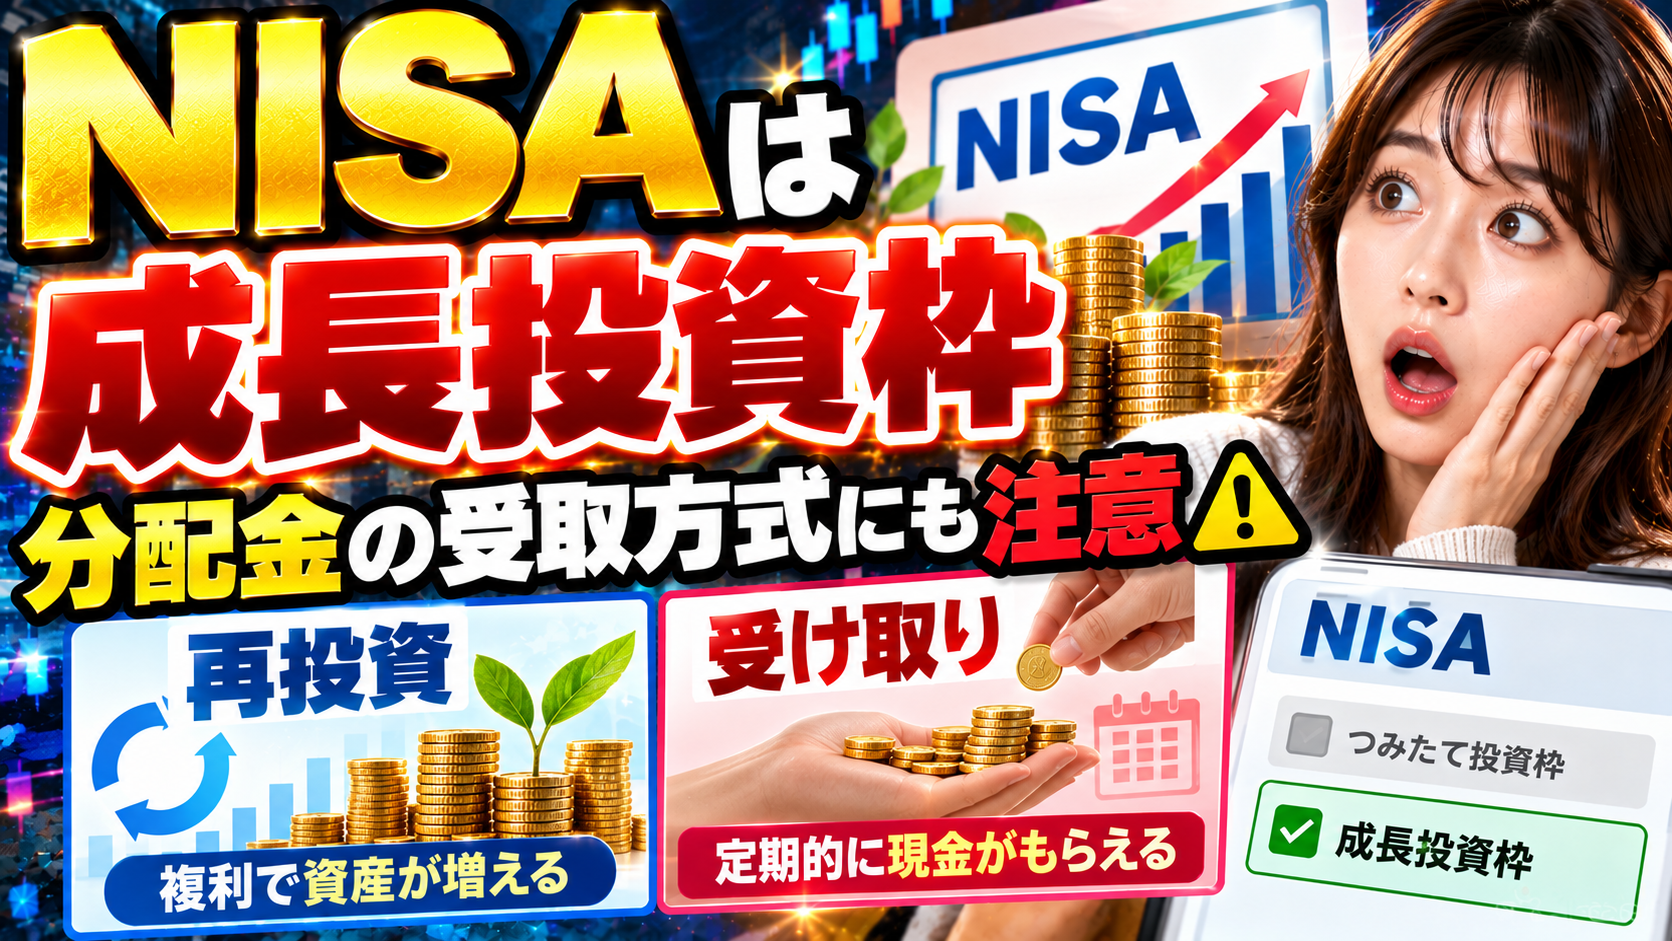
435AはNISAの成長投資枠の対象です。つみたて投資枠の対象商品として買うETFではありません。「毎月買い増しする」という行動と、「つみたて投資枠を使う」という制度は別です。
国内上場ETFの分配金をNISAで非課税にする場合も、証券会社を通じて受け取る株式数比例配分方式を確認しましょう。銀行口座など別方式で受け取ると、NISA保有でも分配金に課税される場合があります。根拠は国税庁のNISA制度の説明です。
- 注文の口座区分を「NISA・成長投資枠」にする。
- 配当・分配金の受取方式が株式数比例配分方式か確認する。
- 買付け後は分配金の明細で非課税の扱いを確認する。
- 再投資する場合は、新しい買付けに必要なNISA枠も確認する。
NISAは値下がり損を補う制度ではありません。NISAの損失は課税口座の利益と損益通算できないため、税金がかからないことだけで購入額を増やさないようにしましょう。具体的な画面の設定が気になる人は、楽天証券のNISA設定チェックへ進むと、購入後の受け取りまで点検できます。
信託報酬0.4125%だけがコストではない
信託報酬は年率0.4125%(税込)です。平均の運用資産を100万円と仮定すると、年4,125円に相当します。実際には資産額が日々変わり、ファンドの財産から差し引かれるため、別途4,125円の請求書が来るわけではありません。
また、保有者が支払う売買手数料、売値と買値の差、ファンド内の売買委託手数料なども考慮が必要です。ローテーションによる入れ替えを任せられる一方、その運用が生むコストもあります。
公式の総経費率の資料は、2026年1月8日から7月7日を対象に年率0.42%としています。ただし、この集計は原則として売買委託手数料や有価証券取引税などを含みません。「総経費率0.42%だから、すべての負担はそれだけ」とは読めません。
公式の騰落率や基準価額は信託報酬を反映しています。そこからさらに同じ信託報酬を引くと二重計上になります。価格や分配金を使う独自試算と、運用会社の成績表示では、どこまで費用が織り込まれているかを確認しましょう。
1489との違いは?利回りより運用方法を比べる
| 比較項目 | 435A | 1489 |
|---|---|---|
| 商品名 | iFreeETF 日本株配当ローテーション戦略 | NEXT FUNDS 日経平均高配当株50指数連動型上場投信 |
| 運用の考え方 | 次回の配当権利に着目して組み入れを見直す | 日経平均高配当株50指数への連動を目指す |
| 選定の特徴 | 大型株・中型株から次回予想配当利回りなどで選ぶ | 日経平均の採用銘柄のうち原則50銘柄 |
| 信託報酬・税込年率 | 0.4125% | 0.308% |
| 決算の頻度 | 年4回 | 年4回 |
| 上場時期 | 2025年10月 | 2017年2月 |
| 売買単位 | 1口 | 1口 |
1489の仕様はNEXT FUNDS公式商品ページに基づきます。435Aは分配を重視する独自の運用、1489は指数に連動する運用です。直近の分配利回りが高いほうを選ぶだけでは、銘柄の入れ替え方や費用の違いが見えません。
両方を持っても、国内高配当株という投資対象は重なります。ETFを2本に増やしたことだけで、国や資産の分散が大きく進むとは限りません。保有している銀行株・保険株・自動車株などとの重複も確認しましょう。
ETF以外も含めて比較したい人は、日本株の高配当投資信託の比較で、運用方法と分配の違いを整理できます。毎月の積立機能や再投資のしやすさも、選ぶ際の判断材料です。
買う前に知りたい3つのリスク|増配・下落耐性は確約ではない
1.分配金があっても、資産全体ではマイナスになり得る
先ほどの100万円の例で、370口を買ったあと市場価格が10%下がり、2,430円になったとします。分配金が169円のままでも、資産全体の計算は次のようになります。
| 項目 | 価格10%下落の仮定 |
|---|---|
| ETFの評価額 | 2,430円×370口=899,100円 |
| 残っている現金 | 1,000円 |
| 受け取る分配金・税引前 | 62,530円 |
| 評価額+現金+分配金 | 962,630円 |
| 当初予算100万円との差 | −37,370円(約−3.74%) |
税金・売買手数料を除いた試算で、値下がり損は売却前の評価損です。分配金と価格変化を合わせると、利回り6%台でも資産全体が減るケースを確認できます。分配金を受け取れば、その分ファンドの資産が減ることも踏まえて総収益を見ましょう。
2.銘柄数が多くても、上位銘柄や業種への偏りは残る
2026年9月末の公式月次レポートでは、国内株式99銘柄を組み入れ、上位10銘柄の比率は合計40.6%でした。多数の株を持つETFでも、資産の配分が均等とは限りません。今後の組み入れは月末の見直しなどで変わります。
自分でも同じ企業を持っている場合、ETF経由の分も加えた比率を見ます。分配金が増えていても、資産全体が同じ業種に偏っていれば、その業種への逆風を受けやすくなります。
3.上場後の実績と、過去のシミュレーションは別
435Aの実際の運用は2025年10月に始まりました。それ以前の長い期間を扱う戦略検証は、ETFを実際に保有した運用成績ではありません。運用会社の戦略紹介も、モデルポートフォリオを使った試算であり、ETFの売買コストを考慮していないと説明しています。
過去検証の好成績や高配当株という特徴から、「暴落でも必ず下がりにくい」「今後も増配する」とは言えません。今後の相場、企業の業績、ファンドの売買によって結果は変わります。商品への期待と、実際に許容できる下落幅を分けて判断しましょう。
435Aが向いている人と、別の選択肢を考えたい人
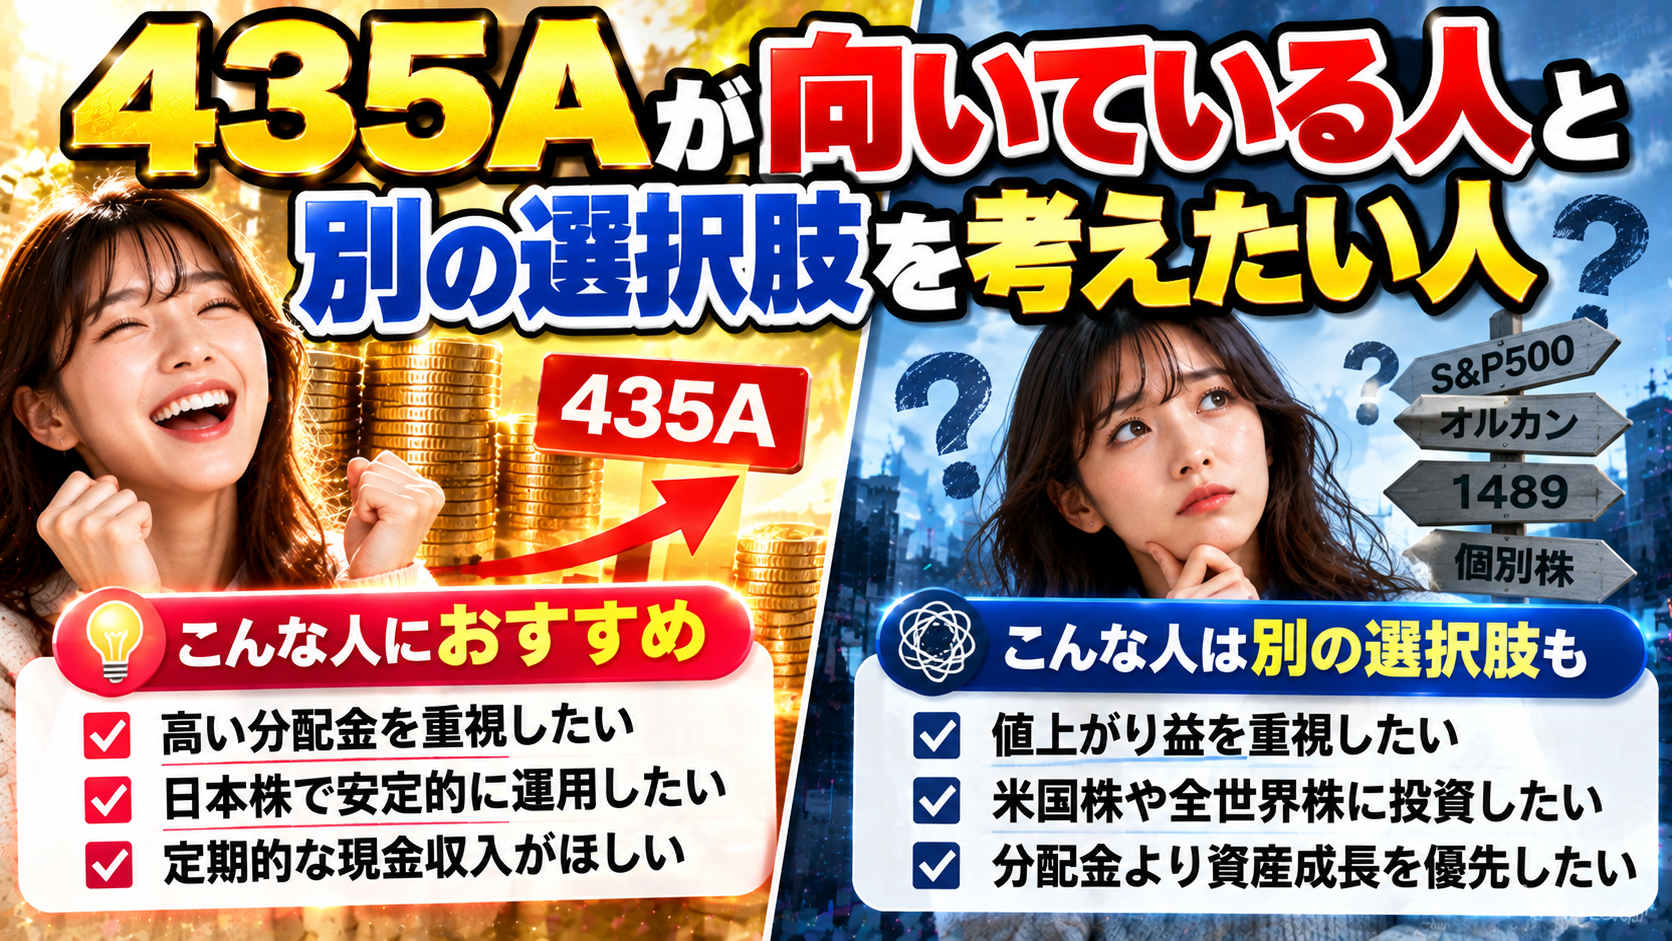
| 投資の目的・考え方 | 判断のポイント |
|---|---|
| 日本株の現金収入を増やしたい | 分配額の変動を受け入れ、国内株式の値下がりにも備えられるか |
| 銘柄入れ替えの手間を減らしたい | 運用を任せる利点が信託報酬などの費用に見合うか |
| 分配金を使わず資産形成したい | 分配のたびに再投資する手間や、新たに使うNISA枠を考慮する |
| 毎月同額の生活費が必要 | 年4回で不均等な分配を、生活費口座の現金で調整できるか |
| 近いうちに使う資金を増やしたい | 値下がり時の売却を避けられないお金は、投資に回す額を慎重にする |
435Aを追加する前に、すでに持っている高配当株の役割と重複を確認します。利回りの高さだけで全資産を集中させるより、生活に使う現金と長期保有する資産を整理したほうが運用を続けやすくなります。
配分の考え方を掘り下げるなら、高配当株・優待株・成長株のポートフォリオ例へ。銘柄数より、資産全体に占める割合に注目して読んでみてください。
購入するなら、注文条件と受取設定を確認する
証券口座で銘柄コード「435A」を検索し、正式名称、口座区分、現在の市場価格、売買単位を確認します。成行注文は想定より高い価格で成立する場合があるため、指値注文や板の売買価格も確認しましょう。
楽天証券で購入を検討する場合も、NISAの対象表示、手数料条件、配当・分配金の受取方式を公式画面で確認してください。口座を比較したい人向けに、広告リンクを掲載します。
435Aの分配金・NISA・購入方法でよくある質問
435Aの分配金利回りは6.2%で固定ですか?
固定ではありません。過去4回の169円を仮に2,700円で割ると約6.26%になりますが、購入価格と今後の分配額で変わります。
2026年の分配金はいくらですか?
1口あたり税引前で1月27円、4月52円、7月32円、10月58円、合計169円です。各回の権利を取得することが受け取りの前提です。
今買えば169円をもらえますか?
過去の分配金を後から受け取ることはできません。今後の決算で権利を得た分が対象で、将来額は確定していません。
435Aは毎年増配するETFですか?
毎年の増配を保証する商品ではありません。各回の分配額にも差があり、2026年の4回分だけで長期の増配実績とは言えません。
435AはNISAで買えますか?
成長投資枠の対象です。つみたて投資枠として購入する商品ではなく、毎月買う場合でも口座区分は成長投資枠などになります。
NISAの分配金は自動で非課税になりますか?
国内上場ETFの分配金は受取方式も確認します。株式数比例配分方式で証券会社経由の受け取りになっているか点検してください。
いくらから購入できますか?
売買単位は1口なので、購入価格×1口と必要な手数料が最低額の目安です。本文の2,700円は試算用で、実際の価格は注文画面で確認します。
435Aと1489はどちらがおすすめですか?
分配実績の利回りだけで一律には決められません。ローテーション運用を選ぶか、指数連動を選ぶか、費用と保有株の重複も比較します。
信託報酬0.4125%を分配金から引けば手取りが出ますか?
分配実績にはファンド内の費用が反映されています。同じ費用をもう一度引かず、税金や自分の取引費用を別に整理してください。
100万円で毎月いくら受け取れますか?
2,700円で370口買い、分配が169円のままなら年62,530円で月平均約5,211円です。ただし年4回の分配で、毎月同額が入金されるわけではありません。
購入前に確認したい5項目
- 最新の分配実績を4回分で見て、直近1回だけを年換算していないか。
- 自分の購入価格で利回りを計算し、将来額は未確定と理解しているか。
- NISAの口座区分と株式数比例配分方式を確認したか。
- 月次レポートで保有株や業種の重複を確認したか。
- 価格が下がっても生活費のために売らずに済む購入額か。
435Aは、配当の権利確定日に合わせた運用を一つのETFに任せられる選択肢です。169円という実績を入口にしつつ、税引後の現金収入と、価格変動を含む総収益の両方で判断しましょう。
自身で確認するのはハードルが高い方は、FPに相談するのもおすすめです。
しかも今ならAmazonギフト券と仙台牛がもらえちゃう「投資のコンシェルジュ」がおすすめです。
投資が学べるのにアマギフももらえる!最高ですね。
投資について詳しい方も詳しくない初心者さんでも新たな発見や学びがあるはずです。
もちろん無料なので一度検討してみてはいかがでしょうか。
\ Amazonギフト券最大6万円もらう/