※本記事には広告が含まれます。
Appleの決算でiPhoneが好調です。ただ、投資家が知りたいのは「よく売れた」という結果の先にある、成長の持続性と利益へのつながりではないでしょうか。売上が伸びても、そのまま株価上昇を意味するわけではありません。
Appleが米国時間2026年11月2日に発表した2026会計年度第4四半期決算は、売上高が前年同期比約12%増の1,144.77億ドルでした。iPhone売上高は575.83億ドルで17.5%増。全社の売上増加額の約71%をiPhoneが占めています。
一方で、粗利益率には関税還付の押し上げがあり、iPhone以外のすべての製品が増収だったわけでもありません。この記事では、公式決算の数字を比較し、iPhoneの強さと次の決算で確かめたい点を整理します。
今回のApple決算の要点
- 対象は2026年9月26日までの四半期。暦年の10~12月期ではない。
- iPhone売上高は17.5%増で、9月期として過去最高。
- サービス売上高は315.73億ドルで過去最高。
- 全社粗利益率47.9%とEPS2.10ドルには、関税還付の有利な影響がある。
- iPhone Duoの発売開始は10月23日で、今回の四半期締め後。
- 投資判断では成長率に加え、利益率、地域、株価評価、為替を確認する。
Apple最新決算まとめ|2026年度第4四半期はiPhoneが増収をけん引
Appleの会計年度と暦年は区切りが異なります。今回の「第4四半期」は2026年9月26日までの3カ月で、前年同期は2025年9月27日までです。年末商戦の結果として読むと、商品の発売時期や売上を取り違えてしまいます。
以下の金額は米ドル建てです。前年同期比は公式財務諸表の数値から計算し、小数第1位に丸めています。EPSは希薄化後1株当たり利益を示します。
| 項目 | 2026年度Q4 | 前年同期 | 前年同期比 |
|---|---|---|---|
| 売上高 | 1,144.77億ドル | 1,024.66億ドル | +11.7% |
| 営業利益 | 356.31億ドル | 324.27億ドル | +9.9% |
| 純利益 | 307.11億ドル | 274.66億ドル | +11.8% |
| 希薄化後EPS | 2.10ドル | 1.85ドル | +13.5% |
| iPhone売上高 | 575.83億ドル | 490.25億ドル | +17.5% |
| サービス売上高 | 315.73億ドル | 287.50億ドル | +9.8% |
出典 Apple・FY26 Q4連結財務諸表。増減率は掲載数値から計算
公式リリースは全社増収率を12%、EPS成長率を14%と整数で表記しています。表の11.7%、13.5%は公表額からの計算で、丸め方が異なるためです。売上とEPSの成長率が違うこと自体も、確認したい点になります。
売上・iPhone・EPSは9月期の記録、サービスは全四半期の記録
Appleは、全社売上高、iPhone売上高、EPSが9月期として過去最高、サービス売上高が全四半期を通じて過去最高と説明しています。「9月期の記録」と「すべての四半期の記録」は区別して読みましょう。
iPhone好調はどれくらい?売上17.5%増と増収寄与率を確認
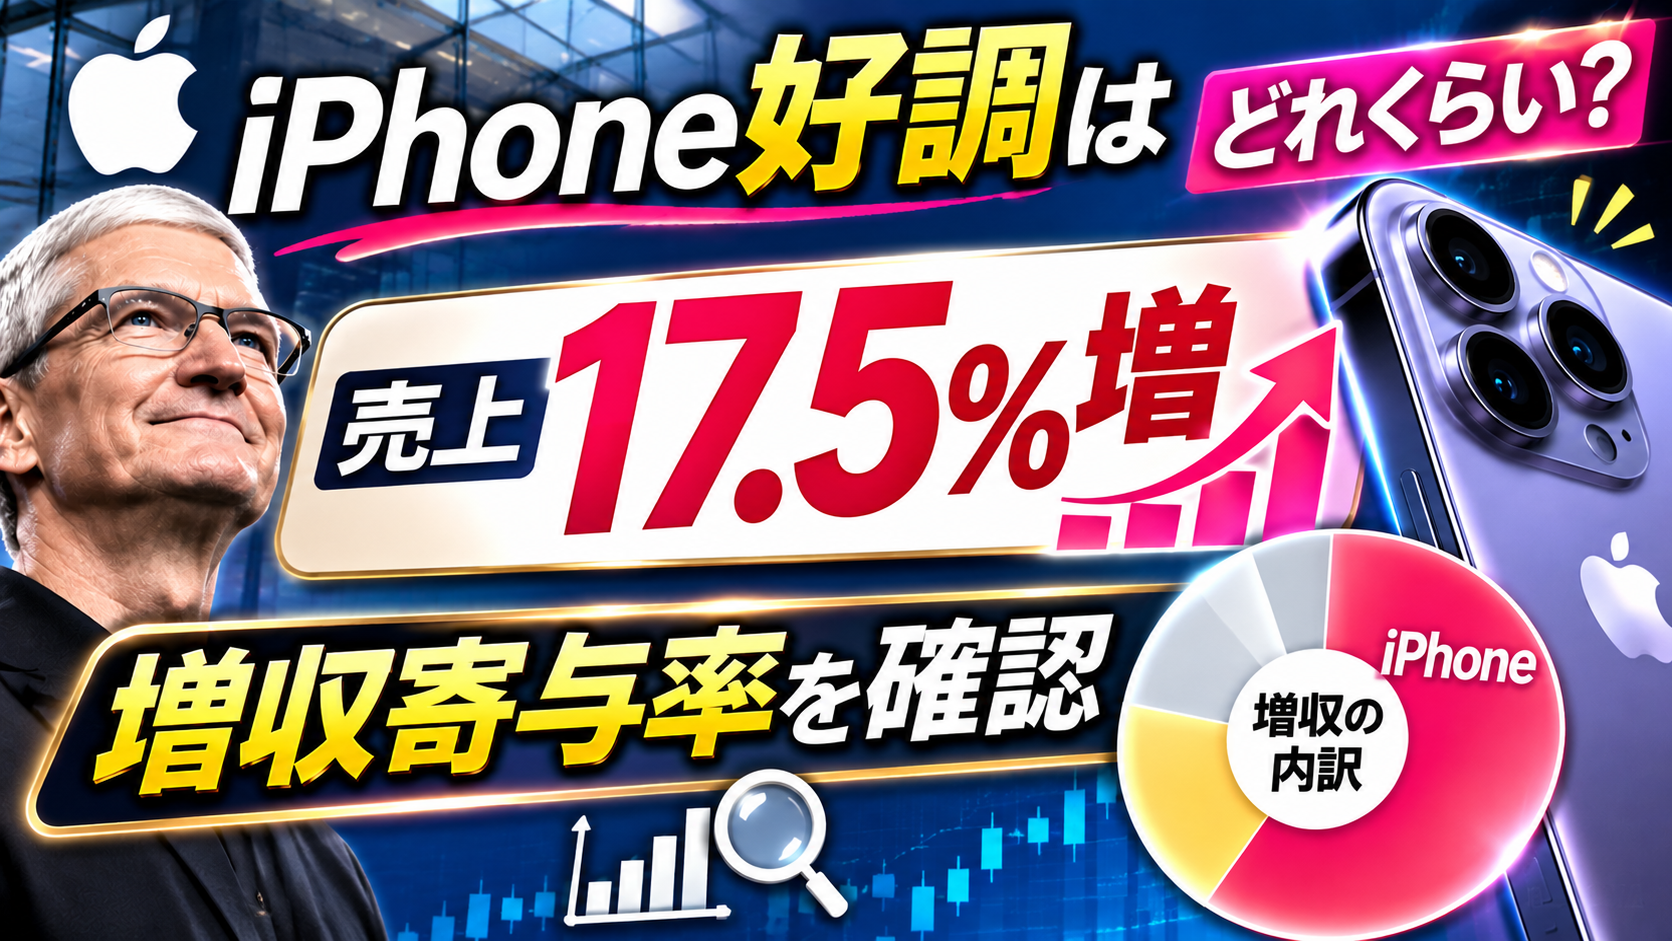
iPhoneが全社売上の約半分を占める
iPhone売上高575.83億ドルを全社売上高1,144.77億ドルで割ると、構成比は約50.3%です。Apple全体を分析する際、iPhoneの動向は引き続き大きな位置を占めます。
ただし、売上構成比は利益構成比ではありません。iPhone単独の営業利益が、この表から分かるわけではないため、「利益も半分」と読み替えないようにしてください。
全社増収の約71%をiPhoneが生み出した計算
前年同期からの全社売上増加額は120.11億ドルです。そのうちiPhoneの増加額は85.58億ドルで、増収寄与率は約71.3%となります。計算式は、iPhoneの売上増加額÷全社の売上増加額です。
これは、全社の増収額をどの部門が支えたかを示す独自計算です。販売台数の増加率や、iPhoneの利益寄与率ではありません。iPhoneの成長を数量、価格、製品構成に分けて考える際の出発点として使えます。
売上増だけでは販売台数や平均単価の変化は確定しない
今回参照した製品別売上の表から分かるのは売上金額です。「17.5%増収だから台数も17.5%増えた」とは判断できません。高価格モデルの構成、値引き、為替、販売地域などでも売上金額は変わるためです。
投資家は、製品への評判と、財務に表れた数字を分けて見たいところです。人気のあるモデルがあっても、供給、販売価格、コストが利益へどうつながるかは別に検証します。
iPhone Duoの本格的な販売結果は今回の数字と分ける
iPhone Duoの発売開始は2026年10月23日で、今回の決算締め日である9月26日より後です。そのため、今回のiPhone増収をiPhone Duoの発売後の販売実績で説明することはできません。
iPhone 18 ProとiPhone 18 Pro Maxは9月18日から発売されました。今回の四半期に含まれるのは発売初期の期間であり、年末までの販売を丸ごと反映した数字ではありません。
出典 Apple・iPhone 18 ProとiPhone 18 Pro Maxの発表
新製品と株価の関係を振り返りたい人は、Apple新型発表とiPhone Duo・AAPL株の注目点もあわせて読めます。製品発表時の期待と、決算で確認できる実績を比較するのに役立ちます。
サービスも過去最高|売上成長だけでなく利益率を見る
サービス売上高は315.73億ドルで、前年同期比9.8%増でした。端末の販売に加え、サービスが売上を積み上げている点も今回の決算の重要な要素です。
製品とサービスでは粗利益率が異なる
財務諸表の売上高と売上原価から計算すると、サービスの粗利益率は約76.0%、製品全体は約37.2%です。サービスの売上比率や費用構造を追うと、全社の採算を考えやすくなります。
ただし、これは研究開発費や販売費・一般管理費を差し引く前の粗利益率です。サービス部門の営業利益率でも、iPhone単独の粗利益率でもありません。また、当期の利益率を将来へ固定して予測しないことも大切です。
粗利益率47.9%とEPS2.10ドルには関税還付の影響がある
Appleは、全社粗利益率47.9%に関税還付による約1ポイントの押し上げ、EPS2.10ドルに0.05ドルの押し上げが含まれると説明しています。報告された実績と、一時的な要因を分けて読む必要があります。
単純に差し引くと粗利益率は約46.9%、EPSは2.05ドルという見方になります。ただし、この差し引きは本記事の参考計算で、会社が別途公表した調整後業績という意味ではありません。次期の利益率を予想した数字でもありません。
投資家としては、増収しているかだけでなく、その成長が費用増を吸収し、継続的な利益へつながっているかを確認しましょう。
中国は増収、日本は減収|全地域・全製品が好調ではない
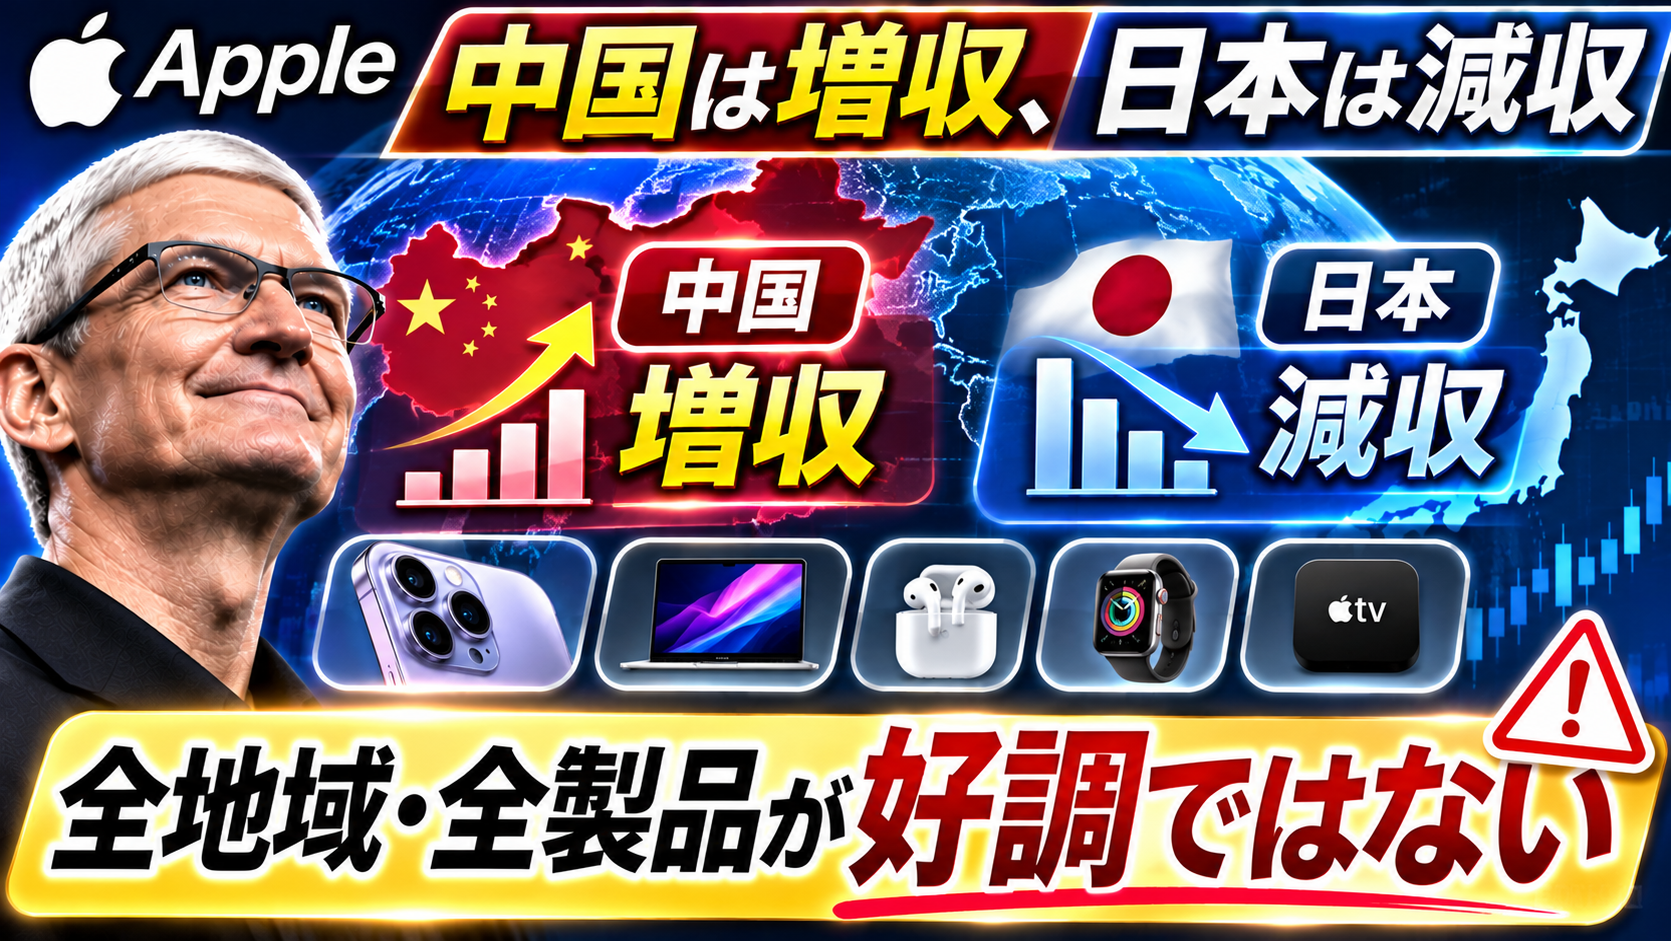
地域別の財務諸表では、中華圏売上高は175.39億ドルで前年同期比21.0%増、日本は65.40億ドルで1.4%減でした。中華圏の数字はAppleの報告上の地域区分で、中国本土だけの売上と混同しないでください。
また、地域別売上はApple全体の製品・サービスを含みます。「中華圏売上が21%増えた」という数字を、そのまま中国本土のiPhone販売台数の伸びとすることはできません。
Macは増収、iPadとウェアラブル等は減収
製品別ではMac売上高が107.92億ドルで前年同期を上回りました。一方、iPadは62.29億ドル、ウェアラブル・ホーム・アクセサリは83.00億ドルで、前年同期を下回っています。全社の成長が、すべての製品で均等に起きているわけではありません。
この強弱を見ておくと、次の決算で「伸びていた部門が減速したのか」「弱かった部門が戻ったのか」を確かめやすくなります。前年比だけでなく、新製品投入の時期もそろえて比較しましょう。
次のApple決算で見るべき5つのポイント
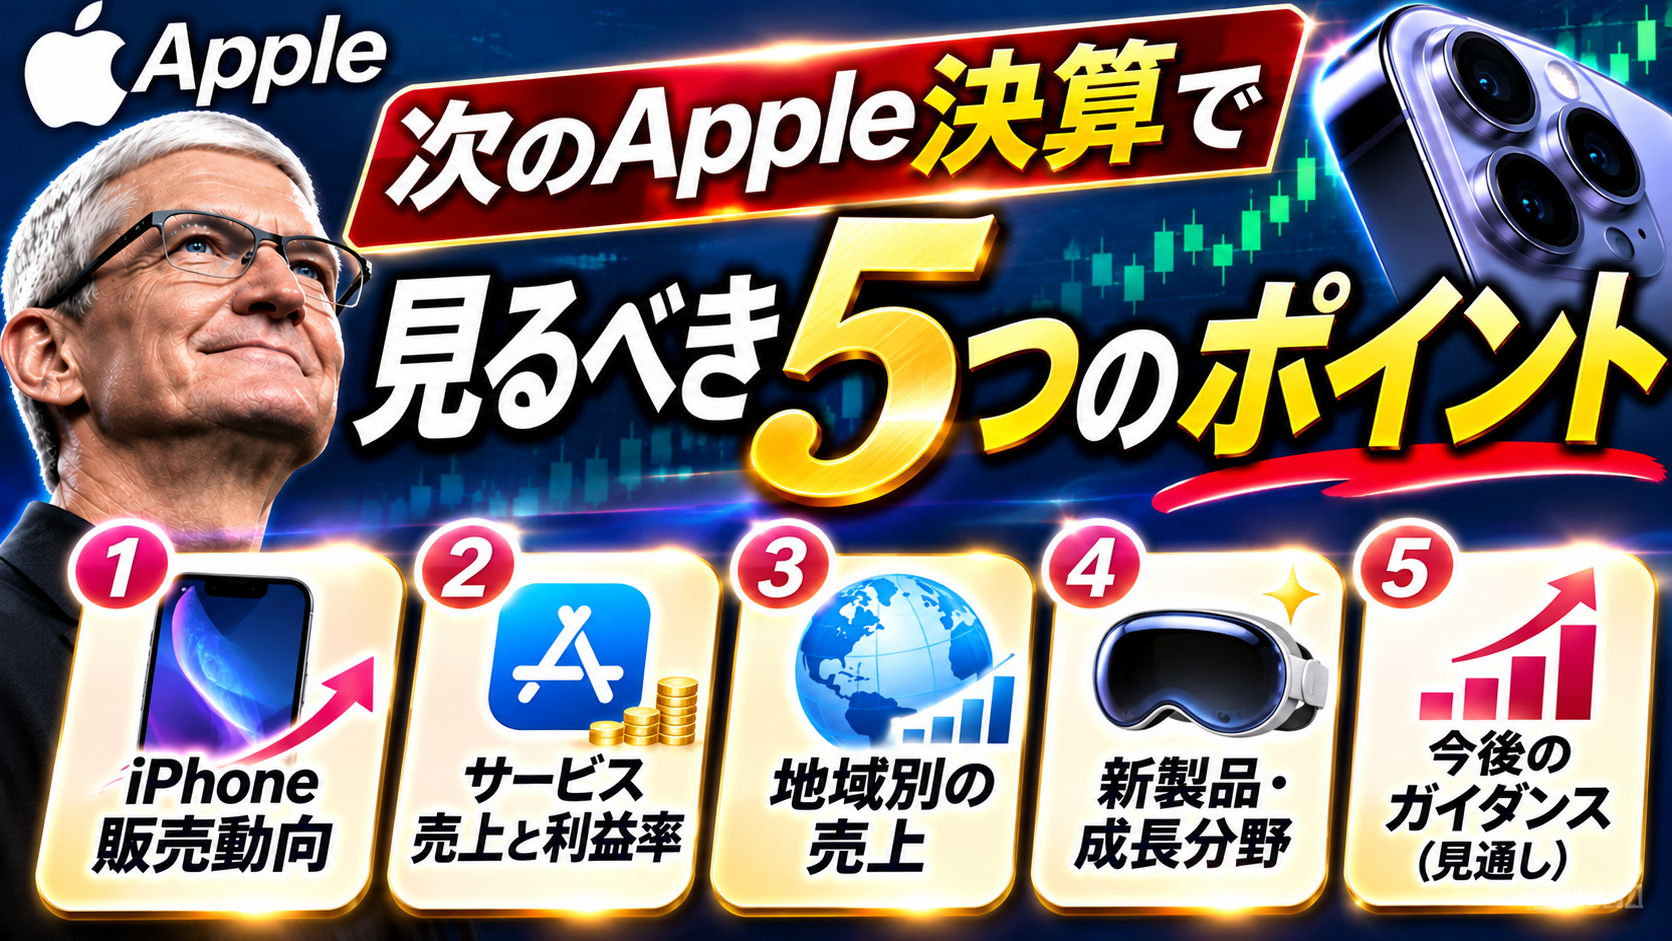
以下は本記事が整理した分析上の確認項目です。会社の業績予想や、将来の株価予測ではありません。今回の好調が持続するかを考えるための観点として使ってください。
| 確認する項目 | 見る理由 | 次に読む資料 |
|---|---|---|
| iPhoneの売上成長 | 発売初期から年末商戦への持続性を確かめる | 製品別売上、経営陣の説明 |
| サービスの伸びと原価 | 売上増が採算へつながるかを見る | サービス売上高・売上原価 |
| 関税・部材費等の影響 | 一時要因と継続的な費用変化を分ける | 利益率の説明、リスク情報 |
| 地域別の強弱 | 成長が特定地域に偏っていないかを見る | 地域別売上、為替等の説明 |
| 投資と資金の流れ | 新製品・AIへの取り組みと収益化を照合する | 研究開発、キャッシュフロー、業績説明 |
AIは期待と実績を分けて追う
新しい機能への期待が高まっても、その機能が当期の売上や利益をどれだけ増やしたかは別問題です。AIが買い替えを促したと考えるなら、会社が示す利用状況や販売の説明と照らし合わせます。数字がない部分を、確定した成長要因として扱わないようにしましょう。
研究開発費も、増えればよい、減ればよいとは一概にいえません。今後の競争力につながる支出なのか、収益化までに時間がかかるのかを、複数の決算で追う視点が必要です。
好調の理由と、成長が止まる条件をセットで書く
たとえば「iPhone増収が続く」という仮説なら、次に確かめるのは製品売上と採算です。「新製品への期待が高い」という感想だけで判断を続けず、仮説と違う数字が出たときの見直し条件を決めます。
金利、為替、世界経済も組み合わせて考えたい人は、個人投資家が世界情勢で見るべき7つの視点へ進めます。企業の決算と外部環境をつなげて整理できます。
Apple株は好決算なら買い?AAPLの投資判断で分けたいこと
業績の成長と、今の購入価格を分けて考える
好決算は企業分析の材料ですが、それだけで株価の割安・割高は決まりません。投資家の期待がすでに価格に含まれていれば、業績が伸びても株価が伸び悩む場合があります。本記事では、時点によって変わる株価や市場予想を固定した買い時判定は行いません。
参考となる指標のPERは、株価を1株当たり利益で割って求めます。実績EPSか予想EPSか、四半期か通期かをそろえて比較してください。今回の四半期EPSを単純に4倍しても、季節性を反映した通期予想にはなりません。
円で投資する人は為替と保有の重複も確認する
日本から米国株へ投資する場合、円で評価した成績には為替も影響します。また、Apple株を個別に買う前に、持っている投資信託等が同社をどの程度組み入れているかも確認しましょう。銘柄数を増やしても、同じ企業への投資が重なる場合があります。
指数を通じて投資する選択肢を比較したい人は、FANG+とNASDAQ100の違い・集中度とリスクも参考になります。構成銘柄や比率は、各商品の最新資料で確認してください。
米国株の取扱いや費用を確認したい人へ
新たに投資を検討するなら、取引手数料、為替の費用、取扱銘柄、注文方法、認証機能を比較します。すでに使いやすい口座がある人が、今回の決算だけを理由に口座を増やす必要はありません。
口座の開設とApple株の購入は別の判断です。個別株には価格変動リスクがあり、外貨建て投資では為替による損失も生じ得ます。生活に使うお金を分け、投資額を検討してください。
Apple決算とiPhone好調に関するよくある質問
Appleの最新決算はいつ発表されましたか?
米国時間2026年11月2日に、9月26日までの2026会計年度第4四半期決算を発表しました。日本時間では11月3日に当たります。
AppleのiPhone売上は何%増えましたか?
575.83億ドルで、前年同期の490.25億ドルから約17.5%増えました。売上金額の伸びであり、販売台数の増加率ではありません。
iPhoneがApple全体の売上に占める割合は?
今回の四半期は約50.3%です。公式財務諸表のiPhone売上高を全社売上高で割った計算で、利益構成比ではありません。
iPhone Duoの好調が今回の決算に反映されていますか?
同製品の発売開始は10月23日で、決算締め日の9月26日より後です。今回の増収を発売後の販売実績で説明することはできません。
iPhone以外もすべて好調でしたか?
いいえ。サービスとMacは前年同期を上回りましたが、iPadとウェアラブル・ホーム・アクセサリは前年同期を下回っています。
関税還付は決算にどれくらい影響しましたか?
会社は粗利益率に約1ポイント、希薄化後EPSに0.05ドルの押し上げがあったと説明しています。継続的な収益力と分けて読みましょう。
好決算ならApple株は必ず上がりますか?
必ずではありません。株価に含まれる期待、今後の見通し、金利、購入価格なども影響します。業績の評価と株の購入判断を分ける必要があります。
次の決算で何を確認すればよいですか?
iPhoneの成長持続、サービスの採算、関税や部材費の影響、地域別の強弱、投資とキャッシュフローを確認すると整理しやすくなります。
まとめ|iPhone好調の先は、売上の持続性と利益の質を見る
Appleの2026年度第4四半期は、iPhone売上の17.5%増が全社増収を大きく支えました。サービスの最高売上も強みですが、関税還付の影響、製品・地域ごとの強弱を合わせて読むことが大切です。
次に追うべきなのは、新製品への期待が売上と利益へどう表れるかです。今回の決算を基準に、iPhoneの伸び、利益率、一時要因をメモしておくと、次回の数字と比較しやすくなります。
自身で確認するのはハードルが高い方は、FPに相談するのもおすすめです。
しかも今ならAmazonギフト券と仙台牛がもらえちゃう「投資のコンシェルジュ」がおすすめです。
投資が学べるのにアマギフももらえる!最高ですね。
投資について詳しい方も詳しくない初心者さんでも新たな発見や学びがあるはずです。
もちろん無料なので一度検討してみてはいかがでしょうか。
\ Amazonギフト券最大6万円もらう/