※本記事には広告が含まれます。
年収1,000万円の会社員と、資産1億円を持つ人。どちらがお金持ちなのでしょうか。数字の大きさを比べるだけでは、仕事を辞めても暮らせるのか、急な支出に対応できるのかまでは分かりません。
年収は一定期間に入るお金、資産はある時点で持っている財産です。FIREできるかを考えるなら、借入を差し引いた資産だけでなく、年間の生活費、実際に使える現金、給与がなくなる期間を合わせて見る必要があります。
この記事では、年収・資産・キャッシュフローの違いを具体例で整理し、月20万~50万円の支出から必要資産を逆算します。自分の数字を当てはめると、「1億円を目指す前に何を確認すべきか」が見えてきます。
先に知りたい結論
- 年収1,000万円と資産1億円は、期間と意味が異なり、そのまま優劣を付けられない。
- 資産は総額、負債を差し引いた純資産、金融資産を区別する。
- 自宅の評価額が高くても、すぐに生活費へ使えるとは限らない。
- FIREの必要額は、年間の不足額と取り崩し率の仮定によって変わる。
- 4%で割った金額は計算の出発点で、資産が必ず持つ保証ではない。
- 完全退職のほか、働く時間を減らす選択も比較する。
年収1,000万円と資産1億円はどちらがお金持ち?比較する3つの数字
経済的な余裕を考えるには、収入、資産、使える現金の3つに分けると整理しやすくなります。給与が高いことは資産形成の力になりますが、今後の生活費がすでに確保されていることとは異なります。
| 数字 | 示すもの | 確認したい点 |
|---|---|---|
| 年収 | 一定期間に得る給与などの収入 | 税込みか手取りか、今後も続くか |
| 純資産 | 資産総額から負債を差し引いた残高 | 自宅を含むか、売却できるか |
| 使える現金 | 実際の入金から支払い等を引いて手元に残るお金 | 借入返済、税金、修繕等を考慮したか |
高年収でも、支出が多ければ資産は増えにくい
給与年収1,000万円は、その全額を貯蓄・投資へ回せる意味ではありません。税金や社会保険料、生活費などを支払った後に残る金額が、資産形成の原資になります。
例えば、年間の手取りからすべての支出を引いた残りが100万円なら、運用益や値動きを考えない単純計算で、1,000万円を積み上げるには10年かかります。残りが300万円なら約3.3年です。いずれも仮定の例で、給与年収から手取りを推定したものではありません。
資産1億円でも、負債と中身で状況が変わる
次の3例はすべて仮定です。表の資産額は、売却手数料や税金を控除する前の評価額とします。
| 例 | 資産総額 | 負債 | 差し引いた純資産 | 生活費に使うときの課題 |
|---|---|---|---|---|
| A世帯 | 1億円 | 7,000万円 | 3,000万円 | 借入返済と資産の売りやすさを見る |
| B世帯 | 1億円 | 0円 | 1億円 | 現預金・投資・自宅の配分で使いやすさが変わる |
| C世帯 | 6,000万円 | 0円 | 6,000万円 | 生活費が少なければ必要額に近い場合もある |
純資産の大きさだけでも結論は出ません。住居費が少ない人と、高額な家賃・教育費を払い続ける人では、必要な資金が違うためです。
資産1億円なら富裕層?「純金融資産」と不動産込みの違い
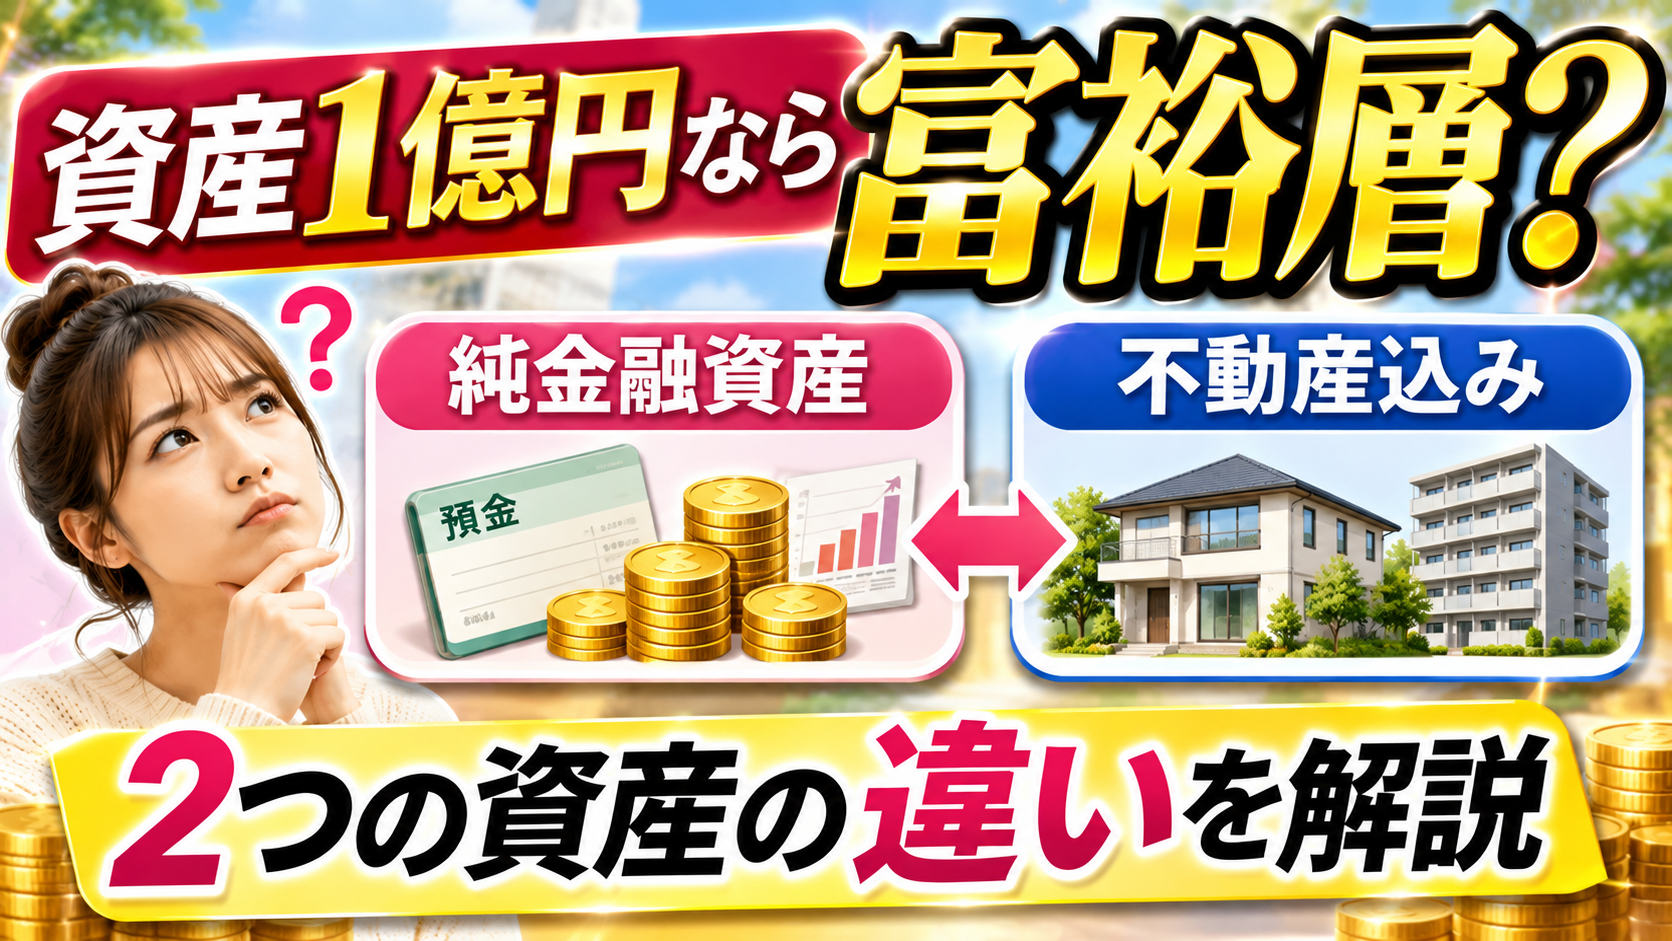
野村総合研究所(NRI)は、2025年2月公表の2023年推計で、世帯の純金融資産1億円以上5億円未満を富裕層、5億円以上を超富裕層と区分しています。基準にしているのは、金融資産の合計から負債を差し引いた金額です。
この分類では、自宅や賃貸不動産の評価額を金融資産へそのまま加えません。「不動産を含む純資産1億円」と「純金融資産1億円」は別の数字になります。なお、富裕層の分類は統計上の区分であり、FIREの認定基準ではありません。
出典 NRI・2025年2月13日公表の純金融資産保有額別世帯推計
家計では2種類の資産表を作ると分かりやすい
- 家全体の純資産表。現預金・投資・不動産などから負債を差し引く。
- 生活費に使える資金表。すぐ使う現金と、売却・取り崩しを検討できる資産を分ける。
自宅は生活の基盤でもあるため、住み続ける前提なら、評価額をそのままFIRE資金と考えないことが大切です。売却や住み替えを予定するなら、次の住居費、売却費用、税金も計算に入れます。
純金融資産の定義と世帯推計を詳しく見たい人は、純金融資産1億円以上の富裕層の統計と読み方へ進めます。
家賃収入1,000万円でも自由に使えるとは限らない|現金の流れを見る
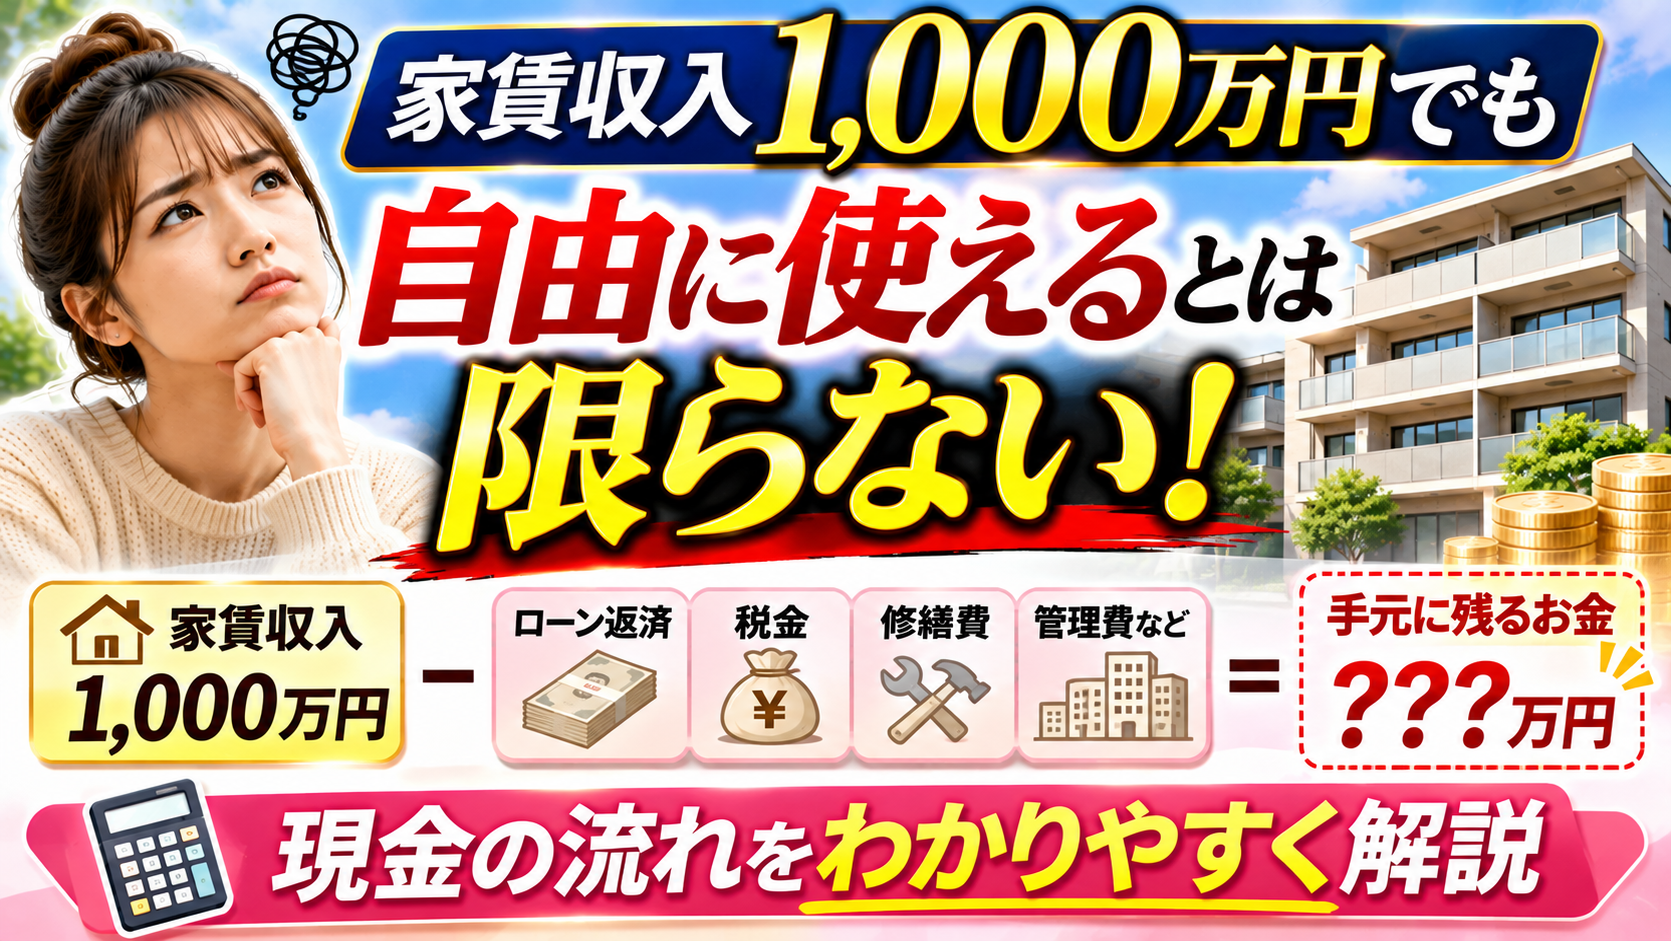
給与、配当、家賃などは、同じ「収入」という表現でも手元に残るまでの支払いが異なります。特に不動産では、家賃収入と税務上の所得、実際に使える現金を分けて考える必要があります。
国税庁は、不動産所得を総収入金額から必要経費を引いて計算すると説明しています。必要経費には固定資産税、保険料、減価償却費、修繕費などがありますが、ローン返済の元本部分は必要経費になりません。
税務上の利益と手元の現金が違う計算例
次は不動産運営の仕組みを示す単純化した仮定です。年間家賃収入600万円、現金で支払う運営費150万円、借入利息50万円、元本返済200万円、減価償却費100万円とします。
| 項目 | 計算 | 結果 |
|---|---|---|
| 税務上の所得の単純例 | 600万円-150万円-50万円-100万円 | 300万円 |
| 税金支払い前の現金残り | 600万円-150万円-50万円-200万円 | 200万円 |
この仮定では所得が300万円でも、税金を払う前の現金残りは200万円です。減価償却はその年の現金支出とは一致せず、元本返済は現金が出ても経費にはならないためです。実際の税務計算には個別条件があり、表は税額を示していません。
さらに修繕に備える取り置きや空室時の負担を考えると、現金残りを全額生活費へ回すのも適切とは限りません。「家賃収入が多いからFIREできる」と判断する前に、実際に使える額を出しましょう。
FIREに必要な金額はいくら?年収より年間の不足額から逆算
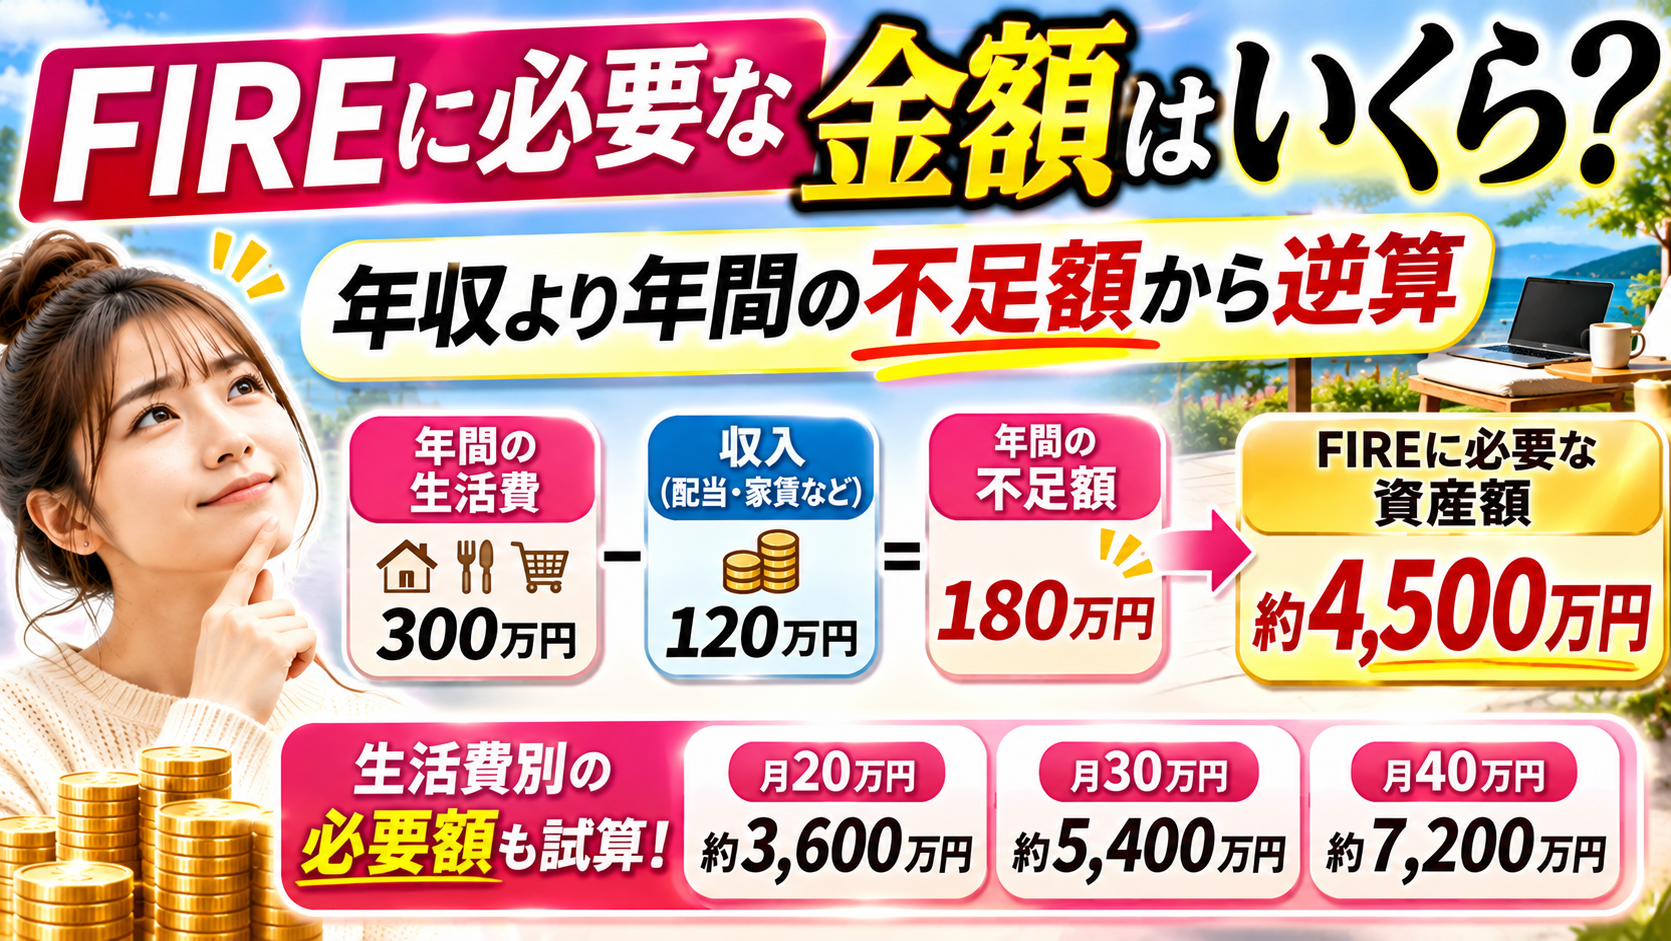
FIREを考える出発点は、退職前の給与を丸ごと置き換えることではありません。退職後の支出から、継続して入る見込みの収入を引き、資産で補う不足額を計算します。
必要資産を考える基本式
資産で補う年間不足額=年間の必要支出-継続して入る見込みの収入
必要な運用資産の計算上の目安=年間不足額÷取り崩し率の仮定
必要支出には生活費のほか、税金・社会保険料、住居の維持、医療や教育などを含めて考えます。収入は経費・税金等を考慮した使える金額にそろえ、資産売却そのものを独立した収入として二重計上しないようにします。
月20万~50万円の不足を、2~4%の仮定で逆算
以下は元本の取り崩しを含め、初年度に必要な額を取り崩し率で割るだけの試算です。2%・3%・4%は比較用の仮定で、運用商品の利回りや安全性を示すものではありません。別途確保する予備資金も含みません。
| 毎月の不足額 | 年間不足額 | 2%で逆算 | 3%で逆算 | 4%で逆算 |
|---|---|---|---|---|
| 20万円 | 240万円 | 1億2,000万円 | 8,000万円 | 6,000万円 |
| 30万円 | 360万円 | 1億8,000万円 | 1億2,000万円 | 9,000万円 |
| 40万円 | 480万円 | 2億4,000万円 | 1億6,000万円 | 1億2,000万円 |
| 50万円 | 600万円 | 3億円 | 2億円 | 1億5,000万円 |
1億円という区切りだけで考えると、月30万円の不足なのか、月50万円の不足なのかが抜け落ちます。FIREの必要額を左右するのは、自分の生活に必要な金額と、退職後の期間・収入です。
1億円から年間400万円を出すと、初年度は4%
運用資産1億円に対して年間400万円を取り崩すなら、初年度の比率は4%です。ただし、毎年必ず400万円の運用益が出る、元本が減らない、という意味ではありません。配当や分配金を受け取り、足りない分を売却する場合も、同じ資産から出す金額として合算します。
取り崩し率と配当利回りの違い、海外研究を日本へ当てはめる際の条件は、4%ルールとFIREの取り崩し率の考え方で整理しています。
働く時間を減らすと、必要額が変わる
年間支出360万円に対して、短時間の仕事などで手取り収入120万円を継続して得る仮定なら、資産で補う不足は240万円です。3%で単純に逆算すると8,000万円となり、収入ゼロで同じ支出を補う1億2,000万円との差は4,000万円になります。
ただし、仕事の収入が続く保証はありません。働けなくなったときや収入が減ったときも試算し、完全退職と一部就労を比較しましょう。
45歳のFIREと65歳の退職は、同じ資産額でも条件が違う
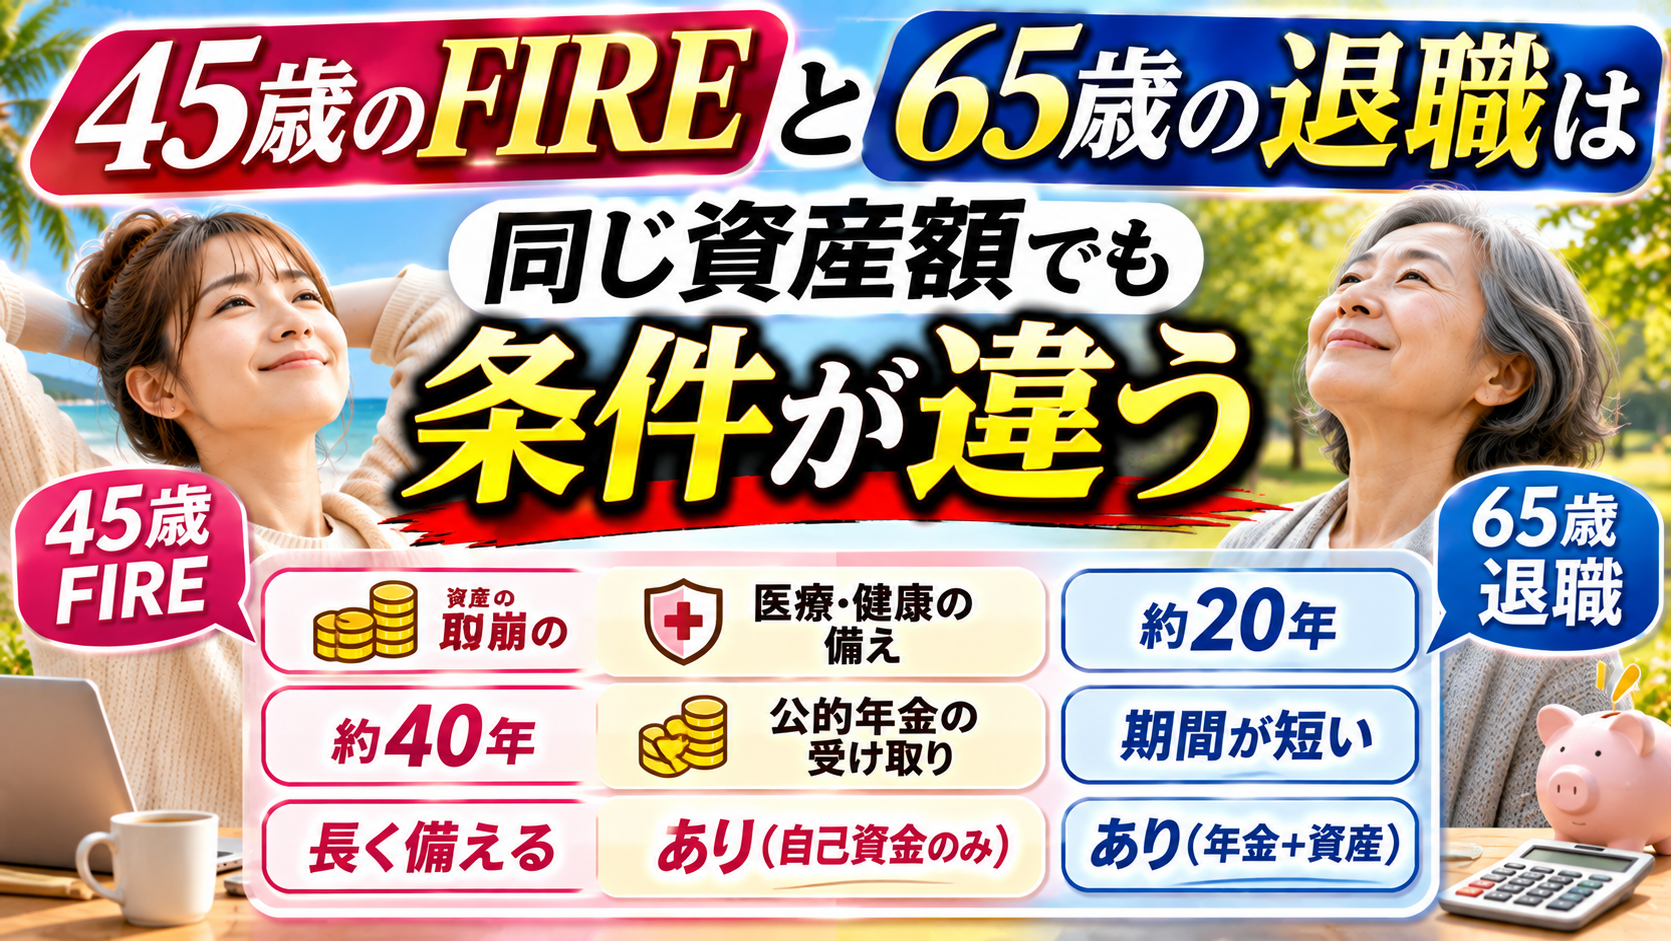
早く退職するほど、公的年金を受け取るまでの期間が長くなり、資産で生活を支える年数も長くなります。老齢年金は原則65歳からで、実際の受給要件・見込み額は本人の加入記録などによって異なります。
| 時期 | 主に確認すること |
|---|---|
| 年金開始まで | 給与の代わりに使える現金と、資産で埋める不足 |
| 年金開始後 | 年金見込み額を反映した不足、税・社会保険の負担 |
| 大きな支出が重なる年 | 住宅修繕、教育、医療・介護などの別枠資金 |
例えば45歳で退職し、65歳まで毎年300万円を資産から補うと、20年の単純合計は6,000万円です。運用益・物価・税金等を考慮しない計算であり、これに65歳以降の不足や予備資金も加わります。「年金を受け取れるから大丈夫」と、開始前の資金を抜かさないことが大切です。
資産1億円でもFIRE前に確認したい4つのリスク
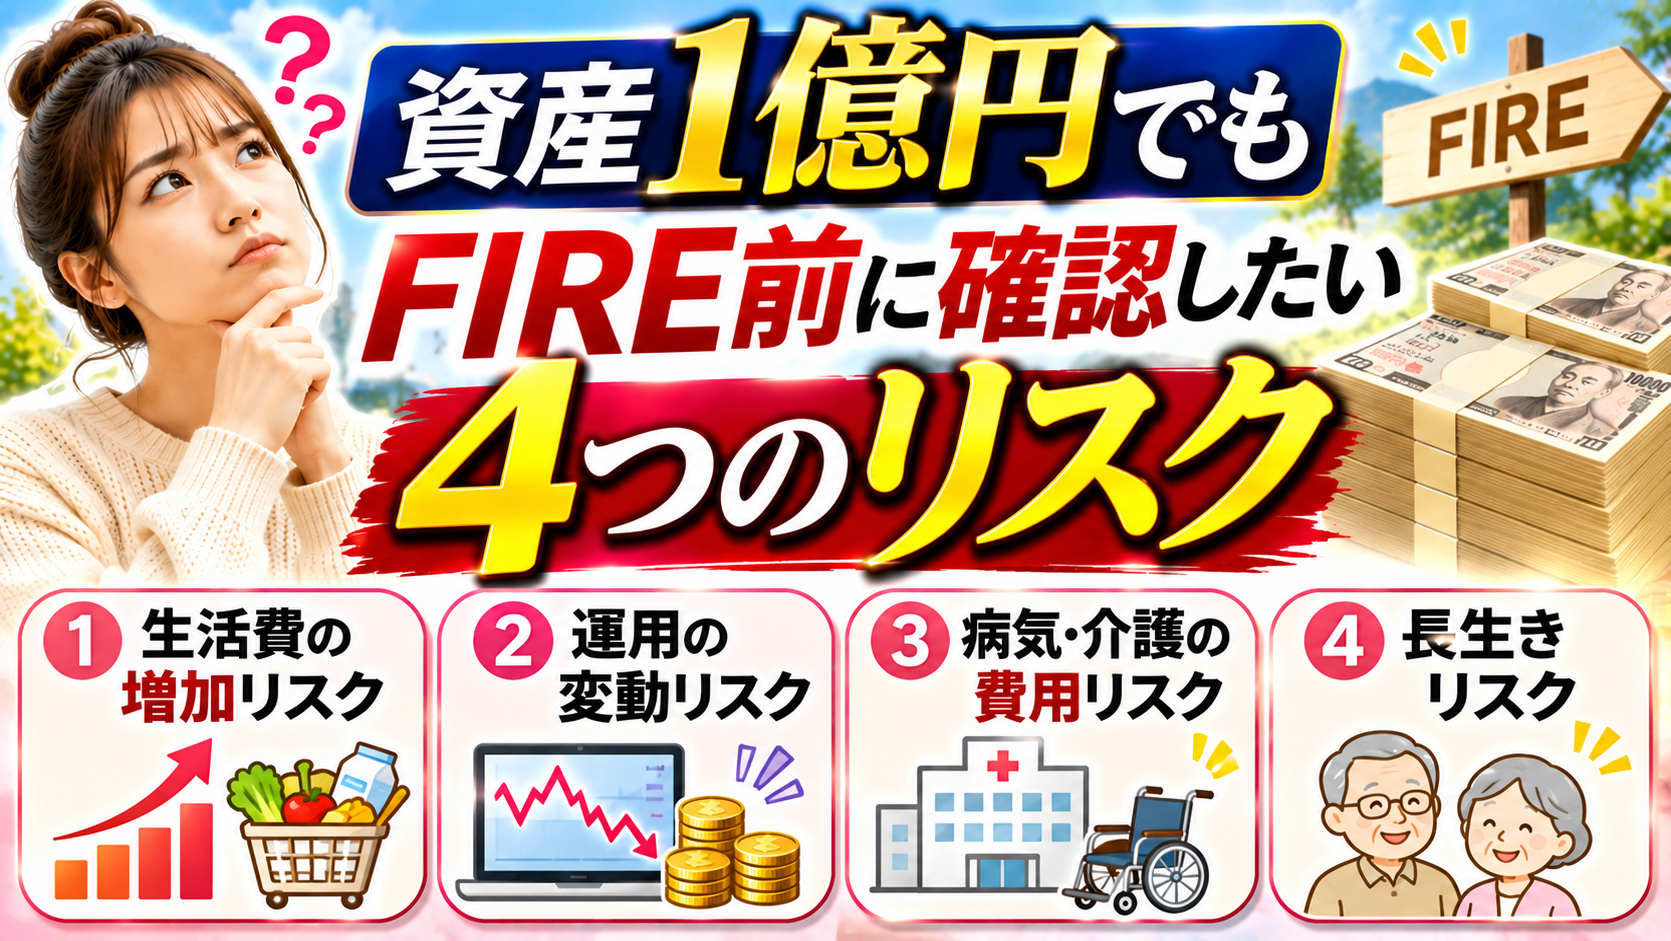
1.退職直後の相場下落と、売却の順番
1億円が相場下落で7,000万円になった後も年間400万円を出すなら、その時点の資産に対する取り崩しは約5.71%になります。下落時に生活費のため売却すると、回復を待つ資産も減ります。
Morningstarの退職資金研究も、退職初期の運用不振が、その後の資金の持続性へ影響するリスクを扱っています。研究の前提は地域や資産配分・期間で異なり、日本の個人へそのまま成功率を当てはめることはできません。
出典 Morningstar・退職初期のリターンの順序に関する研究解説
2.物価上昇で、同じ暮らしの費用が増える
仮に年2%の物価上昇が20年続けば、いま年間300万円で買えるものを買うための金額は約446万円になります。これは将来予測ではなく、300万円×1.02の20乗という計算例です。現在の支出だけで長期の資金計画を固定しないようにしましょう。
3.配当・家賃収入も変動する
配当は減額や無配になる場合があり、不動産には空室や修繕、金利変動などの負担があります。高い利回りだけを見て一つの投資先へ集中させず、収入が減ったときの支出調整も準備します。
金融庁は資産形成の基本として長期・積立・分散を説明する一方、株式や投資信託には元本割れのおそれがあることも示しています。積み立てる段階と、生活費を引き出す段階では必要な管理も変わります。
出典 金融庁・資産形成の基本
4.評価額はあっても、すぐには現金にできない
自宅や不動産などの資産は、売りたい日に希望額で売れるとは限りません。退職後に支払期限のある費用を、売却できるか分からない資産に頼り切らないようにしましょう。
近い将来に使う現金と長期運用の資金を分けることは、資産が少ない段階でも重要です。先に必要な現金を整理すると、運用額を増やしてよいかも判断しやすくなります。
年収を資産へ変えるために、今日整理する5つの数字
- 現在の資産と負債。自宅を含む純資産と、取り崩せる資産を分ける。
- 年間の手取り。給与・事業・配当・家賃の使える額を整理する。
- 年間の必要支出。税・社会保険や年払いの支出も含める。
- 給与が止まった場合の年間不足額。年金開始の前後に分けて計算する。
- 支出増・運用下落・収入減のときの対応。働き方や生活費を変えられるか考える。
高年収でも残高が増えない場合は、投資商品を探すより先に固定費や年払い支出の把握が役立つことがあります。投資へ回す額は、生活資金と近いうちに使うお金を確保した後で考えましょう。
配当生活を目指すなら、税引後の受取額で計画する
月10万円の配当を目指す場合でも、表示された利回りと必要元本を掛けるだけでは、実際に使える金額は決まりません。税金、対象口座、減配、保有資産の値動きまで含めて考えます。具体的な計算は、配当金で月10万円に必要な元本の試算へ進めます。
余裕資金で長期の資産形成を始める人は、口座のサービスや手数料、運用商品のリスクを比較できます。口座開設と、商品・投資額の決定はそれぞれ判断しましょう。
年収1,000万円・資産1億円とFIREについてよくある質問
年収1,000万円ならお金持ちですか?
収入が高いことと、資産や生活の余裕があることは別です。手取りから支出を引いて残る金額、純資産、収入が止まった場合の対応まで確認しましょう。
資産1億円なら富裕層に入りますか?
NRIの分類では純金融資産1億円以上5億円未満を富裕層としています。不動産を含む総資産1億円や負債控除前の金融資産とは区別します。
資産1億円あればFIREできますか?
生活費、取り崩せる資産、負債、退職後の年数や収入によって異なります。1億円に到達したことだけで判断できません。
FIREの必要額は年収の25倍ですか?
年収ではなく、資産で補う年間不足額を4%で割ると25倍になります。ただし、税・費用・期間や値動きを考慮しない単純な逆算で、安全を保証する額ではありません。
1億円を4%で運用すれば毎年400万円が使えますか?
一定の運用益は保証されません。取り崩し率4%は利回り4%と異なり、値下がり時には元本売却が必要になる場合もあります。
家賃収入が多ければFIREできますか?
家賃収入だけでは判断できません。運営費、借入返済、税金や修繕への備えを引いた、生活に使える現金を確認してください。
自宅の評価額もFIRE資金へ含めてよいですか?
住み続けるなら、その評価額をすぐ使える生活費とはみなせません。売却・住み替えをする場合は、次の住居費や売却費用等も計算します。
1億円未満でも働く時間を減らせますか?
可能かどうかは支出と継続収入によります。短時間の仕事などを続ける案と完全退職を比べ、収入減や働けない場合も試算しましょう。
年収か資産かを比べるより、給与なしで埋まらない額を知る
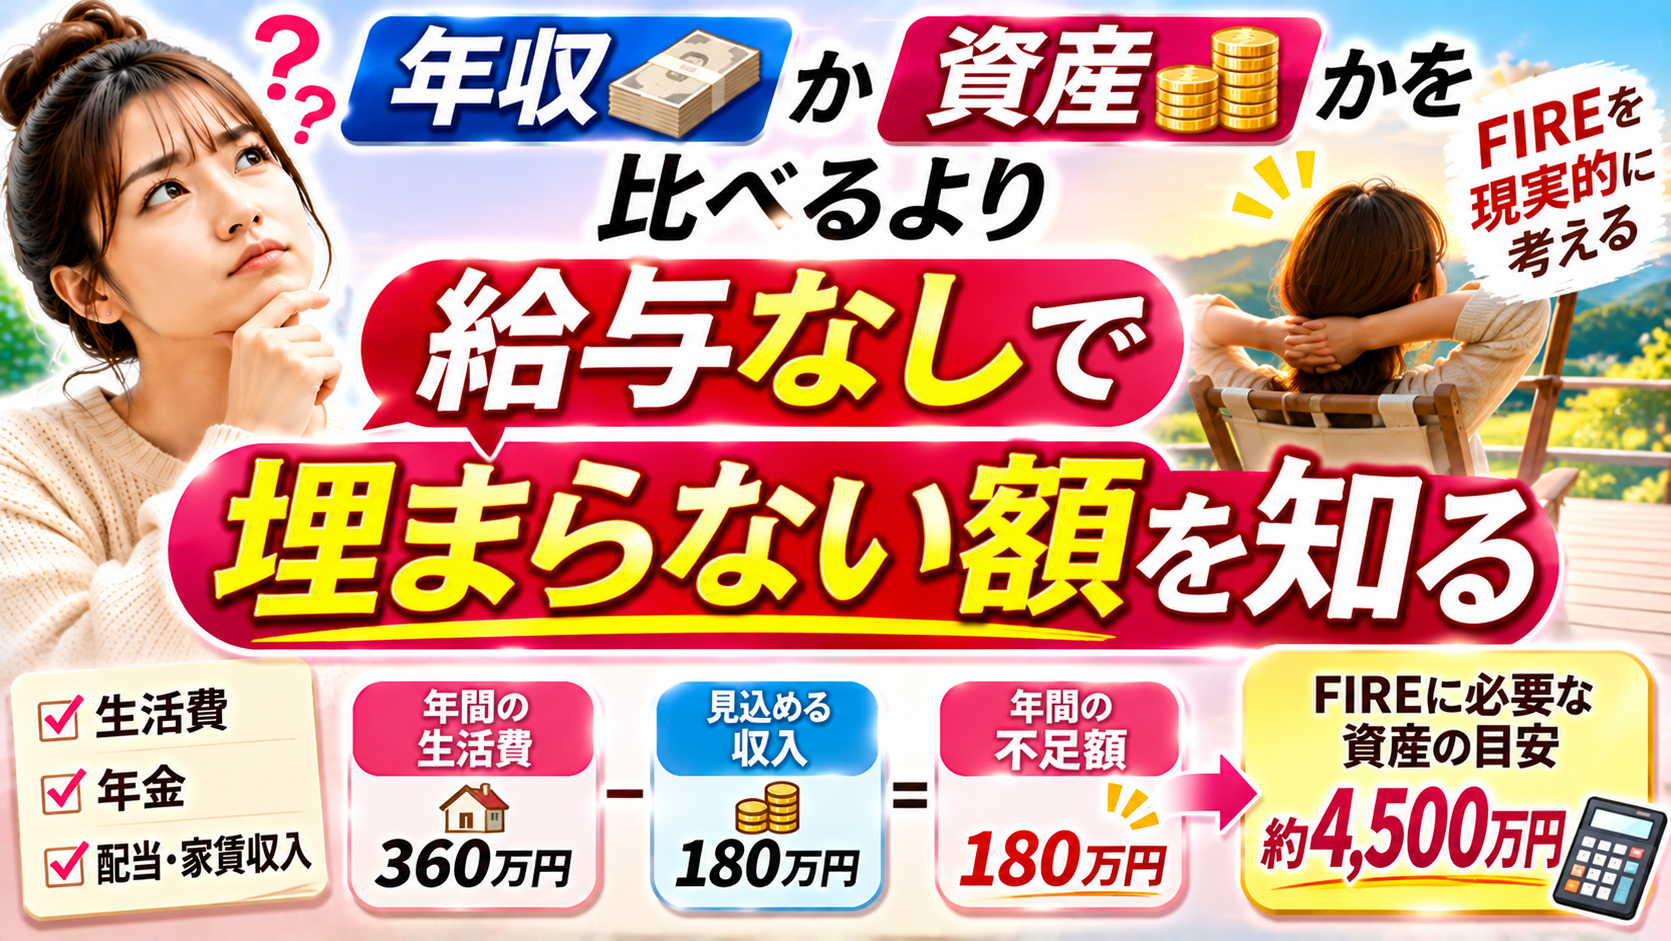
年収1,000万円は資産形成を進める力になり、資産1億円は生活を支える蓄えになり得ます。ただし、どちらも負債・支出・使える現金を抜きに評価することはできません。
まずは資産と負債を一覧にし、年間支出から継続収入を引いてみてください。その不足額と期間が分かれば、目標資産を増やすべきか、支出を整えるべきか、働き方を変える選択があるかを具体的に考えられます。
自身で確認するのはハードルが高い方は、FPに相談するのもおすすめです。
しかも今ならAmazonギフト券と仙台牛がもらえちゃう「投資のコンシェルジュ」がおすすめです。
投資が学べるのにアマギフももらえる!最高ですね。
投資について詳しい方も詳しくない初心者さんでも新たな発見や学びがあるはずです。
もちろん無料なので一度検討してみてはいかがでしょうか。
\ Amazonギフト券最大6万円もらう/