※本記事には広告が含まれます。
「ゆうちょ銀行の金利が上がるなら、昔預けた定額貯金もそのままで増える?」「通常貯金と定期貯金、今はどちらを選べばいい?」。金利改定のニュースを見たとき、まず確かめたいのは、自分の貯金に新金利が適用されるかどうかです。
ゆうちょ銀行は2026年11月9日から貯金金利を引き上げます。通常貯金は年0.400%から年0.500%へ。既存の残高にも新金利が適用されますが、預入済みの定額・定期貯金は自動で新金利へ切り替わりません。
さらに11月6日の公式発表では、定期1年は年0.700%、定額貯金の3年以上は年0.830%への引き上げが示されました。この記事では、改定後の比較、税引後利息、預け替えの判断基準、11月17日開始のキャンペーンを整理します。
ゆうちょの金利改定で先に知りたい結論
- 通常貯金は11月9日から年0.500%。預入済み残高にも適用される。
- 新たに預ける定期1年は年0.700%、定額貯金の3年以上は年0.830%。いずれも税引前。
- 既存の定額・定期貯金は預入時の利率が基本。新金利への自動更新とは異なる。
- 100万円を年0.500%で1年間置く仮定なら、税引後利息は約3,984円。
- 定額貯金残高の減少だけで、銀行の危険性や預け替え先は判断できない。
- 大谷翔平選手の定額貯金キャンペーンは窓口などの条件があり、既存貯金の預け替えにも制限がある。
ゆうちょ銀行の金利は11月9日にどう変わる?通常・定額・定期を比較
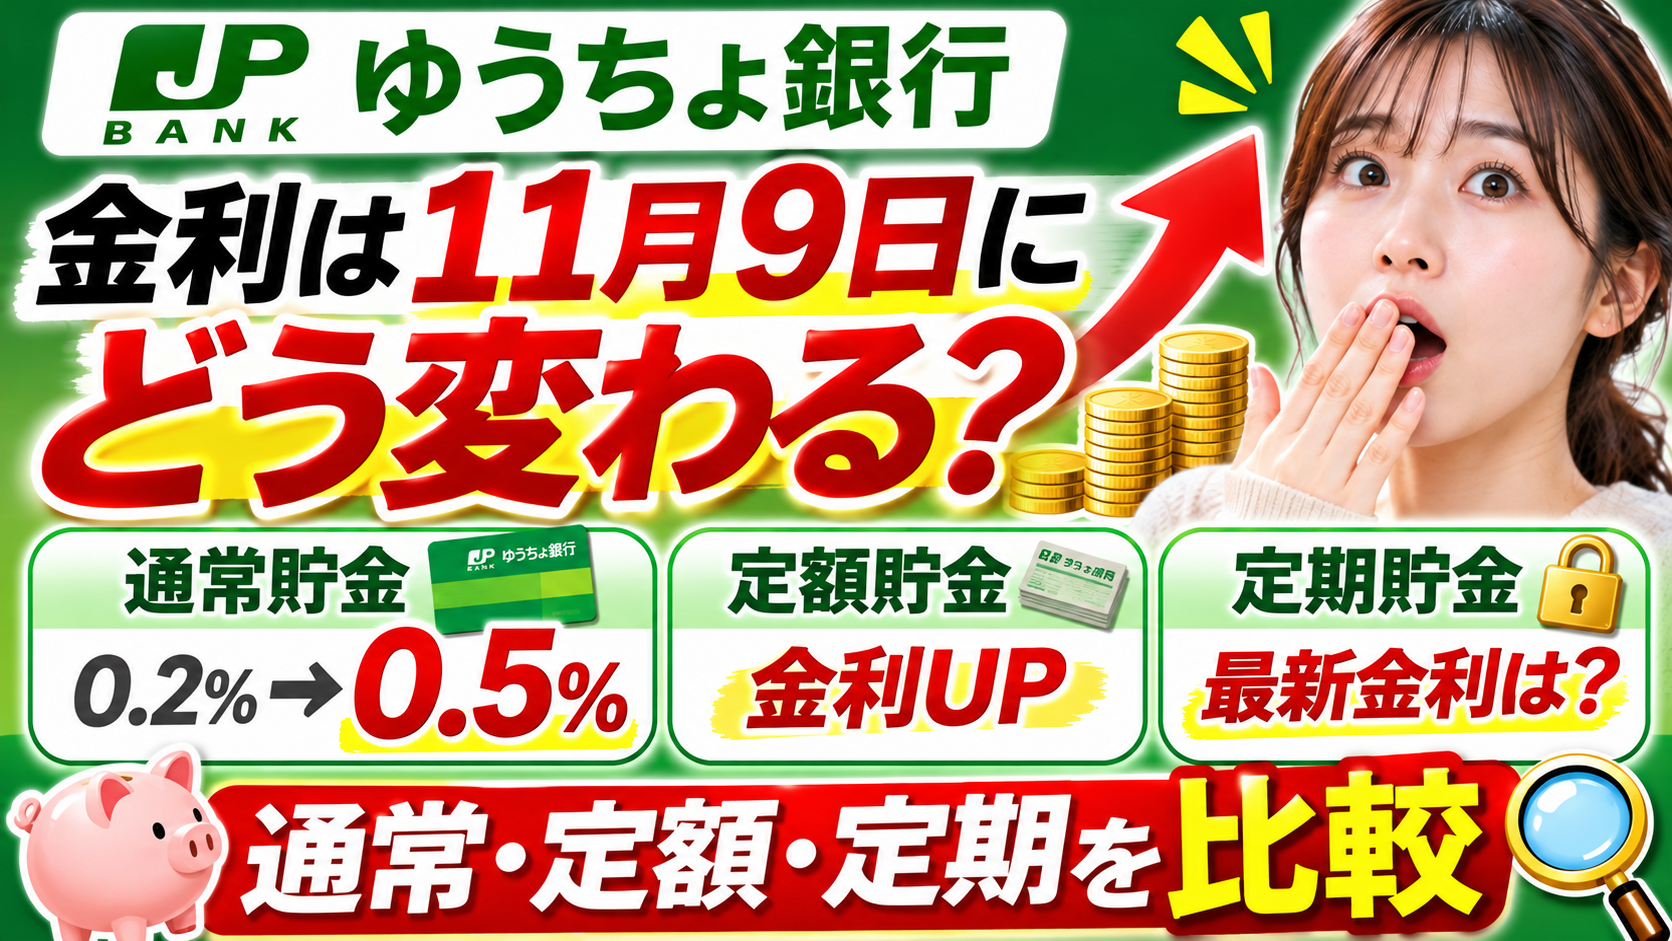
通常貯金だけでなく、定額・定期貯金も改定されます。以下は11月9日からの適用金利で、年率・税引前の表示です。キャンペーン上乗せを含まない一般の金利を並べています。
| 商品・預入期間 | 改定前 | 11月9日から |
|---|---|---|
| 通常貯金 | 0.400% | 0.500% |
| 定期貯金・1年 | 0.500% | 0.700% |
| 定期貯金・3年 | 0.800% | 0.900% |
| 定期貯金・5年 | 1.000% | 1.100% |
| 定期貯金・10年 | 1.250% | 1.350% |
| 定額貯金・6か月以上1年未満 | 0.425% | 0.550% |
| 定額貯金・1年以上1年6か月未満 | 0.450% | 0.600% |
| 定額貯金・3年以上 | 0.710% | 0.830% |
出典 ゆうちょ銀行・金利一覧
定期1年と通常貯金は同じ金利?11月6日の発表を反映して比較する
11月6日の発表では、定期貯金1年は年0.700%へ改定されます。通常貯金の年0.500%と同じではありません。金利のニュースや比較記事を見るときは、商品名・適用開始日と、追加の公式発表が反映されているかをそろえましょう。
一方で、長い期間の商品ほど、途中で使うときの扱いが重要です。10年定期の金利だけを見て、半年後に使うお金まで入れると、予定より早く解約する可能性があります。表示金利と、実際に預けられる期間の両方で比べる必要があります。
定額貯金の「3年以上」は、毎月0.830%という意味ではない
定額貯金は、預入期間に応じた段階金利の商品です。「3年以上」の年率は、3年分の利子が0.830%だけになるという意味でも、毎月0.830%ずつ増えるという意味でもありません。実際の受取額は預入期間と半年複利の計算で決まります。
新金利の定額貯金には、1年6か月以上2年未満が年0.625%、2年以上2年6か月未満が年0.675%、2年6か月以上3年未満が年0.700%という区分もあります。自分が払い戻す予定の期間で比較しましょう。
今まで預けた貯金も金利は上がる?通常貯金と定額・定期の違い
通常貯金は、既存残高にも11月9日以降の新金利を適用
公式FAQによると、通常貯金・通常貯蓄貯金は日々利子を計算するため、11月9日以降は引き上げ後の金利が適用されます。新金利を使うために、残高をいったん引き出して入れ直す必要はありません。
ただし、11月9日の引き上げが、それ以前の期間にさかのぼって適用されるわけではありません。1年間すべて年0.500%だった計算と、年の途中で金利が変わる実際の計算は異なります。
定額・定期貯金は、預入時の利率が基本
定額・定期貯金では、預入時の利率を約定利率として扱います。そのため、新しい店頭金利が発表されても、すでに預けた明細がそのまま新金利になるわけではありません。定期貯金を自動継続にしている場合は、継続日時点の利率が適用されます。
定額貯金の「固定」という性質も、どの期間で払い戻しても同じ利率という意味ではありません。預入時に決まった段階金利と、実際の保有期間を確認することが大切です。
通帳や証書では、残高だけでなく、預入日、金利、満期、明細ごとの金額を見ます。同じ定額貯金でも、預けた年が違えば、預け替えの判断が変わることがあります。
ゆうちょ金利0.5%なら利息はいくら?100万円・300万円で試算
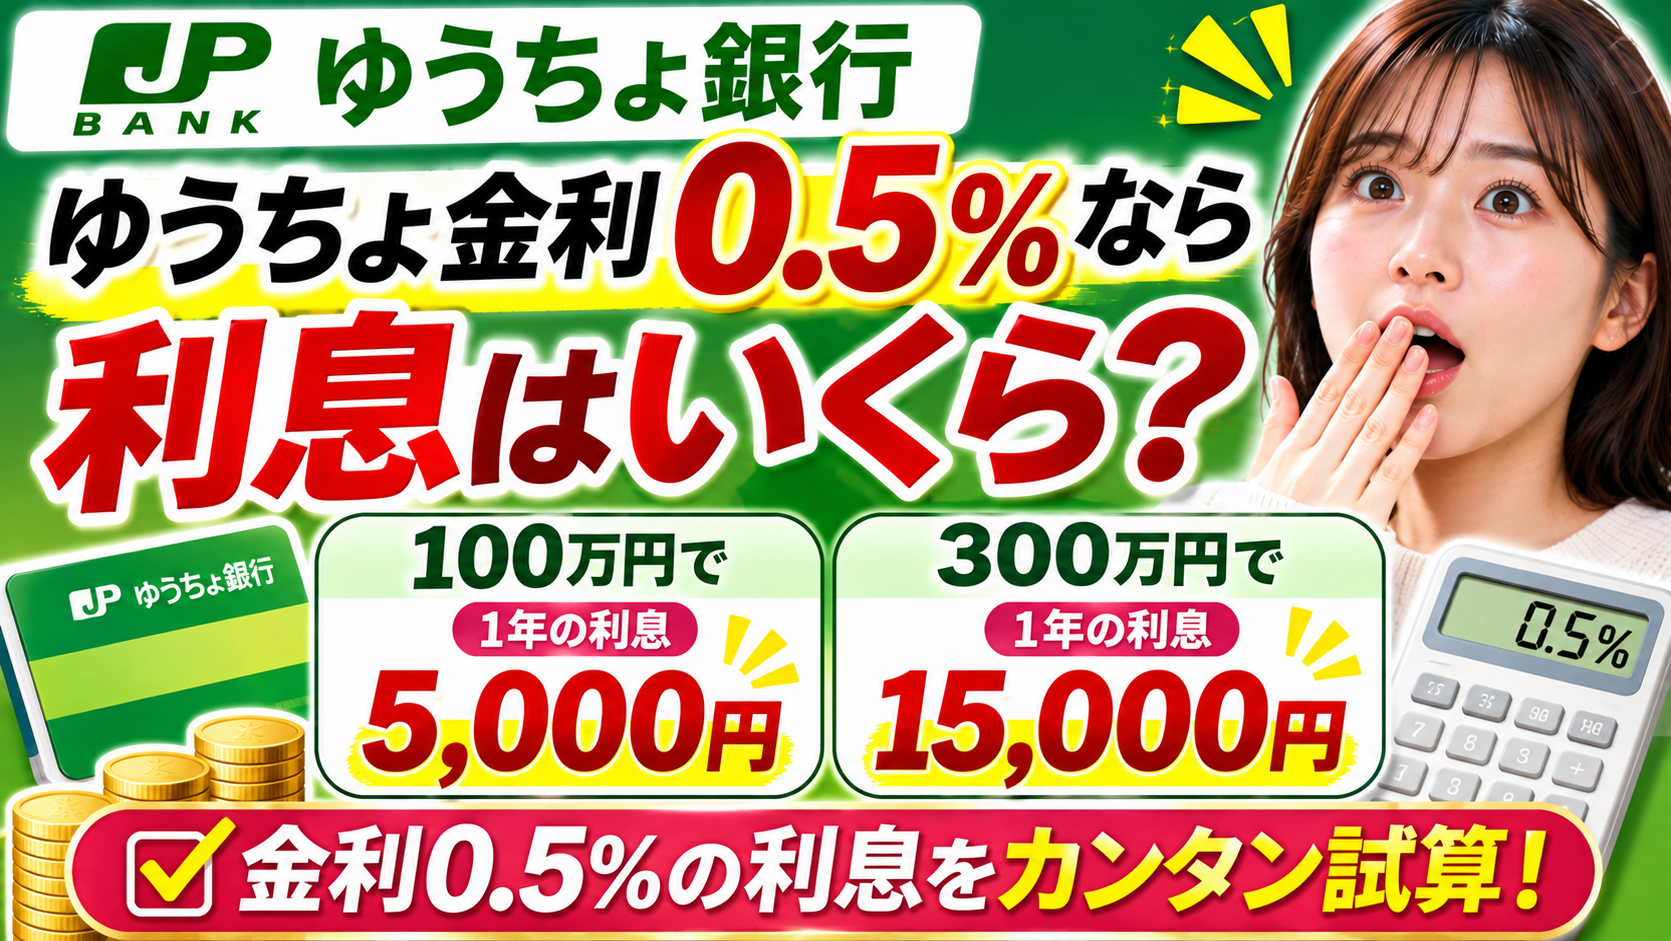
ここでは、通常貯金の残高と年0.500%の金利が1年間変わらず、利子への税率を20.315%とする単純な試算を行います。利子の元加による増加や実際の日々の端数処理は考慮せず、個人の課税扱いで計算します。
| 仮定の残高 | 税引前の年間利息 | 税引後の概算 |
|---|---|---|
| 100万円 | 5,000円 | 約3,984円 |
| 300万円 | 1万5,000円 | 約1万1,953円 |
| 1,000万円 | 5万円 | 約3万9,843円 |
計算式は「残高×0.005×(1-0.20315)」です。100万円なら5,000円から税金分を引いて約3,984円になります。実際の受取額は、日々の残高、途中の金利変更、税額等の端数処理で異なります。
0.4%から0.5%への引き上げ分は、100万円で年約797円
残高100万円を1年間置く同じ仮定なら、年0.400%から年0.500%への差は、税引前で1,000円、税引後で約797円です。金利が上がるメリットはありますが、わずかな差を得るために振込手数料や不要な有料サービスを増やさないことも重要です。
また、定期1年の年0.700%と通常貯金の年0.500%の差は、100万円・1年の単純比較で税引前2,000円、税引後約1,594円です。この差と、お金を自由に使える利便性を比べてみましょう。通常貯金の金利は将来も固定とは限らないため、これは条件をそろえた比較例です。
利息が増えても、物価がそれ以上に上がれば購買力は下がる場合があります。考え方は、預金金利と物価、税引後利息を100万円で比べる方法で詳しく解説しています。
定額貯金残高が5兆1614億円減少|すべてが定期へ移ったわけではない
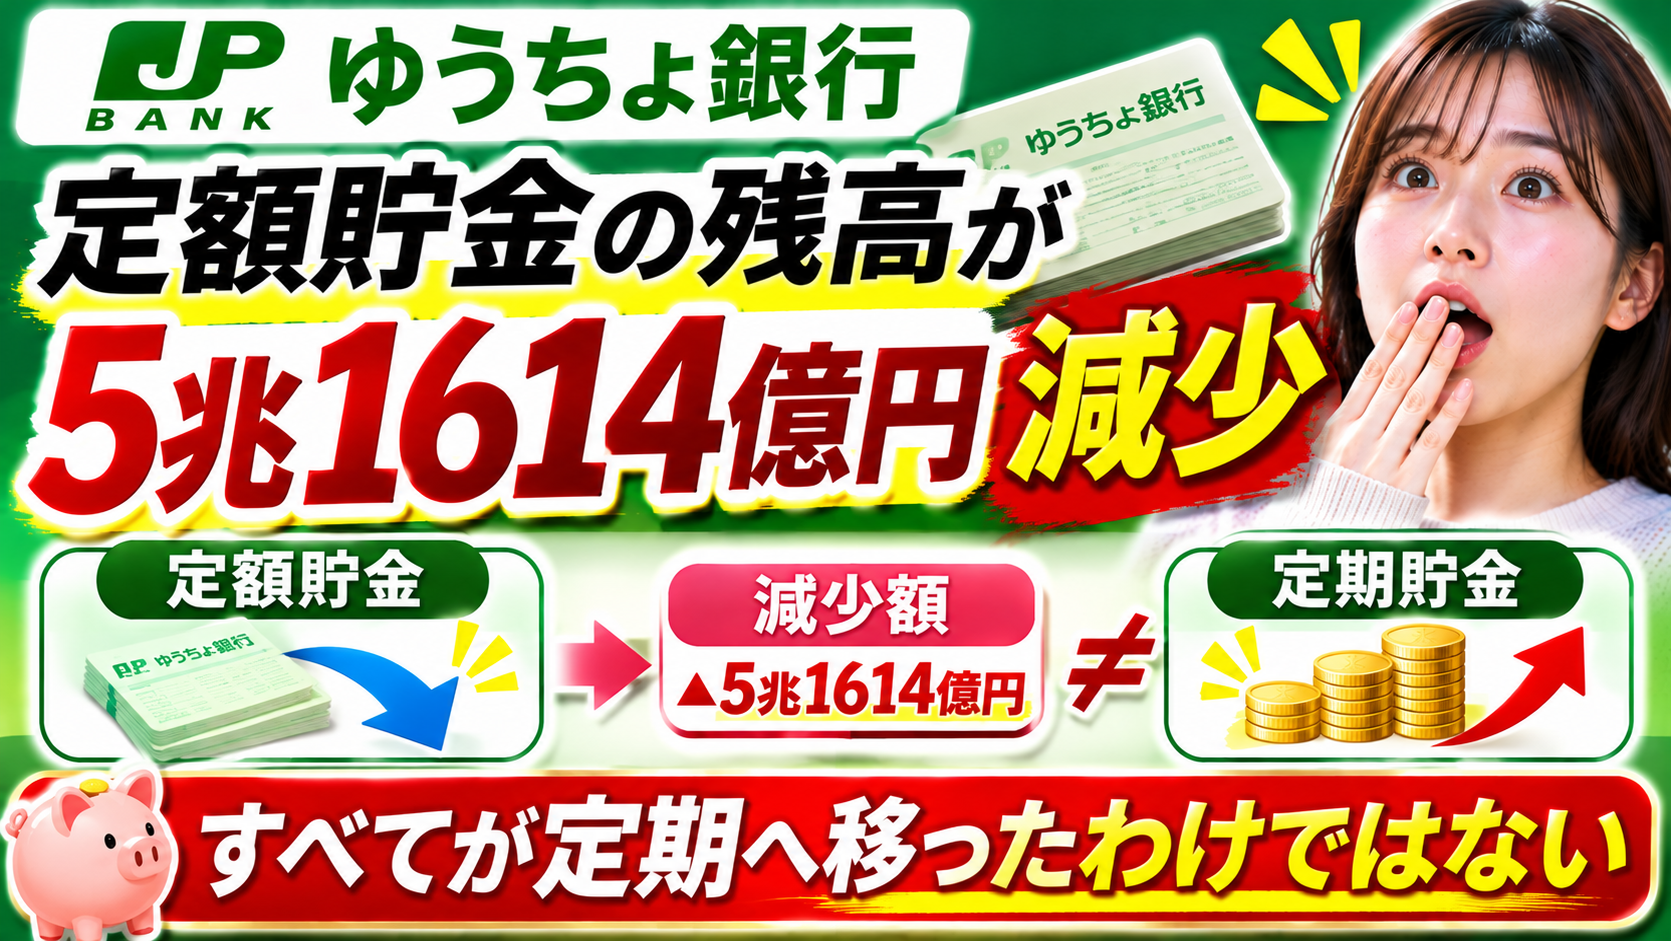
ゆうちょ銀行の2026年3月期決算説明資料では、定額貯金残高は2025年3月末の55兆7,220億円から、2026年3月末の50兆5,606億円へ減っています。減少額は5兆1,614億円です。ここでは元資料の百万円単位の数値を、億円未満を切り捨てて示しています。
同じ期間、定期貯金は8兆6,018億円から10兆2,903億円へ、1兆6,885億円増加しました。銀行全体では、定額貯金の減少と定期貯金の増加という異なる動きが見られます。
出典 ゆうちょ銀行・2026年3月期決算説明資料、預金の種類別残高・単体
残高の増減から、個々の預金者の行動までは分からない
この数字だけで、定額貯金から減った全額が定期貯金へ移った、と判断することはできません。個々の人の入出金経路を示す資料ではなく、時点ごとの残高を比べた数字だからです。
同様に、定額貯金の残高が減ったことだけを根拠に「ゆうちょが危険」「自分も急いで解約すべき」と結論づけるのも適切ではありません。自分の貯金を見直すときは、銀行全体の流行より、適用金利と使う時期を優先しましょう。
定額貯金は預け替えるべき?解約前に確認したい4項目
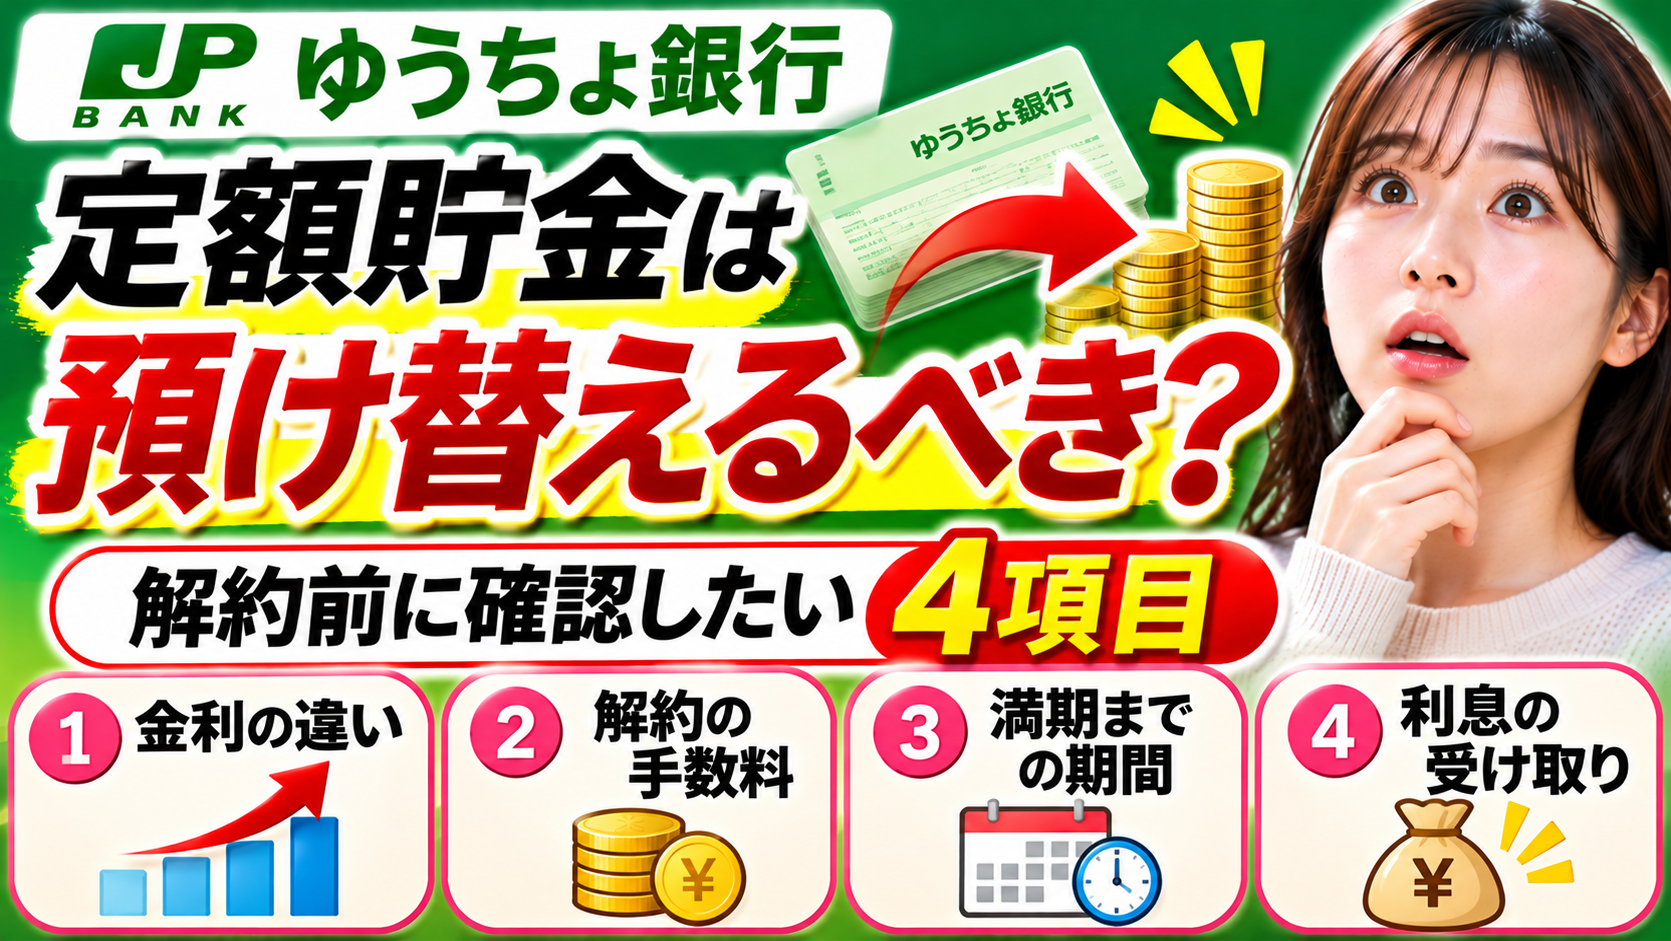
- 現在の明細の預入日・適用金利・これまでの経過期間。
- 今日払い戻した場合の税引後受取額。
- 新しく預ける商品の金利・保有期間・満期と必要な手数料。
- 預け替え後に使えなくなる期間や、キャンペーンの対象条件。
定額貯金は6か月経過後に払戻し自由だが、預け替えると再び据置期間に入る
定額貯金は、預入日から起算して6か月経過後は自由に払い戻せる商品で、10年間は半年複利で利子を計算します。新しい定額貯金へ預け替える場合は、その新しい預入日からの条件で考える必要があります。
例えば、来年春に使うことが決まっているお金を、利率だけを理由に預け替えると、新たな据置期間と支出時期が合わなくなる可能性があります。過去の明細を解約する前に、窓口などで受取額と新しい条件を比較しておきましょう。
定期貯金は中途解約の条件も含めて比較する
定期貯金を満期前に払い戻す場合は、予定していた満期時の利息と同じ条件ではありません。公式FAQも、預入期間内の払戻しでは預入時の適用金利より低い金利となることに注意を促しています。
金利の差だけを掛け算するのではなく、「今の貯金を続けた場合の見込み」と「今日解約して新しく預けた場合の見込み」を、同じ将来時点で比較すると判断しやすくなります。計算条件が複雑なら、銀行に明細単位の試算を依頼する方法があります。
他行も含めた比較では、銀行の高金利・ポイント優遇の選び方も参考になります。期間限定金利や預入上限、適用条件をそろえて比較しましょう。
11月17日開始の大谷翔平キャンペーン|定額貯金1%の条件に注意
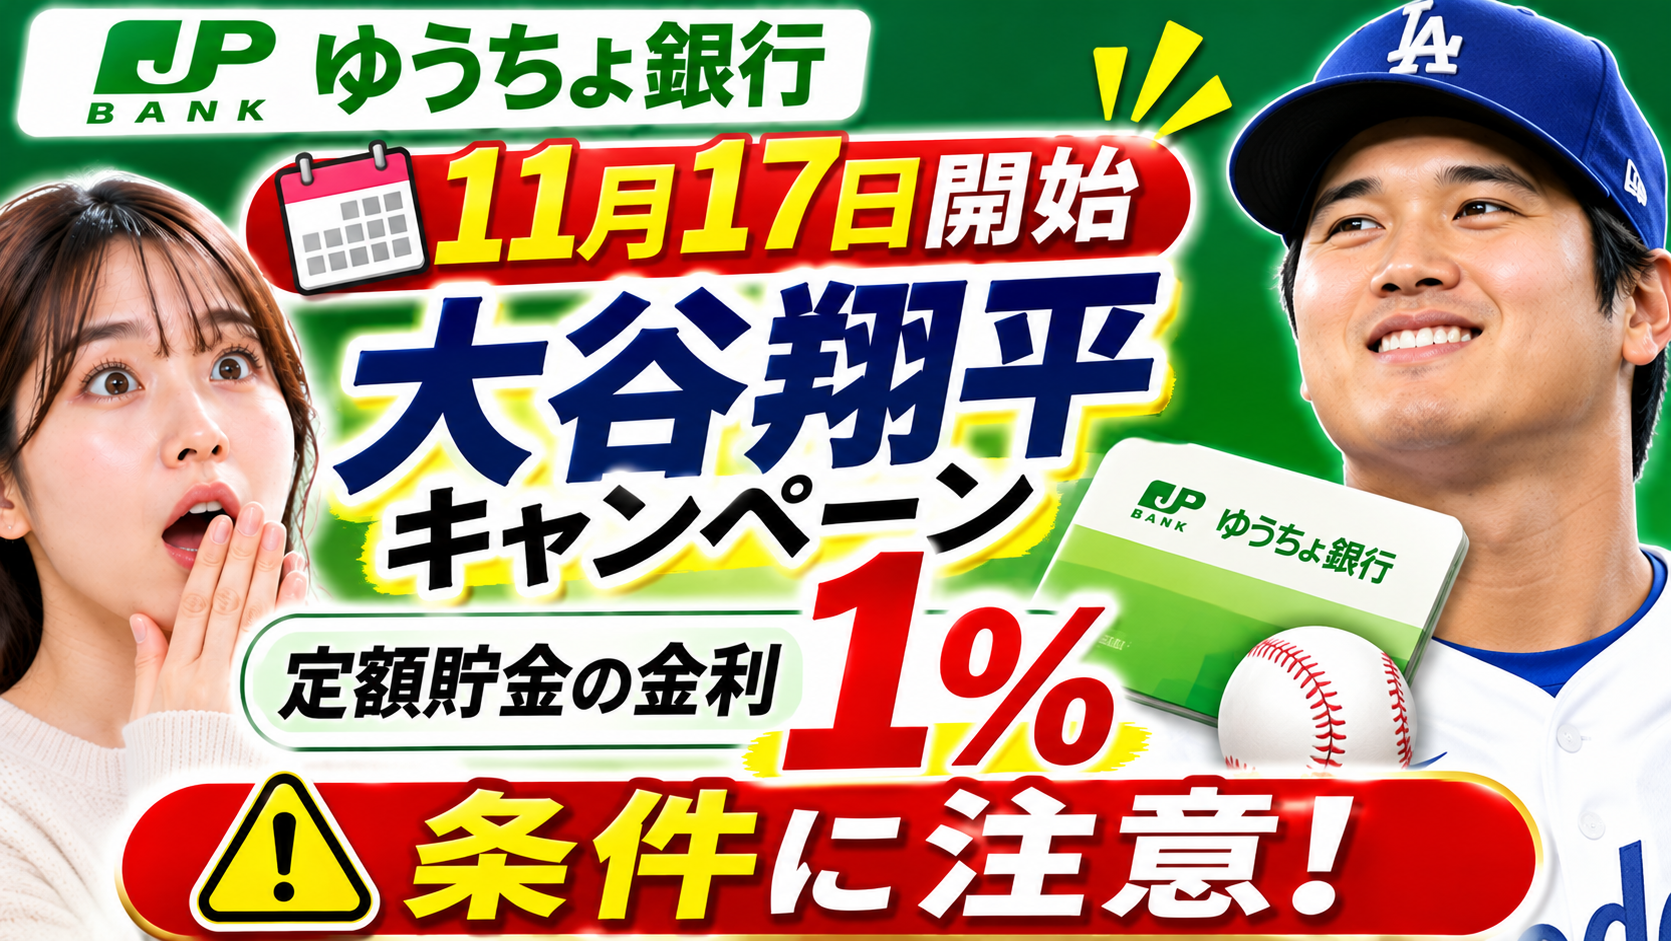
ゆうちょ銀行は、11月17日から2027年4月30日まで、定額貯金のキャンペーンを実施すると案内しています。窓口で一度に1万円以上を預け入れることなどが条件です。
金利上乗せは年0.17%で、3年以上預け入れた場合に限られます。11月17日以降の対象となる定額貯金では、一般の3年以上の年0.830%に上乗せすると年1.000%です。3年未満で解約すると一般の定額貯金の金利が適用されます。
ATM・アプリの預入や、既存明細の預け替えは同じ条件ではない
特設サイトでは、ATM、ゆうちょダイレクト、ゆうちょ通帳アプリからの預入はキャンペーン対象外としています。通常の貯金を預けられる手段と、キャンペーン対象となる手段を混同しないようにしましょう。
また、10年経過前の定額貯金や初回満期前の定期貯金からの預け替えは、原則としてキャンペーン対象外です。預入限度額に関わる例外も、対象となる特典が限定されています。「昔の定額を解約して窓口へ持っていけば、必ず年1%」とは考えないでください。
通帳ケースは数量限定、現金1万円は残高維持などの条件を満たした人を対象とした抽選です。確実にもらえる利息と抽選の特典を足して、利回りが保証されているように見積もることは避けましょう。
出典 ゆうちょ銀行・大谷翔平キャンペーンの対象条件と注意事項
通常貯金・定額・定期をどう分ける?金利より先に使う時期を決める
| 資金の役割 | 比較の出発点 | 確認する条件 |
|---|---|---|
| 日々の支払いと緊急用 | 出し入れできる通常貯金など | 振込・ATMの費用、日々の残高 |
| 6か月以上使わない見込み | 定額貯金も候補 | 据置期間、払い戻す時点の金利 |
| 使う時期が決まった資金 | 期間が合う定期貯金も比較 | 満期、中途解約、継続時の利率 |
| 長期の余裕資金 | 貯金と投資の役割を整理 | 元本割れ、費用、資産配分 |
例えば預貯金300万円でも、200万円が近く使う教育費なら、長期で固定できるお金は多くありません。一方、当面の支出と緊急時の備えを別に確保できているなら、残りの置き場所を比較しやすくなります。
預金金利の上昇は家計にとって一つの改善材料ですが、借入金利にも関わる話です。家計全体での影響は、金利上昇が預金・住宅ローン・NISAへ与える5つの影響で確認できます。
投資も比較する場合は、近く使うお金を確保し、元本割れを受け入れられる余裕資金から検討します。口座の選択肢を見たい方は、楽天証券のNISA・取扱商品・手数料を確認する。証券口座のサービスと、ゆうちょの貯金金利は別の判断材料です。
ゆうちょ銀行の金利改定・定額貯金に関するよくある質問
ゆうちょの通常貯金はいつから年0.5%になりますか?
2026年11月9日からです。既存の通常貯金も、改定日以降は新金利で利子を計算します。
新金利にするために通常貯金を入れ直す必要はありますか?
既存残高にも適用されるため、新金利のためだけに払い戻して入れ直す必要はありません。
昔預けた定額貯金も自動で年0.830%になりますか?
なりません。預入時の利率が基本で、現在の店頭金利への自動切り替えとは異なります。
11月9日からの1年定期貯金は年0.5%ですか?
11月6日の公式発表では、11月9日からの定期貯金1年は年0.700%です。通常貯金の年0.500%と分けて確認します。
通常貯金に100万円あると毎年5,000円もらえますか?
年0.500%が1年間続き、残高も100万円のままなら税引前5,000円です。個人の課税扱いでは税引後約3,984円の概算となり、実際は残高や金利変更などで変わります。
定額貯金が5兆円減ったなら、解約した方がいいですか?
残高の変化だけでは判断できません。自分の適用金利、使う時期、払戻時の受取額、預け替え条件で比較しましょう。
大谷翔平キャンペーンの1%は、半年で解約しても適用されますか?
上乗せは3年以上の預入が条件です。3年未満では一般の定額貯金の金利が適用されます。
アプリで定額貯金に預ければキャンペーン対象ですか?
キャンペーンは窓口などの条件があり、ATM・ゆうちょダイレクト・通帳アプリからの預入は対象外です。既存貯金からの預け替え条件も確認してください。
ゆうちょの金利改定は「自分の明細が変わるか」から確認する
11月9日の改定では、通常貯金と、新しく預ける定額・定期貯金の金利が変わります。一方、すでに預けた定額・定期の明細には、預入時の条件があるため、一律の扱いにはなりません。
まずは通帳の預入日と金利を確認し、次に使う予定の時期を整理する。そのうえで、税引後利息と預け替え条件を比べましょう。他行との比較は高金利・ポイント優遇の選び方へ、物価との関係は預金の実質的な価値を考える解説へ進むと、次の判断がしやすくなります。