※本記事には広告が含まれます。
「10倍株を見つけた投資家は、何を見ていたのか」「上場後に買っても大きく伸びる株は探せる?」。テンバガーの成功例を読むと、次の候補を探したくなります。ただ、上昇した後の銘柄を眺めるだけでは、これからの投資判断に結び付きません。
テンバガー候補を探すなら、上場後の小型株から、事業の成長余地・1株利益・財務・購入価格を順番に調べます。技術承継機構(319A)は分析の実例になりますが、公開価格から10倍になった実績と、今から10倍になる可能性は別です。
この記事では、IPOセカンダリーの基本、技術承継機構の中間決算、10倍になるための計算、候補を絞るチェックリストを整理します。銘柄名をまねするより、成長を数字で確かめる手順を身につけたい方に向けた内容です。
テンバガー候補を調べるときの結論
- IPOセカンダリーは上場後の市場で買う投資。公開価格で買えるIPO抽選とは異なる。
- 技術承継機構は2025年2月上場。中小製造業などを譲り受け、経営を支援する会社。
- 2026年中間期は売上高134.86億円、調整後EBITDA29.92億円。M&Aの寄与と既存企業の改善を分けて見る。
- 調整後利益と会計上の利益は別。増益率や評価倍率を混ぜない。
- 株価10倍は、1株利益の成長とPERの変化に分けて検討できる。
- 小型・低株価だけで候補を決めず、流動性、借入、希薄化、損失時の資産全体への影響も確認する。
テンバガー候補はIPOセカンダリーで探せる?まず投資方法を区別
テンバガーは、一般に株価が10倍になる銘柄を指す言葉です。一方、IPOセカンダリーは、新規上場した後に市場で売買される株を買う投資です。上場前の抽選に参加し、公募・売出価格で購入する取引とは違います。
| 比較する項目 | IPOの公募・売出し | IPOセカンダリー |
|---|---|---|
| 買うタイミング | 上場前の募集等に参加 | 上場後の市場で購入 |
| 購入価格 | 決まった公募・売出価格 | 市場で約定した価格 |
| 調べる情報 | 目論見書、上場申請資料など | それらに加え上場後の決算や株価 |
| 注意点 | 抽選や配分などで買えない場合がある | 初値の過熱、流動性、購入後の下落もある |
上場直後の企業には、長期の上場実績が少ない一方、新しい決算が出るたびに事業への理解が進む面があります。候補を探す際は、上場した年だけで機械的に選ばず、どんな仕組みで利益を伸ばせるかを確認しましょう。
ただし、IPOセカンダリーなら10倍株を高確率で探せる、という意味ではありません。成功した銘柄だけを振り返ると、同じ条件で下がった銘柄が見えなくなるためです。
用語と一般的な特徴から確認したい方は、テンバガー銘柄の基本と探し方も参考になります。この記事では、そこから一歩進めて、決算と購入価格の検証に重点を置きます。
技術承継機構(319A)はどんな会社?製造業の連続買収モデル
技術承継機構は、2025年2月5日に東証グロース市場へ上場しました。中小製造業や製造業関連事業を継続的に譲り受け、譲受後の経営を支援する会社です。会社の事業を、M&Aの成約手数料を得る仲介会社と同じものとして理解しないことが重要です。
会社は、譲り受けた企業の売却を予定せず、企業が生み出すキャッシュフローを重視する方針を示しています。改善した企業から資金を生み、その資金を次の成長へ回せるかが、このモデルを読むポイントになります。
「会社を増やす」だけでなく、譲受後に改善できるかを見る
公式資料では、原価管理、生産管理、営業・採用支援などを通じて譲受企業を改善する仕組みを説明しています。投資家が見たいのは、買収数の多さだけでなく、買収した企業がその後どれだけ利益と現金を生むかです。
例えば、企業が加わるだけでも連結売上高は増えることがあります。既存企業の売上や利益が伸びた分と、新たに連結した分を分ければ、成長の持続性をより具体的に考えられます。
公開価格から10.4倍でも、上場後の買い手全員が10倍ではない
JPXの上場一覧に掲載された公開価格は2,000円です。11月6日終値2万800円と単純比較すると10.4倍になります。ただし、上場後に買った人の取得価格は市場で決まり、2,000円で買えたとは限りません。
仮に1万円で買ったなら同じ2万800円でも2.08倍、2万円で買ったなら1.04倍です。これは取得価格による違いを示す計算例で、実際の取引実績や今後の値動きの予測ではありません。
技術承継機構の最新中間決算|増収増益をどう評価する?
8月14日公表の2026年12月期中間決算を基に、1~6月の実績を整理します。金額は連結で、増減率は決算短信の公表値です。四捨五入された表示金額から再計算した率とは、端数がずれる場合があります。
| 指標 | 2026年中間期実績 | 前年同期比 |
|---|---|---|
| 売上高 | 134.86億円 | 140.0%増 |
| 営業利益 | 21.40億円 | 317.5%増 |
| 調整後EBITDA | 29.92億円 | 191.4%増 |
| 親会社株主に帰属する中間純利益 | 15.73億円 | 444.9%増 |
| 調整後中間純利益 | 14.48億円 | 183.7%増 |
出典 技術承継機構・2026年12月期第2四半期中間決算短信
前年の買収企業の通期寄与と、既存企業の好調が成長要因
会社の説明資料は、好調なグループ企業が複数あること、2025年に譲り受けた7社の業績寄与が本格化したことを主な要因に挙げています。急成長の背景を、単純な既存事業の自然成長だけで説明しないようにしましょう。
中間期の数字を見て次に確認したいのは、譲受後の利益率、現金創出、新規買収に必要な資金です。買収前後で売上が増えても、借入や投資負担がそれ以上に増えるなら、株主にとっての評価は変わります。
調整後EBITDAは、営業利益や営業キャッシュフローと同じではない
同社の調整後EBITDAは、営業利益に減価償却費、のれん償却費、取得関連費用、株式報酬関連費用を足し戻す指標です。会計上の営業利益とは金額も定義も異なり、営業キャッシュフローそのものでもありません。
調整後純利益も、のれん関連や買収費用などの影響を調整した独自指標です。通常の純利益の増加率444.9%と、調整後純利益の増加率183.7%を、同じ指標のように使わないことが大切です。
投資家の分析としては、調整後の数字だけでなく、何を調整したのか、費用は実際に現金を伴うか、買収を続ける企業で繰り返し発生する費用ではないかまで確認します。調整したから費用の負担が消えるわけではありません。
通期予想は調整後純利益20億円。通常の純利益予想と混ぜない
会社が公表する2026年通期予想は、売上高230億円、調整後EBITDA40億円、調整後当期純利益20億円です。中間期の進捗率は、それぞれ58.6%、74.8%、72.4%となっています。
8月のQ&Aでは、この予想に2026年の新規譲受の影響を含んでいないと説明しています。ただし、上方修正や株価上昇が決まっているわけではありません。市場の期待がすでに高ければ、予想を上回っても株価が下がることはあり得ます。
評価倍率を出す場合も、通常利益を使うPERと、調整後利益を使う倍率を分けます。調整後利益20億円を、そのまま通常の会社予想純利益として扱わないようにしましょう。
株価10倍には何が必要?EPSとPERへ分けて計算する
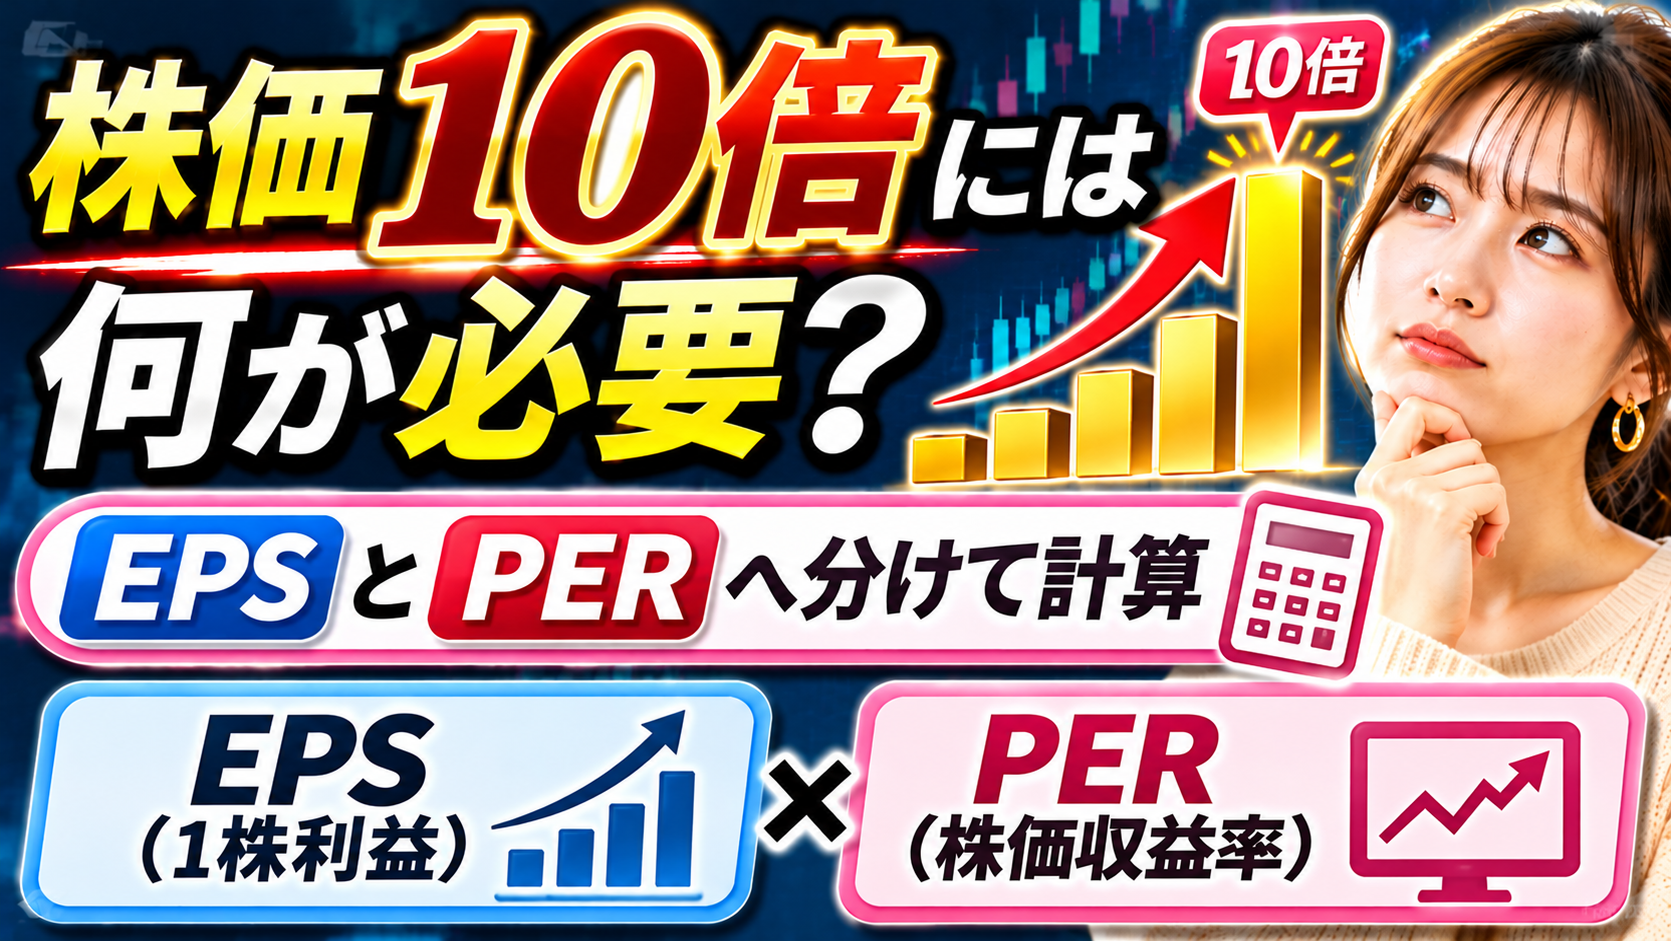
利益が黒字で比較条件をそろえられる場合、株価は「1株利益(EPS)×PER」と表せます。したがって、株価の変化を、EPSが何倍になるかと、評価倍率が何倍になるかに分けて考えられます。以下はすべて架空の例です。
| EPSの変化 | PERの変化 | 株価の変化 |
|---|---|---|
| 2倍 | 変わらない | 2倍 |
| 3倍 | 1.5倍 | 4.5倍 |
| 5倍 | 2倍 | 10倍 |
| 2倍 | 半分 | 変わらない |
利益が成長しても、PERが縮小すれば株価が伸びない場合があります。例えば、EPSが2倍になっても、PERが40倍から20倍へ下がれば、計算上の株価は同じです。「成長する会社を買えば必ず上がる」と言えない理由がここにあります。
5年で10倍なら年率約58.5%、10年なら約25.9%が必要
株価が一定の年率で上がるという仮定で、5年で10倍にするための複利年率は約58.5%、10年なら約25.9%です。いずれも将来の予測ではなく、10倍という目標の大きさを確認する計算です。
株価が毎年この通りに上がることは想定せず、利益の成長、評価倍率、株数の変化でどこまで説明できるかを検討します。途中で増資があれば、純利益が増えてもEPSの伸びが小さくなる場合があるため、売上や純利益だけでなく株数も確認しましょう。
テンバガー候補の探し方|小型IPO株を調べる7項目
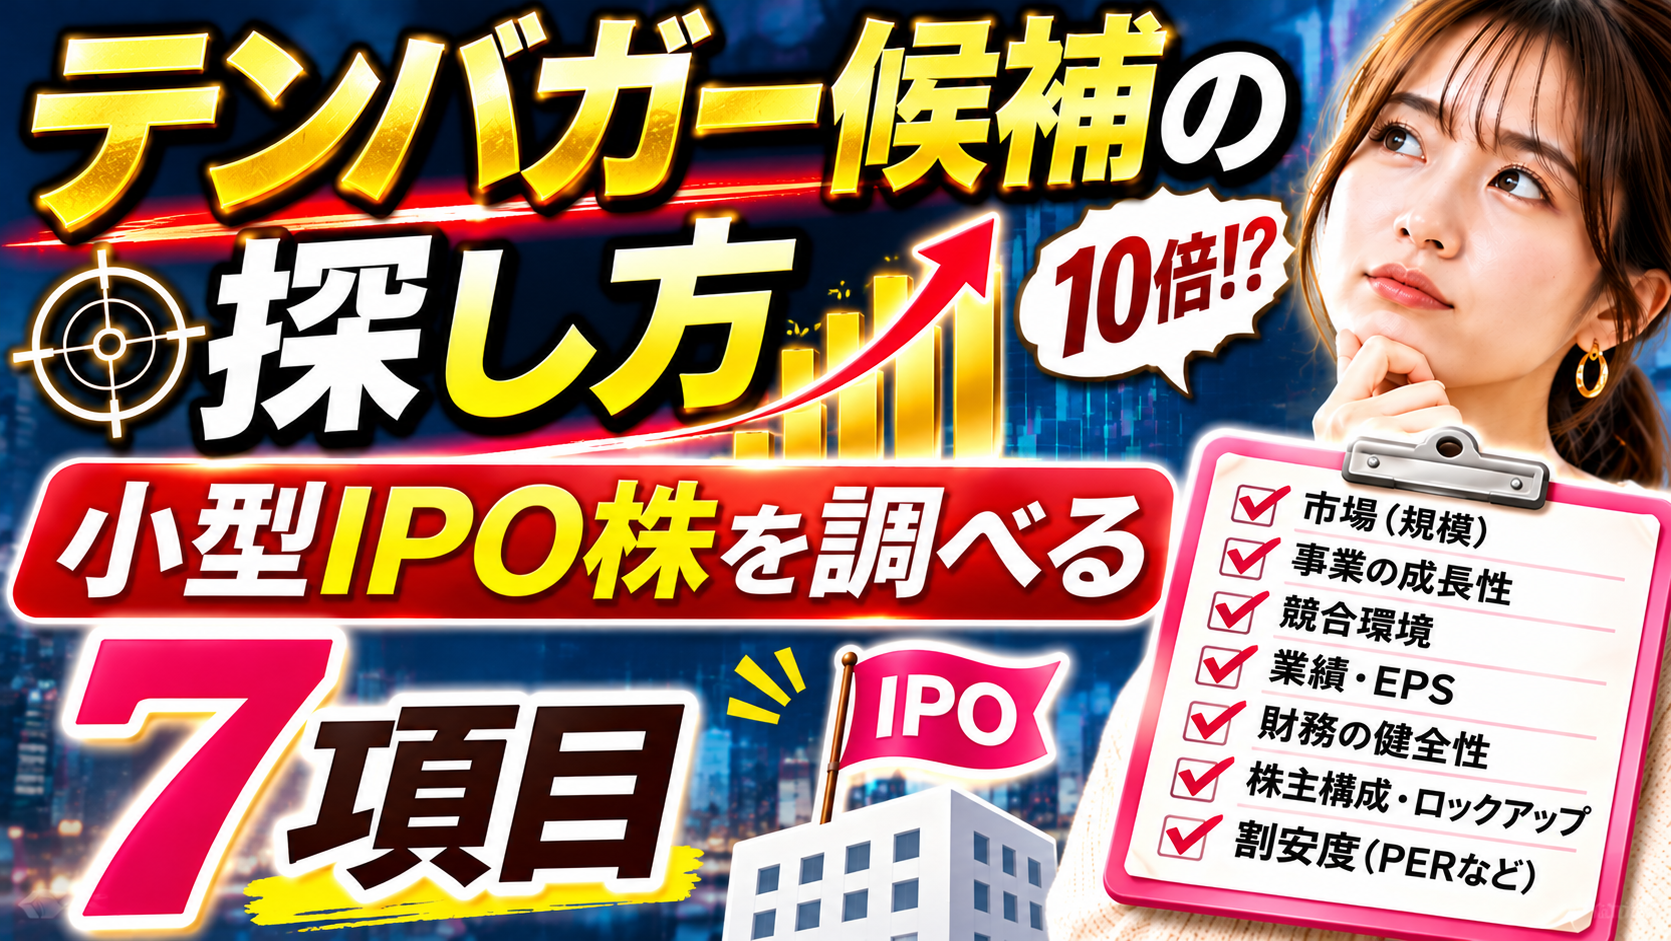
| 確認する項目 | 問いかけ | 主に読む資料 |
|---|---|---|
| 市場と顧客 | 成長余地があり、競合と違う価値があるか | 事業説明、上場申請資料 |
| 売上の中身 | 既存成長とM&Aのどちらで増えているか | 決算説明資料、事業別情報 |
| 1株利益 | 売上増がEPSへつながっているか | 短信、発行済株式数 |
| 現金と借入 | 投資後に現金が生まれ、返済できるか | CF計算書、借入の注記 |
| 購入価格 | 期待する成長をすでに高く買っていないか | 株価、PER等の定義 |
| 株主と売買 | 大株主、売出し、出来高、売却制限はどうか | 目論見書、大量保有報告等 |
| 見直す条件 | 何が起きたら自分の成長仮説が崩れるか | 自分の調査メモと次の開示 |
時価総額が小さいことは、割安の証明ではない
株価が安い銘柄と、時価総額が小さい銘柄は別です。1株の値段が低くても発行株数が多ければ時価総額は大きくなります。また、時価総額が小さいことだけで、成長余地や企業価値の過小評価が確認できるわけでもありません。
買いたい人や売りたい人が少ない株では、少額の注文でも値が動く場合があります。成長性の調査と同じくらい、出来高や売買のしやすさも大切です。
新興市場の制度と、個別企業の実力を分ける
IPO銘柄の調査では、企業の成長に加えて、上場を維持するための条件や、会社が公表する対応方針も確認したい項目です。市場制度があるから必ず株価が上がる、という結論にはなりません。
制度面の背景は、東証IPOの動向とグロース市場の上場維持基準の解説にまとめています。対象時期と会社ごとの状況を分けて読んでください。
10倍株投資で見落としやすい3つのリスク
成功した銘柄だけを見て、確率を高く見積もる
大きく上がった銘柄には、後から見ると共通の特徴が見つかります。しかし、似た特徴でも伸びなかった銘柄や、途中で大きく下がった銘柄を含めなければ、成功確率は評価できません。
候補を記録するなら、買った銘柄だけでなく、見送った銘柄や期待が外れた銘柄も残しましょう。「売上成長率が高かったから上がった」という説明が、他の企業にも当てはまるかを検証しやすくなります。
株価が下がっただけで、成長株が割安になったと考える
下落には、市場全体の変化だけでなく、業績や期待の変化が含まれる場合があります。価格が下がった理由を確かめず、以前の高値へ戻る前提で買い増すと、仮説の崩れを見落とすことがあります。
株式分割も、利益や企業価値がその比率だけ増える出来事ではありません。価格の見た目と投資成果の違いは、株式分割しても株価が上がらない理由で詳しく解説しています。
1銘柄が10倍になれば、資産全体も10倍になると思う
仮に100万円を10銘柄へ10万円ずつ投資し、1銘柄が10倍、残り9銘柄が半値になったとします。評価額は100万円+45万円=145万円で、資産全体は45%増です。10倍ではありません。
逆に、1銘柄が2倍で残り9銘柄が半値なら、20万円+45万円=65万円となり、35%減です。税金・費用・売買を含めない架空の例ですが、当たり銘柄の倍率だけで投資全体を評価できないことが分かります。
また、10倍になる途中の下落に耐えて保有し続けられるかも別の問題です。生活資金を使ってしまうと、事業の成長を待つ前に売らざるを得ない場合があります。
IPOセカンダリーを調べる手順|銘柄名より先に調査メモを作る
- JPXの新規上場一覧から対象を選び、上場申請資料や事業内容を読む。
- 何が成長するのかを一文で書き、売上・利益・EPSの確認項目を決める。
- 最新の決算短信と説明資料を読み、通常指標と調整後指標を分ける。
- 現金、借入、株数、出来高、売出し条件なども確認する。
- 購入を検討する価格と、見直す条件をメモし、次の開示で検証する。
技術承継機構を例にするなら、「買収数が増える」だけでなく、「譲受企業が利益と現金を生み、その資金で次の投資ができる」という循環が続くかを追います。借入やのれん、統合後の経営がその循環を妨げていないかも合わせて見ます。
購入前に、候補名、成長要因、判断に使った決算日、利益指標の定義、価格、懸念、次に読む資料を一枚へまとめると、相場の勢いだけで判断しにくくなります。
証券口座を比較する場合は、国内株の取扱い、手数料、指値注文、情報ツール、認証設定なども確認します。楽天証券の国内株式・NISAのサービスを確認する。口座を開くことと、候補株を実際に買うことは別の判断です。
テンバガー候補・技術承継機構に関するよくある質問
IPOセカンダリーなら公開価格で買えますか?
上場後の市場価格で約定するため、公開価格で買えるとは限りません。IPOの公募・売出しへの参加とは異なります。
技術承継機構の証券コードと上場日は?
証券コードは319A、2025年2月5日に東証グロース市場へ上場しました。
技術承継機構はM&A仲介会社ですか?
同社は中小製造業などを譲り受け、グループ企業として経営支援する連続買収企業です。仲介手数料を得るモデルと分けて理解しましょう。
公開価格から10倍なら、上場後に買った人も10倍ですか?
取得価格によります。11月6日終値2万800円は公開価格2,000円の10.4倍ですが、上場後の購入価格が異なれば倍率も変わります。
調整後EBITDAは営業利益と同じですか?
異なります。同社は営業利益に減価償却費、のれん償却費、取得関連費用、株式報酬関連費用を足し戻します。営業キャッシュフローとも別です。
中間期の進捗が高ければ上方修正は確実ですか?
確実ではありません。予想の前提や下期の業績、会社の開示を確認します。上方修正があっても株価上昇は保証されません。
低い株価の銘柄ほど10倍になりやすいですか?
株価の低さだけでは判断できません。発行株数による時価総額、利益、事業の成長余地、購入価格、流動性を合わせて見ます。
候補を見つけたらすぐ買うべきですか?
購入期限があるとは限りません。資料を読み、成長仮説と価格、損失時の資産全体への影響を整理してから判断しましょう。
テンバガー候補は、成長の物語を利益と価格で確かめる
IPOセカンダリーには、上場後の成長を調べて投資する機会があります。ただし、技術承継機構の過去の上昇を見て、同じ手法で次の10倍株を確実に選べるとは言えません。
市場と事業、利益と現金、株数と購入価格を順番に確認し、自分の仮説が外れる条件も用意する。候補探しの入口はテンバガーの基本へ、IPOを取り巻く制度はグロース市場とIPO動向の解説へ進むと、調べる範囲を広げられます。
自身で確認するのはハードルが高い方は、FPに相談するのもおすすめです。
しかも今ならAmazonギフト券と仙台牛がもらえちゃう「投資のコンシェルジュ」がおすすめです。
投資が学べるのにアマギフももらえる!最高ですね。
投資について詳しい方も詳しくない初心者さんでも新たな発見や学びがあるはずです。
もちろん無料なので一度検討してみてはいかがでしょうか。
\ Amazonギフト券最大6万円もらう/