※本記事には広告が含まれます。
46歳・資産5,000万円でセミリタイアできるかは、毎年の総支出から、働いて得る手取り収入を引いた金額で判断できます。 年間総支出240万円、手取りの仕事収入60万円なら、資産から補う額は年180万円。5,000万円に対する初年度の取り崩し率は3.6%です。
50歳まで待てば貯金や年金加入期間を増やせる一方、早く退職すれば自由な時間を4年早く得られます。迷うときは、退職時期ごとの支出と収入を表にすると、必要な金額と暮らしの選択が具体的になります。
46歳からのセミリタイアで確認したいこと
- 5,000万円がすべて使える金融資産か、住宅や退職金を含むかを確認。
- 税金・健康保険・年金・臨時費用を含む総支出で計算。
- 年金開始までの期間と、年金開始後の不足額を試算。
- 相場下落時に支出や仕事量を調整できるかを考える。
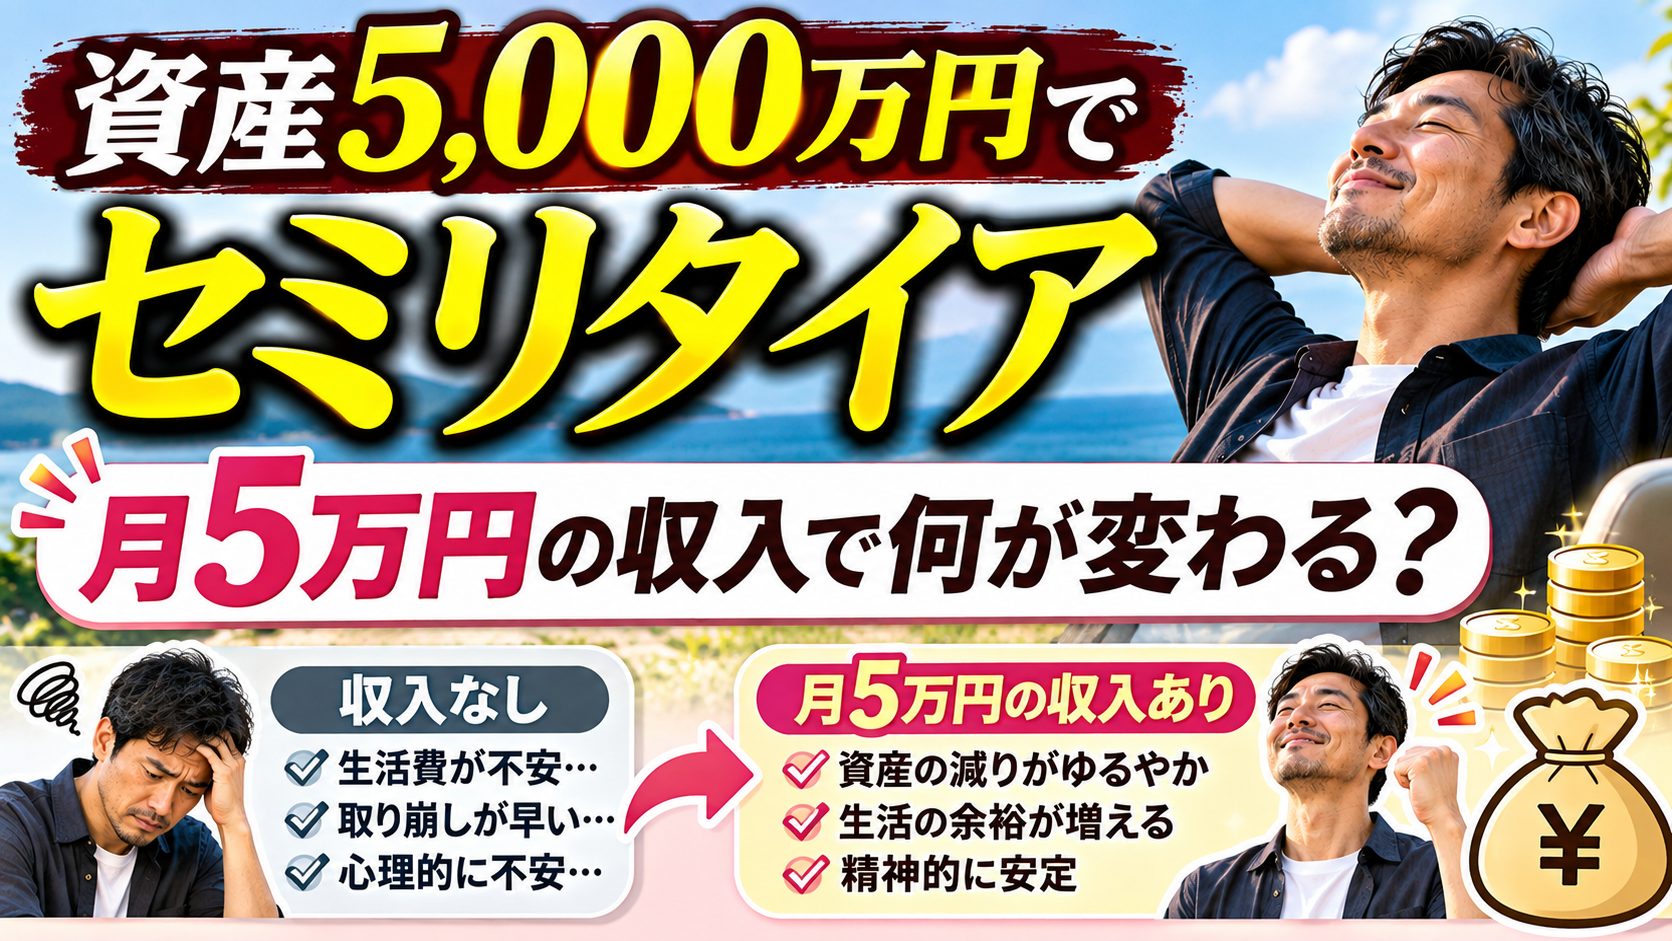
資産5,000万円でセミリタイア|月5万円の収入で何が変わる?
以下は運用益を当てにせず、総支出と手取りの仕事収入から初年度の不足額を計算した例です。総支出には住居費、食費、税金、社会保険料、旅行や修繕などの年払い費用を含めます。
| 月平均の総支出 | 仕事収入なしの年不足額・率 | 手取り月5万円の年不足額・率 |
|---|---|---|
| 15万円 | 180万円・3.6% | 120万円・2.4% |
| 20万円 | 240万円・4.8% | 180万円・3.6% |
| 25万円 | 300万円・6.0% | 240万円・4.8% |
| 30万円 | 360万円・7.2% | 300万円・6.0% |
月5万円の仕事収入が続くと、年間60万円、10年で600万円の取り崩しを減らせます。仕事が途切れる期間もあるため、毎月必ず入る収入と、得られたときに支出を補える収入をそれぞれ見積もります。
資産の内訳や運用配分を整理するなら、資産5,000万円を超えた後の運用・税金の考え方も参考になります。
46歳から65歳まで19年|年金前と年金後を計算する
老齢基礎年金は受給資格期間が10年以上ある場合、原則65歳から受け取れます。46歳から65歳までは19年。年180万円を資産から取り崩す例では、この間の累計は3,420万円です。運用損益、物価上昇、年ごとの支出変動を除いた単純計算で、65歳以降の資金も別に必要です。
年金見込額は、退職する条件を入れて試算します。ねんきんネットの「かんたん試算」は現在の加入条件が60歳まで続く前提なので、早期退職を考える人は「詳細な条件で試算」で働き方を設定します。受給後の家計には、年金から引かれる税や保険料も反映します。
退職後にかかる住民税・健康保険・国民年金
| 項目 | 確認する金額と期限 |
|---|---|
| 住民税 | 前年の所得に基づく納税額。退職後に届く通知も含めて準備 |
| 健康保険 | 任意継続、国民健康保険、家族の扶養の条件と保険料 |
| 国民年金 | 第1号被保険者となる場合の保険料。2026年度は月1万7,920円 |
| 臨時費用 | 車検、家電、住居修繕、医療などを年単位で積算 |
住民税は前年の所得を基に計算されるため、給与が途絶えても支払いが続く場合があります。国民健康保険料も前年所得などで決まり、自治体によって算定方法が異なります。退職初年度と翌年度の見積もりを、住んでいる自治体に確認します。
出典 横浜市 退職後の住民税
出典 横浜市 国民健康保険料
協会けんぽの任意継続は、退職前に継続2か月以上の加入などの条件があり、退職翌日から20日以内の申出が必要です。保険料は原則全額自己負担となり、加入期間は最長2年です。国民健康保険料と同じ条件で見積もって比較します。
国内に住む20歳以上60歳未満で国民年金第1号被保険者となる場合、2026年度の保険料は月1万7,920円、年額21万5,040円です。再就職して厚生年金に入る場合など、働き方によって手続きが変わります。
手続きと休職期間の費用を詳しく比べるなら、キャリアブレイクに必要な貯金と退職後の制度も確認できます。
4%ルールで年200万円なら安心?長期の取り崩しを検討
5,000万円の4%は200万円、月平均約16万7,000円です。取り崩し率を使うときは、初年度の額を物価に合わせて調整する方法か、毎年の残高の一定割合を使う方法かを確認します。前者は生活費を計画しやすく、後者は相場が下がると使える額も減ります。
Morningstarの退職所得研究では、想定する運用期間が長いほど初年度の取り崩し率が低くなる試算が示されています。40年のケースでは3.3%という数値が紹介されていますが、資産配分、将来リターン、90%の成功確率などの仮定を置いた研究結果です。日本での税や円建て支出は自身の条件で計算します。
相場下落の影響も金額で確認しましょう。株式3,500万円、現金1,500万円を持ち、株式だけが30%下がると総資産は3,950万円です。同じ年180万円の取り崩しでも、残高に対する割合は約4.56%へ上がります。下落期に旅行費などを減らせるか、仕事収入を増やせるかが、計画を調整する手段になります。
取り崩し方の違いは、4%ルールと取り崩し率の条件で詳しく解説しています。
46歳で辞めるか50歳まで待つか|4年の差を数字にする
例えば、46歳で退職した場合の取り崩しが年180万円なら、4年間で720万円。会社員を続けて年150万円を貯蓄できるなら、4年で600万円です。運用益などを除いた50歳時点の資産差は1,320万円になります。代わりに、早く退職する選択では、その4年間の時間を自由に使えます。
- 直近12か月の支出に、税・社会保険・臨時費用を加える。
- 退職後の働き方と、収入がない期間を想定する。
- 退職時期ごとの年金見込額を試算する。
- 旅行や家族との時間など、退職後に行いたいことと費用を書く。
- 半年〜1年ごとに支出・資産残高・仕事量を見直す。
住居や車を資産総額に含めている場合は、生活費を払える預金・金融資産がいくらあるかも確認します。住居を売却する想定なら、その後の家賃や転居費まで計画に入れます。
>楽天証券で保有資産の管理・投資信託の取引サービスを確認する
46歳・5,000万円のセミリタイアでよくある質問
5,000万円で46歳からセミリタイアできますか?
毎年の総支出、仕事の手取り収入、将来の年金と運用期間によって変わります。年不足額を資産総額で割り、取り崩し率を計算します。
月20万円で暮らす場合の取り崩し率は?
年240万円を全て資産で補うと4.8%です。手取り月5万円の仕事収入があれば年180万円で3.6%になります。
国民年金保険料はいくらですか?
2026年度は月1万7,920円です。加入区分や免除等の適用で実際の納付は変わります。
健康保険の任意継続はいつ申し込みますか?
協会けんぽでは原則として退職翌日から20日以内です。加入条件と保険料を確認します。
仕事を辞めると住民税は減りますか?
住民税は前年の所得に基づくため、退職直後も給与所得に応じた支払いが続く場合があります。
ねんきんネットはどの試算を使いますか?
詳細な条件で試算する機能で、退職時期や今後の働き方を設定します。
短期の仕事収入はどれほど影響しますか?
手取り月5万円が継続すると、年間60万円分の取り崩しを減らせます。収入が途切れる期間も試算します。
相場が下がったらどう見直しますか?
現金残高と支出予定を確認し、任意の支出、仕事量、資産配分を調整できるか検討します。
自身で確認するのはハードルが高い方は、FPに相談するのもおすすめです。
しかも今ならAmazonギフト券と仙台牛がもらえちゃう「投資のコンシェルジュ」がおすすめです。
投資が学べるのにアマギフももらえる!最高ですね。
投資について詳しい方も詳しくない初心者さんでも新たな発見や学びがあるはずです。
もちろん無料なので一度検討してみてはいかがでしょうか。
\ Amazonギフト券最大6万円もらう/