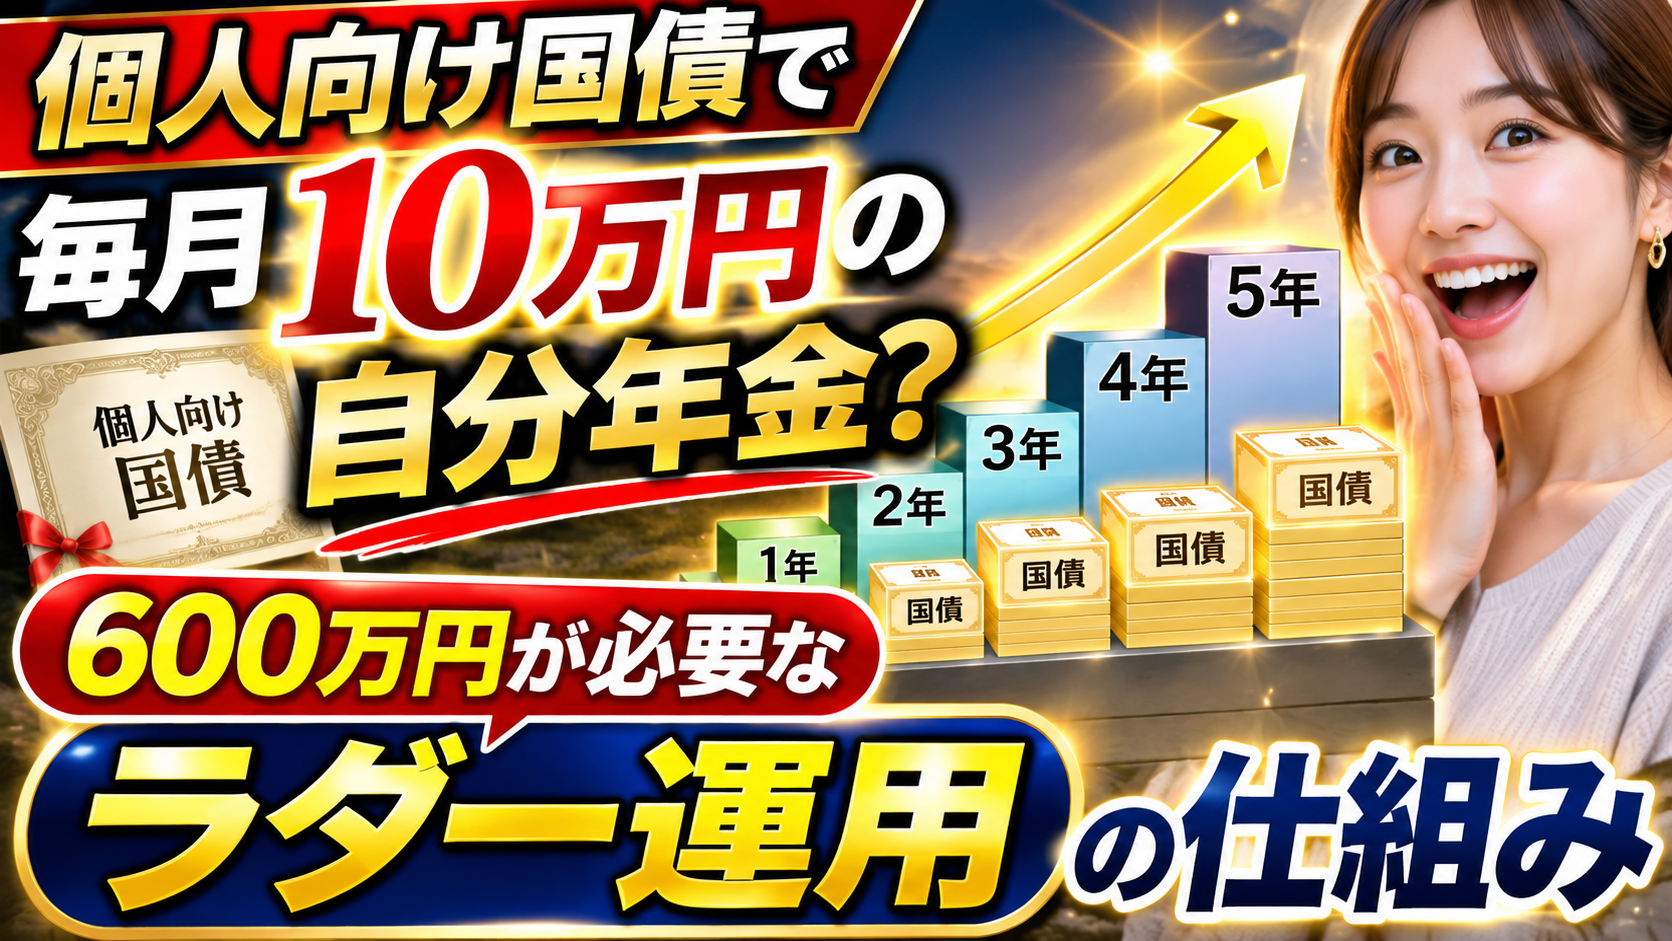
「固定5年の国債を毎月10万円ずつ買うと、5年後から毎月10万円が入る」。この説明でまず区別したいのは、戻ってくる元本と、新たに得られる利息です。
毎月10万円を60回買うなら、必要な購入資金は合計600万円です。各回の満期を迎えると額面10万円ずつが戻りますが、それは主に自分が預けた元本の返還で、毎月10万円の利息が発生する意味ではありません。
満期をずらす「ラダー運用」は、資金を使う時期を分ける考え方です。ここでは固定5年の個人向け国債を例に、必要資金、実際の利息、元本を使う場合と再投資する場合の違いを計算します。
国債のラダー運用とは?購入・満期をずらして資金を受け取る
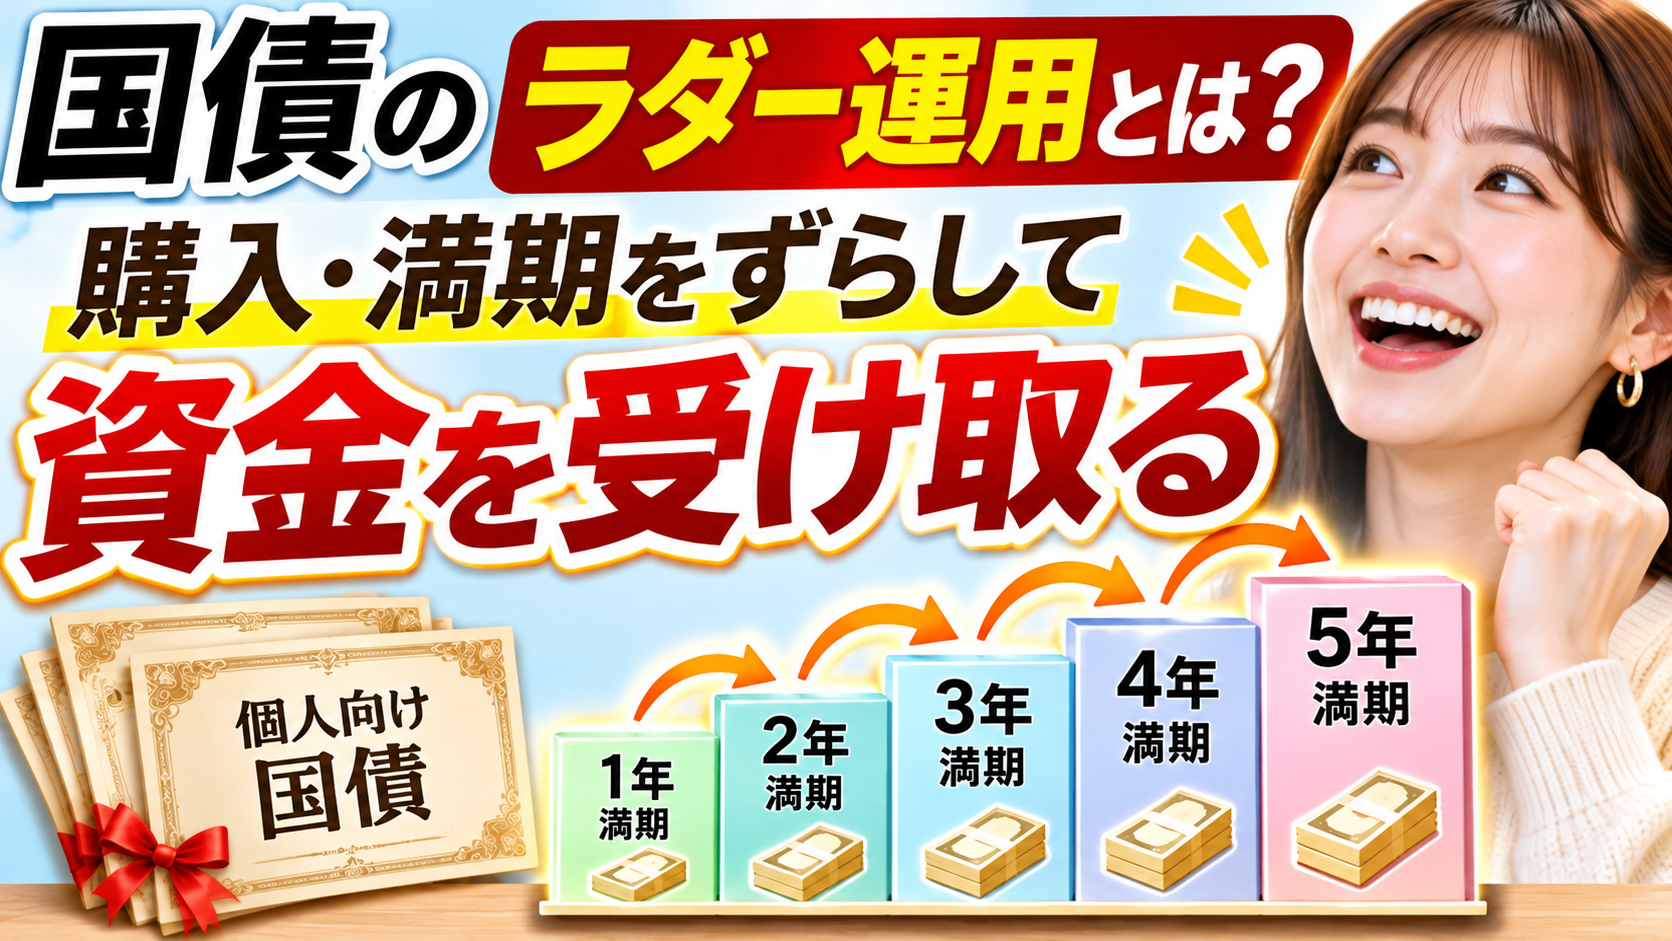
同じ満期の国債を一度に買う代わりに、購入する月を分け、満期で戻る月も分ける方法です。個人向け国債は毎月募集・発行があるため、毎回の条件で買い続ける計画を作れます。募集と発行は同じ月ではなく、発行は募集月の翌月です。
たとえば2026年11月募集の固定5年は12月15日発行、2031年12月15日償還です。翌月以降も募集・発行が続く前提で月をずらして買えば、それぞれの満期もずれます。将来の募集条件や日程は各回の公式案内を確認してください。
毎月10万円を5年間買うと、必要資金は600万円
| 期間のイメージ | 自分から出す資金 | 満期元本の動き |
|---|---|---|
| 最初の購入から60回 | 10万円×60回=600万円 | 各回の満期が来るまでは戻らない |
| 最初の発行から5年後以降 | 新規購入を続けるかは選べる | 各回の満期で額面10万円ずつ戻る |
| 60回分の満期がすべて終了 | 再投資しなければ新規購入なし | 購入した600万円分の元本返還が一巡する |
これは元本の動きだけを示す表です。利息、手数料、税金は含めていません。毎月10万円という金額は商品が約束する年金額ではなく、自分が毎月買った額面に対応します。最初に10万円を一度買うだけで、その後ずっと毎月10万円が入る方法ではありません。
元本を使う場合と再投資する場合で、お金の流れは変わる
| 満期で戻る10万円の使い方 | その後の資産 | 家計での意味 |
|---|---|---|
| 生活費として使う | 元本は徐々に減る | 自分の資産を取り崩す |
| 次の固定5年を買う | 元本を回して保有を続ける | 同じ10万円を生活費にも使えるわけではない |
| 一部を使い、残りを再投資 | 使った分だけ元本は減る | 毎月の不足額に合わせて調整する |
償還金で次の国債を買うなら、新しい購入資金を別途用意する必要を減らせます。その代わり、その償還金を生活費としても丸ごと使うことはできません。「毎月の受取額」と「自由に使える利益」を分けると、資金計画を二重に数えずに済みます。
600万円の利息はいくら?年2.17%が続く仮定で試算
11月募集の固定5年第188回は税引前年2.17%です。ただし、この利率が翌月以降に買う国債にも適用されると決まっているわけではありません。次の計算は、600万円全額に同じ年2.17%が1年間適用されると仮定した比較例です。
| 計算するもの | 式と結果 |
|---|---|
| 税引前の年間利息 | 600万円×0.0217=130,200円 |
| 税引後の年間利息概算 | 130,200円×0.79685=約103,750円 |
| 月平均へ換算した場合 | 103,749.87円÷12=約8,646円 |
税率20.315%、単利、手数料なしで円未満を四捨五入しています。月平均約8,646円は、毎月その日に同額が振り込まれる意味ではありません。個人向け国債の利払いは各銘柄について年2回で、買う月を分けた場合は各銘柄の利払日も確認が必要です。
積立期間の最初から600万円全額が運用されるわけではないため、毎月10万円の積立計画で初年度から約10万円の利息を受け取れるという計算でもありません。実際の利息は、購入回ごとの金額・利率・保有期間から求めます。
毎月の購入額を下げると、必要資金はどう変わる?
| 毎月の額面購入額 | 60回分の元本合計 | 各回の満期で戻る元本 |
|---|---|---|
| 1万円 | 60万円 | 1万円 |
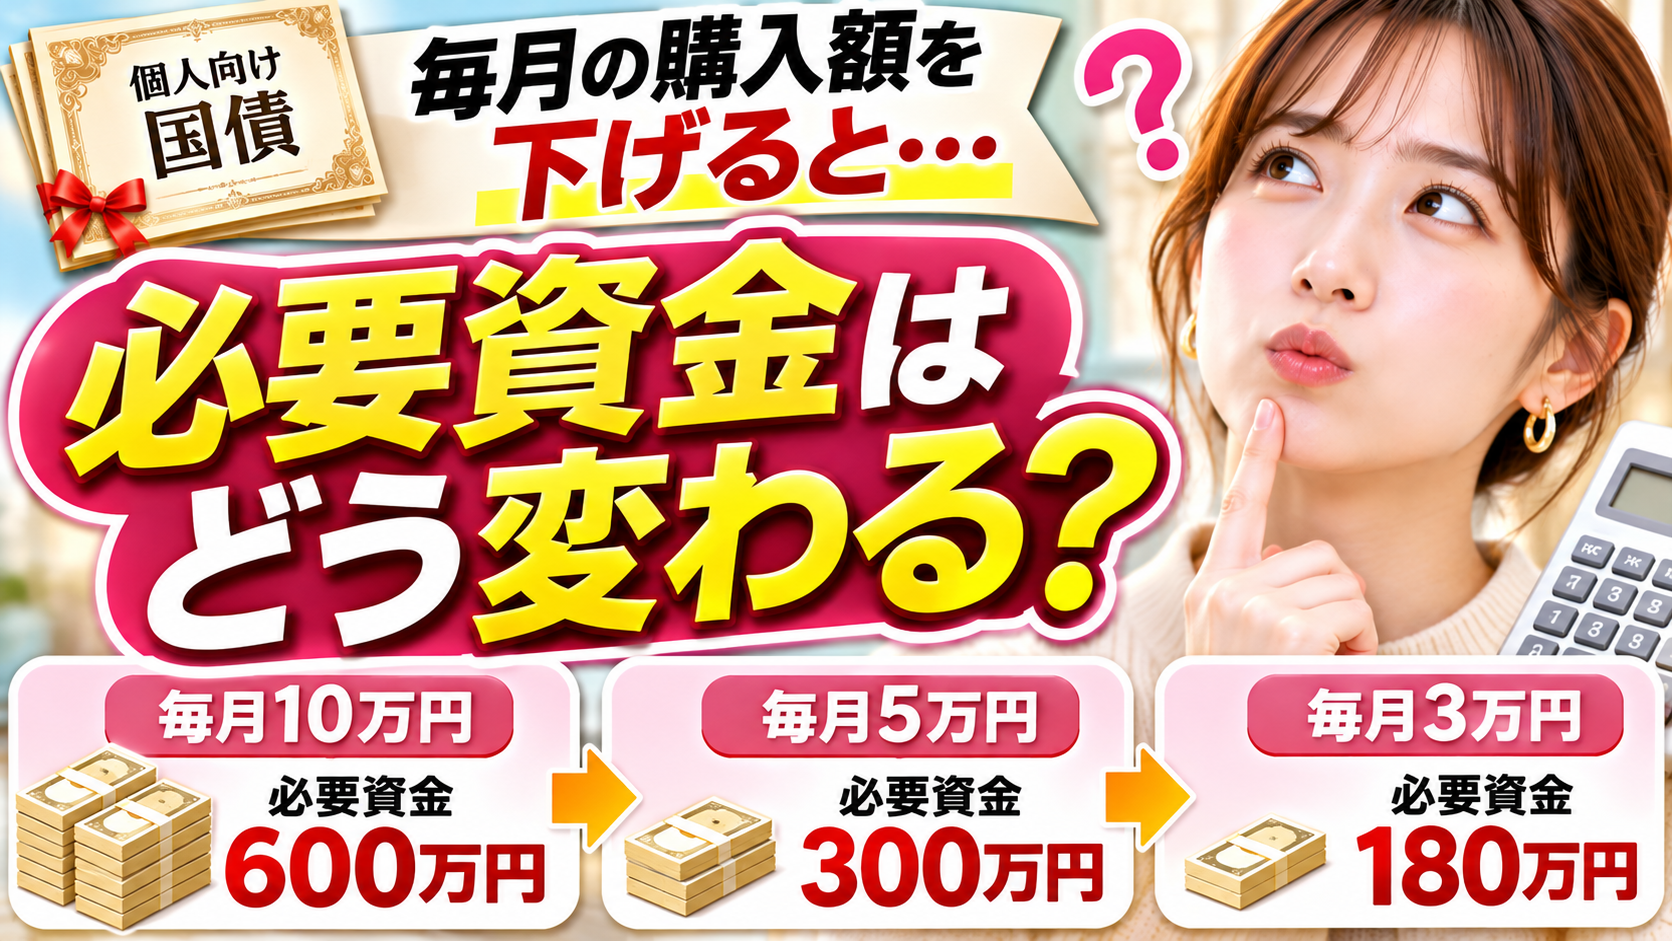
| 3万円 | 180万円 | 3万円 |
| 5万円 | 300万円 | 5万円 |
| 10万円 | 600万円 | 10万円 |
式は「毎月の購入額×60回」です。商品は1万円から購入できるため、必ず毎月10万円で始める必要はありません。ただし毎月自動購入できるか、申込操作や口座管理費が必要かは金融機関ごとに確認してください。
出典・財務省・購入単位と商品概要。
途中でお金が必要になったら?発行後1年と調整額に注意
原則として発行後1年間は中途換金できません。死亡や一定の災害などには特例があります。1年を過ぎれば中途換金できますが、直前2回分の各利子の税引前相当額に0.79685を掛けた調整額が差し引かれます。細かな式は初回利子の扱いなどで異なる場合があるため、金融機関で受取額を確認してください。
出典・財務省・中途換金の公式FAQ。
毎月購入していると、すでに1年たった銘柄と、まだ1年たっていない銘柄が同時に存在します。保有額の合計だけを見て「全額すぐ使える」と考えず、明細ごとに発行日を確認しましょう。緊急用の預金とは役割を分けておく必要があります。
換金条件が異なる商品との違いは、個人向け国債と新窓販国債の比較で確認できます。
ラダー運用が合う人と、別の方法を考えたい人
| 状況 | 検討する方向 |
|---|---|
| 円資金を使う時期を分けたい | 満期をずらす方法を検討 |
| 近いうちの生活費を確保したい | 1年換金できない分まで投じない |
| 毎月の利息だけで生活したい | 償還元本ではなく利息収入を別途計算 |
| 将来の金利上昇にも対応したい | 固定と変動の特徴、購入時期の分散を比較 |
ラダー運用は、将来の金利を当てる方法ではありません。購入時期を分ければ高い月・低い月の両方で買うことになります。国の信用リスクや物価による購買力の変化も残り、元本が額面で戻ることと実質的な価値が維持されることは同じではありません。
購買力の考え方は、利息と物価上昇を税引後で比較する方法も参考になります。
引出しやすい資金の置き方は、ゆうちょ銀行の通常貯金・定期貯金の比較で整理しています。
個人向け国債の自分年金・ラダー運用でよくある質問
5年後から毎月10万円の利息が入る?
毎月10万円ずつ買った場合、各回の満期で戻る10万円は元本です。利息は別に計算します。
600万円を一度に固定5年へ入れても毎月戻る?
同じ発行回を一度に買う場合、その元本の満期は同じです。毎月の満期を作るには購入する発行回を分ける考え方が必要です。
11月の2.17%は今後買う国債にも固定される?
第188回の条件です。将来購入する回号の利率は、その回の募集時に確認します。
毎月10万円を買う操作は自動でできる?
利用する金融機関のサービスによります。自動購入への対応や手数料を確認してください。
満期元本を使っても資産は減らない?
再投資せず生活費へ使えば元本は減ります。受取額がそのまま利益になるわけではありません。
元本・利息・再投資を別々に書けば、必要資金が見える
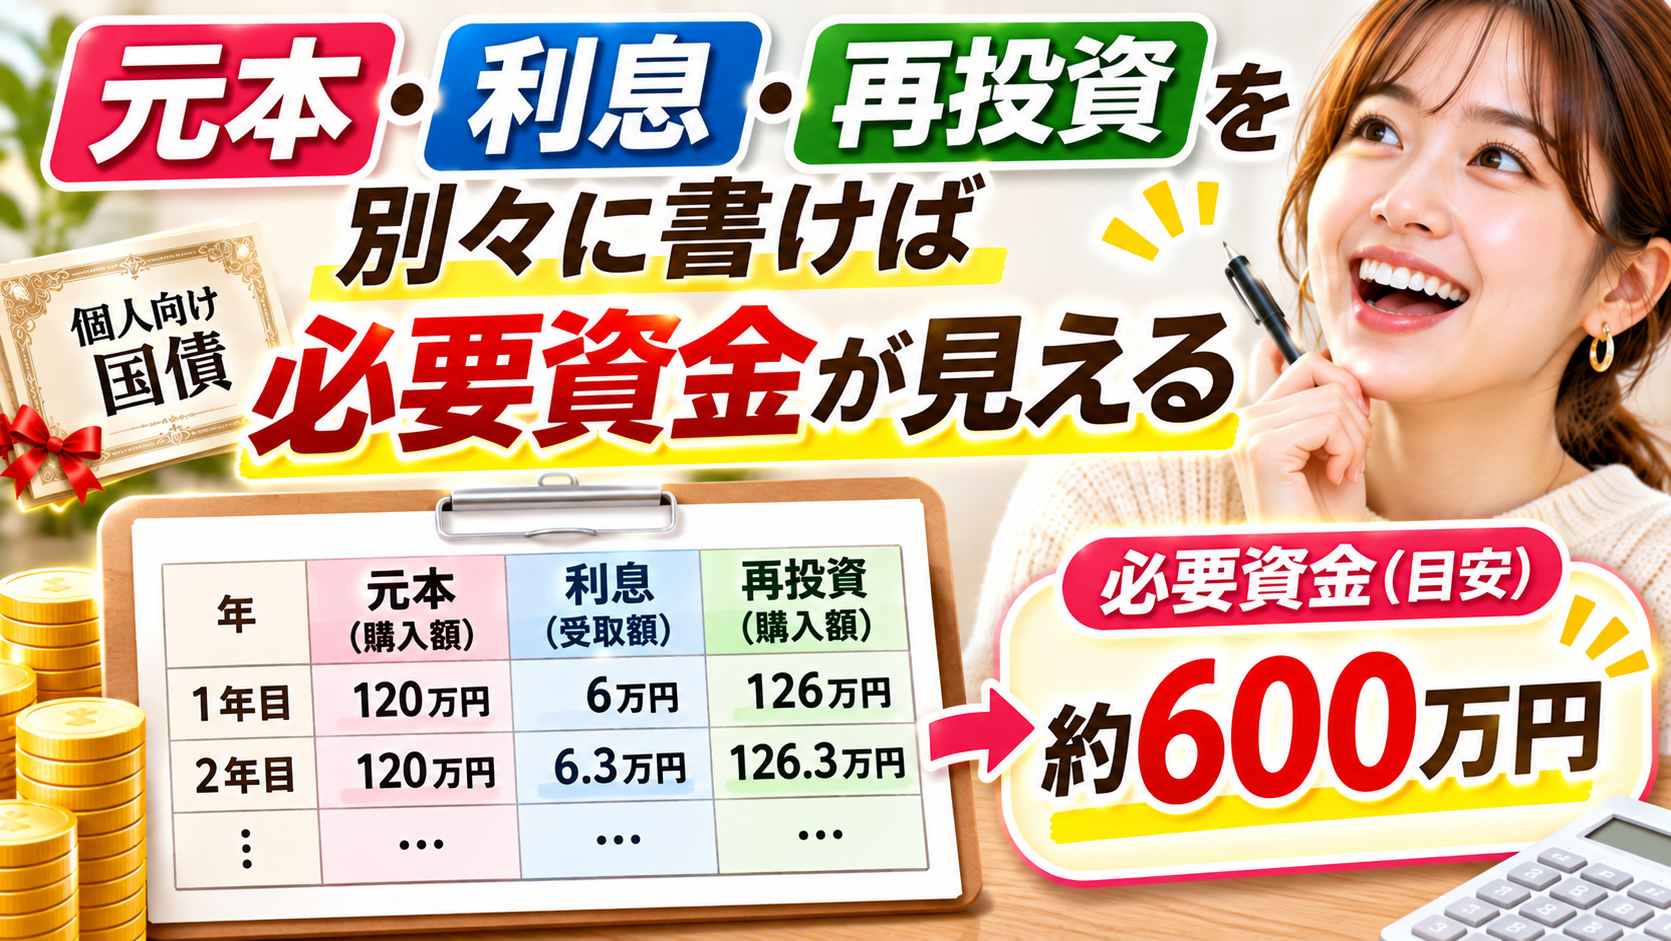
国債を毎月買って満期をずらす方法は、将来の資金の戻り方を設計する手段です。毎月いくら準備できるか、戻った元本を使うのか回すのか、生活費を何で賄うのかを分けて書き出しましょう。「自分年金」という呼び方より、資金の出入りを具体的に確認することが大切です。
自身で確認するのはハードルが高い方は、FPに相談するのもおすすめです。
しかも今ならAmazonギフト券と仙台牛がもらえちゃう「投資のコンシェルジュ」がおすすめです。
投資が学べるのにアマギフももらえる!最高ですね。
投資について詳しい方も詳しくない初心者さんでも新たな発見や学びがあるはずです。
もちろん無料なので一度検討してみてはいかがでしょうか。
\ Amazonギフト券最大6万円もらう/
出典・財務省・中途換金についてのFAQ。